
Экономика продаж на маркетплейсе
Как рассчитать экономику маркетплейса
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Продавцам, которым нужно понять результат продаж на площадке с учётом всех связанных расходов.
Содержание
Товар куплен за 400 рублей, выставлен за 1 000, комиссия кажется приемлемой. На первый взгляд запас доходности большой. Но после доставки, хранения, продвижения, возвратов и собственных операций перечисление на счёт оказывается заметно меньше ожидаемого.
Расчёт нужно строить вокруг конкретного товара, модели работы и группы заказов, прошедших полный путь. Сумма выплаты площадки, выручка и прибыль — разные показатели. Их смешение мешает понять, какая продажа приносит результат и сколько денег требуется для следующей закупки.
Зафиксируйте условия расчёта
Укажите площадку, страну, категорию, размеры и вес товара в упаковке, модель хранения и исполнения, цену, скидки и дату проверки тарифов. Изменение любого существенного условия может изменить расходы.
Берите правила из официальной документации и своего кабинета. Например, Яндекс Маркет отдельно описывает услуги размещения, перевода платежей, работы с заказами и продвижения; состав зависит от модели. Это показывает, почему одной ставки комиссии недостаточно.
Не переносите чужую таблицу тарифов без проверки. Все числа в расчёте ниже учебные и не описывают действующие ставки какой-либо площадки.
Составьте полный маршрут расходов
Начните с приобретения или производства товара, подготовки, упаковки и доставки к месту исполнения. Затем добавьте платежи за услуги площадки, собственную сборку и отгрузку, хранение, продвижение и обработку нестандартных случаев.
Проверьте основание каждой суммы: процент от какой цены, плата за штуку, заказ, литр, день или отдельную операцию. Если услуга уже входит в комплексный тариф, не считайте её второй раз под другим названием.
Отдельно учитывайте постоянные расходы бизнеса и применимые налоги. Налоговая база не обязательно совпадает с выплатой на счёт; её определяют по соответствующему режиму и документам. Для управленческого расчёта полезно сначала показать вклад продаж до этих сумм, затем рассчитать окончательный результат на корректном основании.
Разделите заказ и состоявшуюся продажу
Заказ может быть отменён, не выкуплен или возвращён. Часть расходов уже возникнет, даже если выручка не сохранится. Вернувшийся пригодный товар остаётся запасом, а повреждённый может требовать уценки, восстановления или списания.
Для анализа выберите группу заказов и дождитесь достаточной определённости по их исходам. Если часть ещё в пути или возможны поздние корректировки, обозначьте расчёт как предварительный и покажите незавершённые суммы.
Расходы на возвраты распределяйте по группе, которая их породила. Иначе текущий месяц может выглядеть слабым только потому, что в нём отражены возвраты прошлых продаж.
Разберите учебную группу заказов
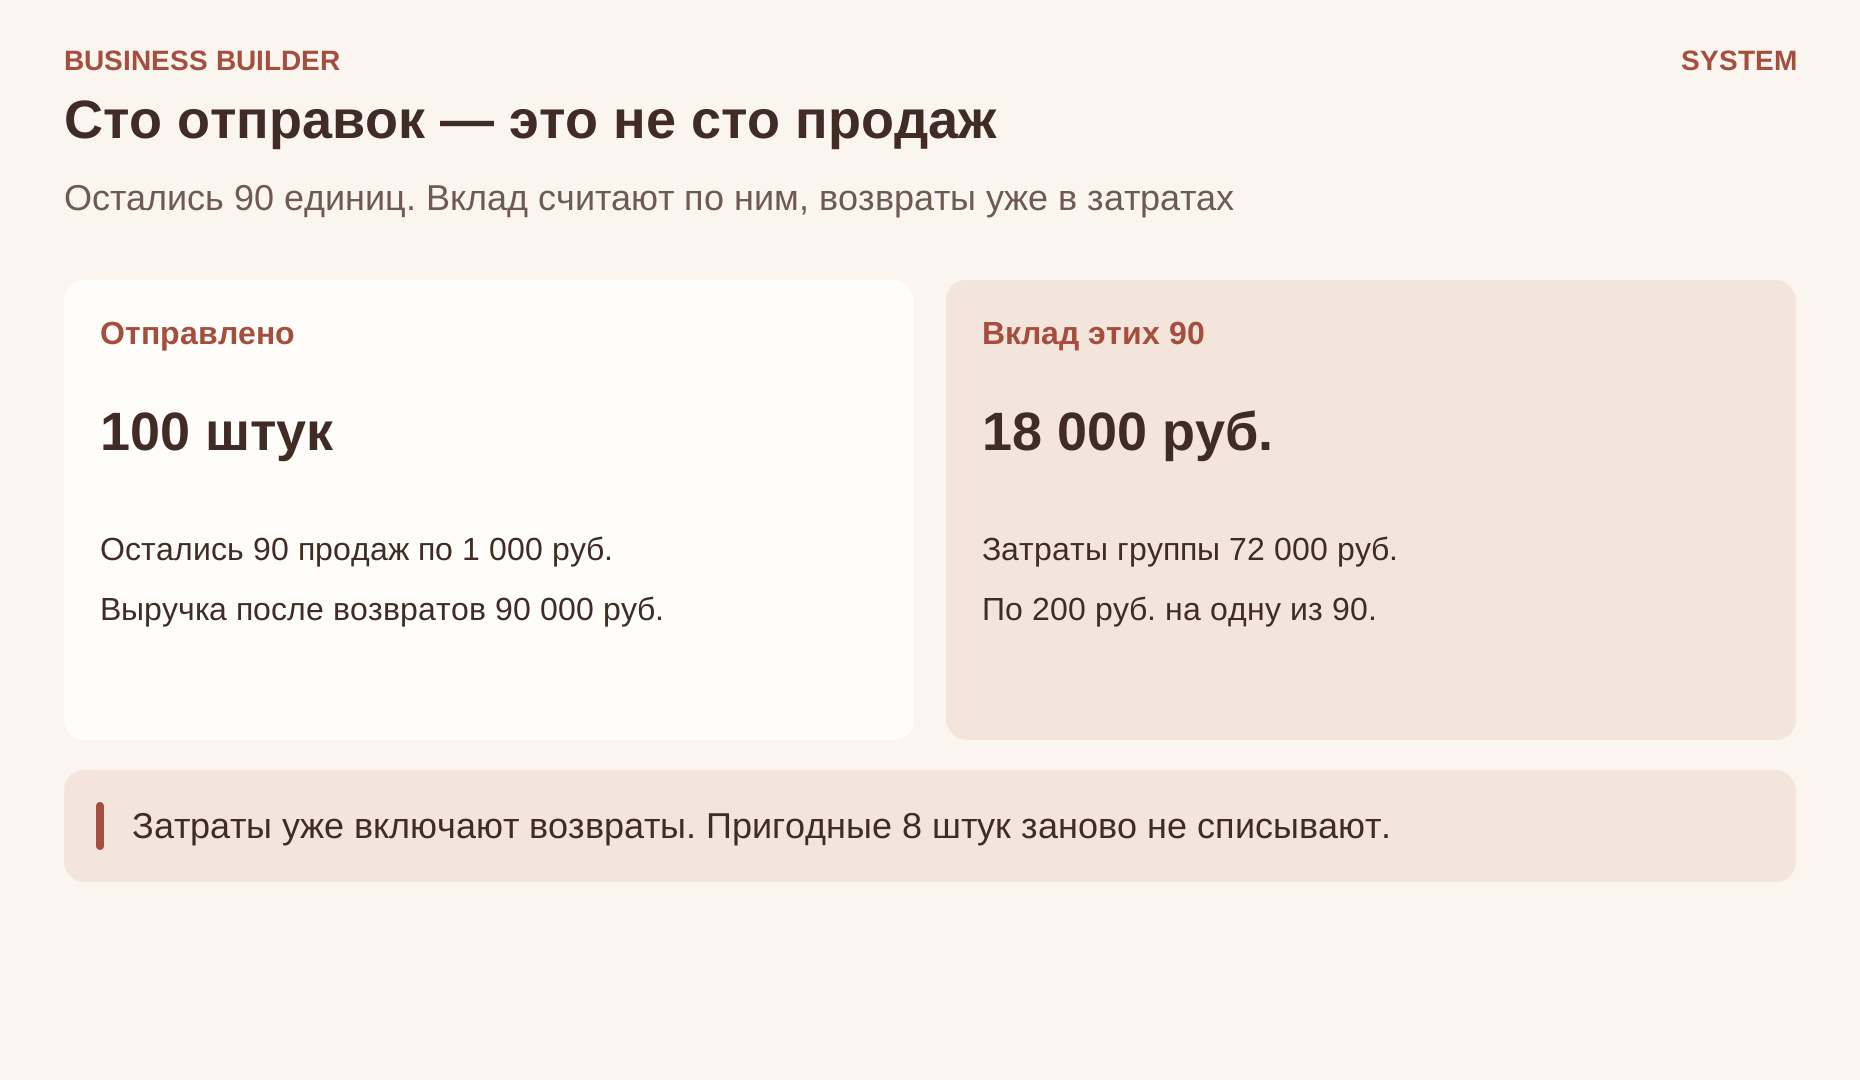
Предположим, из 100 отправленных единиц 90 остались у покупателей по цене 1 000 рублей. Выручка после возвратов — 90 000 рублей. Себестоимость этих 90 единиц по 400 рублей составляет 36 000 рублей.
Услуги площадки по всей группе, включая связанные с возвратами, составили 18 000 рублей. Продвижение — 10 000, использованная упаковка — 5 000, отдельная подготовка и поставка группы заказов — 2 000. Ещё 1 000 рублей составили потери и дополнительная обработка возвратов.
Итого учтено 72 000 рублей затрат. Вклад группы — 18 000 рублей до постоянных расходов и налогов, или 200 рублей на одну из 90 сохранившихся продаж. Расходы по десяти возвратам при этом не исчезли из расчёта.
Из возвращённых единиц восемь пригодны и остаются в запасе на 3 200 рублей по закупочной стоимости. Две повреждены: их стоимость 800 рублей включена в названные потери; ещё 200 рублей — дополнительная обработка. Повторно списывать стоимость всех десяти возвращённых единиц нельзя.
Сверьте результат с отчётами и выплатами
Сопоставьте продажи, возвраты, начисления услуг, корректировки и фактические перечисления. Официальная справка Маркета указывает на отчёты стоимости услуг и документы по начислениям. Названия и устройство отчётов у разных площадок различаются.
Выплата может включать операции разных периодов и уже быть уменьшена на часть расходов. Если вы начинаете расчёт с полной выручки, вычитаете соответствующие расходы один раз. Если начинаете с выплаты, сначала восстанавливаете, что именно уже удержано.
Различайте скидку за ваш счёт, компенсацию площадки, возврат платежа и платную услугу. Не объединяйте их одной строкой «комиссия»: иначе невозможно понять причину изменения результата.
- Продажи
- Из 100 отправленных остались 90 по 1 000 рублей. Выручка 90 000. Себестоимость 90 штук по 400 равна 36 000.
- Затраты
- Площадка 18 000, продвижение 10 000, упаковка 5 000, подготовка 2 000, потери и обработка возвратов 1 000. Вместе 72 000. Вклад 18 000 до постоянных расходов и налогов, по 200 рублей на одну из 90.
- Возвраты
- Восемь пригодных остаются в запасе на 3 200 рублей. Две повреждены: 800 рублей в потерях и 200 рублей обработки. Все десять заново не списывают.
Проверьте устойчивость следующей продажи
Пересчитайте результат при изменении цены, продвижения, доли возвратов и времени хранения. Выбирайте правдоподобные сценарии из своих наблюдений. Не принимайте хорошую экономику первой акции за постоянное условие работы.
Отдельно составьте календарь денег: когда оплачивается закупка, когда возникают расходы и когда поступает выплата. При положительном вкладе продаж может не хватать средств на следующий оборот. Решение о расширении должно учитывать и результат, и этот временной разрыв.
Практическое задание
Выберите один товар и завершённую группу заказов. Сведите выручку после возвратов, себестоимость проданного, услуги площадки, продвижение, собственные операции и потери. Сверьте удержания с выплатами, отметьте оставшийся запас и неучтённые суммы. Затем пересчитайте один неблагоприятный сценарий и потребность в деньгах до следующей выплаты.