
Урок записан. Обучение ещё не началось
Как устроить бизнес: онлайн-школа, процессы, расходы и проверка идеи
Время чтения: 20 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
Вам есть чему научить людей. Вы умеете настраивать рекламу, вести переговоры или организовывать производство и видите, сколько времени новички теряют на очевидные для вас ошибки. Кажется, достаточно аккуратно записать опыт, добавить красивую платформу и открыть продажи. Особенно приятно, что один видеоролик можно посмотреть тысячу раз, а преподавателю не придётся тысячу раз повторять вступление.
Потом участник пишет: «Я всё посмотрел, но у меня не получается». Другой пропускает вторую неделю, третий просит проверить документ, который совсем не похож на учебный пример. Видеозапись действительно масштабируется. Понимание, обратная связь и изменение поведения сами по себе этого не обещали. В этот момент онлайн-школа перестаёт быть папкой с уроками и начинает становиться образовательным бизнесом.
Границы сценария: Небольшая практическая онлайн-школа для взрослых: один четырёхнедельный поток с обратной связью. Модель одного полностью завершённого потока.
Результат должен помещаться в жизнь ученика
Начните с действия, которое выпускник сможет выполнить в своей реальной ситуации. Не «разберётся в маркетинге», а подготовит проверяемый план запуска конкретного предложения. У результата должны быть границы, входные требования и критерии качества. Человек без нужных исходных данных может пройти прекрасный курс и остаться без обещанного документа.
Проведите интервью с теми, кто уже пытался решить задачу. Выясните, где они остановились, сколько времени могут выделять и кто принимает решения на работе. Полезная программа учитывает ограничения: доступ к данным, необходимость согласования, рабочий график. Обещание «любой сможет за выходные» обычно скрывает слишком много бесплатной помощи со стороны автора.
Пилот лучше записывать в головах, а не сразу в студии
Первый поток можно провести в живом формате с небольшим числом участников и понятными условиями. Так вы увидите вопросы, которые не пришли бы в голову при записи идеального урока. Разберите реальные задания, измерьте время проверки и отметьте места, где люди путаются одинаковым образом. Это материал для следующей версии программы, а не повод объявить группу недостаточно мотивированной.
До дорогого производства убедитесь, что последовательность обучения работает. Иногда короткая инструкция и хороший пример полезнее сорокаминутного видео. Обновление записанного курса тоже стоит денег: интерфейсы меняются, примеры устаревают, задания требуют пересмотра. Библиотека уроков — актив только пока она помогает учиться, а не потому, что на неё ушёл красивый свет.
Задание проверяет не память, а способность действовать
Свяжите каждый важный блок с практикой и обратной связью. Укажите, что именно проверяет куратор, сколько попыток входит в стоимость и какой срок ответа обещан. «Безлимитное сопровождение» выглядит щедро до первого участника, которому требуется индивидуальный консалтинг по всей компании. Границы помощи должны быть видны до оплаты.
Подготовьте образцы хорошего результата и типичных ошибок. Проверка по критериям помогает разным кураторам не выдавать противоположные советы. Сложный вопрос должен иметь маршрут к преподавателю, но не каждый вопрос должен попадать основателю. Посчитайте минутную нагрузку на одного участника по фактическому пилоту: она окажется важнее количества загруженных уроков.
Продажи легко ускоряют то, что ещё не работает
Рекламный кабинет может привести людей быстрее, чем команда научится их обучать. Поэтому рост набора ограничивается не только бюджетом, но и доступной проверкой работ. Если куратор способен качественно сопровождать определённое число участников, следующая продажа создаёт обязательство, а не чистую маржу. В модели ниже размер потока условный и должен проверяться пилотом.
Разделите обращения, подходящих кандидатов, оплаты, возвраты и выполненные результаты. Дешёвая заявка от человека без нужной подготовки может обходиться дороже дорогой заявки от вашей аудитории. Не обещайте гарантированный доход, трудоустройство или результат, который зависит от условий вне контроля школы. Лучше подробно показать содержание работы и честные ограничения.
Отсутствующий ученик тоже занимает место в системе
Часть участников начнёт отставать. Причины разные: рабочий завал, непонятное задание, неверно выбранный уровень или слишком плотный темп. Согласуйте заранее допустимые напоминания, правила переноса и доступ после завершения. Вежливое уточнение препятствия полезнее автоматического сообщения о том, что успешные люди никогда не сдаются.
Измеряйте не только просмотры. Полезнее видеть долю сдавших ключевое задание, качество результата и время до первого применённого навыка. Сравнивайте сопоставимые потоки: изменение состава аудитории способно объяснить разницу лучше, чем новая обложка уроков. Для обратной связи достаточно необходимых данных; доступ к работам и контактам учеников должен быть ограничен. [2]
Деньги потока должны дожить до его окончания
Предоплата поступает раньше большей части обязательств: ещё нужно провести занятия, проверить работы, поддерживать платформу и рассмотреть возможные возвраты. Раздельно считайте экономику завершённого потока и календарь денег. Если вы тратите поступления нового набора на старые обязательства, это не доказательство масштабирования — это повод немедленно разобраться с кассой.
В условиях участия опишите программу, сроки, формат доступа, обратную связь и порядок отказа. Правовую модель проверяют по фактической деятельности. Лицензирование образовательной деятельности нельзя решать одним переименованием курса в «информационные услуги»: применимость требований определяют по содержанию и организации работы. До запуска получите профильное заключение и необходимые разрешения, если они требуются. [1]
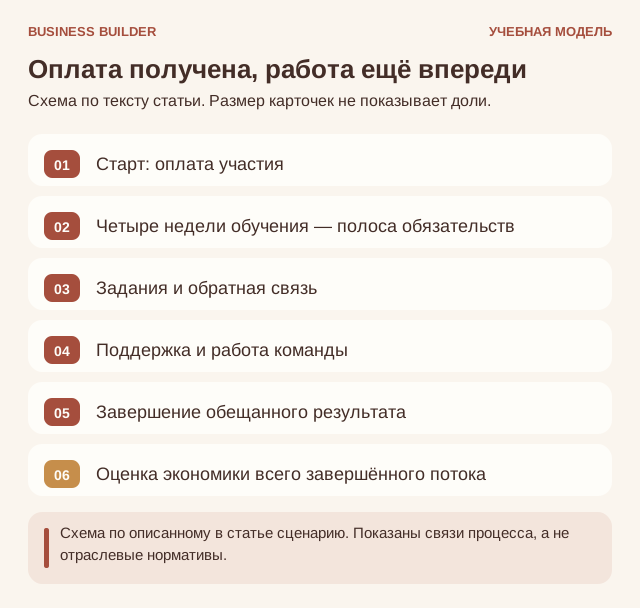
Оплата получена, работа ещё впереди: Старт: оплата участия, Четыре недели обучения, Задания и обратная связь, Поддержка и работа команды. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Автор не обязан присутствовать в каждом чате
Сильная школа может строиться на личной экспертизе, но операционные ответы не должны постоянно зависеть от автора. Разделите вопросы доступа, проверки заданий, содержания программы и индивидуальных исключений. У каждого маршрута нужны ответственный, срок и полномочия. Тогда преподавателю останется работа, ради которой к нему пришли, а не поиск потерянного пароля.
Сделайте пробный день без вмешательства основателя. Посмотрите, какие вопросы зависли, где сотруднику не хватило решения и какие договорённости существовали только в переписке. Делегирование начинается с понятного стандарта результата. Просьба «ведите учеников заботливо» полезна как ценность, но недостаточна как инструкция на утро, когда одновременно сломался доступ и перенеслось занятие.
Второй продукт должен вырасти из завершённой задачи
После удачного запуска захочется открыть ещё три курса. Сначала посмотрите, что выпускники реально применили и какая следующая проблема возникла. Так появляется логичное продолжение, а не полка похожих обещаний. Иногда лучший следующий продукт — короткая практика или разбор, а не новая программа на сорок уроков.
Повторный запуск должен учитывать обновления, поддержку старых учеников и работу с отзывами. Один успешный поток ещё не показывает стабильную стоимость привлечения. Сведите данные нескольких наборов и проверьте, что школа умеет обучать без личного героизма автора. Иначе вы создали востребованную работу преподавателя; это достойный результат, но её масштабирование требует другой организации.
Посчитаем бизнес, а не красивую выручку
Возьмём завершённый поток. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшая практическая онлайн-школа для взрослых: один четырёхнедельный поток с обратной связью. Модель одного полностью завершённого потока. Единица расчёта — участник завершённого оплаченного потока. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 60 |
| Средняя цена единицы | 24 000 ₽ |
| Выручка: количество × цена | 1 440 000 ₽ |
| Кураторская работа и проверка заданий — на весь объём | 270 000 ₽ |
| Привлечение, платёжные расходы и переменная поддержка — на весь объём | 360 000 ₽ |
| Вклад после переменных затрат | 810 000 ₽ |
| Преподаватель, методист и подготовка потока | 370 000 ₽ |
| Платформа, администрирование и сопровождение | 180 000 ₽ |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 160 000 ₽ |
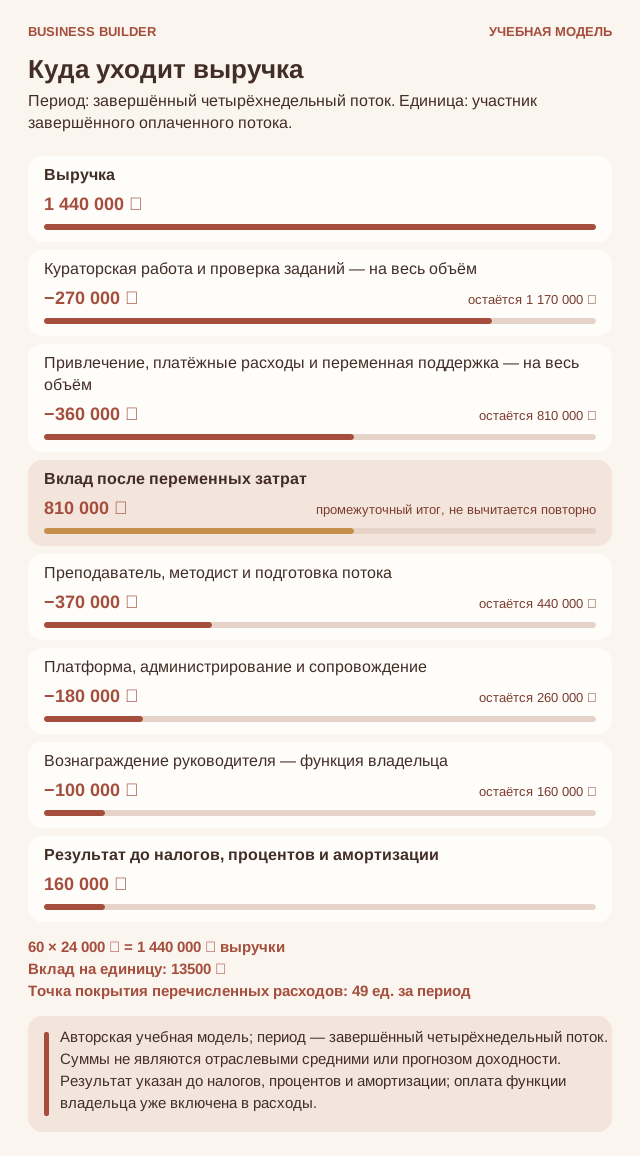
Учебная экономика: онлайн-школа. Выручка 1 440 000 ₽, вклад 810 000 ₽, операционный результат 160 000 ₽ за завершённый четырёхнедельный поток. Авторская учебная модель; период — завершённый четырёхнедельный поток. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 13 500 ₽ после переменных затрат: 24 000 ₽ − 10 500 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 650 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 160 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 100 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 49 единиц за период: 650 000 ₽ / 13 500 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 80 единицам; порог занимает примерно 61% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 60 | 48 | 60 |
| Выручка | 1 440 000 ₽ | 1 152 000 ₽ | 1 440 000 ₽ |
| Переменные / производственные затраты | 630 000 ₽ | 504 000 ₽ | 693 000 ₽ |
| Постоянные расходы | 650 000 ₽ | 650 000 ₽ | 650 000 ₽ |
| Результат до налогов, процентов и амортизации | 160 000 ₽ | -2 000 ₽ | 97 000 ₽ |
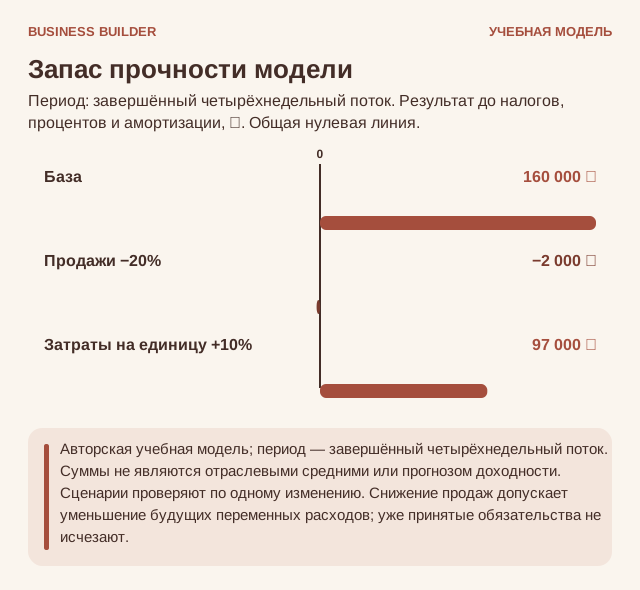
Сценарии для бизнеса «онлайн-школа»: База: 160 000 ₽; Продажи −20%: -2 000 ₽; Затраты на единицу +10%: 97 000 ₽. Авторская учебная модель; период — завершённый четырёхнедельный поток. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 48 единиц результат становится -2 000 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 97 000 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит 16 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Создание пилотной программы и учебных материалов | 500 000 ₽ |
| Предпусковая настройка, договоры и тестирование | 120 000 ₽ |
| Оборудование и технический резерв | 80 000 ₽ |
| Деньги на проведение потока и возможные возвраты | 800 000 ₽ |
| Всего по учебному сценарию | 1 500 000 ₽ |
Итого в сценарии требуется 1 500 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Период таблицы — один завершённый четырёхнедельный поток. Авансы следующего набора не добавляются к его выручке. В календаре денег отдельно показываются проверка работ после последнего урока и возможные возвраты.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 13 500 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Начните с узкой задачи и небольшого платного пилота. Зафиксируйте исходный уровень участников, критерий результата, лимит помощи и порядок возвратов. До записи основной библиотеки пройдите с группой весь цикл: продажу, обучение, проверку, завершение и применение навыка.
Решение о следующем наборе принимайте после фактического подсчёта часов команды и экономики завершённого потока. Сохраните удачные объяснения, перепишите места массовых затруднений и проверьте юридическую модель. Хороший пилот может закончиться решением сузить аудиторию, уменьшить обещание или вообще заменить курс консультационным продуктом.
Что в этом бизнесе действительно стоит построить
У онлайн-школы есть приятный момент: ученик присылает работу, которую раньше не мог сделать. Это и есть продукт, ради которого существуют уроки, платформа и чат. Когда вы научитесь получать такой результат повторяемо и за понятную стоимость, красивую заставку можно будет заказать с гораздо более спокойной совестью.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Выбор учебного результата | До разработки программы |
| 02 | Правовая и техническая готовность | До продажи |
| 03 | Программа и задания | Перед потоком |
| 04 | Отбор и продажа | Каждое зачисление |
| 05 | Начало обучения | Первая неделя |
| 06 | Проверка работ | Каждое задание |
| 07 | Отставание, отказ или жалоба | При обращении или пропуске |
| 08 | Завершение и следующий поток | После закрытия программы |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог цикла / потока | После завершения цикла / потока и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Выбор учебного результата
Когда: До разработки программы. Ответственный: Автор и методист.
Объект / заказ / период: ____________________ Дата: __________
- Назвать конкретную задачу выпускника.
- Указать необходимый начальный уровень и исходные данные.
- Проверить запрос интервью с потенциальными учениками.
- Определить критерии готовой работы и ограничения обещания.
- Согласовать допустимое время обучения для аудитории.
- Отделить обучение от индивидуального консалтинга.
- Записать гипотезу, которую должен проверить пилот.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Правовая и техническая готовность
Когда: До продажи. Ответственный: Руководитель и профильные специалисты.
Объект / заказ / период: ____________________ Дата: __________
- Проверить применимость лицензирования по фактической деятельности.
- Подготовить условия программы, оплаты, отказа и возврата.
- Проверить права на материалы и используемые примеры.
- Настроить доступ и обработку необходимых персональных данных.
- Пройти тестовый путь покупки и входа на платформу.
- Проверить резервный канал связи и сохранность материалов.
- Не открывать продажи при нерешённых обязательных требованиях.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Программа и задания
Когда: Перед потоком. Ответственный: Методист.
Объект / заказ / период: ____________________ Дата: __________
- Связать каждый ключевой урок с практическим действием.
- Подготовить критерии и пример выполненного задания.
- Проверить доступность инструментов у целевого ученика.
- Убрать задания, не помогающие заявленному результату.
- Оценить время прохождения и проверки на пилоте.
- Описать число попыток и границы обратной связи.
- Назначить владельца обновления каждого блока.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Отбор и продажа
Когда: Каждое зачисление. Ответственный: Менеджер потока.
Объект / заказ / период: ____________________ Дата: __________
- Проверить соответствие входным требованиям.
- Объяснить расписание, нагрузку и формат помощи.
- Показать ограничения результата без обещания дохода.
- Согласовать стоимость, сроки и порядок отказа.
- Проверить оплату и оформить документы.
- Передать куратору согласованные особенности участия.
- Отдельно учесть будущие обязательства школы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Начало обучения
Когда: Первая неделя. Ответственный: Куратор.
Объект / заказ / период: ____________________ Дата: __________
- Проверить доступ каждого участника.
- Показать маршрут обучения и место для вопросов.
- Получить первое короткое практическое действие.
- Уточнить затруднения без публичного давления.
- Напомнить сроки проверки и правила общения.
- Зафиксировать исходный уровень для сравнения результата.
- Передать нерешённые технические проблемы ответственному.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Проверка работ
Когда: Каждое задание. Ответственный: Куратор и преподаватель.
Объект / заказ / период: ____________________ Дата: __________
- Применить общие критерии, а не личное впечатление.
- Разделить существенную ошибку и пожелание к оформлению.
- Дать конкретное следующее действие.
- Соблюсти обещанный срок ответа.
- Передать вопрос вне компетенции преподавателю.
- Учесть фактическое время проверки.
- Записать повторяющуюся проблему для обновления урока.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Отставание, отказ или жалоба
Когда: При обращении или пропуске. Ответственный: Руководитель потока.
Объект / заказ / период: ____________________ Дата: __________
- Уточнить причину и проверить фактические условия участия.
- Не заменять помощь упрёками в недостаточной мотивации.
- Предложить доступные варианты в пределах договора.
- Проверить расчёт возврата с учётом применимых требований.
- Назначить ответственного и срок следующего ответа.
- Обновить доступ и обязательства после решения.
- Записать изменение процесса, предотвращающее повторение.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Завершение и следующий поток
Когда: После закрытия программы. Ответственный: Руководитель и методист.
Объект / заказ / период: ____________________ Дата: __________
- Сопоставить результат с входным уровнем участников.
- Разделить просмотры, выполненные задания и применённые навыки.
- Сверить выручку, возвраты и все часы команды.
- Оценить остаток обязательств перед выпускниками.
- Обновить уроки по повторяющимся ошибкам.
- Проверить готовность кураторов к следующему объёму.
- Принять записанное решение: повторять, сузить или остановить.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: участник завершённого оплаченного потока; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: кураторская работа и проверка заданий; привлечение, платёжные расходы и переменная поддержка.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог цикла / потока
Когда: После завершения цикла / потока и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: участник завершённого оплаченного потока. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 60 | |
| Средняя фактическая цена | 24 000 ₽ | |
| Выручка после возвратов | 1 440 000 ₽ | |
| Кураторская работа и проверка заданий | 270 000 ₽ | |
| Привлечение, платёжные расходы и переменная поддержка | 360 000 ₽ | |
| Вклад после переменных расходов | 810 000 ₽ | |
| Преподаватель, методист и подготовка потока | 370 000 ₽ | |
| Платформа, администрирование и сопровождение | 180 000 ₽ | |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ | |
| Результат до налогов, процентов и амортизации | 160 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Рособрнадзор. Получение лицензии на осуществление образовательной деятельности. Официальный маршрут проверки лицензирования.
[2] Роскомнадзор. Портал персональных данных: уведомление об обработке персональных данных.