
Потери от брака и повреждений товара
Как считать потери от брака и повреждений
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Товарному бизнесу, которому нужно видеть полную стоимость дефектов и выбирать меры улучшения.
Содержание
В учёте списали несколько повреждённых изделий, и кажется, что потери посчитаны. Но команда ещё разбирала обращения, оплачивала обратную доставку, проверяла остаток партии и отправляла замену. Часть последствий вообще осталась в переписке.
Полезный расчёт связывает каждый случай с товаром, причиной, действиями и компенсацией. При этом одну и ту же стоимость нельзя включать несколько раз. Цель — увидеть, где возникает потеря и какое изменение действительно способно её уменьшить.
Разделите место обнаружения и причину
Отмечайте, когда заметили проблему: при приёмке, хранении, сборке заказа, перевозке или после получения покупателем. Это показывает, какие дополнительные действия уже успели возникнуть.
Место обнаружения не обязательно является местом появления дефекта. Трещину, найденную покупателем, могли вызвать производство, неправильная упаковка или перевозка. До проверки записывайте причину как предполагаемую, не назначая виновного автоматически.
ASQ различает затраты на предупреждение и оценку качества, а также потери от дефектов, обнаруженных до и после передачи клиенту. Для небольшой компании это помогает не смешивать обычную проверку партии с расходами на уже возникшую проблему.
Соберите прямые последствия одного случая
Укажите стоимость товара, который нельзя использовать или продать, необходимые материалы и работу для восстановления, дополнительные перевозки, упаковку, проверку и обработку обращения. Если товар можно реализовать только дешевле, отдельно оцените обоснованную уценку.
Собственное время фиксируйте в часах. Для сравнения решений можно добавить условную стоимость часа, но показывайте её отдельно от фактических платежей. Иначе управленческая оценка будет ошибочно восприниматься как денежный расход текущего дня.
Сохраняйте связь с заказом или партией. Одно обращение может касаться нескольких единиц, а одна повреждённая единица — вызвать несколько обращений. Количество сообщений не равно количеству дефектов.
Уберите двойной счёт
Если возврат покупателю уже уменьшил выручку в вашем расчёте, не вычитайте ту же сумму ещё раз как отдельную потерю. Для разбора движения денег можно показать первоначальное поступление и обратный платёж отдельно, но эту схему нельзя смешивать с расчётом на основе уже уменьшенной выручки.
При замене товара учитывайте фактический путь обоих изделий: что вернулось, что осталось пригодным, что списано и какие дополнительные расходы возникли. Стоимость новой единицы не должна одновременно попадать в обычную себестоимость продажи и ещё раз в итог как самостоятельное списание.
Для простого управленческого разбора выберите последовательный подход: результат заказа с учётом всех событий и отдельная расшифровка последствий дефекта. Расшифровка объясняет итог, а не добавляется к нему повторно.
Разберите учебный расчёт партии
Из 100 проверенных единиц по учётной стоимости 600 рублей обнаружили шесть дефектных. Четыре восстановить нельзя, остаточная стоимость принята равной нулю: списание 2 400 рублей. Две восстановили за 150 рублей каждую: ещё 300 рублей.
Дополнительные перевозки и разбор проблемы обошлись в 900 рублей. До компенсации последствия составили 2 400 + 300 + 900 = 3 600 рублей. Поставщик перечислил подтверждённую компенсацию 1 200 рублей. Итог после неё — 2 400 рублей.
Стоимость двух восстановленных изделий не списывается целиком: они остаются пригодным товаром. Доля дефектных единиц в проверенной партии — 6%, но денежный итог определяется способом решения и компенсацией, а не только этим процентом.
Покажите компенсации отдельно
Различайте предъявленное требование, согласованную компенсацию и фактически полученные деньги или замену. Обещание поставщика не следует незаметно вычитать из подтверждённых денежных потерь.
Укажите, какие последствия компенсация покрывает. Бесплатная замена изделия может не возмещать повторную доставку и работу команды. При неденежной компенсации покажите её форму и оценку, сохранив отдельно движение денег.
Не добавляйте предполагаемую потерю репутации произвольной суммой. Отмечайте наблюдаемые последствия: отменённый заказ, отказ от повторной покупки с известной причиной, предоставленную скидку. Неподтверждённые будущие потери остаются сценарием, а не фактом.
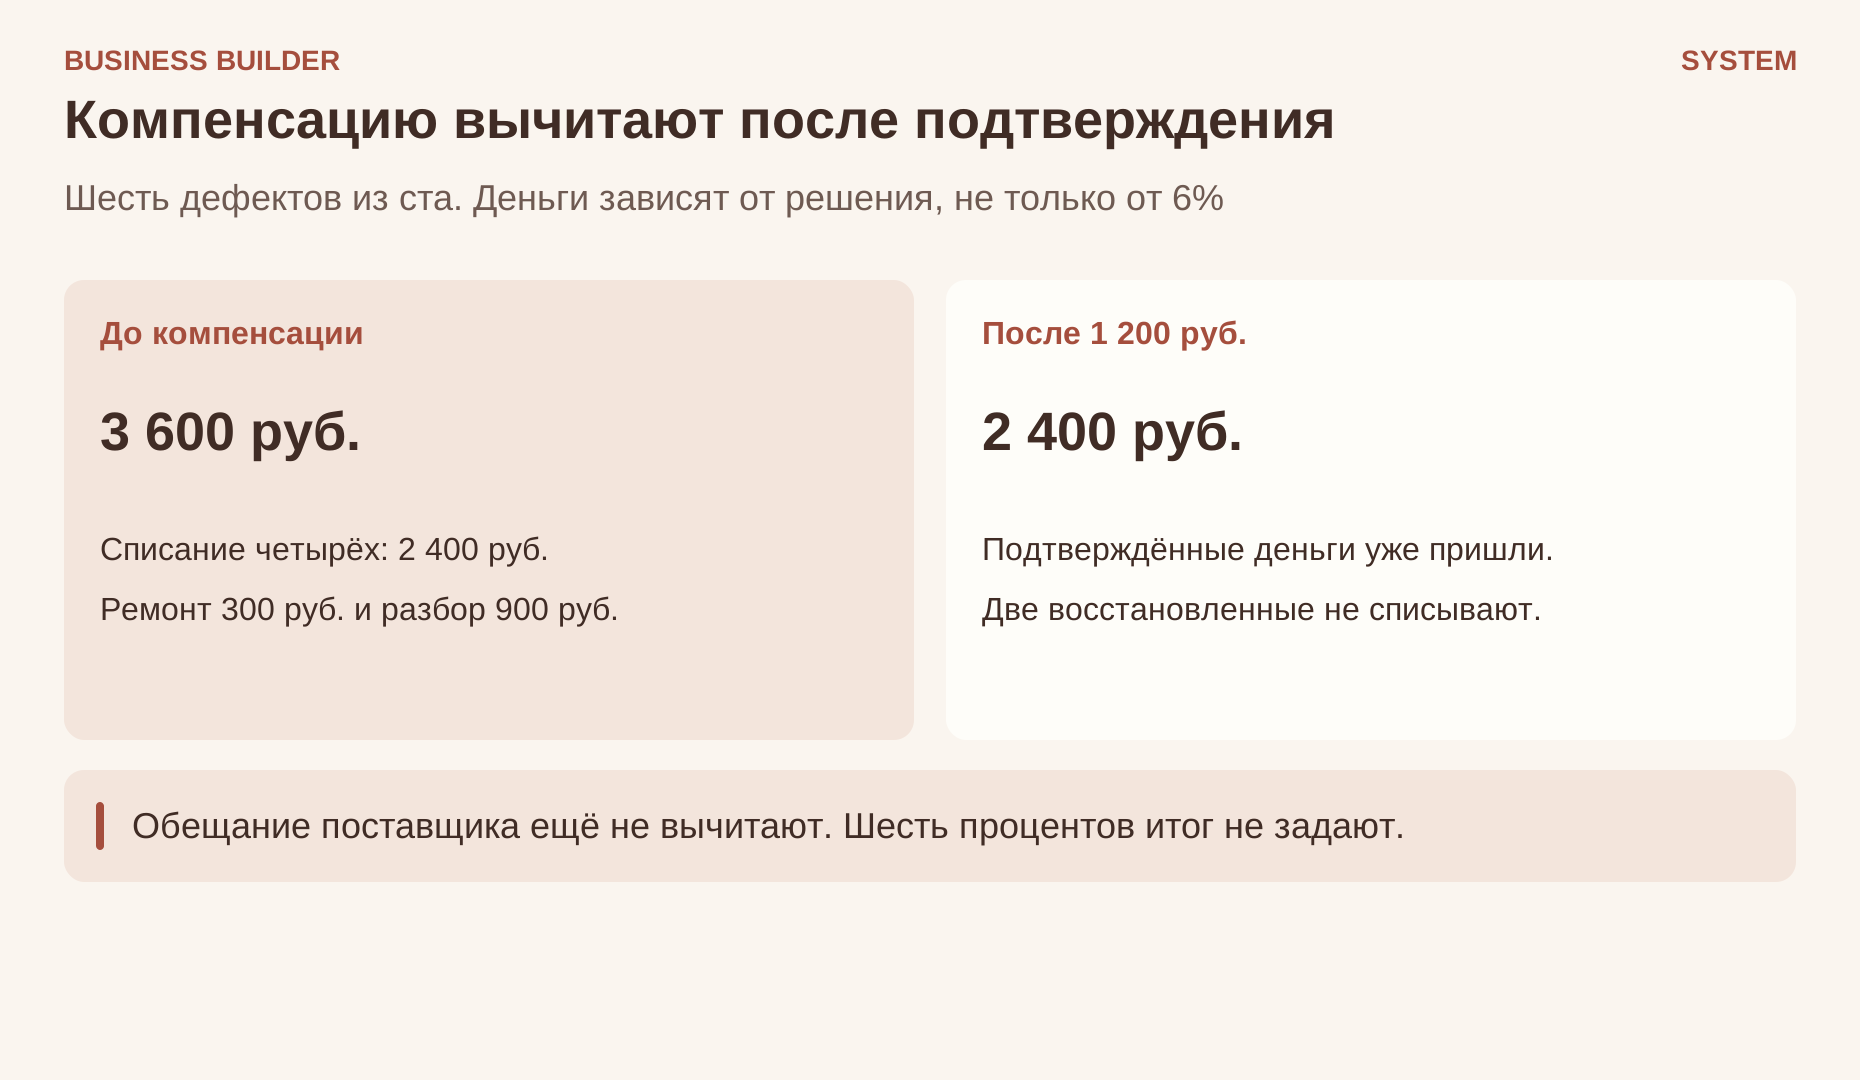
- До компенсации
- Из 100 штук по 600 рублей шесть дефектных. Четыре списаны на 2 400. Две восстановлены по 150, это 300. Разбор и перевозки 900. Вместе 3 600.
- После
- Подтверждённая компенсация 1 200. Итог 2 400. Обещание ещё не вычитают. Доля дефектов 6% сама денежный итог не задаёт.
Сравните потери с возможным улучшением
Сгруппируйте случаи по товару, партии, типу дефекта, упаковке и маршруту. Проверяйте, повторяется ли причина и насколько уверенно она установлена. Один крупный случай может потребовать отдельного решения, но не описывать обычную частоту.
Для изменения упаковки сравните дополнительные расходы на все отправки с ожидаемым уменьшением связанных повреждений. Для входной проверки — время контроля с возможностью обнаружить проблему раньше. Не обещайте полное устранение потерь без проверки.
После изменения наблюдайте сопоставимые партии и маршруты. Если одновременно сменились товар, перевозчик и сезон, снижение дефектов нельзя уверенно приписать только новой упаковке. Сохраняйте условия сравнения.
Практическое задание
Возьмите последнюю партию с дефектами. Свяжите каждую единицу с местом обнаружения, предполагаемой причиной, решением, расходами и компенсацией. Проверьте, что списания, возвраты денег и себестоимость не посчитаны дважды. Выберите одну повторяющуюся причину и оцените ограниченное изменение, результат которого сможете проверить.