
Экономические потери от неявок
Как считать потери от неявок
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам услуг по записи, которые хотят оценить пустые окна и выбрать меры против неявок.
Содержание
Неявка — событие в расписании. Её денежный результат зависит от того, какие расходы уже возникли, какие удалось избежать и получилось ли занять время другим заказом. Поэтому число пропущенных визитов, умноженное на цену услуги, показывает потенциальную недополученную выручку, но ещё не точную потерю прибыли.
Для управления полезно вести два связанных учёта: что произошло с записью и какие экономические последствия это имело. Тогда можно сравнить напоминания, удобный перенос и другие изменения по реальному результату, а не только по впечатлению администратора.
Договоритесь о названиях событий
Заранее определите, что считается неявкой: клиент не пришёл к согласованному времени, не воспользовался понятной возможностью изменить запись и визит не состоялся по принятому правилу. Отдельно отмечайте ранние отмены, поздние отмены, опоздания с проведённой услугой и переносы.
Порог «поздней» отмены выбирайте из процесса. Для одной услуги окно реально заполнить за час, для другой подготовка начинается за день. Это рабочая классификация для учёта, а не автоматическое основание удерживать деньги. Денежные условия требуют проверки договора и применимых правил.
Сохраняйте первоначальную запись и связь с новым визитом при переносе. Если запись просто исчезает, вы теряете сведения о высвободившемся времени. Если создаются две несвязанные записи, можно ошибочно увеличить число клиентов или дважды посчитать одну проблему.
Считайте долю с понятным знаменателем
В учебном месяце на начало соответствующего дня было подтверждено 100 записей: 82 визита состоялись, 10 отменены в течение дня, 8 завершились неявкой. По выбранному правилу доля неявок равна 8 / 100, то есть 8%. Доля отмен того же дня — 10%. Эти показатели относятся к исходной группе. Новые записи на освободившиеся места учитываются отдельно как замены.
Можно выбрать другой знаменатель, например все записи, когда-либо созданные на месяц. Тогда туда войдут ранние отмены, и результат изменится. Поэтому рядом с процентом храните определение, период и исходные числа. Сравнивать месяцы с разными правилами нельзя без пересчёта.
Для анализа разделяйте важные условия: первая или повторная встреча, источник записи, день недели, срок ожидания. На небольших числах различия нестабильны. Две неявки из пяти записей — сигнал посмотреть случаи, а не доказательство, что целый канал «плохой».
Перейдите от выручки к потерянному вкладу
Пусть цена услуги — 3 000 рублей. Избегаемые при неявке расходы — 600 рублей: материалы не использованы, сдельная часть не начислена согласно принятой модели. Вклад состоявшегося визита составил бы 2 400 рублей. Если окно осталось пустым и вероятность исполнения подтверждённого заказа была обоснованной, это удобная оценка упущенного вклада, а не уже списанные со счёта деньги.
Восемь таких неявок дают потенциальный недополученный вклад 19 200 рублей. Допустим, два окна удалось занять другими клиентами с вкладом по 2 400 рублей. Осталось 14 400 рублей непокрытого вклада по шести окнам. Аренду не нужно ещё раз прибавлять к этой сумме, если затем вы сравниваете общий месячный результат с теми же постоянными расходами.
Если часть подготовки уже оплачена и невозвратна, добавьте соответствующие дополнительные потери отдельно. Если какие-либо суммы законно остаются у бизнеса после отмены, покажите их отдельной строкой компенсации. Не смешивайте их с выручкой от проведённой услуги и не предполагайте, что предоплата автоматически становится доходом при любой неявке.
Учитывайте перенос без самообмана
Клиент, пришедший через неделю, сохраняет отношения и будущую выручку. Но первоначальное пустое окно от этого не становится использованным. При высокой загрузке новая запись может занять место другого покупателя. При низкой — дополнительного вытеснения может не быть.
Поэтому на уровне месяца смотрите общий вклад и загрузку, а на уровне записи — судьбу исходного окна. Дважды записывать полную цену как потерю, а затем не учитывать состоявшийся перенос столь же неверно, как объявлять потери нулевыми только потому, что клиент вернулся.
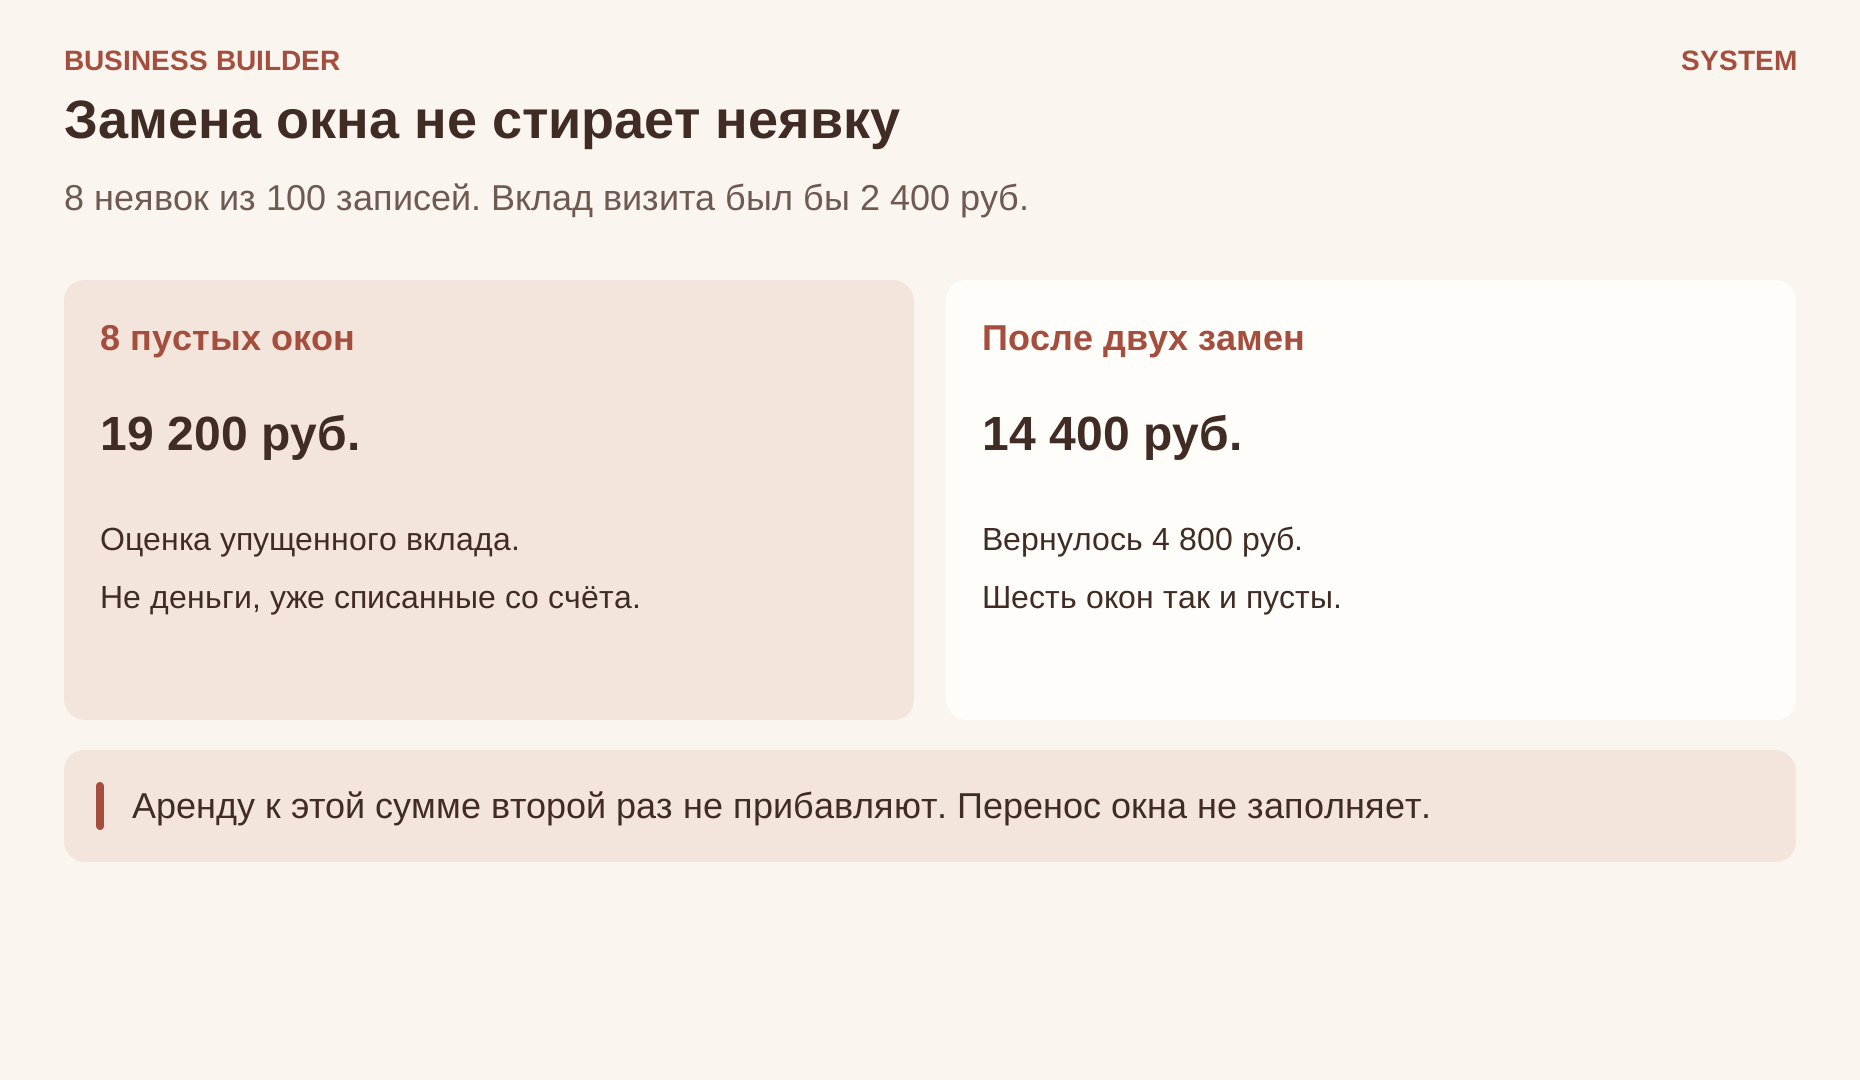
- Восемь неявок
- Из 100 подтверждённых записей. Вклад состоявшегося визита был бы 2 400 рублей. Оценка упущенного вклада 19 200 рублей, не списание со счёта.
- Две замены
- Вернули 4 800 рублей вклада. Осталось 14 400 рублей по шести пустым окнам.
Аренду второй раз не прибавляют. Приход клиента через неделю не заполняет исходное окно.
Оцените изменение по его полной стоимости
Начните с понятного подтверждения, возможности быстро сообщить об отмене и удобного повторного выбора времени. Руководство GOV.UK по скрининговым сообщениям рекомендует ясные сведения о визите и простой перенос. Для коммерческой услуги это гипотеза улучшения, которую нужно проверить в своих условиях.
Допустим, после изменения число пустых окон снизилось на четыре при сопоставимом объёме записей, а дополнительная работа администратора стоила 2 000 рублей. При вкладе 2 400 рублей восстановленный вклад составит 9 600, за вычетом этих затрат — 7 600 рублей. Но сезонность и изменение состава клиентов тоже могли повлиять: один месяц не доказывает причинность.
Следите и за побочными последствиями. Слишком сложное подтверждение способно уменьшить число записей. Итоговое решение должно учитывать состоявшиеся услуги и общий результат, а не только красивый процент неявок.
Практическое задание
Разметьте события последнего месяца по единому правилу. Рассчитайте долю неявок и оценку потерянного вклада с учётом замен. Выберите одну причину, которую реально проверить, и одно изменение процесса. Через сопоставимый период повторите расчёт, сохранив знаменатель и отдельно записав другие изменения в работе.