
Прибыль без денег на счёте
Как обнаружить риск нехватки денег в прибыльном бизнесе
Время чтения: 5 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Самостоятельным специалистам и владельцам действующего бизнеса, которые налаживают регулярную работу.
Содержание
Вы закончили несколько хороших заказов, рассчитали прибыль и решили, что месяц удался. Но на счёте почти ничего не осталось. Возникает подозрение: либо расчёт неверный, либо деньги куда-то незаметно исчезают.
Иногда в учёте действительно есть ошибки. Но прибыль и остаток денег могут различаться даже при правильных расчётах. Работа выполнена раньше оплаты, оборудование оплачено сразу, кредит возвращён, клиент внёс аванс за следующий месяц. Каждое событие по-разному влияет на результат и деньги.
Чтобы разобраться, нужно восстановить движение средств, а не искать одну волшебную формулу. Ниже — управленческий пример. Конкретное признание доходов, расходов и выплат зависит от вашей формы деятельности и правил учёта.
Прибыль относится к периоду работы
Представим студию, которая за месяц выполнила услуги на 150 000 рублей. Относящиеся к этому месяцу расходы составили 90 000, включая 8 000 амортизации оборудования. В упрощённом примере прибыль до налогов и других неуказанных статей равна 60 000 рублей.
Но клиенты пока перечислили только 100 000 из заработанных 150 000. Ещё 50 000 — задолженность. Эти деньги могут прийти позже, а могут потребовать дополнительных усилий для получения. Наличие выручки в расчёте не делает их доступными для сегодняшнего платежа.
Различие между учётом по факту движения денег и учётом доходов и расходов по соответствующим событиям подробно объясняет OpenStax. Для владельца главное практическое следствие: нельзя одновременно читать прибыль как результат работы и как свободный остаток на банковском счёте.
Если в вашей деятельности используется иной способ налогового учёта, это не отменяет потребности отдельно видеть задолженность, будущие обязательства и реальные деньги.
Некоторые поступления ещё не заработаны
Другой клиент перечислил студии 30 000 рублей аванса за будущий заказ. Остаток счёта увеличился. Но работу ещё предстоит выполнить: потребуются время и, возможно, расходы. В выбранной модели заработанной выручки этого месяца аванс не включён.
Опасно считать весь аванс свободным доходом владельца. Так можно потратить деньги, а затем обнаружить, что на исполнение обязательств их не хватает. Особенно заметно это при длинных проектах и сезонных предоплатах.
Заём тоже увеличивает деньги, но не является выручкой от клиентов. Взнос владельца поддерживает проект, но не доказывает прибыльность продаж. Поэтому в денежной таблице полезно разделять источники поступлений.
Некоторые выплаты не равны расходу месяца
Студия купила компьютер за 40 000 рублей. Деньги ушли сразу, но в данном управленческом примере стоимость использования оборудования признаётся постепенно через амортизацию. Поэтому нельзя ожидать, что прибыль уменьшится ровно на ту же сумму в тот же момент.
Студия также вернула 20 000 рублей основной суммы ранее полученного займа. Возврат основного долга уменьшает деньги, но не является заново возникшим операционным расходом в этом примере. Проценты, если они есть, рассматриваются отдельно.
Владелец забрал 15 000 рублей для личных нужд. Здесь мы условно считаем это изъятием капитала, а не оплатой труда, включённой в расходы. В реальном бизнесе основание и допустимый порядок такой выплаты нужно определить отдельно. Одинаковая банковская операция может иметь разный смысл в разных формах деятельности.
Постройте переход от прибыли к деньгам
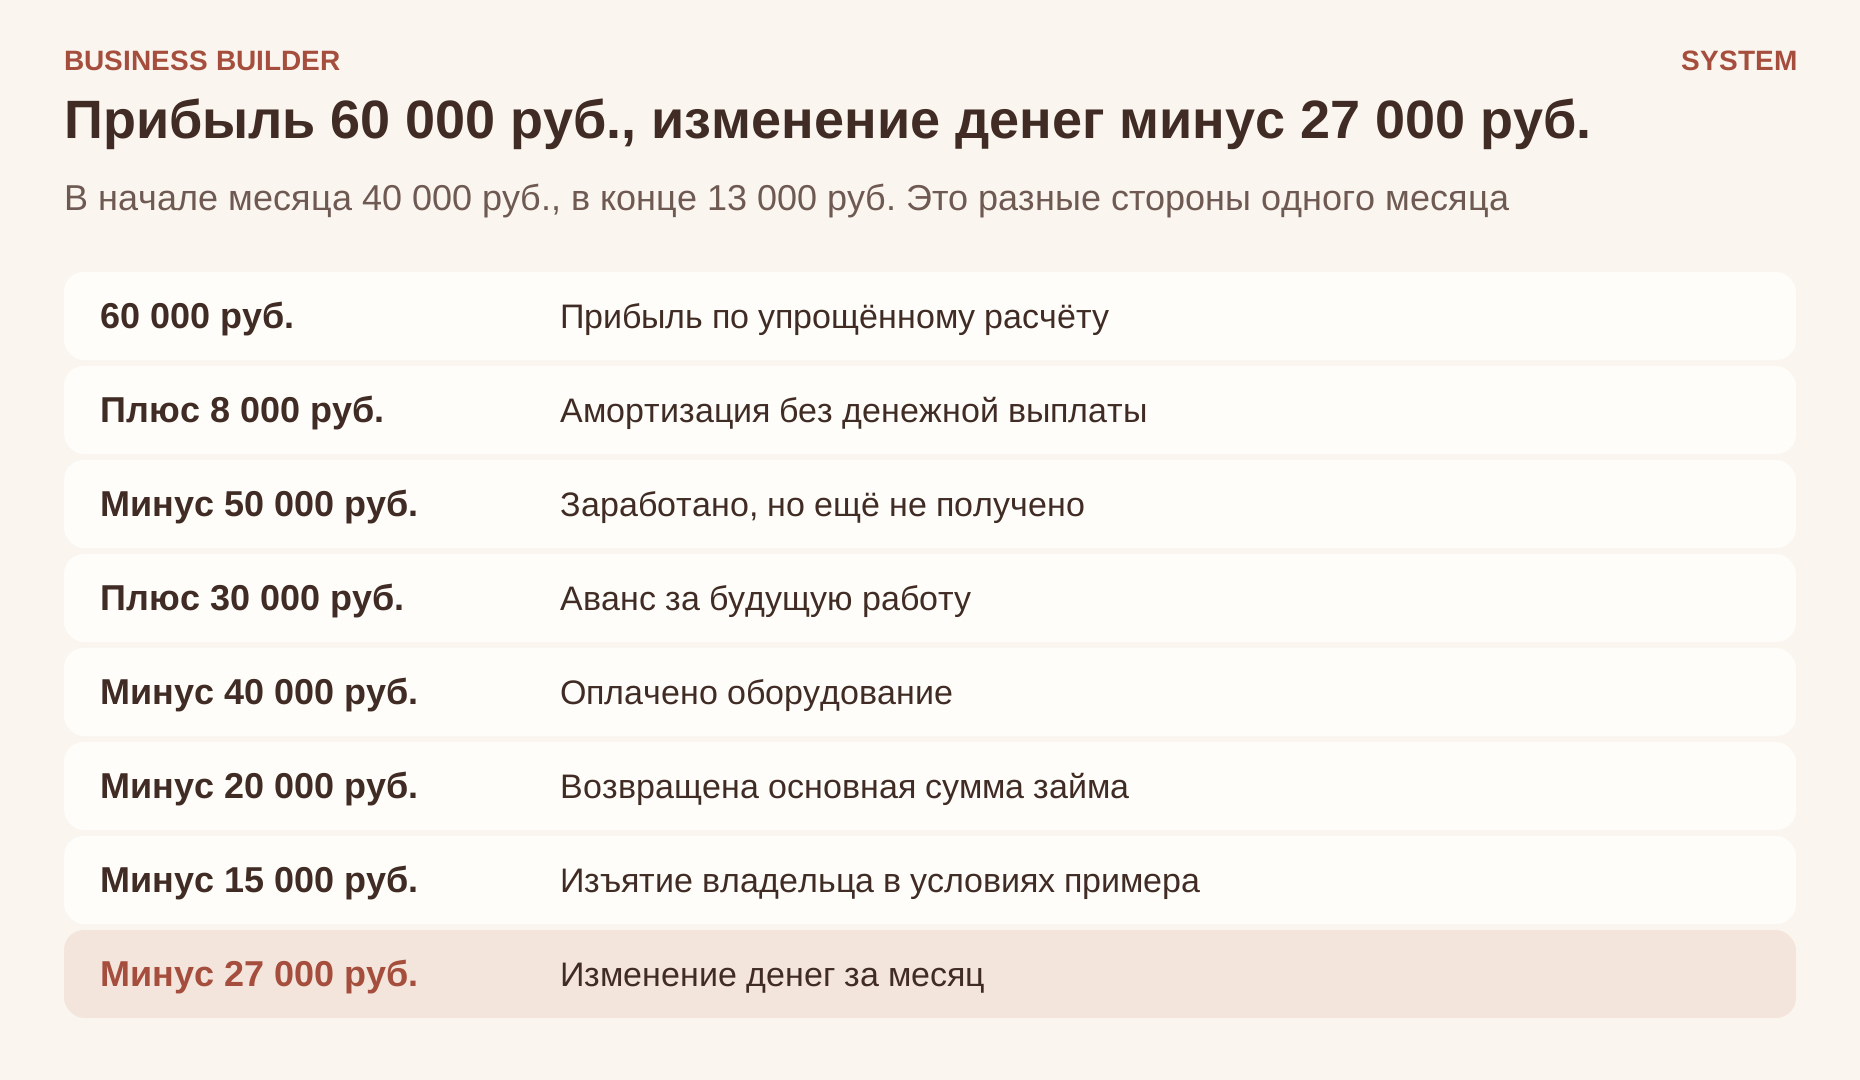
Сведём события вымышленной студии в одну таблицу. Предполагаем, что прочих изменений задолженности и обязательств не было, а все денежные расходы периода, кроме отдельно названных, оплачены.
| Изменение | Влияние на деньги по сравнению с прибылью |
|---|---|
| Прибыль по упрощённому расчёту | 60 000 рублей |
| Амортизация без текущей денежной выплаты | Прибавить 8 000 |
| Заработано, но ещё не получено от клиентов | Вычесть 50 000 |
| Получен аванс за будущую работу | Прибавить 30 000 |
| Оплачено оборудование | Вычесть 40 000 |
| Возвращена основная сумма займа | Вычесть 20 000 |
| Изъятие владельца в условиях примера | Вычесть 15 000 |
| Изменение денег за месяц | Минус 27 000 рублей |
В начале месяца было 40 000 ₽, в конце осталось 13 000 ₽.
В начале месяца было 40 000 рублей, в конце осталось 13 000. Прибыль 60 000 и уменьшение денег на 27 000 не противоречат друг другу: они описывают разные стороны работы.
Можно проверить результат напрямую. Денежные поступления — 100 000 за выполненные услуги и 30 000 аванса. Денежные операционные выплаты — 82 000, то есть расходы 90 000 без амортизации 8 000. Остальные выплаты — 40 000, 20 000 и 15 000. Получаем те же минус 27 000.
Найдите основную причину в своём случае
Если деньги находятся у клиентов, посмотрите на сроки оплаты, комплектность документов, причины задержек и концентрацию задолженности. Рост продаж с длинной отсрочкой может увеличивать потребность в деньгах на выполнение заказов.
Если средства ушли в оборудование или запасы, проверьте, был ли предусмотрен источник финансирования и когда покупка начнёт помогать работе. Нужная инвестиция тоже может создать нехватку денег, если её сделать в неподходящий момент.
Если деньги регулярно изымаются владельцем, сопоставьте изъятия с доступным остатком после ближайших обязательств. Ориентиром не должна быть только выручка месяца. Если много авансов, отдельно оцените, сколько ещё потребуется для выполнения оплаченных будущих работ.
Для компаний с запасами и отсрочками полезно смотреть на оборотный капитал: деньги могут быть связаны в запасах и задолженности. BDC подчёркивает значение управления этими элементами для текущей платёжеспособности.
Не исправляйте все причины одним способом
Повышение цены может помочь низкой прибыльности, но не обязательно устранит задержку оплаты завтра. Кредит способен временно закрыть разрыв, но не делает убыточную услугу выгодной. Новая продажа с крупными предварительными расходами иногда ещё сильнее уменьшает ближайший остаток.
Сначала сформулируйте диагноз на уровне фактов. «Из 150 000 заработанной выручки 50 000 не оплачены». «Оборудование куплено раньше крупного поступления». «Изъятия превышают сумму, свободную после обязательств». Тогда можно выбрать соответствующее действие.
В переговорах об оплате опирайтесь на договорённости и конкретные документы. Для будущих заказов можно обсуждать этапы, предоплату или меньший первый объём. Для уже возникшей задолженности нужны отдельные действия; нельзя задним числом считать новые условия согласованными.
Сделайте две короткие сверки
Раз в месяц смотрите результат работы: заработанная выручка, относящиеся к ней расходы и прибыль по выбранным определениям. Регулярно сверяйте деньги: начальный остаток, фактические поступления, выплаты и конечный остаток.
Разницу объясняйте отдельными событиями, как в таблице. Если объяснение не сходится, ищите пропущенную операцию, ошибку периода или двойной учёт. Не подгоняйте прибыль под банковский остаток.
Такой разбор особенно полезен фрилансеру, который начинает привлекать помощников и брать несколько проектов одновременно. Пока всё держится на одном коротком заказе, различия могут быть незаметны. По мере усложнения работы умение видеть их становится частью управления бизнесом.