
Расчётный счёт под операции малого бизнеса
Как выбрать расчётный счёт для малого бизнеса
Время чтения: 4 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Владельцы небольшого бизнеса, которые выбирают банковское обслуживание под реальные операции.
Содержание
Расчётный счёт стоит выбирать по тому, как будут двигаться деньги и документы. Тариф с нулевой ежемесячной платой может оказаться дорогим при ваших переводах, а удобное приложение — не поддерживать нужную валюту или порядок согласования платежей. Поэтому сначала нужен сценарий операций, затем сравнение условий.
Задача состоит в выборе рабочего банковского обслуживания, а не в поиске абстрактно лучшего банка. Доступность счёта, стоимость и ограничения зависят от страны, статуса бизнеса, деятельности и конкретного договора. Рейтинги и рекламные обещания не заменяют проверки этих условий.
Опишите типичный месяц
Запишите, сколько ожидается входящих платежей, переводов поставщикам, выплат людям и владельцу. Укажите страны, валюты, наличные операции, оплату картами и потребность в дополнительных сервисах. Разделите уже известные операции и предположения.
Отдельно выделите редкие, но важные действия: крупный платёж, возврат клиенту, перевод в другую страну, срочное подтверждение для контрагента. Средняя стоимость месяца не отражает последствий операции, которую банк вообще не сможет выполнить.
Если бизнес только начинается, подготовьте два сценария: небольшой объём и ожидаемый рост. Это позволит увидеть, когда выбранный тариф перестанет подходить, и заранее проверить возможность его изменения.
Проверьте организацию и сам продукт
Убедитесь, с кем именно заключаете договор: банком, платёжной организацией или посредником. Выясните, какой продукт предоставляется, на чьё имя оформляется счёт и какие правила действуют для средств и операций.
В России Банк России предоставляет сервис проверки финансовых организаций, позволяющий уточнять сведения о лицензии и праве работы на финансовом рынке. Для другой страны используйте соответствующий официальный реестр. Проверка статуса не заменяет чтения договора, но помогает установить, с какой организацией вы имеете дело.
Не предполагайте, что личный счёт подходит для предпринимательских операций или что любое приложение с реквизитами является банком. Условия использования и применимые ограничения нужно подтвердить для вашего статуса и деятельности.
Посчитайте полную стоимость
Возьмите действующие условия и рассчитайте свой сценарий: обслуживание, исходящие переводы, валютные операции, наличные, карты, дополнительные пользователи и документы. Уточните лимиты бесплатных действий, минимальные комиссии и стоимость превышения.
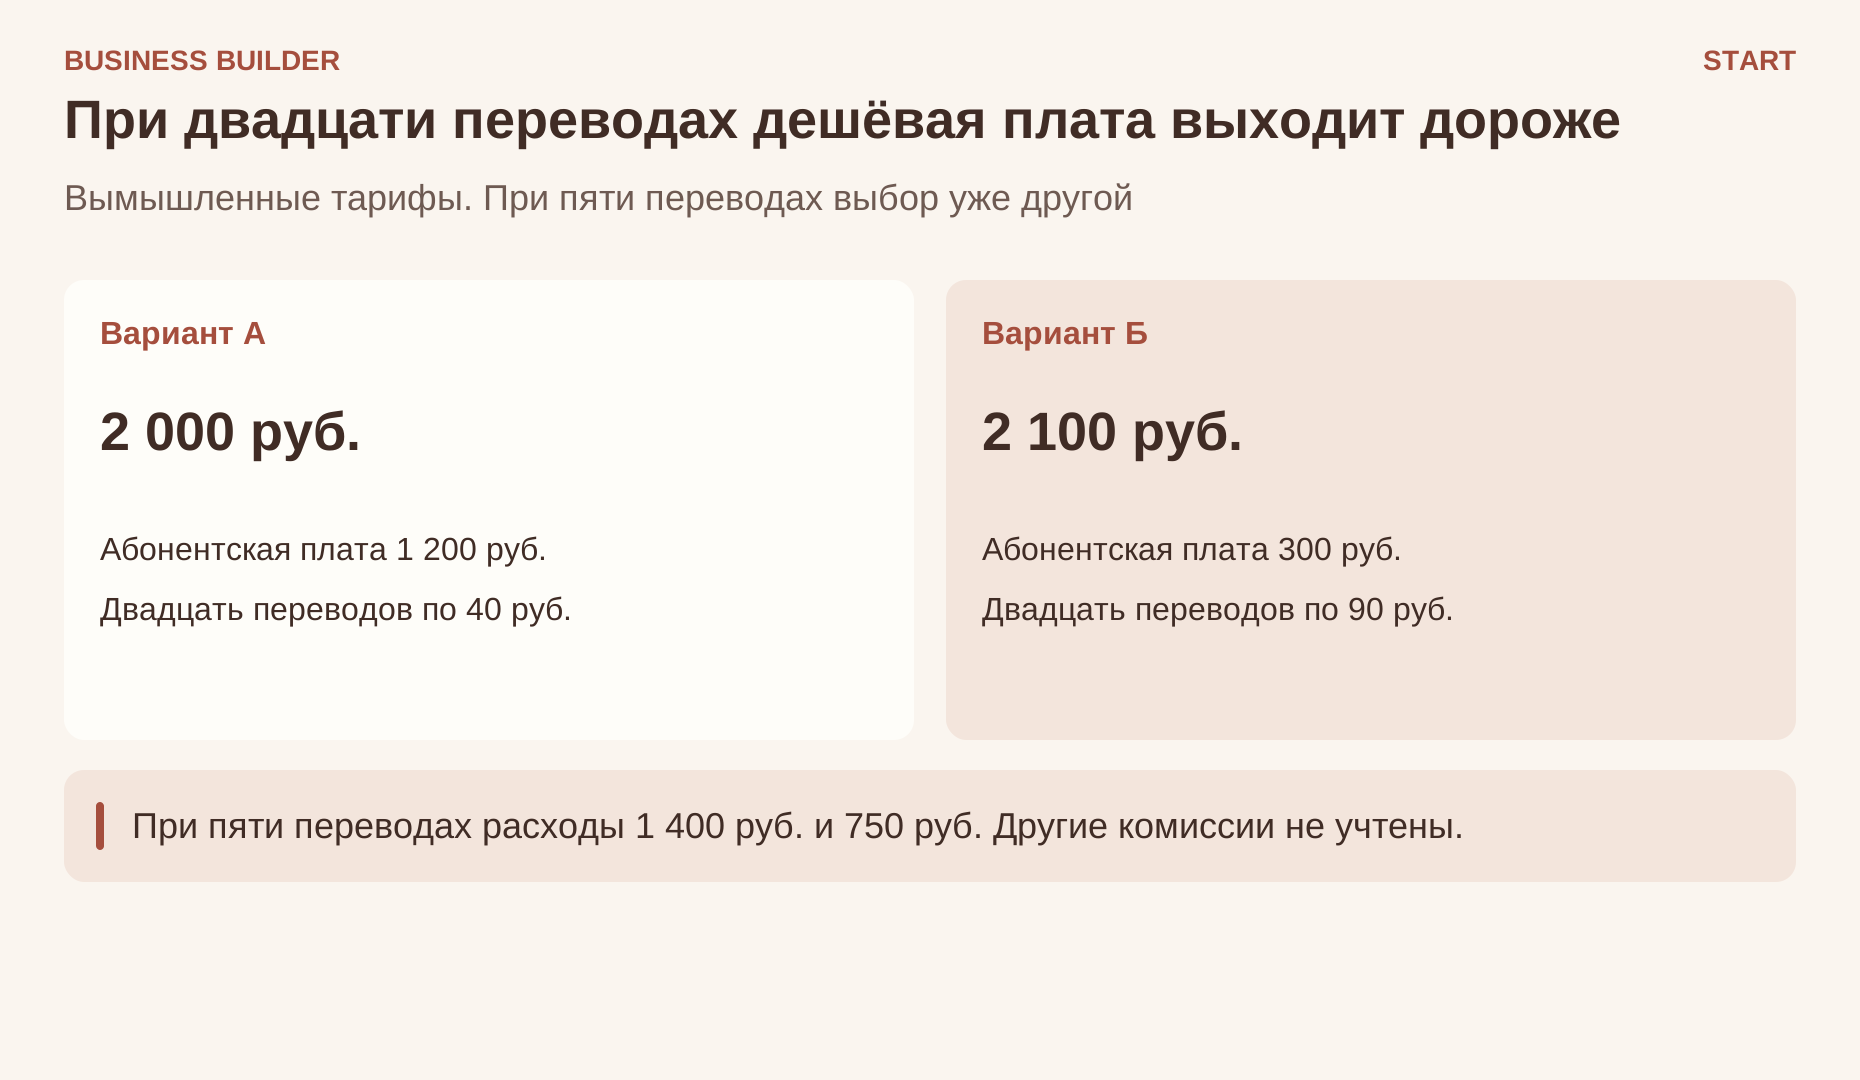
Учебное сравнение вымышленных тарифов: вариант А стоит 1 200 рублей в месяц и 40 рублей за каждый из двадцати переводов. Итог — 2 000 рублей. Вариант Б стоит 300 рублей и 90 рублей за такой перевод, итог — 2 100. При пяти переводах расходы составят соответственно 1 400 и 750 рублей. Выбор меняется вместе со сценарием; другие комиссии здесь не учтены.
Для валютных операций сравнивайте не только явно названную комиссию, но и применяемый курс, дополнительные удержания и порядок возврата неисполненного платежа. Итоговая стоимость должна быть понятна до принятия клиентского обязательства в соответствующей валюте.
- Двадцать переводов
- Вариант А: 1 200 рублей и 40 рублей за перевод, итог 2 000. Вариант Б: 300 рублей и 90 рублей за перевод, итог 2 100.
- Пять переводов
- Расходы 1 400 и 750 рублей. Выбор зависит от сценария. Другие комиссии не учтены. Тарифы вымышлены.
Уточните документы и ограничения операций
Спросите, какие сведения нужны для открытия и дальнейшего обслуживания: описание деятельности, договоры, подтверждение источника средств и другие документы по применимым правилам. Не существует универсального обещания, что у небольшого бизнеса никогда не будет дополнительных запросов.
Проверьте, соответствует ли выбранный банк вашей фактической модели. Иностранные клиенты, посреднические операции, отдельные отрасли и необычные потоки могут требовать дополнительных условий. Описывать деятельность следует точно, а не выбирать удобную формулировку ради прохождения проверки.
Узнайте, куда обращаться при запросе документов, как отслеживается статус и кто вправе общаться с банком. Возможность быстро собрать основания платежа зависит и от вашего документооборота, поэтому сохраняйте связь операции с договором и результатом.
Проверьте управление и повседневную работу
Оцените, кто готовит платёж и кто его подтверждает. Если работают несколько людей, нужны подходящие роли и ограничения доступа. Общий пароль не даёт такого же контроля, как индивидуальные полномочия.
Посмотрите, удобно ли получать выписки, выгружать данные для учёта, находить подтверждения и сверять платежи. Автоматическая интеграция полезна, только если передаёт нужные сведения и не создаёт необнаруженные расхождения.
Уточните рабочие сроки операций, поддержку, доступность подтверждающих документов и порядок смены ответственного. Для бизнеса со срочными обязательствами эти особенности могут быть существеннее небольшой разницы в абонентской плате.
Подготовьте переход и резервный сценарий
Если счёт заменяет существующий, составьте план уведомления клиентов, изменения реквизитов и завершения старых операций. Не закрывайте прежний способ получения денег, пока не разобрались с ожидаемыми поступлениями, возвратами и документами.
Для критичных платежей оцените допустимый резервный способ расчёта. Он должен соответствовать закону, договору и банковским правилам. Резерв не означает попытку обходить ограничения или направлять платежи через чужие счета.
После начала работы сравните фактическую стоимость с расчётом. Возможно, изменились число переводов, состав клиентов или нужные сервисы. Пересмотр тарифа по наблюдаемым операциям полезнее постоянного перехода между рекламными акциями.
Практическое задание
Подготовьте перечень месячных операций и один сценарий роста. Рассчитайте полную стоимость двух подходящих предложений, проверьте официальный статус организации, ограничения и доступы. Отдельно получите ответы по трём операциям, без которых ваш бизнес не сможет выполнить обязательства.