
Разовая подготовка продукта и повторные затраты
Как учитывать разовую подготовку услуги или продукта
Время чтения: 4 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Новичкам, создающим первый продукт, и фрилансерам, которые готовят шаблоны, методику или стандартную услугу.
Содержание
Кому подойдёт: новичкам, создающим первый продукт, и фрилансерам, которые готовят шаблоны, методику или стандартную услугу. Категории Start и System.
Вы потратили неделю на шаблон отчёта и теперь можете делать похожие заказы быстрее. В экономике первого клиента вся неделя выглядит огромным расходом. Если же совсем её исключить, новая услуга кажется прибыльной с первой продажи, хотя вложение ещё не вернулось.
Разовую подготовку полезно показывать отдельно от выполнения каждого заказа. Тогда вы сможете ответить на два вопроса: выгодно ли обслуживать следующего клиента и сколько продаж нужно, чтобы вернуть вложение в сам формат.
Отделите общий актив от индивидуальной работы
К общей подготовке могут относиться разработка шаблона, проверка технологии, запись базовых материалов и создание повторяемой методики. Индивидуальный анализ данных клиента, адаптация и передача результата остаются работой по конкретному заказу.
Не всякая работа, сделанная впервые, автоматически является инвестицией в будущий продукт. Возможно, она нужна только одному клиенту и не будет повторно использована. Тогда её нельзя распределять на воображаемые будущие продажи только ради привлекательной себестоимости.
Спросите, что именно сохраняется после заказа, кому принадлежит этот результат и можно ли законно использовать его снова. Материалы клиента, его данные и созданные специально для него решения не всегда доступны для дальнейшего применения.
Запишите деньги и время отдельно
Предположим, подготовка потребовала 12 000 ₽ внешних расходов и двадцати часов собственного труда. Для анализа час оценён в 1 000 ₽. Денежное вложение — 12 000 ₽, общая расчётная стоимость подготовки — 32 000 ₽.
Эти суммы отвечают на разные вопросы. Первую нужно профинансировать деньгами. Вторая помогает понять, оправдан ли формат с учётом вашего труда. Если смотреть только на первую, можно недооценить месяцы самостоятельной разработки. Если считать вторую реальным долгом со счёта, возникнет другая ошибка.
В материалах SBA о стартовых затратах предлагается разделять разовые и регулярные расходы. Для этой статьи важен сам принцип структуры; правила американского учёта и налогообложения на ваш проект не переносятся.
Посчитайте вклад следующего заказа
Допустим, стандартная услуга продаётся за 8 000 ₽. На каждый заказ нужны 3 000 ₽ внешних расходов и два часа вашего труда по той же оценке. После этих затрат остаётся 3 000 ₽ до общих расходов, налогов и возврата подготовки.
Чтобы покрыть расчётные 32 000 ₽ подготовки только этим остатком, нужно одиннадцать таких заказов: десять дадут 30 000 ₽, одиннадцать — 33 000 ₽. Это упрощённый порог при неизменных условиях. Он не означает, что одиннадцать клиентов уже существуют или что общие расходы можно игнорировать в полном плане.
Для денежной окупаемости потребуется отдельный расчёт по фактическим выплатам. Если собственное вознаграждение действительно выплачивается, оно становится денежным расходом в соответствующие даты. Не меняйте способ учёта труда в середине сравнения.
Не прячьте неопределённость в плановом количестве
Можно разделить 32 000 ₽ на ожидаемое число продаж и получить долю подготовки в каждой. При пяти продажах это 6 400 ₽, при десяти — 3 200 ₽, при двадцати — 1 600 ₽.
Все три числа арифметически правильны. Но их полезность зависит от обоснованности объёма. Если двадцать продаж взяты только потому, что так получается красивая себестоимость, расчёт создаёт ложную уверенность.
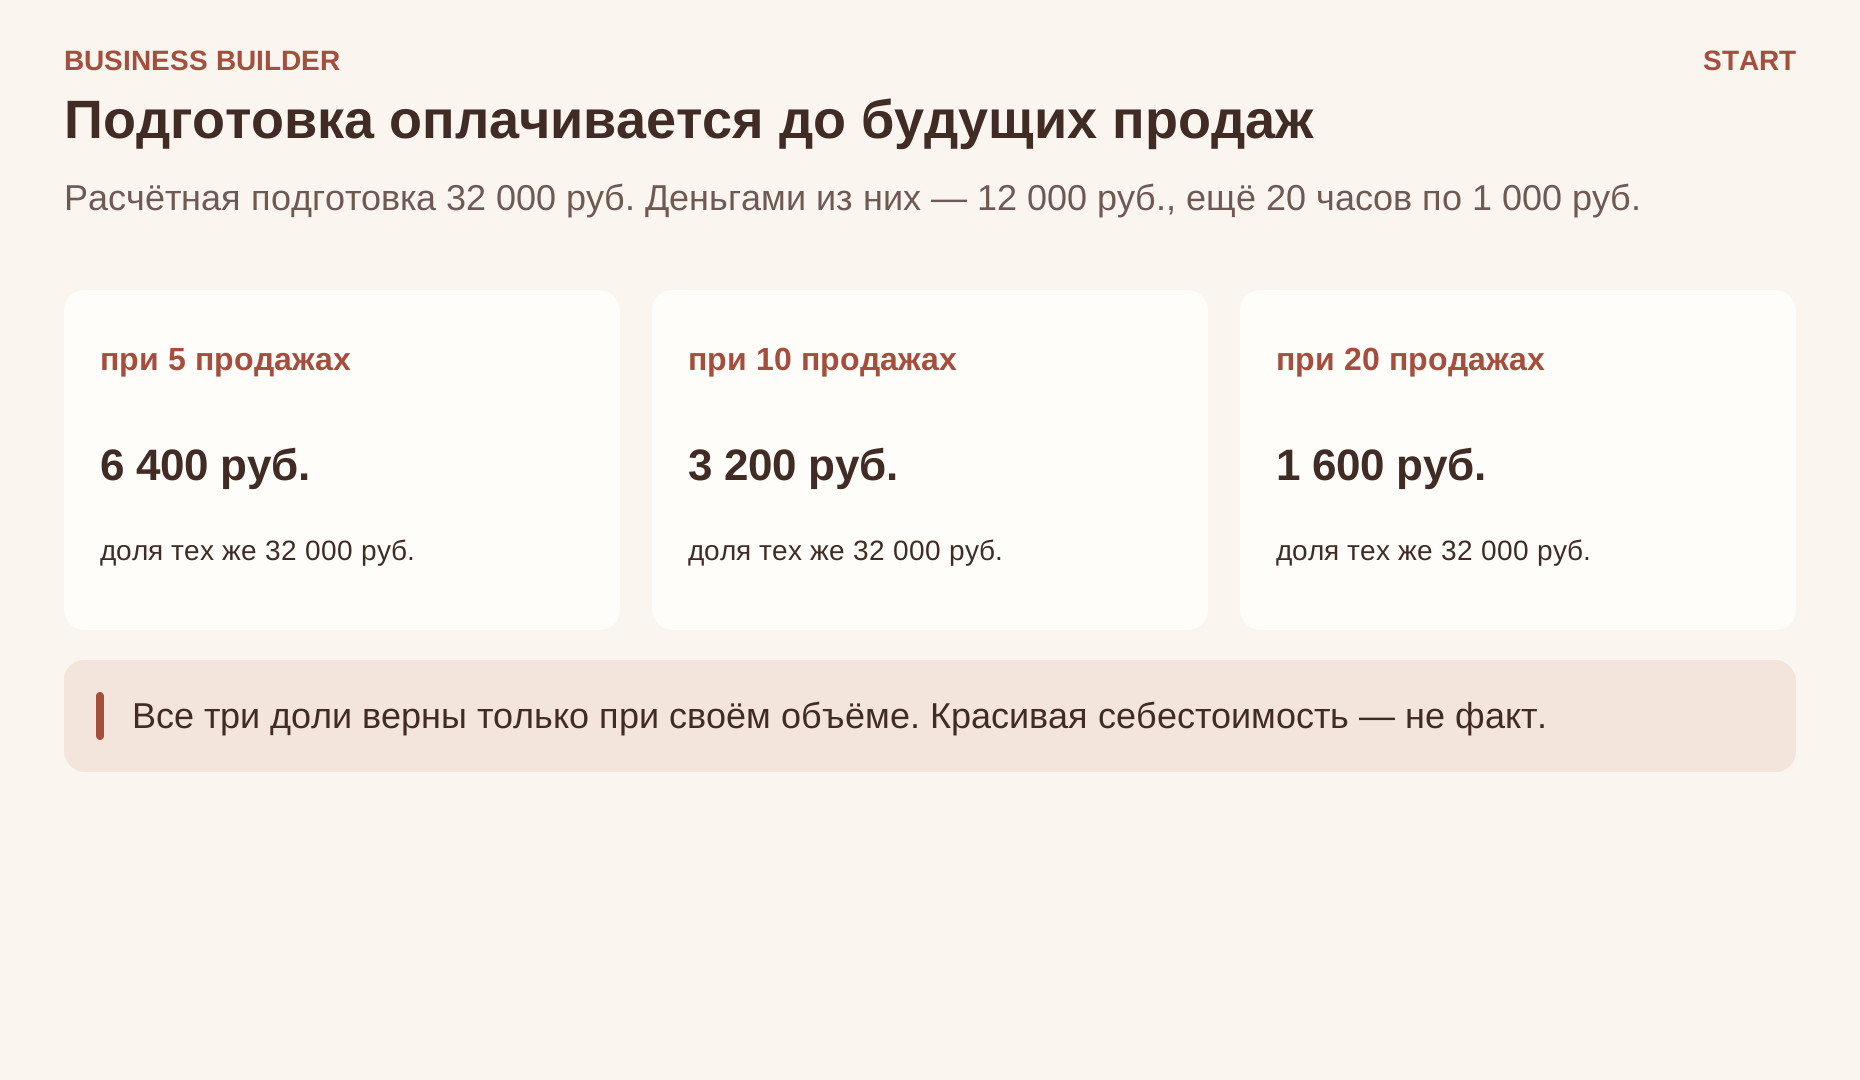
- Подготовка
- деньгами 12 000 ₽ и 20 часов по 1 000 ₽. Расчётная стоимость 32 000 ₽. Это не долг со счёта.
- Доля на продажу
- при 5 продажах 6 400 ₽, при 10 — 3 200 ₽, при 20 — 1 600 ₽.
Все три доли арифметически верны только при своём объёме. Десять заказов по остатку 3 000 ₽ дают 30 000 ₽, одиннадцать — 33 000 ₽, и этих клиентов ещё нет.
Покажите несколько сценариев и оставьте общую сумму вложения видимой. С ростом фактических продаж обновляйте картину. Не выдавайте первоначальное распределение за неизменную стоимость продукта.
Сравните разработку с более короткой проверкой
Прежде чем вкладывать двадцать часов в универсальный шаблон, попробуйте выполнить один ограниченный заказ вручную или собрать только необходимую часть. Возможно, клиенты ценят другой результат и половина подготовленного инструмента не понадобится.
Но ручной формат тоже имеет предел. Если ключевое обещание состоит в скорости, автоматическом обновлении или одновременной работе многих людей, вручную вы проверите лишь часть модели. Назовите, какое свойство требует технического подтверждения до продажи.
Разделите подготовку на этапы с решениями между ними. Например, сначала проверить доступность данных, затем выполнить один сценарий, затем улучшать повторяемость. Это позволяет увеличивать вложение по мере появления оснований.
Пересматривайте будущее независимо от прошлого
После вложения возникает соблазн продолжать: «Мы уже столько сделали, нужно отбить». Но решение о следующем шаге зависит от будущих затрат и возможностей. Потраченные часы не вернутся от того, что вы добавите ещё один ненужный модуль.
При этом прошлые вложения остаются в отчёте о результате проекта. Их не нужно стирать. Просто разделите оценку всей истории и выбор следующего действия — общий принцип, который используется при анализе релевантных затрат.
Возьмите одну готовящуюся услугу и составьте три строки: разовая подготовка, выполнение одного заказа и обслуживание после него. Для каждого укажите деньги, часы и основания оценки. Затем определите ближайшую проверку, после которой вы либо продолжите подготовку, либо измените замысел. Так инвестиция в методику станет управляемой частью запуска.