
Первый снег не читает ваше расписание
Как устроить бизнес: шиномонтаж, процессы, расходы и проверка идеи
Время чтения: 18 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
В сезон возле шиномонтажа очередь, а работа кажется хорошо стандартизированной: принять машину, заменить комплект, проверить и выдать. Возникает соблазн умножить цену на поток автомобилей и быстро решить вопрос с будущей прибылью. Особенно убедительно расчёт выглядит в первый день, когда погода неожиданно напомнила всем о календаре.
Потом пик заканчивается, а аренда — нет. Во время самого пика мастер устает, один диск требует дополнительного внимания, клиент опаздывает, следующий уже приехал. Вы будете управлять не просто заменой колёс, а сезонной мощностью, безопасностью и ожиданиями людей, которые почему-то все решили сделать одну и ту же работу сегодня.
Границы сценария: Стационарный шиномонтаж легковых автомобилей с сезонной сменой и согласованным перечнем ремонтных операций. Хранение колёс считается отдельно и в базовую выручку не включено.
Сезон нужно считать целиком
Постройте календарь года с пиками, обычными неделями и техническими паузами. Учебный прибыльный месяц не превращайте в двенадцать одинаковых. Сезонная команда, подготовка оборудования и резерв денег должны существовать до резкого роста обращений.
Продумайте услуги вне пика только в пределах компетенции и реального спроса. Дополнительная вывеска сама по себе не создаёт загрузку. Хранение колёс, например, требует помещения, маркировки, ответственности и отдельной экономики; его нельзя считать бесплатным способом привязать клиента.
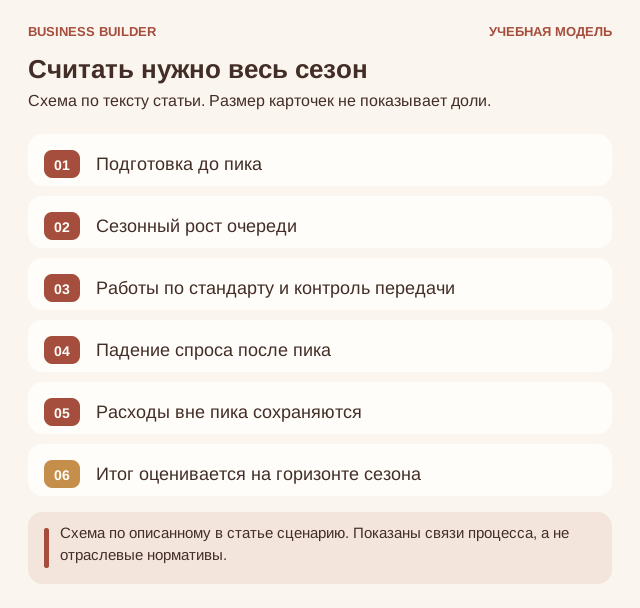
Считать нужно весь сезон: Подготовка до пика, Сезонный рост очереди, Работы по стандарту и контроль передачи, Падение спроса после пика. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
При записи важно знать, что приедет
Уточните автомобиль, размеры и особенности колёс, состав операции, состояние комплекта и необходимость дополнительных работ. Разные заказы занимают неодинаковое время. Когда все записаны в одинаковое короткое окно, график заранее содержит обещание, которое трудно выполнить.
Сообщите цену и возможные основания её изменения до приезда, окончательный объём подтвердите при осмотре. Информация об услуге и порядок оформления должны соответствовать действующим правилам ремонта и обслуживания. [1] На месте клиент должен узнавать факты о своём заказе, а не новую версию прайса.
Скорость появляется после стандарта
Сначала обеспечьте безопасную технологию для конкретного автомобиля, инструмента и операции. Допуск сотрудника, исправность оборудования и технические инструкции важнее рекорда по числу машин. Универсальные параметры затяжки и давления в статье не заменяют документацию.
Разделите подготовку, выполнение и контроль так, чтобы действия не терялись в очереди. Отметка о проверке имеет автора. Когда торопятся все, особенно полезен порядок, в котором следующий этап не начинается раньше подтверждения предыдущего.
Осмотр предотвращает разговор о старой царапине
При приёмке фиксируйте видимое состояние дисков и шин, комплектность и существенные ограничения. Выявленные повреждения обсуждайте до работы. Для спорного или небезопасного случая нужен квалифицированный вывод и согласованный вариант дальнейших действий.
Не обещайте ремонт любого повреждения ради сохранения заказа. Условия технической допустимости определяются профессионально. Клиент может расстроиться из-за отказа, но это не основание выдавать заведомо неподходящий результат под видом услуги.
Очередь требует информации, а не надежды
Покажите человеку реальное время ожидания и порядок записи. При задержке свяжитесь заранее. Живая очередь и запись могут сосуществовать только при понятных правилах; иначе каждый посетитель уверен, что именно его незаметно отодвинули.
Оставьте возможность для сложного заказа и контрольной проверки. Максимальная запись без резерва кажется высокой эффективностью, пока один сбой не переносится на весь день. Потерянное доверие потом приходится возвращать не только скидкой, но и объяснением, почему в прошлый раз никто ничего не знал.
Передача колёс — отдельная проверка
Сверьте комплект, упаковку, маркировку и то, что возвращается клиенту. Если подключается хранение, оформите отдельную идентификацию, состояние, место и условия выдачи. Четыре похожих колеса перестают быть очевидными, когда таких комплектов становится несколько сотен.
Не связывайте чужие вещи с памятью одного сотрудника. История заказа и контактные сведения хранятся с ограничением доступа. [2] При выдаче важно подтвердить получателя и комплект, а не просто найти мешки, которые примерно соответствуют описанию.
Сезонный сотрудник не должен учиться на клиенте
Подбор и обучение проводите заранее. Проверьте практические навыки на согласованном безопасном сценарии, правила работы с оборудованием и способность фиксировать отклонения. В пиковый день руководитель уже не сможет спокойно объяснить всё с нуля.
Оплата должна поддерживать качество, а не только количество. Учитывайте подтверждённые переделки и соблюдение процесса без автоматического обвинения исполнителя. Для команды нужен график отдыха и подмены: уставший человек не становится точнее от того, что очередь смотрит на него с надеждой.
Следующий сезон начинается после этого
После пика разберите записи, длительность операций, отказы, возвраты и загрузку по дням. Определите, где помогла предварительная запись, а где подвела поставка расходников. Отделите реальный спрос от ажиотажа одной погодной недели.
Соберите понятное предложение для следующего визита и разрешённый порядок напоминания клиентам. Не отправляйте рекламные сообщения только потому, что номер однажды понадобился для заказа. Хороший повторный визит начинается с качества предыдущего, а напоминание лишь помогает выбрать удобное время.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Стационарный шиномонтаж легковых автомобилей с сезонной сменой и согласованным перечнем ремонтных операций. Хранение колёс считается отдельно и в базовую выручку не включено. Единица расчёта — завершённый заказ автомобиля. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 700 |
| Средняя цена единицы | 2 600 ₽ |
| Выручка: количество × цена | 1 820 000 ₽ |
| Сдельная работа с начислениями — на весь объём | 595 000 ₽ |
| Материалы, платежи и переменные расходы — на весь объём | 175 000 ₽ |
| Вклад после переменных затрат | 1 050 000 ₽ |
| Помещение и содержание | 130 000 ₽ |
| Администрирование и дежурная команда | 350 000 ₽ |
| Обслуживание, реклама и программы | 100 000 ₽ |
| Вознаграждение руководителя — функция владельца | 80 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 390 000 ₽ |
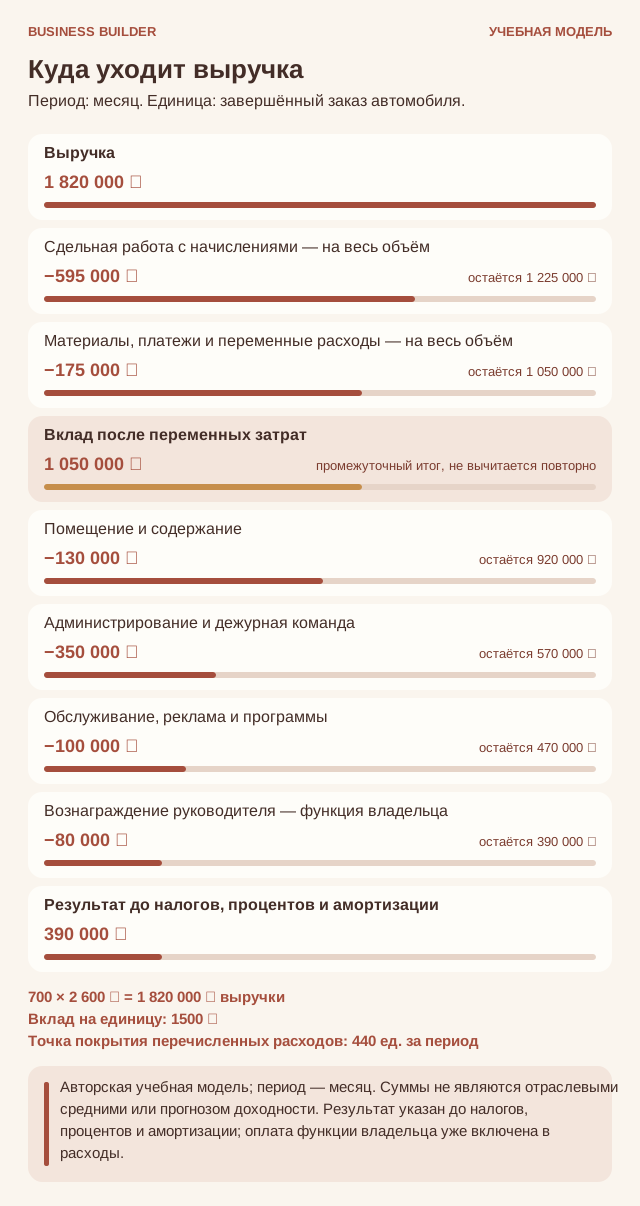
Учебная экономика: шиномонтаж. Выручка 1 820 000 ₽, вклад 1 050 000 ₽, операционный результат 390 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 1 500 ₽ после переменных затрат: 2 600 ₽ − 1 100 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 660 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 390 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 80 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 440 единиц за период: 660 000 ₽ / 1 500 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 1 000 единицам; порог занимает примерно 44% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 700 | 560 | 700 |
| Выручка | 1 820 000 ₽ | 1 456 000 ₽ | 1 820 000 ₽ |
| Переменные / производственные затраты | 770 000 ₽ | 616 000 ₽ | 847 000 ₽ |
| Постоянные расходы | 660 000 ₽ | 660 000 ₽ | 660 000 ₽ |
| Результат до налогов, процентов и амортизации | 390 000 ₽ | 180 000 ₽ | 313 000 ₽ |
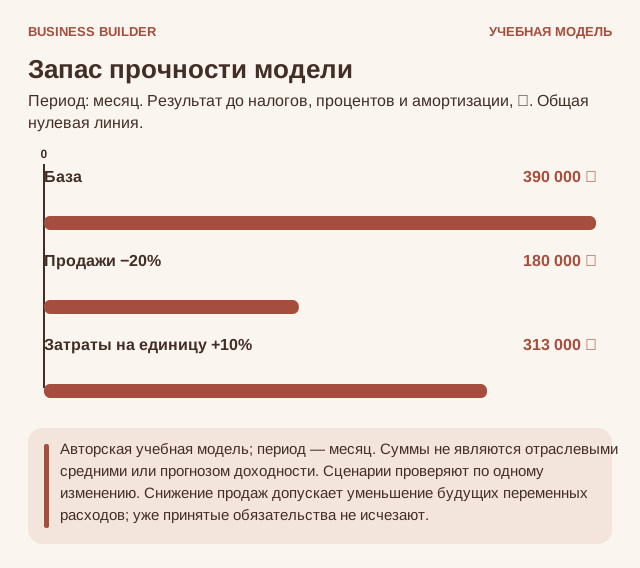
Сценарии для бизнеса «шиномонтаж»: База: 390 000 ₽; Продажи −20%: 180 000 ₽; Затраты на единицу +10%: 313 000 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 560 единиц результат становится 180 000 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 313 000 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит 208 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Оборудование и подготовка постов | 2 600 000 ₽ |
| Подготовка команды и запуск | 180 000 ₽ |
| Депозит и расходники | 200 000 ₽ |
| Оборотный резерв | 1 000 000 ₽ |
| Всего по учебному сценарию | 3 980 000 ₽ |
Итого в сценарии требуется 3 980 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Модель показывает отдельный учебный месяц, а не средний месяц года. Годовой денежный план должен сохранить аренду, базовую команду и обслуживание в период низкой загрузки. Деньги за отдельное хранение относятся к собственному периоду услуги и обязательствам.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 1 500 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Проверьте выбранную локацию, безопасную организацию поста и техническую готовность команды до сезона. Финансовую модель составьте на год, отдельно выделив пиковый месяц из примера. Назначьте минимальный остаток, который нельзя изъять после удачной недели.
На первых заказах измеряйте не рекордное, а устойчивое время с осмотром, согласованием и контролем. Расширяйте запись только тогда, когда этот цикл повторяется без сокращения безопасности.
Что в этом бизнесе действительно стоит построить
Хороший шиномонтаж помогает человеку пройти сезонную задачу без лишнего ожидания и тревоги. Владелец строит для этого график, компетенцию и контроль. Погоду он не заказывает, зато может сделать так, чтобы её очередной сюрприз не стал сюрпризом для всей команды.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Подготовить сезон | До роста обращений |
| 02 | Принять запись | При запросе |
| 03 | Осмотреть комплект | До работы |
| 04 | Выполнить операцию | Каждый заказ |
| 05 | Проверить выдачу | До передачи автомобиля |
| 06 | Управлять очередью | В течение смены |
| 07 | Передать комплект на хранение | Только при отдельной услуге |
| 08 | Разобрать итоги сезона | После пика |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Подготовить сезон
Когда: До роста обращений. Ответственный: Владелец.
Объект / заказ / период: ____________________ Дата: __________
- Составить календарь пиков и слабых недель.
- Проверить оборудование по инструкциям и графику обслуживания.
- Подтвердить основной состав и подмену.
- Провести практическую проверку навыков.
- Подготовить расходники по сроку пополнения.
- Проверить запись, прайс и клиентские сообщения.
- Оставить денежный резерв на период после пика.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Принять запись
Когда: При запросе. Ответственный: Администратор.
Объект / заказ / период: ____________________ Дата: __________
- Уточнить автомобиль и параметры комплекта.
- Записать нужную операцию и известные особенности.
- Оценить подходящий временной интервал.
- Сообщить цену и порядок изменения объёма.
- Подтвердить дату, адрес и контакт.
- Не обещать технически неподходящую работу.
- Отправить задачу исполнителю до прибытия.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Осмотреть комплект
Когда: До работы. Ответственный: Мастер.
Объект / заказ / период: ____________________ Дата: __________
- Сверить автомобиль и заказ.
- Зафиксировать состояние дисков, шин и комплектность.
- Выявить существенные повреждения.
- Проверить техническую допустимость операции.
- Согласовать выявленные изменения объёма.
- Не принимать опасный ремонт без подтверждённого решения.
- Сохранить результат осмотра в карточке.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Выполнить операцию
Когда: Каждый заказ. Ответственный: Допущенный мастер.
Объект / заказ / период: ____________________ Дата: __________
- Использовать документацию для конкретного автомобиля и оборудования.
- Проверить безопасное положение и рабочую зону.
- Соблюдать утверждённую последовательность.
- Не подменять параметры универсальными значениями из памяти.
- Остановить работу при выявленном отклонении.
- Передать результат на предусмотренный контроль.
- Записать выполненные работы и материалы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Проверить выдачу
Когда: До передачи автомобиля. Ответственный: Контролёр.
Объект / заказ / период: ____________________ Дата: __________
- Выполнить технический контроль по процедуре.
- Проверить полноту согласованных операций.
- Сверить возвращаемый комплект и принадлежности.
- Передать рекомендации специалиста и документы.
- Показать существенные замечания без сокрытия.
- Закрыть согласованные расчёты.
- Зафиксировать проверившего и время выдачи.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Управлять очередью
Когда: В течение смены. Ответственный: Администратор.
Объект / заказ / период: ____________________ Дата: __________
- Сверять фактическое время с записью.
- Отделять живую очередь по опубликованным правилам.
- Сообщать о задержке заранее.
- Не сокращать контроль ради следующего клиента.
- Оставлять место для сложных отклонений.
- Подтверждать подмену и рабочие перерывы.
- Записывать причины срыва графика.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Передать комплект на хранение
Когда: Только при отдельной услуге. Ответственный: Ответственный хранения.
Объект / заказ / период: ____________________ Дата: __________
- Оформить согласованные условия хранения.
- Присвоить комплекту уникальный идентификатор.
- Зафиксировать состояние и комплектность.
- Проверить подходящее место и условия.
- Разделить вещи разных клиентов.
- Установить порядок выдачи уполномоченному получателю.
- Посчитать хранение отдельно от шиномонтажа.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Разобрать итоги сезона
Когда: После пика. Ответственный: Владелец.
Объект / заказ / период: ____________________ Дата: __________
- Сверить выполненные заказы и фактическую цену.
- Посчитать отказы, переделки и ожидание.
- Выделить прибыль пиковых и обычных дней.
- Учесть сезонную подготовку и будущий простой.
- Проверить состояние оборудования и запаса.
- Изменить запись, обучение или ассортимент по фактам.
- Не изымать резерв слабого периода как прибыль сезона.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: завершённый заказ автомобиля; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: сдельная работа с начислениями; материалы, платежи и переменные расходы.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: завершённый заказ автомобиля. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 700 | |
| Средняя фактическая цена | 2 600 ₽ | |
| Выручка после возвратов | 1 820 000 ₽ | |
| Сдельная работа с начислениями | 595 000 ₽ | |
| Материалы, платежи и переменные расходы | 175 000 ₽ | |
| Вклад после переменных расходов | 1 050 000 ₽ | |
| Помещение и содержание | 130 000 ₽ | |
| Администрирование и дежурная команда | 350 000 ₽ | |
| Обслуживание, реклама и программы | 100 000 ₽ | |
| Вознаграждение руководителя — функция владельца | 80 000 ₽ | |
| Результат до налогов, процентов и амортизации | 390 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Официальное опубликование. Постановление Правительства РФ от 29.05.2025 № 780 о правилах технического обслуживания и ремонта автомототранспортных средств. Перед применением проверяется действующая редакция и изменения.
[2] Роскомнадзор. Портал персональных данных: уведомление об обработке персональных данных.