
Клиент держит пистолет. Ответственность держите вы
Как устроить бизнес: автомойка самообслуживания, процессы, расходы и проверка идеи
Время чтения: 18 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
На автомойке самообслуживания покупатель сам выполняет заметную часть работы. Вы предоставляете место, оборудование и программы, а он решает, сколько времени потратить на любимый автомобиль. На расстоянии это выглядит как удачная инженерная договорённость: минимум ручного труда и понятная оплата использования.
Вблизи появляются другие роли. Нужно убрать пост, восстановить платёж, проверить оборудование, решить вопрос со стоками и объяснить человеку, почему программа не запустилась. Самообслуживание убирает мойщика из каждой операции, но не отменяет эксплуатацию объекта. Особенно хорошо это понимаешь, когда неисправность обнаруживается в тот момент, когда поток автомобилей наконец стал приличным.
Границы сценария: Стационарная автомойка самообслуживания на несколько постов. Строительство и эксплуатация рассматриваются только после проверки участка, инженерии и условий водоотведения.
Участок важнее красивой схемы доходности
Проверьте законность выбранного использования, подъезд, видимость, возможность очереди без опасного конфликта с движением и ограничения соседства. Поток машин мимо участка не равен числу людей, которые могут удобно заехать. Проедьте реальный маршрут с разных направлений.
До покупки оборудования получите профильную оценку воды, электричества, водоотведения и проектных решений. Состав обязательных согласований зависит от участка и проекта; универсального комплекта для любой мойки здесь нет. Не принимайте отсутствие явного запрета за подтверждение возможности строительства.
Вода должна иметь законный маршрут в обе стороны
Поступление воды — только половина инженерной задачи. Специалисты должны определить допустимую систему обращения со стоками, требования принимающей организации и необходимые сооружения. Договорённости с поставщиком оборудования не заменяют условий водоотведения конкретного объекта.
Не стройте модель на произвольном сливе, а экологические обязанности — на устном обещании «все так делают». Затраты на проект, обслуживание и подтверждение работоспособности включаются в бизнес. Технические и обязательные требования к выбранному оборудованию проверяются по конкретной категории и документации. [1]
Пост должен объяснять себя без менеджера
Клиенту нужны понятные программы, тариф, начало и завершение списания, ограничения и контакт помощи. Проверьте читаемость панели и инструкции в реальных условиях. Человек стоит с водой и телефоном, поэтому сложное меню не становится удобным от современного дизайна.
Информация об услуге и порядок обращения с претензией должны быть доступны до оплаты. [2] Не обещайте одинаковый результат за фиксированное короткое время для любого автомобиля. Вы продаёте корректно работающий сервис с определёнными условиями, а не способность клиента мгновенно освоить незнакомое оборудование.
Чистота поста влияет на следующую продажу
Грязный пол, мусор, неудобный шланг и неисправная насадка снижают ценность даже хорошо работающей программы. Установите маршрут осмотра, уборки и передачи замечаний. Очередь автомобилей не освобождает объект от безопасной эксплуатации.
Для применяемых средств и оборудования нужны инструкции, подготовленные исполнители и средства защиты. Не меняйте состав химии или настройки произвольно ради экономии. Небольшое снижение себестоимости не имеет смысла, если увеличивает риск повреждения имущества или небезопасной работы.
Техническая готовность измеряется доступностью
Ведите состояние каждого поста: открыт, ограничен, на обслуживании, ждёт деталь. Проданные мойки сопоставляйте с реально доступной мощностью, а не с паспортным числом постов. Система, которая половину пика ждала перезапуска, не использовала весь свой потенциал.
Заранее согласуйте сервис, сроки запасных частей и порядок безопасной остановки. Дежурный должен понимать границы самостоятельных действий. Не поручайте клиенту ремонтировать оборудование или вскрывать платёжный узел, даже если это кажется самым быстрым способом вернуть его деньги в работу.
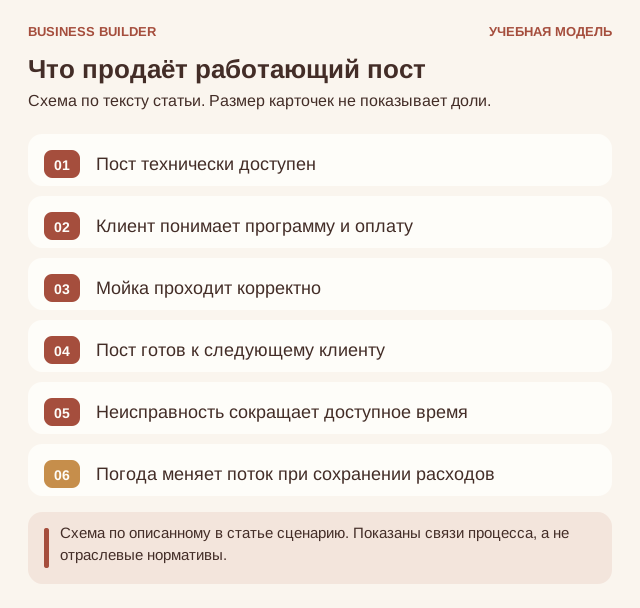
Что продаёт работающий пост: Пост технически доступен, Клиент понимает программу и оплату, Мойка проходит корректно, Пост готов к следующему клиенту. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Погода меняет поток, но не отменяет расходы
Посмотрите на сезонность и последовательность дней, а не только на среднюю выручку. Погодные условия влияют на желание пользоваться мойкой и на эксплуатационный режим. Конкретные технические ограничения определяет проект и производитель, не универсальная температура из бизнес-плана.
Заложите время обслуживания и слабые периоды в денежный календарь. При проектировании сравните несколько вариантов масштаба: больше постов означает не только возможный доход, но и дополнительные первоначальные обязательства. Первая удачная очередь не доказывает, что участок способен окупить любой размер строительства.
Жалобу нужно привязать к фактам операции
При обращении уточните пост, время, оплату, выбранную программу и наблюдаемую проблему. Сверьте доступные данные и техническое состояние. Не начинайте с предположения, что клиент неправильно нажал кнопку: даже если это так, инструкция могла не помочь ему действовать иначе.
При заявлении о повреждении сохраните факты, ограничьте дальнейшее использование сомнительного поста и организуйте компетентную проверку. Расчёты и решение фиксируются. После восстановления протестируйте систему безопасным предусмотренным способом, а не открывайте продажу только потому, что сообщение об ошибке исчезло.
Вторая площадка повторит все слабые решения первой
Прежде чем расширяться, соберите паспорт эксплуатации, график обслуживания, реестр происшествий и фактическую экономику. Разделите управляющую функцию и ремонтную компетенцию. Владелец не должен быть единственным человеком, знающим, где находится нужный выключатель и кому звонить.
Проверьте, какая часть результата связана именно с локацией. Хороший участок нельзя автоматически воспроизвести на другом конце города. Масштабировать стоит процесс и подтверждённую модель выбора места, а не фотографию красивых постов в часы максимальной загрузки.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Стационарная автомойка самообслуживания на несколько постов. Строительство и эксплуатация рассматриваются только после проверки участка, инженерии и условий водоотведения. Единица расчёта — оплаченная мойка автомобиля. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 4 200 |
| Средняя цена единицы | 320 ₽ |
| Выручка: количество × цена | 1 344 000 ₽ |
| Вода, энергия, химия и переменные расходы — на весь объём | 420 000 ₽ |
| Платежи и расходные элементы — на весь объём | 84 000 ₽ |
| Вклад после переменных затрат | 840 000 ₽ |
| Участок и содержание | 180 000 ₽ |
| Дежурство, уборка и контроль | 330 000 ₽ |
| Обслуживание, связь и прочие расходы | 180 000 ₽ |
| Вознаграждение руководителя — функция владельца | 90 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 60 000 ₽ |
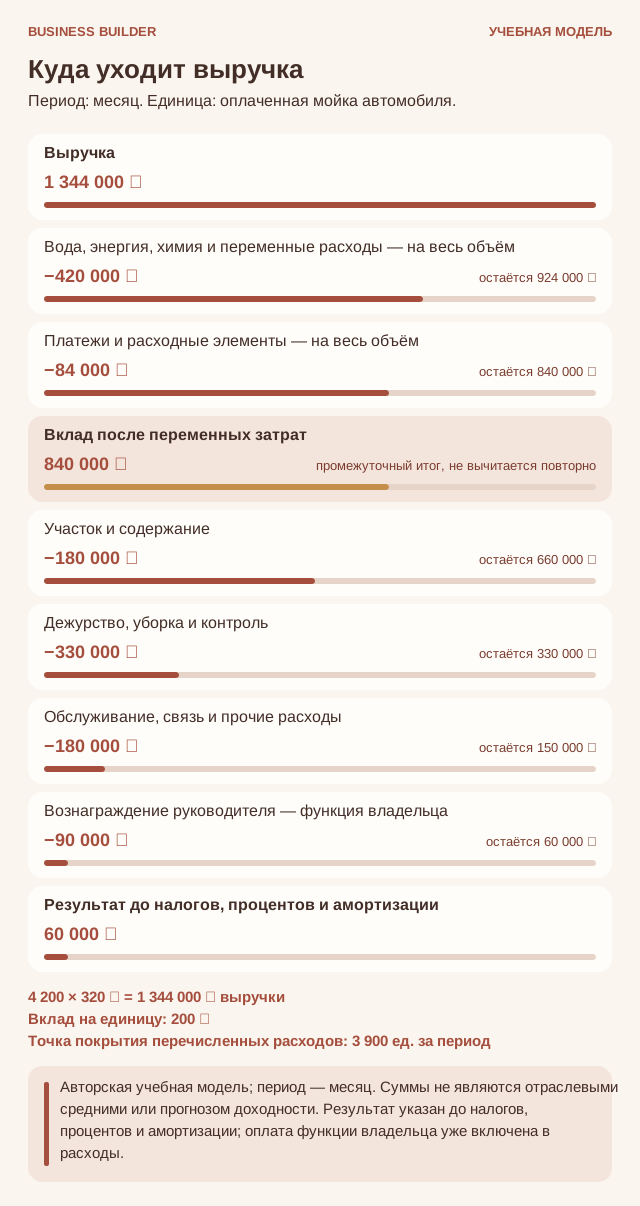
Учебная экономика: автомойка самообслуживания. Выручка 1 344 000 ₽, вклад 840 000 ₽, операционный результат 60 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 200 ₽ после переменных затрат: 320 ₽ − 120 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 780 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 60 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 90 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 3 900 единиц за период: 780 000 ₽ / 200 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 6 000 единицам; порог занимает примерно 65% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 4 200 | 3 360 | 4 200 |
| Выручка | 1 344 000 ₽ | 1 075 200 ₽ | 1 344 000 ₽ |
| Переменные / производственные затраты | 504 000 ₽ | 403 200 ₽ | 554 400 ₽ |
| Постоянные расходы | 780 000 ₽ | 780 000 ₽ | 780 000 ₽ |
| Результат до налогов, процентов и амортизации | 60 000 ₽ | -108 000 ₽ | 9 600 ₽ |
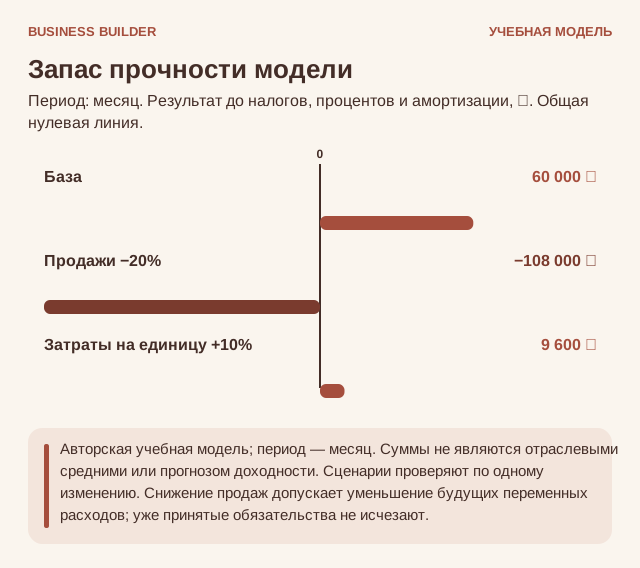
Сценарии для бизнеса «автомойка самообслуживания»: База: 60 000 ₽; Продажи −20%: -108 000 ₽; Затраты на единицу +10%: 9 600 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 3 360 единиц результат становится -108 000 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 9 600 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -74 400 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Посты, оборудование и инженерное строительство | 16 000 000 ₽ |
| Проверки, проект и запуск | 1 200 000 ₽ |
| Депозит и начальные запасы | 400 000 ₽ |
| Оборотный резерв | 2 200 000 ₽ |
| Всего по учебному сценарию | 19 800 000 ₽ |
Итого в сценарии требуется 19 800 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Расходы на строительство возникают задолго до устойчивой выручки. В денежном плане нужны задержка запуска, технический простой и крупные ремонты. Земля, депозит, капитальные сооружения и текущие расходы не объединяются в одну строку «стоимость мойки».
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 200 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Первый этап проверки — участок и инженерная реализуемость, второй — спрос и осторожная модель потока. Получите реальные предложения по проекту, строительству и сервису, а затем пересчитайте резерв с учётом задержки открытия. В капиталоёмком бизнесе пилот не обязательно означает построить объект целиком.
До запуска проведите приёмку оборудования профильными исполнителями, проверьте оплату, инструкции и обработку сбоя. Открывайте только подтверждённо готовые посты; способность принимать деньги не является достаточным критерием готовности.
Что в этом бизнесе действительно стоит построить
Хорошая мойка самообслуживания делает сложную эксплуатационную систему простой для посетителя. Он выбирает программу и получает работающий инструмент, а вы обеспечиваете невидимую часть: инженерную готовность, чистоту и помощь. Именно эта часть превращает посты в бизнес, а не в коллекцию оборудования на участке.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Проверить участок | До вложений |
| 02 | Подтвердить инженерию | До строительства |
| 03 | Принять пост | До открытия |
| 04 | Проверить смену | По графику эксплуатации |
| 05 | Обслужить оборудование | По утверждённому графику |
| 06 | Разобрать сбой оплаты | При обращении |
| 07 | Разобрать повреждение | При заявлении клиента |
| 08 | Проверить сезонный результат | По итогам периода |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Проверить участок
Когда: До вложений. Ответственный: Владелец / специалисты.
Объект / заказ / период: ____________________ Дата: __________
- Проверить права и допустимый вид использования.
- Оценить подъезд с реальных направлений.
- Проверить место очереди и безопасность движения.
- Изучить ограничения соседства и проекта.
- Подтвердить инженерную реализуемость.
- Оценить полный бюджет и риск задержки.
- Не заключать необратимые обязательства при неизвестных ключевых условиях.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Подтвердить инженерию
Когда: До строительства. Ответственный: Проектировщик.
Объект / заказ / период: ____________________ Дата: __________
- Получить условия воды, электричества и водоотведения.
- Определить необходимую систему работы со стоками.
- Проверить требования принимающих организаций.
- Подготовить проект и обязательные согласования по месту.
- Проверить документацию оборудования.
- Назначить обслуживание и ответственное лицо.
- Исключить неподтверждённые способы сброса и подключения.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Принять пост
Когда: До открытия. Ответственный: Технический ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Проверить монтаж по проекту и инструкциям.
- Выполнить предусмотренную приёмку специалистами.
- Проверить программы и оплату безопасным тестом.
- Подтвердить аварийный порядок и связь.
- Разместить понятные тарифы и ограничения.
- Зафиксировать замечания и готовность.
- Не открывать пост с существенными неустранёнными дефектами.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Проверить смену
Когда: По графику эксплуатации. Ответственный: Дежурный.
Объект / заказ / период: ____________________ Дата: __________
- Осмотреть посты, проходы и оборудование.
- Проверить сообщения о неисправностях.
- Выполнить уборку и предусмотренные проверки.
- Проверить средства и запас расходников.
- Отметить доступные и закрытые посты.
- Подтвердить контакт сервиса.
- Записать состояние и назначить действия по отклонениям.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Обслужить оборудование
Когда: По утверждённому графику. Ответственный: Квалифицированный исполнитель.
Объект / заказ / период: ____________________ Дата: __________
- Проверить инструкции и историю обслуживания.
- Вывести нужный пост из работы безопасным способом.
- Выполнить только разрешённые квалификацией действия.
- Проверить заменяемые компоненты и средства.
- Записать работу, детали и результат проверки.
- Вернуть пост в продажу после подтверждения готовности.
- Обновить запас и следующий срок.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Разобрать сбой оплаты
Когда: При обращении. Ответственный: Дежурный.
Объект / заказ / период: ____________________ Дата: __________
- Уточнить пост, время и сумму.
- Сверить платёж с рабочей системой.
- Проверить состояние программы и безопасность.
- Не просить клиента вскрывать оборудование.
- Сообщить понятный срок решения.
- Выполнить согласованный расчёт или восстановление услуги.
- Проверить причину перед закрытием обращения.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Разобрать повреждение
Когда: При заявлении клиента. Ответственный: Руководитель.
Объект / заказ / период: ____________________ Дата: __________
- Сохранить факты операции и обращения.
- При необходимости ограничить использование поста.
- Организовать техническую проверку компетентным человеком.
- Не делать вывод о вине без проверки.
- Назначить контакт и срок ответа.
- Зафиксировать решение и его исполнение.
- Обновить эксплуатационный процесс по причине случая.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Проверить сезонный результат
Когда: По итогам периода. Ответственный: Владелец.
Объект / заказ / период: ____________________ Дата: __________
- Посчитать мойки, цену и возвраты.
- Отдельно учесть доступность постов и простой.
- Сопоставить расход ресурсов с операциями.
- Учесть обслуживание и сезонные ограничения.
- Пересчитать слабый денежный сценарий.
- Проверить резерв капитальных замен.
- Не переносить пиковый поток на весь год.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: оплаченная мойка автомобиля; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: вода, энергия, химия и переменные расходы; платежи и расходные элементы.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: оплаченная мойка автомобиля. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 4 200 | |
| Средняя фактическая цена | 320 ₽ | |
| Выручка после возвратов | 1 344 000 ₽ | |
| Вода, энергия, химия и переменные расходы | 420 000 ₽ | |
| Платежи и расходные элементы | 84 000 ₽ | |
| Вклад после переменных расходов | 840 000 ₽ | |
| Участок и содержание | 180 000 ₽ | |
| Дежурство, уборка и контроль | 330 000 ₽ | |
| Обслуживание, связь и прочие расходы | 180 000 ₽ | |
| Вознаграждение руководителя — функция владельца | 90 000 ₽ | |
| Результат до налогов, процентов и амортизации | 60 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Евразийская экономическая комиссия. Перечень принятых технических регламентов: подбор требований по конкретной продукции.
[2] Роспотребнадзор. ГИС «Защита прав потребителей»: справочник потребителя и материалы по бытовым услугам.