
Машина стирает сама. Прачечная — не совсем
Как устроить бизнес: прачечная самообслуживания, процессы, расходы и проверка идеи
Время чтения: 19 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
Идея выглядит почти технически безупречной: поставить машины, подключить оплату, а клиент сам загрузит бельё и заберёт его чистым. Не нужно принимать каждый заказ руками, производство происходит за закрытой дверцей, а рабочий процесс виден на таймере. Кажется, наконец найден сотрудник, который не забудет выйти на смену.
Затем одна машина не принимает платёж, в другой забыли вещи, а сушилка закончила программу раньше ожидаемого результата. У клиента возникает вполне человеческий вопрос: кому теперь звонить? Самообслуживание убирает часть ручного труда, но оставляет вам инженерию, чистоту, понятные инструкции и помощь. Машина выполняет цикл. Бизнес отвечает за то, чтобы им можно было нормально воспользоваться.
Границы сценария: Небольшая прачечная самообслуживания со стиркой и сушкой обычного бытового текстиля. Без химической чистки, обработки медицинского белья и производственных загрязнений.
Сначала проверьте, зачем сюда будут приходить
Изучите конкретное окружение: арендаторы жилья, общежития, небольшие квартиры, люди с объёмным текстилем. Само наличие домов не доказывает потребность в платной стирке. Поговорите с потенциальными клиентами об их нынешнем решении, частоте, дороге и том, что мешает пользоваться им.
Для одного человека важно постирать одеяло, для другого — быстро выполнить недельную стирку. Эти сценарии требуют разных машин, времени и инструкций. Проверьте спрос до выбора дорогого комплекта оборудования. Иначе вы будете искать покупателей под уже купленный размер барабана, что заметно сужает свободу мысли.
Помещение покупает вам возможности или проблемы
До договора аренды специалисты должны проверить нагрузки, подвод воды, канализацию, вентиляцию, электроснабжение, шум и доступность обслуживания. Получите подтверждённый проект и условия использования помещения. Нельзя считать подключение готовым по фразе собственника «здесь раньше что-то похожее работало».
Согласуйте ответственность за инженерные аварии, доступ к узлам и восстановление после неисправности. Учтите стоимость подготовки и демонтажа при выходе. Дешёвая аренда не помогает, если подходящую инженерную систему нельзя выполнить законно и технически. Часть решения о бизнесе принимается до того, как вы обсуждаете цвет стен.
Клиент должен справиться без экскурсии
Пройдите путь нового посетителя: выбрать машину, понять допустимую загрузку, оплатить, запустить, дождаться, перенести в сушку и забрать вещи. Инструкции должны соответствовать конкретному оборудованию и находиться у нужного действия. Объёмный текст на входе плохо заменяет подсказку возле кнопки.
Условия услуги, тариф, состав оплаты и ограничения текстиля сообщайте до запуска. Ориентируйтесь на требования изготовителей машин и маркировку вещей, не обещайте пригодность для любого изделия. Вопросы информации об услуге, приёмки претензий и расчётов проверяются с учётом прав потребителя. [1]
Самообслуживание не означает отсутствие дежурства
У посетителя может списаться платёж без запуска или возникнуть проблема с доступом к вещам. Нужен доступный канал связи, порядок проверки платежа и человек, который уполномочен принять решение. Контакт на стене имеет смысл только тогда, когда по нему действительно отвечают.
Разделите дистанционную помощь и ситуации, требующие присутствия специалиста. Не просите клиента вскрывать оборудование или устранять техническую неисправность. При опасном состоянии машина выводится из использования установленным безопасным способом. Удалённый бизнес остаётся физическим объектом, даже если владелец смотрит на него через приложение.
Чистая машина — часть обещания
Составьте график уборки помещения и обслуживания оборудования по инструкциям изготовителей. Контролируйте места, которые посетитель не обязан замечать или обслуживать. Для сушильного оборудования особенно важен предусмотренный производителем порядок очистки и технической безопасности; универсальные интервалы из чужого бизнеса не подойдут.
Отдельно определите недопустимые загрязнения и вещи, которые нельзя принимать в обычный процесс. Не расширяйте ассортимент до медицинского или опасно загрязнённого текстиля ради загрузки. Это другая задача с иными требованиями, а не просто ещё один режим на панели.
Сушка может стать узким местом
Проданные циклы стирки не гарантируют свободную сушилку к моменту окончания. Посмотрите на реальную последовательность использования, пики и время перехода. Очередь возникает не обязательно из-за нехватки всей техники: иногда система несбалансирована по этапам.
В учебной модели единица — комплект стирки и сушки. В реальном учёте разнесите услуги, когда они продаются отдельно, а затем восстановите фактический средний состав покупки. Не умножайте число загрузок на самый дорогой тариф, если часть клиентов покупает только стирку или другой объём.
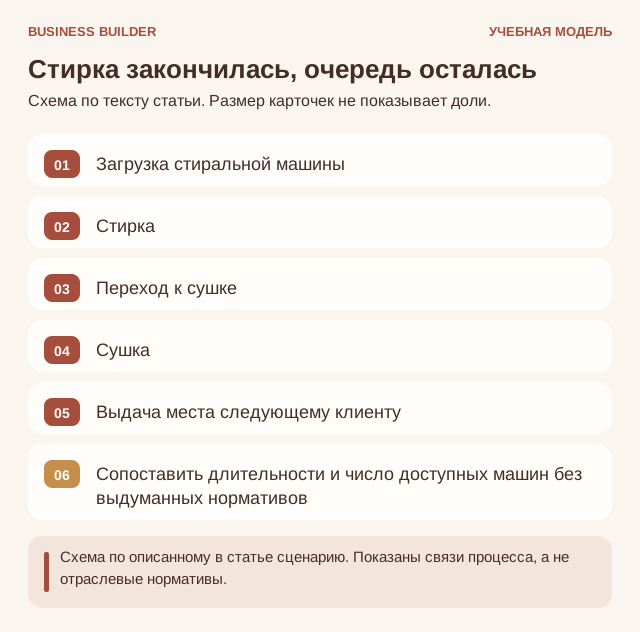
Стирка закончилась, очередь осталась: Загрузка стиральной машины, Стирка, Переход к сушке, Сушка. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Забытые вещи требуют обычного человеческого порядка
Опишите, как клиент получает уведомление об окончании, что происходит с невостребованным текстилем и кто имеет право его перемещать. Правила должны быть доступны заранее и учитывать применимые требования. Сотрудник не должен придумывать судьбу чужого одеяла в момент, когда у следующего человека закончилось терпение.
При использовании камер, номеров телефонов или приложения определите основания обработки и доступ к сведениям. [2] Не публикуйте изображения забывчивого посетителя в местном чате. Задача бизнеса — вернуть вещь и освободить оборудование, а не организовать публичное расследование.
Сезонный пик не оплачивает все месяцы автоматически
Проверьте недельный график и периоды снижения спроса. В день большой загрузки техника выглядит бесконечным источником денег, но аренда и обслуживание остаются и в тихие часы. Сравнивайте вклад каждой машины с её доступностью, ремонтом и реально проданными циклами.
Планируйте обновление техники и резерв на простой. Если выйти из строя может один критический узел, заранее узнайте срок поставки и доступность сервиса. Ваша экономия на резерве становится особенно заметной в субботу, когда все внезапно решили постирать именно то, что не помещается дома.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшая прачечная самообслуживания со стиркой и сушкой обычного бытового текстиля. Без химической чистки, обработки медицинского белья и производственных загрязнений. Единица расчёта — оплаченный комплект стирки и сушки. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 1 100 |
| Средняя цена единицы | 650 ₽ |
| Выручка: количество × цена | 715 000 ₽ |
| Вода, энергия, средства и переменный износ — на весь объём | 209 000 ₽ |
| Платежи и переменные расходники — на весь объём | 33 000 ₽ |
| Вклад после переменных затрат | 473 000 ₽ |
| Аренда и содержание | 140 000 ₽ |
| Уборка, помощь и контроль | 170 000 ₽ |
| Связь, программы и обслуживание | 70 000 ₽ |
| Вознаграждение руководителя — функция владельца | 60 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 33 000 ₽ |
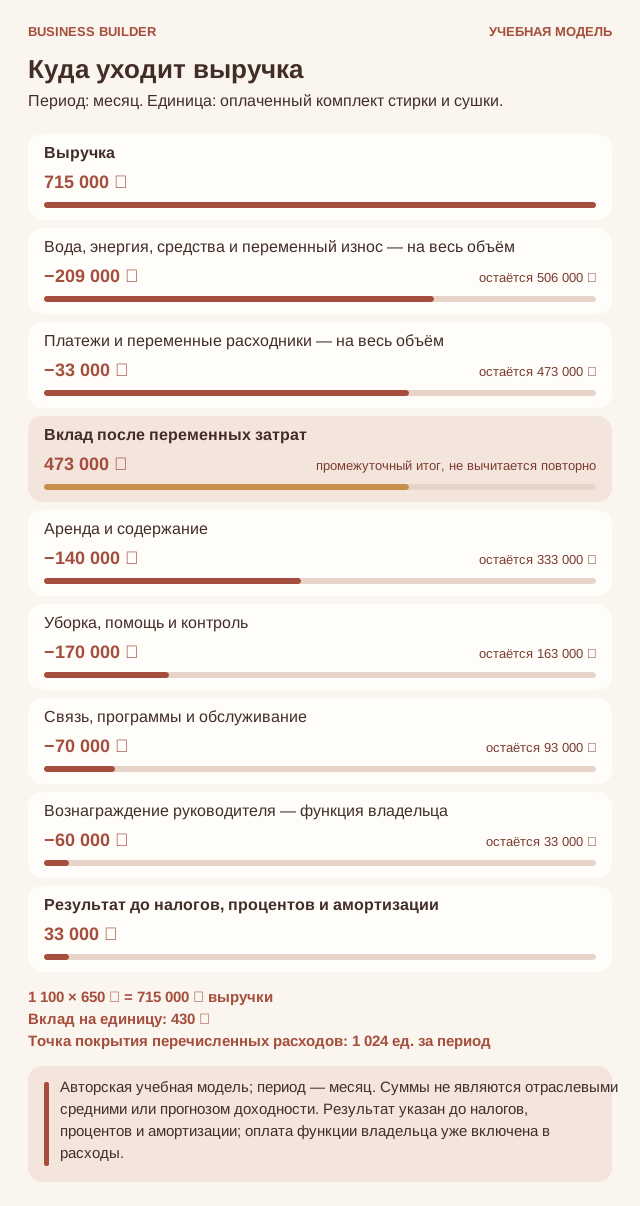
Учебная экономика: прачечная самообслуживания. Выручка 715 000 ₽, вклад 473 000 ₽, операционный результат 33 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 430 ₽ после переменных затрат: 650 ₽ − 220 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 440 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 33 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 60 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 1 024 единиц за период: 440 000 ₽ / 430 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 1 700 единицам; порог занимает примерно 60% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 1 100 | 880 | 1 100 |
| Выручка | 715 000 ₽ | 572 000 ₽ | 715 000 ₽ |
| Переменные / производственные затраты | 242 000 ₽ | 193 600 ₽ | 266 200 ₽ |
| Постоянные расходы | 440 000 ₽ | 440 000 ₽ | 440 000 ₽ |
| Результат до налогов, процентов и амортизации | 33 000 ₽ | -61 600 ₽ | 8 800 ₽ |
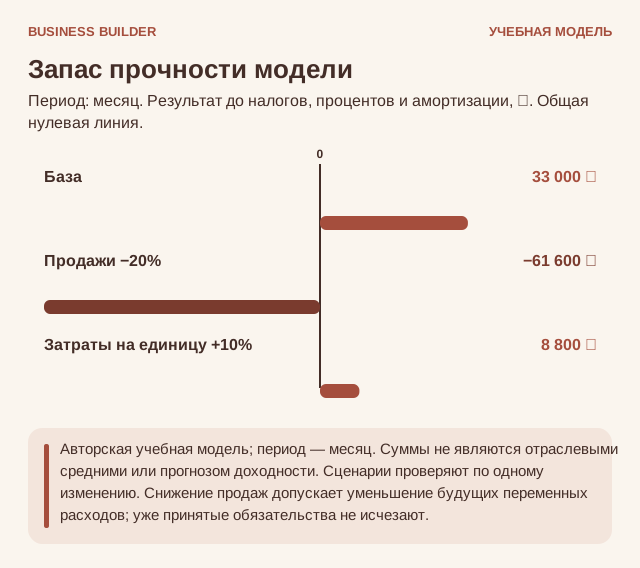
Сценарии для бизнеса «прачечная самообслуживания»: База: 33 000 ₽; Продажи −20%: -61 600 ₽; Затраты на единицу +10%: 8 800 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 880 единиц результат становится -61 600 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 8 800 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -38 500 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Профессиональные машины и инженерная подготовка | 6 200 000 ₽ |
| Проектирование, запуск и инструкции | 300 000 ₽ |
| Депозит и расходные материалы | 180 000 ₽ |
| Оборотный резерв | 950 000 ₽ |
| Всего по учебному сценарию | 7 630 000 ₽ |
Итого в сценарии требуется 7 630 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Ведите фактические поступления по оплатам и отдельно расходы на обслуживание и крупные замены. Не превращайте накопленный резерв на оборудование в повторный расход, если из него уже оплачена конкретная работа. Непроданные часы машины не переносятся в следующий месяц.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 430 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
До покупки оборудования проверьте район и получите инженерное заключение по выбранному помещению. Постройте календарь возможных циклов с учётом обслуживания, а затем подставьте осторожную, подтверждаемую долю продаж. Отдельно посчитайте месяц с простоем части техники.
Перед открытием проведите тест с людьми, которые не знают систему. Они должны пройти оплату и использование по инструкциям, а сбой — получить понятное решение. Любую техническую проверку проводят безопасно и по согласованному сценарию, не создавая аварии ради демонстрации готовности.
Что в этом бизнесе действительно стоит построить
Хорошая прачечная продаёт предсказуемое бытовое удобство: прийти, разобраться, получить результат и спокойно уйти. Основатель строит для этого инженерную и сервисную систему. Когда она работает, его участие действительно уменьшается. Но исчезает не ответственность, а необходимость каждый раз лично объяснять, куда положить бельё.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Проверить район и спрос | До аренды |
| 02 | Проверить помещение | До обязательств |
| 03 | Подготовить клиентский путь | До открытия |
| 04 | Открыть смену | Каждый рабочий день |
| 05 | Обслужить оборудование | По инструкции и графику |
| 06 | Разобрать платёж или сбой | При обращении |
| 07 | Работать с забытыми вещами | После завершения цикла |
| 08 | Разобрать загрузку машин | Раз в неделю |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Проверить район и спрос
Когда: До аренды. Ответственный: Владелец.
Объект / заказ / период: ____________________ Дата: __________
- Определить основные сценарии стирки в районе.
- Поговорить с потенциальными клиентами об их текущем решении.
- Проверить путь, доступность и удобное время посещения.
- Изучить сопоставимые альтернативы и полный состав цены.
- Оценить повторяемость потребности, а не только интерес к идее.
- Задать ограниченный бюджет проверки.
- Не покупать комплект машин без подтверждённой логики спроса.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Проверить помещение
Когда: До обязательств. Ответственный: Владелец / профильные специалисты.
Объект / заказ / период: ____________________ Дата: __________
- Получить техническую оценку воды, канализации и электричества.
- Проверить вентиляцию, шум и возможность безопасного размещения.
- Согласовать назначение помещения и условия эксплуатации.
- Оценить монтаж, обслуживание и будущий демонтаж.
- Подтвердить доступ к инженерным узлам.
- Согласовать действия при аварии и контакт ответственных.
- Заключить договор только после проверки существенных ограничений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Подготовить клиентский путь
Когда: До открытия. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Описать тариф и состав услуги до оплаты.
- Разместить инструкции для конкретных машин.
- Обозначить допустимую загрузку и исключённый текстиль.
- Проверить оплату, запуск и переход к сушке.
- Показать контакт помощи и часы доступности.
- Провести тест с новым пользователем.
- Устранить непонятные действия и ошибки до публичного запуска.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Открыть смену
Когда: Каждый рабочий день. Ответственный: Дежурный / контролёр.
Объект / заказ / период: ____________________ Дата: __________
- Осмотреть помещение и доступность проходов.
- Проверить статус машин и сообщений о неисправностях.
- Выполнить предусмотренные изготовителем проверки.
- Убедиться в чистоте и наличии расходников.
- Проверить работу платежа и связи безопасным способом.
- Вывести неисправное оборудование из доступной продажи.
- Записать готовность и контакт дежурного.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Обслужить оборудование
Когда: По инструкции и графику. Ответственный: Подготовленный исполнитель.
Объект / заказ / период: ____________________ Дата: __________
- Проверить график каждой машины.
- Выполнить предусмотренную очистку и обслуживание.
- Не поручать клиентам технические работы.
- Записать замечания, заменённые элементы и следующий срок.
- Проверить доступность профильного сервиса.
- Организовать возврат оборудования в работу после проверки.
- Обновить оценку простоя и расходного запаса.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Разобрать платёж или сбой
Когда: При обращении. Ответственный: Дежурный.
Объект / заказ / период: ____________________ Дата: __________
- Уточнить машину, время и состояние заказа.
- Проверить безопасность и необходимость остановки.
- Сверить платёж по рабочей системе.
- Не просить клиента вскрывать или ремонтировать машину.
- Сообщить действие и срок следующего ответа.
- Организовать корректное завершение услуги или расчётов.
- Проверить причину перед повторным вводом в работу.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Работать с забытыми вещами
Когда: После завершения цикла. Ответственный: Дежурный.
Объект / заказ / период: ____________________ Дата: __________
- Применить заранее опубликованный порядок.
- Зафиксировать машину, время и состояние находки.
- Ограничить доступ к вещам и сведениям владельца.
- Связаться разрешённым способом при наличии контакта.
- Не публиковать личные изображения и данные.
- Проверить получателя установленным соразмерным способом.
- Зафиксировать возврат и обновить инструкцию при повторяющейся проблеме.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Разобрать загрузку машин
Когда: Раз в неделю. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Посчитать оплаченные циклы по каждой услуге.
- Разделить стирку, сушку и совместные покупки.
- Отметить очереди и технические блокировки.
- Проверить баланс этапов по пиковым часам.
- Учесть возвраты, обслуживание и простой.
- Выбрать одно изменение графика или предложения.
- Назначить срок проверки результата изменения.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: оплаченный комплект стирки и сушки; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: вода, энергия, средства и переменный износ; платежи и переменные расходники.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: оплаченный комплект стирки и сушки. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 1 100 | |
| Средняя фактическая цена | 650 ₽ | |
| Выручка после возвратов | 715 000 ₽ | |
| Вода, энергия, средства и переменный износ | 209 000 ₽ | |
| Платежи и переменные расходники | 33 000 ₽ | |
| Вклад после переменных расходов | 473 000 ₽ | |
| Аренда и содержание | 140 000 ₽ | |
| Уборка, помощь и контроль | 170 000 ₽ | |
| Связь, программы и обслуживание | 70 000 ₽ | |
| Вознаграждение руководителя — функция владельца | 60 000 ₽ | |
| Результат до налогов, процентов и амортизации | 33 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Роспотребнадзор. ГИС «Защита прав потребителей»: справочник потребителя и материалы по бытовым услугам.
[2] Роскомнадзор. Портал персональных данных: уведомление об обработке персональных данных.