
Денежный резерв под конкретный риск
Как оценить денежный резерв под свой сценарий
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Предприниматели, которые хотят определить обоснованный запас доступных денег.
Содержание
Совет «держать несколько месяцев расходов» понятен, но недостаточен для решения. У двух компаний с одинаковыми ежемесячными затратами может быть разная устойчивость. Одна быстро уменьшает закупки и получает предоплату, другая связана арендой, зарплатами и длинной отсрочкой клиента. Одинаковая сумма резерва защищает их по-разному.
Резерв имеет смысл считать под конкретный сценарий: что произошло, какие поступления изменились, какие платежи остались и сколько времени нужно на восстановление. Тогда сумма связана с поведением бизнеса, а не с произвольным числом месяцев.
Опишите событие и срок реакции
Выберите один существенный сценарий: временная потеря основного потока заказов, задержка крупных оплат, поломка оборудования или невозможность владельца работать. Уточните длительность события и последствия. «Продажи упали» слишком расплывчато; «новых заказов нет шесть недель, действующие договоры исполняются» уже позволяет строить календарь.
Срок резерва должен включать время обнаружения проблемы, принятия решения и получения эффекта. Если поиск замены подрядчика занимает месяц, а новые заказы оплачиваются ещё через месяц, деньги потребуются дольше первого месяца. Меры сокращения расходов также редко действуют мгновенно.
Не складывайте автоматически все мыслимые катастрофы. Выберите несколько содержательных сценариев и отдельно проверьте события, которые могут происходить вместе. Цель — понять существенную уязвимость, а не создать недостижимый запас на любую ситуацию.
Постройте платежи по датам
Выпишите обязательные выплаты и ожидаемые поступления для выбранного периода. Включите оплату труда, аренду, налоги, обслуживание долга, исполнение уже принятых заказов и необходимые расходы на восстановление. Отметьте, какие суммы можно перенести только по договорённости, а какие действительно отменяются без новых обязательств.
Поступления разделите по основаниям: деньги по уже выполненной работе, оплаты действующих договоров и новые продажи, которые ещё предстоит получить. Для стрессового сценария не следует молча сохранять обычный прогноз привлечения, если именно этот поток оказался под угрозой.
Платёжный календарь показывает остаток после каждого периода: начальные деньги плюс поступления минус выплаты. Такой подход к прогнозу денежных потоков описывает business.gov.au. При плотных платежах считайте по неделям или датам: положительный остаток в конце месяца может скрывать нехватку внутри него.
Найдите наибольшее накопленное снижение денег
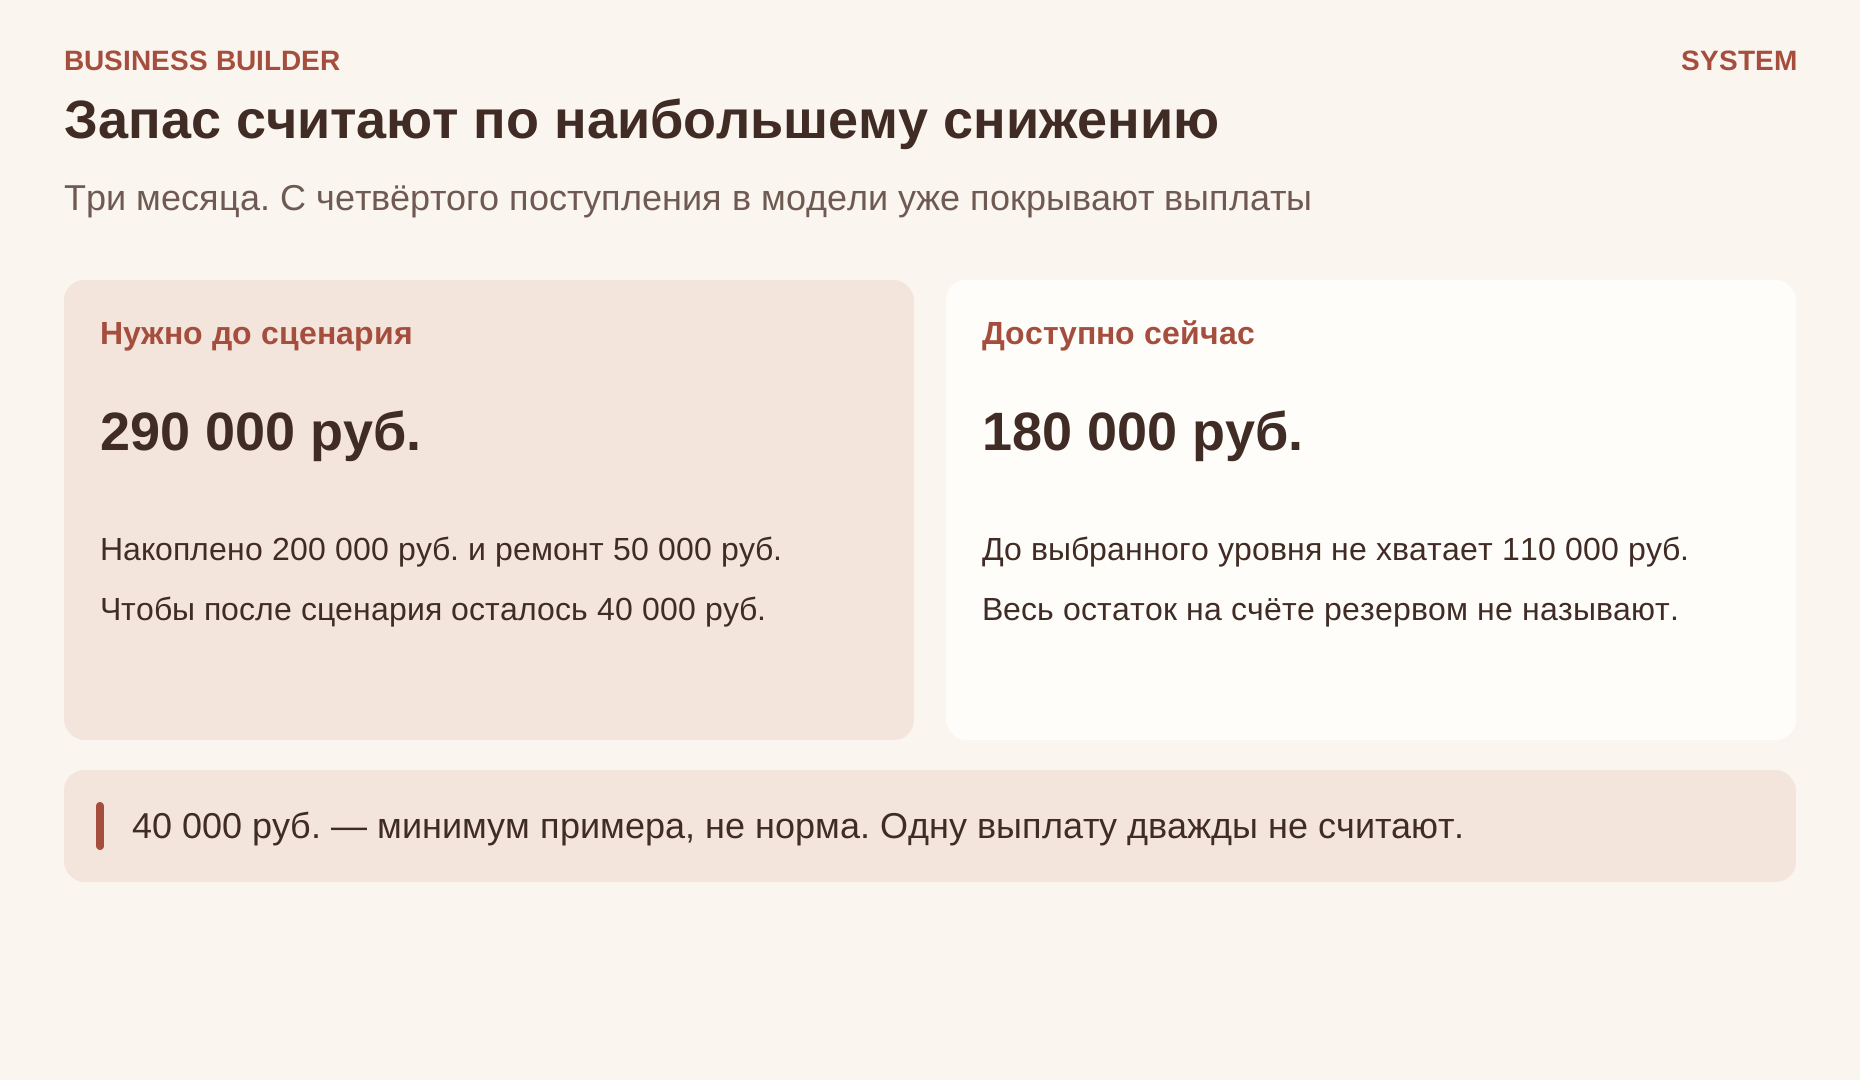
Учебный пример: на восстановление отведено три месяца. В первом обязательные выплаты превышают поступления на 100 000 рублей, во втором — на 80 000, в третьем — на 20 000. Накопленное снижение составляет 200 000. Дополнительно в первом месяце потребуется 50 000 на восстановление оборудования. Всего сценарий потребляет 250 000 рублей.
Владелец хочет, чтобы после этого оставалось не меньше 40 000 для текущих расчётов. Тогда доступный остаток перед началом сценария должен составлять 290 000 рублей. Здесь 40 000 — выбранный рабочий минимум примера, а не общая норма. Предполагается, что с четвёртого месяца поступления уже покрывают выплаты. Если оснований для этого нет, горизонт нужно продлить.
Если фактически доступно 180 000 рублей, до выбранного уровня не хватает 110 000. Это конкретный разрыв между текущим положением и сценарием. Называть весь остаток на счёте «резервом» без такой проверки было бы преждевременно.
Не учитывайте одну обязанность дважды
В календаре должны быть все платежи, которые вы моделируете. Если будущий налог уже включён в выплаты, не вычитайте его ещё раз из начального остатка того же расчёта. Другой допустимый подход — заранее выделить деньги под конкретные обязательства и считать оставшийся резерв отдельно, но тогда эти платежи нужно исключить из соответствующей части модели.
- Сценарий
- Снижение 100 000, 80 000 и 20 000, накоплено 200 000. Ремонт 50 000. Всего сценарий потребляет 250 000. С минимумом 40 000 нужно 290 000. Доступно 180 000, не хватает 110 000.
40 000 — минимум примера, не норма. Одну выплату дважды не считают.
Выберите один способ и подпишите его. Смешение подходов может как завысить потребность, так и создать ложное ощущение свободных денег. Особенно внимательно обращайтесь с авансами клиентов: они сопровождаются обязательствами исполнить заказ или вернуть средства по применимым условиям.
Доступность тоже имеет значение. Дебиторская задолженность, товарный запас и обещание займа не равны деньгам, которые можно использовать в нужную дату. Учитывайте подтверждённые сроки доступа и условия, а не только номинальную стоимость активов.
Свяжите резерв с правилами использования
Определите, при каком событии резерв расходуется, кто принимает решение и какие действия запускаются одновременно. Например, использование запаса сопровождается пересмотром закупок и календаря привлечения. Иначе резерв может незаметно финансировать обычный хронический убыток.
После восстановления задайте порядок пополнения из фактически доступного денежного потока. Сумма и темп должны учитывать обязательства бизнеса, а не обещанный процент от ещё не полученной прибыли. Пересчитывайте сценарий, когда меняются постоянные расходы, сроки оплаты или время восстановления.
Практическое задание
Опишите один риск и реалистичный срок реакции. Постройте календарь его поступлений и выплат, найдите минимальный остаток и задайте рабочий минимум. Сравните требуемую сумму с действительно доступными деньгами. Запишите одно действие, которое уменьшает потребность в резерве, и правило его последующего восстановления.