
Выплаты владельцу из бизнеса
Как определить, сколько денег можно забирать из бизнеса
Время чтения: 5 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Новичкам, в том числе тем, кто ещё работает в найме, и фрилансерам.
Содержание
Кому подойдёт: новичкам, в том числе тем, кто ещё работает в найме, и фрилансерам. Категории Start и System.
В найме всё обычно начинается с известной даты зарплаты. В своём деле деньги поступают кусками: сегодня аванс, через неделю окончательный расчёт, потом несколько дней тишины. Возникает сложный вопрос: какую часть остатка можно перевести себе?
Если забирать всё, что появилось на счёте, вскоре может не хватить на исполнение заказов. Если не забирать ничего, бизнес начинает жить за счёт владельца и его семьи. Нужен порядок, который одновременно учитывает личные потребности и обязательства дела.
Отделите оплату своего труда от результата бизнеса
Вы можете выполнять работу специалиста, управлять проектами и владеть бизнесом одновременно. Для анализа полезно различать эти роли, даже если юридически деньги оформляются иначе.
Стоимость вашего труда показывает, сколько ресурса требует услуга. Остаток после всех учитываемых затрат помогает оценить результат бизнес-модели. Фактический перевод на личные нужды показывает движение денег. Эти три величины не обязаны совпадать в конкретном месяце.
Например, вы выполнили работу, которую в расчёте оцениваете в 50 000 рублей, но клиент ещё не заплатил. Экономика проекта и возможность забрать 50 000 рублей сегодня — разные вопросы. И наоборот: крупный аванс может создать доступный остаток, хотя работа ещё впереди.
Учебный денежный бюджет OpenStax строится вокруг поступлений, выплат и конечного денежного остатка. Для решения о переводе владельцу полезно проверить, что изменится в этом бюджете после изъятия денег.
Посмотрите какие деньги уже имеют назначение
Представим учебный пример. На счёте находится 150 000 рублей. Из них 70 000 рублей понадобятся на ближайшие подтверждённые обязательства, ещё 20 000 рублей — на необходимую запланированную работу. Владелец решил сохранить денежный запас 30 000 рублей.
При этих допущениях остаётся 30 000 рублей: 150 000 минус 70 000, минус 20 000, минус 30 000. Эту сумму можно рассматривать как предварительный предел изъятия по данному плану. Она не является автоматически прибылью или юридически допустимой выплатой.
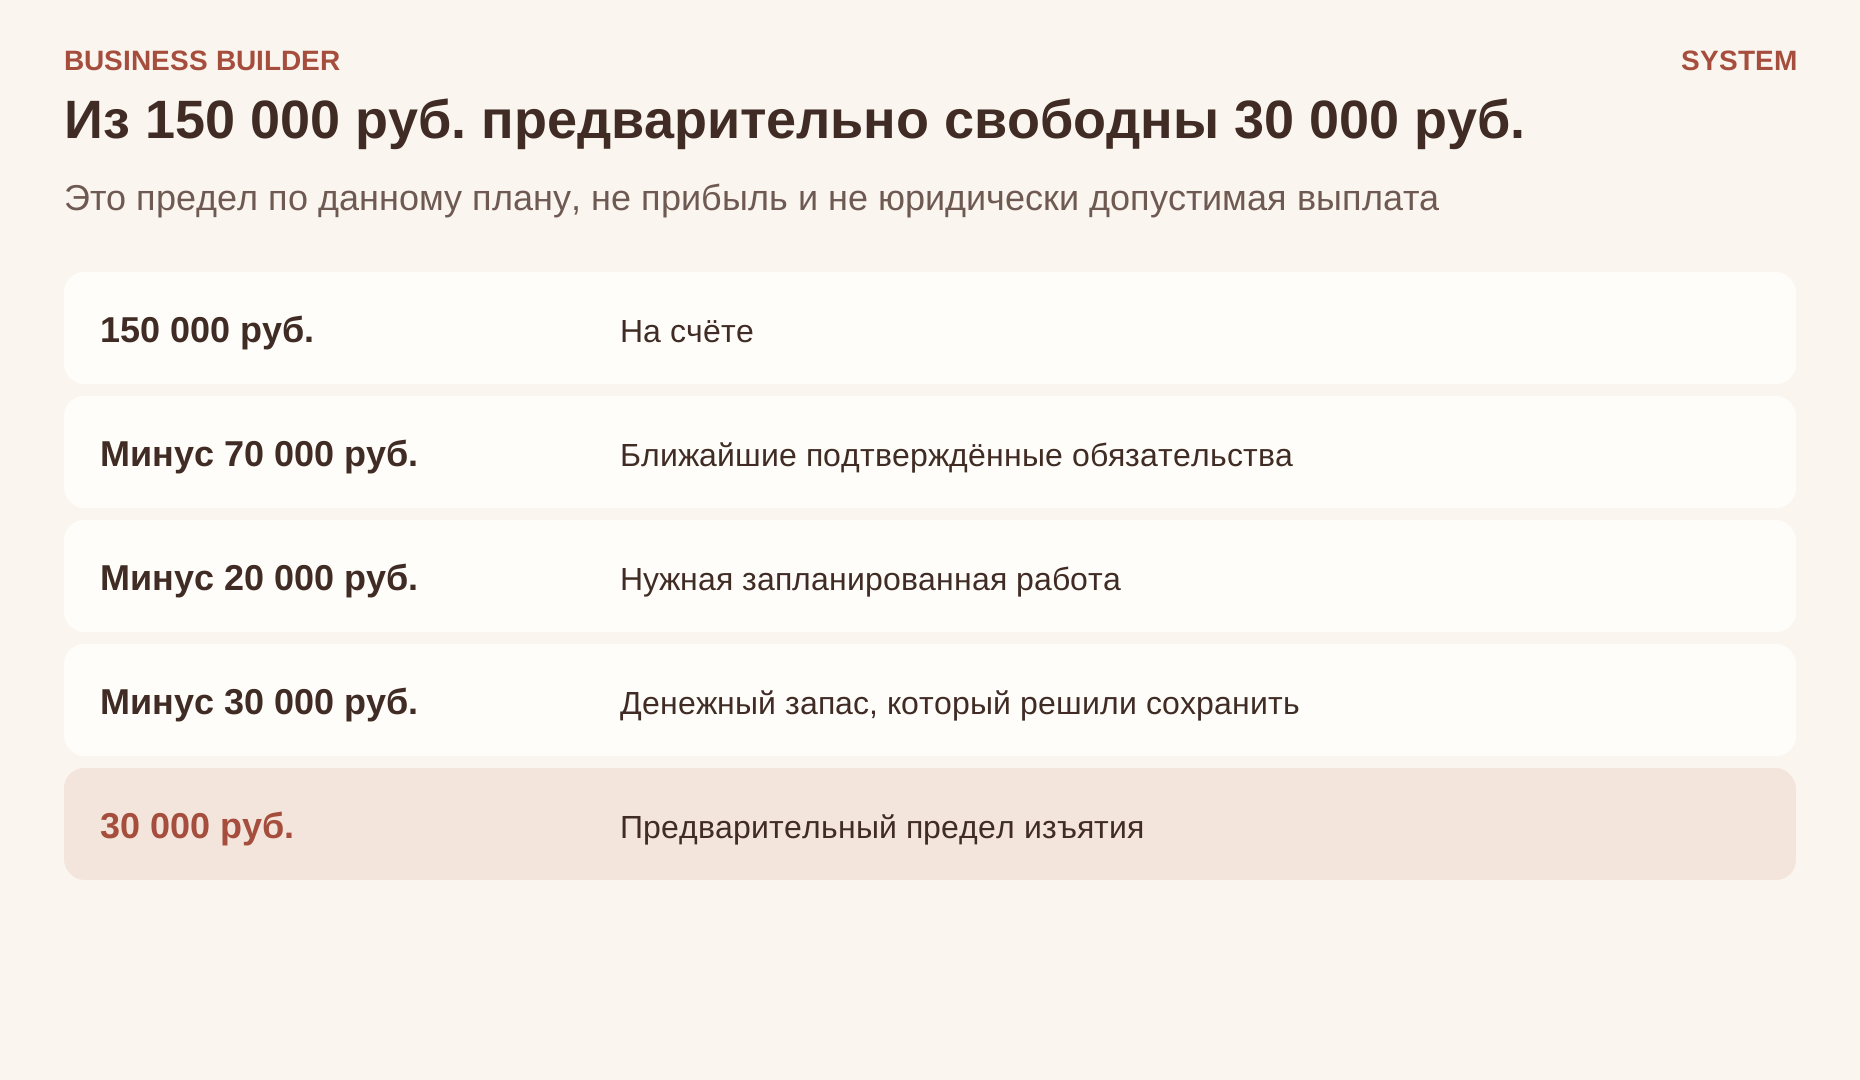
- На счёте 150 000 ₽.
- Минус 70 000 ₽ ближайших обязательств.
- Минус 20 000 ₽ запланированной работы. Не вычитать повторно, если эти деньги уже в обязательствах.
- Минус 30 000 ₽ запаса.
- Предварительный предел изъятия — 30 000 ₽. Это не прибыль и не юридически допустимая выплата.
Следите, чтобы одни и те же расходы не попали в расчёт дважды. Например, если 20 000 рублей уже входят в строку обязательств, повторно вычитать их не нужно. У каждой суммы должно быть понятное назначение.
Потом проверьте даты. Если скоро ожидаются новые расходы, которые вы не включили, или крупное поступление ненадёжно, предварительный предел меняется. Поэтому одного вычитания из сегодняшнего остатка недостаточно без календаря.
Установите ритм выплат
Когда владелец переводит деньги себе после каждого поступления, трудно увидеть общую картину. Удобнее выбрать регулярные даты проверки: например, раз или два в месяц.
К этим датам обновляйте денежный план, сверяйте фактические остатки и оценивайте ближайшие обязательства. После проверки принимайте решение о сумме. Регулярность процесса полезнее, чем обещание неизменной выплаты при любом состоянии бизнеса.
Можно разделить планируемое вознаграждение на базовую часть и дополнительную, если денежное положение позволяет. Но базовая сумма тоже должна быть обеспечена. Само название не превращает нестабильный доход в гарантированный.
Для человека, который ещё работает в найме, на раннем этапе допустим другой подход: временно оставлять доходы в деле в пределах заранее установленного бюджета запуска. Важно, чтобы это было осознанное решение со сроком пересмотра, а не бесконечная отсрочка разговора о заработке.
Сверьте потребности семьи и возможности дела
Посчитайте минимальную сумму, которая нужна лично вам на выбранный период. Не включайте её в бизнес-план как автоматическую гарантию: рынок не обязан обеспечивать любую желаемую выплату.
Сопоставьте эту потребность с реалистичным денежным потоком. Если бизнес пока способен давать 30 000 рублей, а семье необходимо 70 000 рублей, разницу нужно закрывать понятным источником или менять план перехода. Продолжение работы в найме, уменьшение личных расходов или изменение формата дела могут быть частью решения.
Такой разрыв не доказывает вашу неспособность к предпринимательству. Он показывает конкретное ограничение текущей модели. Полезнее работать с ценой, загрузкой, сроками оплаты и составом услуг, чем каждый месяц забирать недостающую сумму из денег клиентов.
Учитывайте форму работы
У индивидуального предпринимателя, самозанятого специалиста и отдельной компании различаются правила распоряжения деньгами, оформления выплат и налоговые последствия. В некоторых случаях средства организации нельзя просто считать личными деньгами владельца.
Поэтому финансовый расчёт отвечает только на вопрос о доступности денег. Основание и оформление выплаты нужно проверять для своей формы деятельности и страны. Не стоит переносить совет знакомого предпринимателя на компанию с другой организацией учёта.
Если вы только запускаетесь, заранее выясните, какие переводы возможны, какие документы нужны и когда возникают обязательные платежи. Это помогает включить реальные суммы в план, а не выяснять условия после расходования денег.
Проверьте что происходит при задержке оплаты
Перед крупным изъятием перенесите самое значимое ожидаемое поступление на правдоподобный более поздний срок. Если после перевода себе бизнес теряет возможность завершить заказы, сумма слишком велика для такого сценария.
Необязательно сохранять деньги на любой вообразимый кризис. Выберите понятный уровень осторожности исходя из цикла работы, обязательств и личных возможностей. Затем придерживайтесь его последовательно.
Особенно внимательно проверяйте выплаты после необычно удачного месяца. Несколько крупных поступлений могут включать оплату работы за долгий период, авансы и погашение старых долгов. Такой месяц не всегда показывает новый постоянный уровень дохода.
Практическое задание
Назначьте ближайшую дату финансовой проверки. Подготовьте остатки по счетам, список обязательств, денежный календарь и минимальную потребность семьи. Рассчитайте предварительно доступную сумму и проверьте её при задержке главного поступления.
После этого запишите правило следующей выплаты: когда вы её пересматриваете и какие условия должны соблюдаться. Правило может измениться вместе с бизнесом. Его задача сейчас — сделать перевод денег себе понятным решением, которое не приходится принимать заново после каждого клиентского платежа.