
Экономика кабинета или рабочего места
Как посчитать экономику рабочего места или кабинета
Время чтения: 4 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Специалистам, которые принимают клиентов в кабинете, студии или на арендованном рабочем месте.
Содержание
Экономика кабинета зависит от трёх вещей: сколько приёмов вы можете провести, сколько из доступного времени действительно покупают и сколько денег остаётся после расходов. Если пропустить хотя бы одну часть, легко получить красивую прибыль на бумаге и рабочий месяц, в котором владелец занят постоянно, но почти ничего не зарабатывает.
Начните с периода, за который принимаете решение об аренде: обычно удобно считать месяц. Все суммы и объёмы должны относиться к этому периоду. Разовые расходы на запуск и деньги, связанные в обеспечительном платеже, рассмотрите отдельно: они влияют на потребность в деньгах, хотя не равны ежемесячным расходам.
Посчитайте реально продаваемое время
В учебном примере специалист работает двадцать дней по шесть часов. В расписании 120 часов. Встреча с клиентом занимает час, подготовка рабочего места и завершение записей — ещё пятнадцать минут. На один законченный приём нужно 75 минут. Теоретически в 120 часов помещается 96 таких циклов.
Однако этот максимум предполагает удобное расположение всех записей. Перерывы, разные длительности услуг и отдельные окна могут уменьшить вместимость. Если часть времени уходит на обязательную уборку, закупки и переписку, её тоже нужно учесть. Не продавайте те же часы одновременно как приём и как выполнение административной работы.
Для планирования в примере оставим 80 доступных записей. Это собственное допущение специалиста после составления расписания, а не норматив загрузки. Оплаченных посещений может быть ещё меньше: свободные окна не превращаются в доход сами.
Разделите расходы по поведению
Переменные расходы появляются или увеличиваются с каждым приёмом: расходные материалы, комиссия за оплату, сдельная оплата исполнителя. Постоянные расходы выбранного месяца — аренда, фиксированные сервисы, часть связи и другие платежи, которые сохраняются при изменении числа клиентов в рассматриваемом диапазоне.
Классификация зависит от условий. Помещение с оплатой за каждый занятый час относится к расчёту конкретного приёма, а месячная аренда — к постоянным расходам. Зарплата администратора может быть фиксированной до определённой нагрузки, после которой потребуется дополнительная смена. Поэтому модель нужно пересматривать при изменении масштаба.
Вклад одного приёма равен цене за вычетом переменных расходов. Из этого вклада покрываются постоянные расходы, затем формируется результат. Такое разделение лежит в основе анализа безубыточности. Называть весь вклад чистой прибылью нельзя.
Отдельно покажите оплату собственной работы
Учебная цена приёма — 3 000 рублей. Материалы и комиссии — 500 рублей. Денежный вклад до оплаты труда владельца — 2 500 рублей. Постоянные расходы кабинета — 60 000 рублей в месяц. Если учитывать только эти денежные расходы, их покрывают 24 приёма.
Но после двадцати четырёх приёмов специалист ещё не получил оплату за собственный труд. Для управленческой оценки он закладывает 1 000 рублей на каждый приём как вознаграждение за свою работу. Тогда вклад после этой суммы — 1 500 рублей, а постоянные расходы покрываются сорока приёмами: 60 000 / 1 500.
Это не утверждение о бухгалтерском учёте выплат владельцу. Это способ проверить, остаётся ли жизнеспособным дело, если труд не считать бесплатным. При расчёте добавьте налоги и все обязательные платежи по своему режиму. Если установите себе фиксированную оплату за месяц, включайте её отдельной суммой, а не повторно в каждый приём.
Проверьте несколько уровней загрузки
При пятидесяти оплаченных приёмах выручка примера — 150 000 рублей. Материалы и комиссии составляют 25 000, условная оплата труда владельца — 50 000, постоянные расходы — 60 000. После этих сумм остаётся 15 000 рублей. Это результат упрощённой модели до неучтённых налогов и расходов.
При тридцати приёмах тот же расчёт даёт минус 15 000 рублей. При семидесяти — плюс 45 000. Сравнение показывает, сколько запаса есть между обычной загрузкой и точкой покрытия расходов. Ориентироваться только на лучший месяц опасно: аренду нужно оплачивать и при слабом спросе.
Вместимость тоже ограничивает решение. Если для нужного дохода требуется сто приёмов, а расписание вмещает восемьдесят, дополнительная реклама сама по себе задачу не решит. Придётся проверить цену, длительность, расходы, ассортимент услуг или иной формат работы. Любое ускорение должно сохранять необходимое качество.
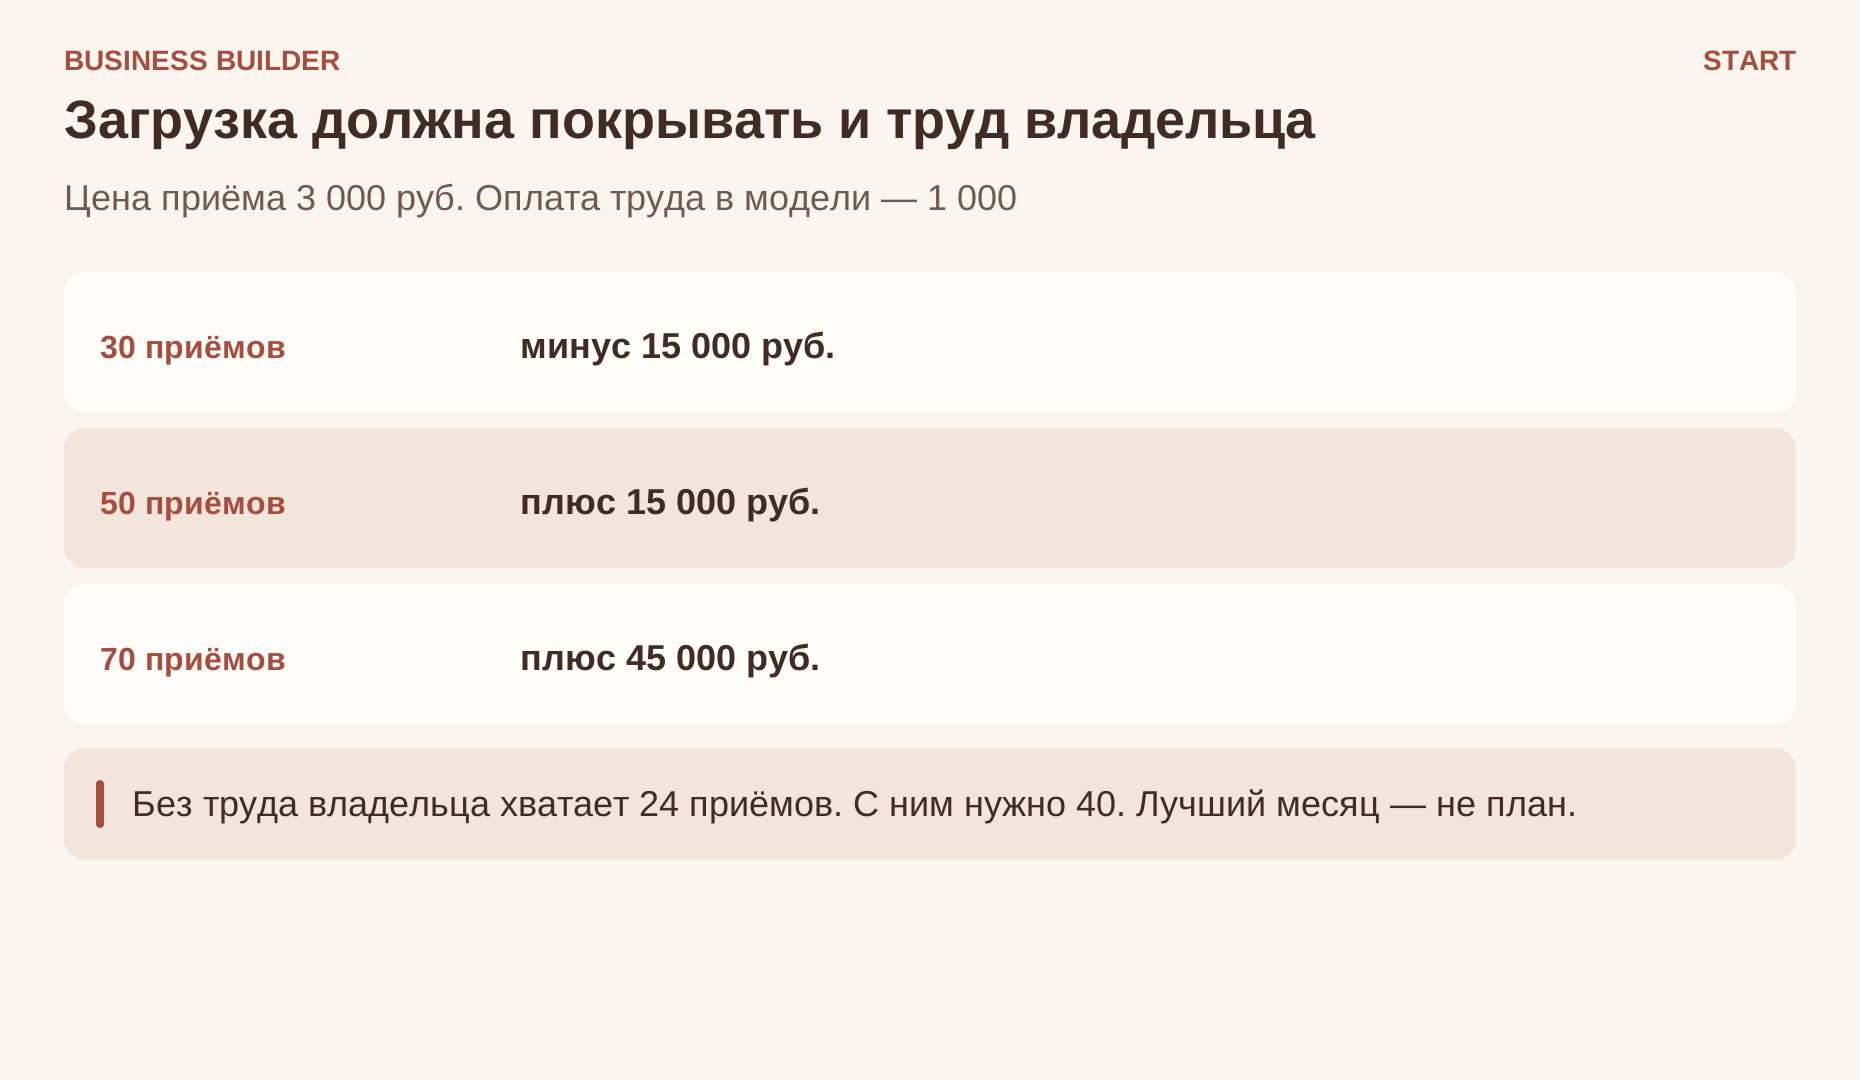
- 30 приёмов
- Минус 15 000 рублей после материалов, оплаты труда владельца и постоянных расходов.
- 50 приёмов
- Плюс 15 000 рублей. Выручка 150 000, материалы 25 000, труд 50 000, постоянные 60 000.
- 70 приёмов
- Плюс 45 000 рублей.
Без оплаты труда кабинет покрывают 24 приёма. С оценкой 1 000 рублей на приём нужно 40. Лучший месяц не является планом. До налогов.
Используйте модель для конкретного изменения
Посмотрите, какое допущение сильнее всего влияет на результат. Возможно, проблема в длинной подготовке между встречами. Возможно, кабинет слишком дорог для текущего потока. Возможно, одна услуга занимает много времени и оставляет мало вклада, хотя её цена кажется высокой.
При нескольких услугах считайте каждую отдельно, затем собирайте реалистичную смесь записей. Средняя цена без учёта длительности скрывает ограничение: две услуги по 3 000 рублей могут занимать сорок минут и два часа.
Практическое задание
Составьте расписание типичной недели и рассчитайте вместимость месяца. Для трёх вариантов числа оплаченных посещений посчитайте выручку, переменные расходы, оплату своего труда и постоянные платежи. Укажите, какие суммы пока приблизительны. Выберите одно изменение и проверьте, улучшает ли оно результат без увеличения нагрузки сверх доступного времени.