
Переделки и возвраты в экономике заказа
Как учитывать переделки и возвраты в экономике заказа
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Новичкам после первых выполненных заказов и фрилансерам, у которых исправления регулярно съедают время и доход.
Содержание
Кому подойдёт: новичкам после первых выполненных заказов и фрилансерам, у которых исправления регулярно съедают время и доход. Категории Start и System.
Заказ продан за 20 тысяч рублей, основные расходы составили 8 тысяч. Кажется, осталось 12 тысяч на общие затраты и доход. Но потом вы потратили ещё четыре часа на исправления, оплатили повторную отправку и вернули клиенту часть цены. Первоначальный расчёт больше не описывает этот заказ.
Переделки и возвраты нужно связывать с работой, которая их вызвала. Тогда можно увидеть реальную экономику и выбрать, что изменить: подготовку, проверку, обещание или способ исполнения.
Разделите причины дополнительной работы
Не всякое изменение после сдачи является браком. Исправление неверной формулы, новый запрос клиента и заранее предусмотренная итерация согласования — разные события. Если записать всё как «правки», будет непонятно, где проблема качества, а где расширение услуги.
Добавьте к записи короткую причину: ошибка исполнения, неполные исходные данные, неясное согласование, новая задача или плановая проверка. Категорий должно быть столько, сколько помогает принять решение. Для небольшого бизнеса обычно не нужна сложная классификация каждого сообщения.
Если стороны спорят о причине, сохраните неопределённость и разберите факт отдельно. Учёт не должен заранее назначать виновного, чтобы защитить собственную самооценку.
Учитывайте работу до и после передачи
ASQ разделяет расходы на предупреждение проблем, проверку качества, внутренние ошибки до передачи и внешние ошибки после неё. Для небольшой услуги это полезный способ увидеть, куда уходят ресурсы.
Например, проверка отчёта перед отправкой — отдельная работа по качеству. Исправление найденной неверной формулы — внутреннее исправление. Разбор претензии клиента и повторная передача после обнаружения ошибки — внешние последствия.
Проверка качества сама по себе не является потерей. Иногда дополнительный час проверки уменьшает более дорогие исправления. Но это нужно оценивать по своим данным: из общего принципа не следует, что любое количество проверок окупится.
Посчитайте полный случай
Рассмотрим учебный заказ за 20 000 ₽. Первоначальные прямые денежные расходы — 4 000 ₽, основная работа — восемь часов. Для анализа час собственного труда оценён в 1 000 ₽. После этих затрат расчётный остаток равен 8 000 ₽.
Из-за ошибки понадобились ещё три часа, дополнительная внешняя услуга за 1 000 ₽ и возврат клиенту 2 000 ₽. После уменьшения выручки до 18 000 ₽, денежных затрат 5 000 ₽ и оценки одиннадцати часов труда остаток составляет 2 000 ₽. Общие расходы и налоги здесь ещё не учтены.
Если возврат уже уменьшил выручку, не вычитайте те же 2 000 ₽ второй раз отдельным расходом в этом расчёте. Способ отражения должен быть последовательным. Для бухгалтерского и налогового учёта порядок записей следует уточнять отдельно.
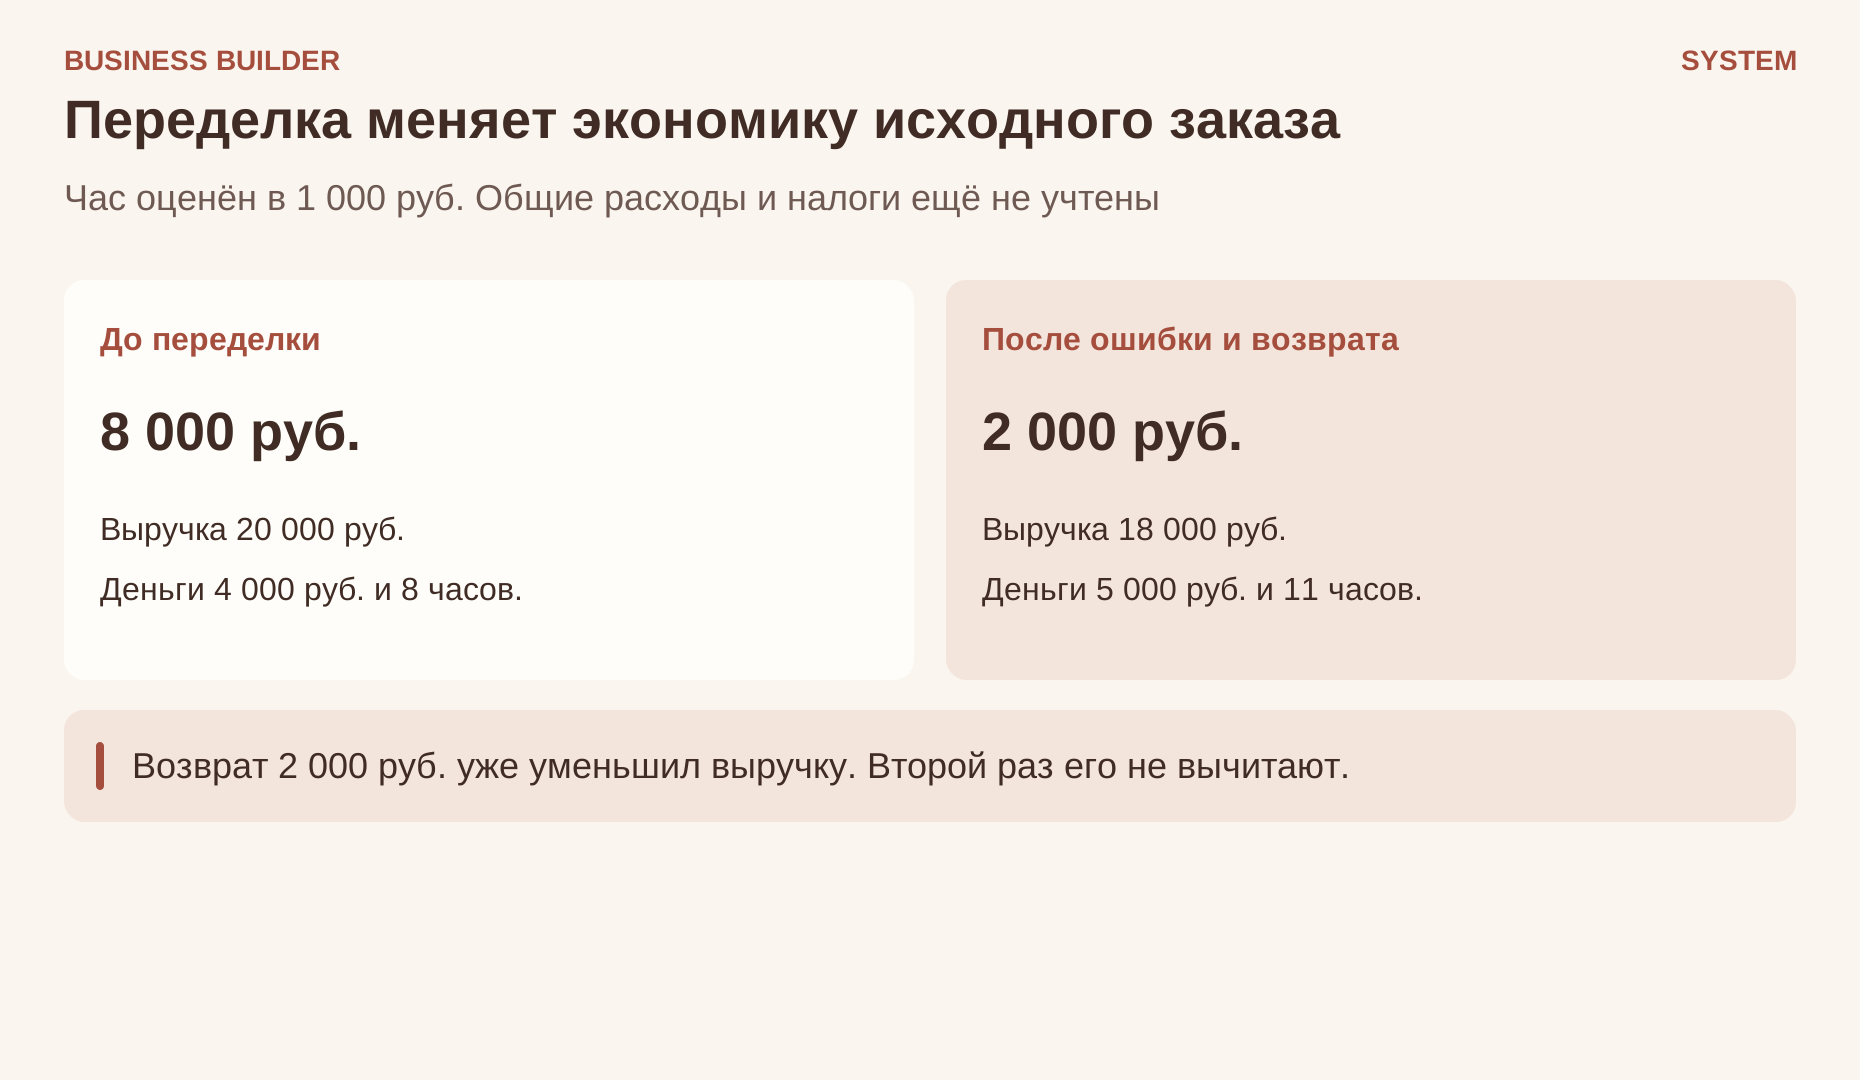
- До переделки
- выручка 20 000 ₽, деньги 4 000 ₽, 8 часов по 1 000 ₽, остаток 8 000 ₽.
- После
- ещё 3 часа, услуга 1 000 ₽ и возврат 2 000 ₽. Выручка 18 000 ₽, деньги 5 000 ₽, 11 часов, остаток 2 000 ₽.
Возврат уже уменьшил выручку, второй раз те же 2 000 ₽ не вычитают. Общие расходы и налоги не учтены.
Не прячьте последствия в следующем месяце
Ошибка может проявиться позже, чем завершён заказ. Сохраните связь между дополнительной работой и исходным проектом, даже если исправление заняло время в новом месяце.
Для денежного календаря выплата остаётся на фактической дате. Для анализа заказа она относится к его последствиям. Эти два представления не противоречат друг другу: одно помогает платить вовремя, другое — понимать доходность работы.
Если прямую связь установить нельзя, заведите общую категорию и пояснение. Лучше видеть нераспределённые расходы, чем незаметно исчезнувшее время поддержки.
Используйте историю осторожно
Когда накопятся сопоставимые заказы, можно оценить обычную нагрузку исправлений и включать её в план. Например, по десяти похожим работам зафиксировано двадцать дополнительных часов. Среднее — два часа на заказ, но оно не означает, что следующий обязательно потребует ровно столько.
Посмотрите на распределение: возможно, девять заказов прошли без проблем, а один занял все двадцать часов. Для выбора процесса это важнее среднего. Такой случай может указывать на отдельный тип исходных данных или слишком широкое обещание.
Плановый запас в управленческой модели не является автоматически бухгалтерским резервом или законным основанием удержать деньги клиента. Его назначение — проверить устойчивость цены и загрузки при известных вам рисках.
Выберите изменение по причине
Если ошибки возникают из-за неверных исходных данных, нужна их ранняя проверка. Если клиент ожидал другой результат — более точное согласование и образец. Если проблема появляется при передаче между исполнителями — проверка промежуточного результата и ответственности.
Не пытайтесь исправить всё дополнительным финальным контролем. Некоторые ошибки дешевле предотвращать раньше. Но и сокращать проверку ради красивой себестоимости нельзя, если последствия ошибки остаются существенными.
Возьмите последние пять завершённых заказов и добавьте к каждому поздние исправления, возвраты и время разбора. Затем выберите одну повторяющуюся причину и одно действие для её уменьшения. Через несколько следующих заказов сравните не только число ошибок, но и общий труд, сроки и результат клиента. Так учёт качества начинает помогать работе, а не просто увеличивать таблицу расходов.