
Экономика первого заказа
Как посчитать юнит-экономику первого заказа
Время чтения: 9 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Тем, кто выбирает направление, готовит запуск или получает первые заказы.
Содержание
Вы получили за заказ 38 000 рублей и потратили на подрядчика и материалы 8 000. Кажется, что заработали 30 000. Но до заказа были переписка, переговоры и поиск клиента, после него — правки и передача файлов. Кроме того, каждый месяц нужно оплачивать рабочие сервисы и вести дела проекта.
Чтобы понять, подходит ли такая работа для собственного бизнеса, полезно разобрать экономику одного заказа. Термин «юнит-экономика» означает расчёт доходов и затрат на выбранную единицу: заказ, клиента, доставку или период обслуживания. Для начинающего специалиста удобнее начать с одной законченной услуги.
В этой статье пройдём от заказа к месяцу работы. На условном примере дизайнера Марины посмотрим, сколько денег остаётся, как оценить её собственный труд и можно ли выполнить нужное число проектов. Все суммы и часы учебные. Это управленческая модель для решения, а не бухгалтерская или налоговая отчётность.
Выберите единицу и опишите её границы
Если одним заказом вы называете и оформление пяти готовых слайдов, и разработку презентации с интервью, средний результат будет малоинформативным. Сначала выделите достаточно похожую услугу.
Единица Марины — один проект презентации до двадцати слайдов с определённым составом работ, исходными материалами и порядком уточнений. Цена в примере — 38 000 рублей. Для расчёта принимаем её целиком как выручку по выполненному заказу. Все относящиеся к модели платежи учитываем отдельно; чужие деньги и суммы, которые нельзя считать своей выручкой, в примере отсутствуют.
Зафиксируйте, где заказ начинается и заканчивается. В расчёт должны попасть подготовка, выполнение, проверка, передача и обязательная поддержка, если она входит в предложение. Если работа продолжается после формальной отправки файла, нельзя остановить учёт часов на отправке.
Для подписки единицей может быть клиент за месяц, для товара — проданная и не возвращённая единица или заказ с учётом возвратов. Не переносите расчёт услуги на эти модели без изменений. У них добавятся запасы, доставка, комиссии, поддержка и другие затраты. Начинайте с единицы, по которой можете проследить реальную работу и движение ресурсов.
Соберите денежные расходы заказа
В учебном проекте Марина платит внешнему редактору 5 000 рублей, тратит 1 000 на материалы и лицензии именно для этого заказа и ещё 2 000 закладывает на связанные с ним комиссии и обязательные платежи. Итого 8 000 рублей.
Последняя сумма условная: это не налоговая ставка и не универсальный тариф. В собственном расчёте разделите её на реальные статьи, проверьте основания и порядок расчёта. Если часть платежей зависит от цены, при изменении цены они тоже должны изменяться.
Назовём эти 8 000 рублей переменными денежными расходами заказа: в рамках примера они возникают при его выполнении. Ежемесячная подписка, которую Марина оплачивает независимо от числа проектов, относится к общим расходам месяца. Если сервис оплачивается по объёму использования, часть расходов может зависеть от заказов, а часть оставаться постоянной.
В управленческом учёте разница между выручкой и переменными затратами называется маржинальным доходом, или вкладом в покрытие постоянных расходов. Она ещё не равна прибыли всего бизнеса. Этот принцип подробно разобран в учебнике OpenStax.
Отдельно учтите получение заказа
Марина потратила 6 000 рублей на одну ограниченную попытку привлечения клиентов и получила из неё три сопоставимых заказа. Для учебного расчёта распределим расходы поровну: по 2 000 рублей на заказ. Все три сделки относятся к этой попытке, другие результаты и расходы отсутствуют.
В жизни распределение бывает сложнее. Если реклама оплачена сегодня, а сделки появляются через два месяца, делить её стоимость на случайное число клиентов текущего месяца некорректно. Связывайте расходы с той группой обращений, которую они помогли получить, и учитывайте время до завершения продажи. Пока результат не созрел, так и отмечайте: оценка предварительная.
В методологии расчёта стоимости привлечения отдельно учитывается время основателя на маркетинг и продажи. Оно не становится бесплатным из-за того, что отдельная зарплата не выплачивается. В нашей модели денежные расходы на привлечение и собственные часы Марины будут показаны раздельно.
Если клиент пришёл по рекомендации без денежных расходов, это не обязательно означает нулевую стоимость привлечения вообще. Вы могли потратить время на общение, подготовку предложения и встречу. А если клиент покупает повторно, не стоит заново приписывать ему полную стоимость первоначального привлечения при каждом заказе. Определите, какой вопрос решает ваша модель, и сохраняйте одинаковые правила учёта.
Посчитайте остаток до оплаты собственного труда
Теперь можно собрать денежную часть:
| Показатель на один заказ | Сумма |
|---|---|
| Выручка | 38 000 рублей |
| Переменные денежные расходы выполнения | 8 000 рублей |
| Вклад после расходов выполнения | 30 000 рублей |
| Распределённые денежные расходы привлечения | 2 000 рублей |
| Остаток до общих расходов и оплаты труда Марины | 28 000 рублей |
Называть последние 28 000 рублей чистой прибылью рано. Они должны покрыть общие расходы и вознаграждение человека, который выполняет работу. Если потратить всю сумму на личные нужды, может не остаться денег на обслуживание проекта и следующую попытку продаж.
Процент тоже нужно подписывать. Вклад после расходов выполнения составляет примерно 78,9% выручки: 30 000 разделить на 38 000. После распределённого денежного привлечения остаётся около 73,7%. Это два разных показателя. Ни один из них не означает, что бизнес имеет такую же чистую рентабельность.
Для первого расчёта абсолютные суммы часто полезнее эффектных процентов. Высокая доля остатка может сочетаться с очень большим числом собственных часов. Поэтому следующий шаг обязателен для услуги, которую выполняете лично.
Добавьте собственный труд отдельной строкой
На подготовку, выполнение и передачу проекта Марина планирует восемнадцать часов. На поиск, обсуждения и подготовку предложений, распределённые на этот заказ, — ещё четыре. Всего двадцать два часа.
В статье о цене мы распределяли желаемый месячный доход и общие расходы по продаваемым часам. Здесь используем другой способ: оцениваем каждый фактический час отдельно, а общие расходы показываем на уровне месяца. Эти два расчёта нельзя складывать между собой.
Для оценки своего труда она выбирает условный ориентир 1 000 рублей за час. Это её расчётное требование к модели, а не рыночный факт. Тогда труд, связанный с одним заказом, оценивается в 22 000 рублей. Из денежного остатка 28 000 после этой оценки остаётся 6 000 рублей на общие расходы и дальнейший результат бизнеса.
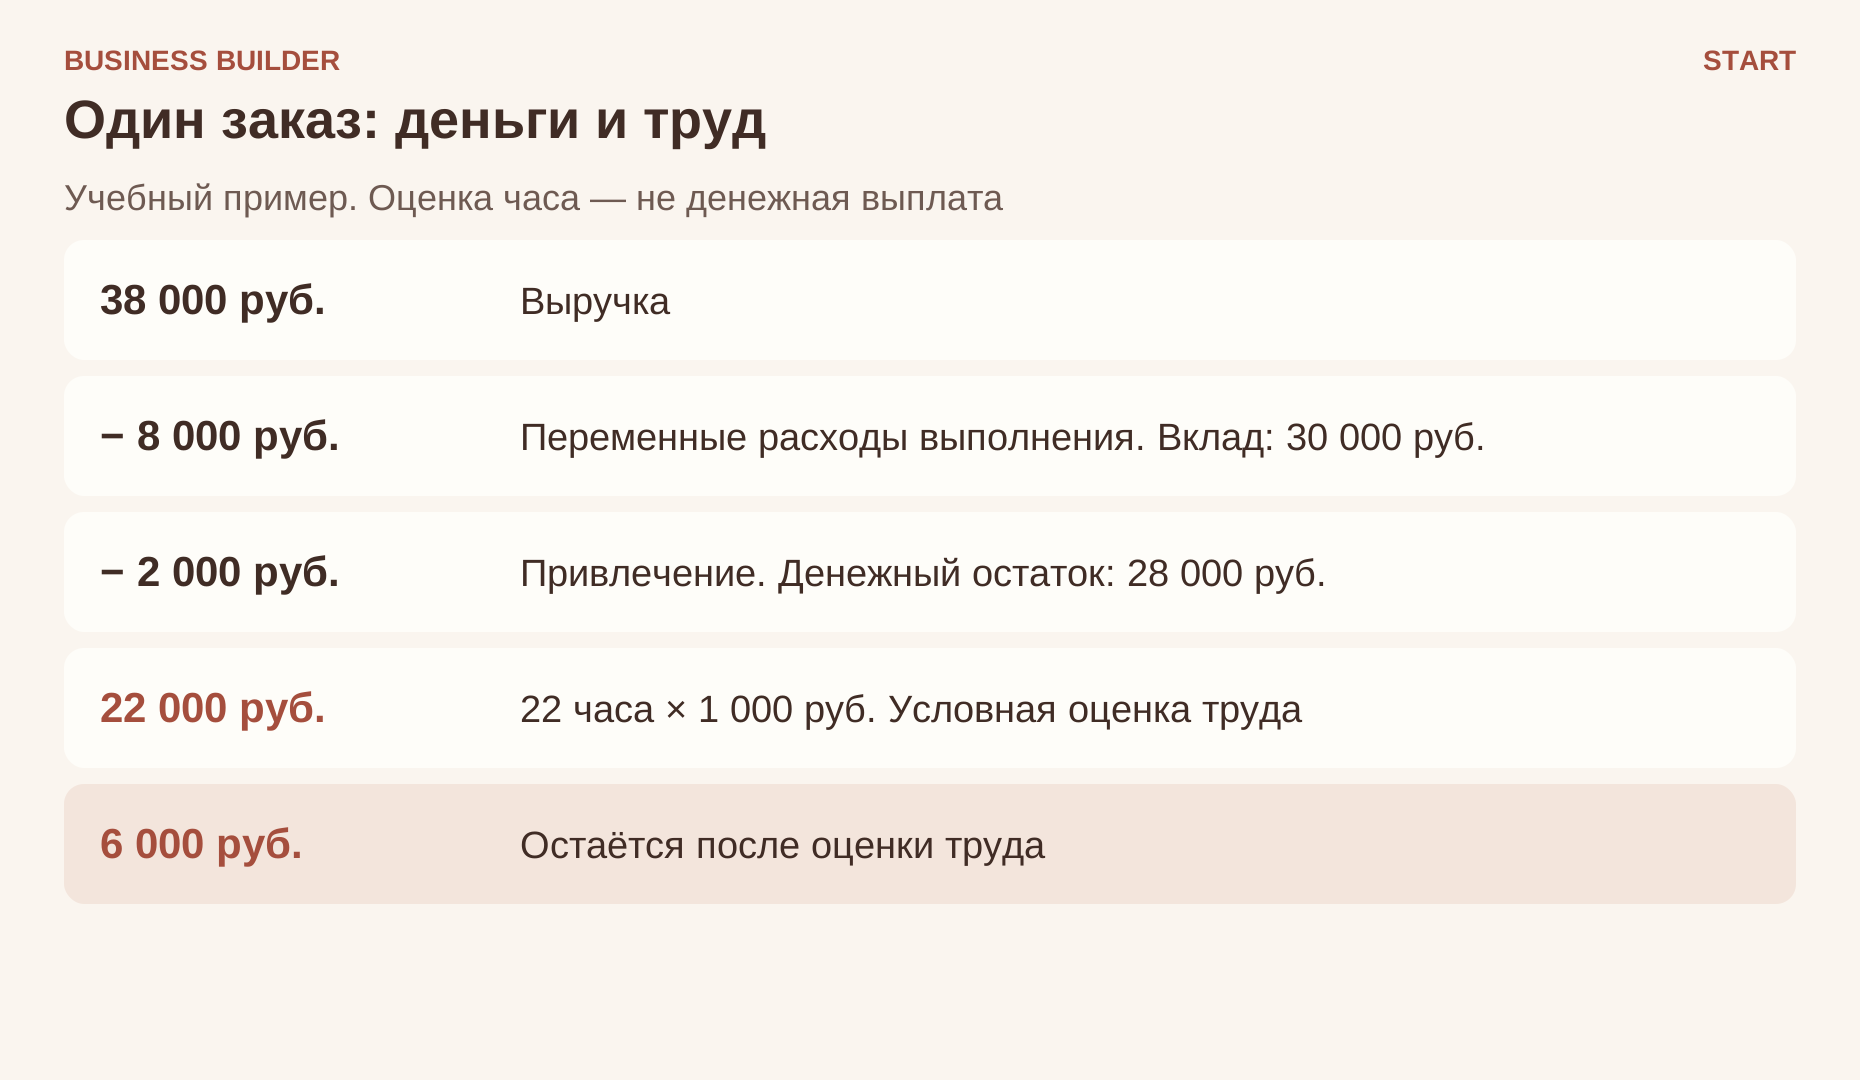
| Показатель на один заказ | Сумма |
|---|---|
| Выручка | 38 000 рублей |
| Переменные денежные расходы выполнения | 8 000 рублей |
| Вклад после расходов выполнения | 30 000 рублей |
| Распределённые денежные расходы привлечения | 2 000 рублей |
| Остаток до общих расходов и оплаты труда | 28 000 рублей |
| Оценка 22 часов по 1 000 рублей | 22 000 рублей, не денежная выплата |
| Остаток после оценки труда | 6 000 рублей |
Если Марина пока не выплачивает себе деньги, это не превращает 22 000 в фактический денежный платёж. Поэтому сохраняем два взгляда: денежный и с оценкой собственного труда. Первый помогает планировать платежи. Второй показывает, насколько приемлема работа с учётом времени.
Если ваш труд уже включён в денежные затраты как зарплата или оплата исполнителю, повторно вычитать его нельзя. То же касается ставки, в которую заранее включили общие расходы и непродаваемое время. Сначала выясните состав каждой суммы, затем складывайте. Два аккуратных расчёта могут дать разные результаты просто из-за разных границ.
Перейдите от заказа к месяцу
Общие денежные расходы Марины составляют 12 000 рублей в месяц. Это подписки и другие расходы проекта, не включённые в отдельные заказы. Кроме времени на каждый заказ и его продажу, есть шесть часов общих организационных дел в месяц. При том же ориентире это ещё 6 000 рублей оценки труда.
Предположим, Марина завершила три одинаковых заказа. Денежный остаток после выполнения и привлечения составляет 84 000 рублей: три раза по 28 000. После общих денежных расходов остаётся 72 000 рублей.
Собственное время — 66 часов на три заказа с их продажей и шесть часов на общие дела, всего 72 часа. При оценке 1 000 рублей за час получаются те же 72 000 рублей. Модель обеспечивает выбранную оценку труда, но дополнительного результата сверх неё в этом месяце нет.
Это важное различие. На счёте может оставаться ощутимая сумма, а бизнес пока лишь оплачивает работу владельца на выбранном уровне. Для первого самостоятельного формата такой результат может быть приемлемым. Но если вы хотите нанимать людей, финансировать развитие или компенсировать дополнительные риски, это нужно учесть отдельно.
Проверьте, сколько заказов нужно и сколько вы можете выполнить
Для покрытия только общих денежных расходов в нашем упрощённом примере достаточно одного заказа: 28 000 больше 12 000. Но такой расчёт вообще не обеспечивает выбранную оплату собственного труда. Его нельзя использовать как доказательство устойчивости бизнеса.
После оценки труда на заказ остаётся 6 000 рублей. Общие денежные расходы и оценка общего организационного времени вместе составляют 18 000. Значит, для покрытия этих сумм нужны три заказа. Это применение обычного принципа безубыточности: постоянную часть делят на положительный вклад единицы. Если вклад нулевой или отрицательный, рост числа одинаковых заказов проблему не решает.
Теперь проверим время. В месяце у Марины доступно девяносто часов для всего проекта.
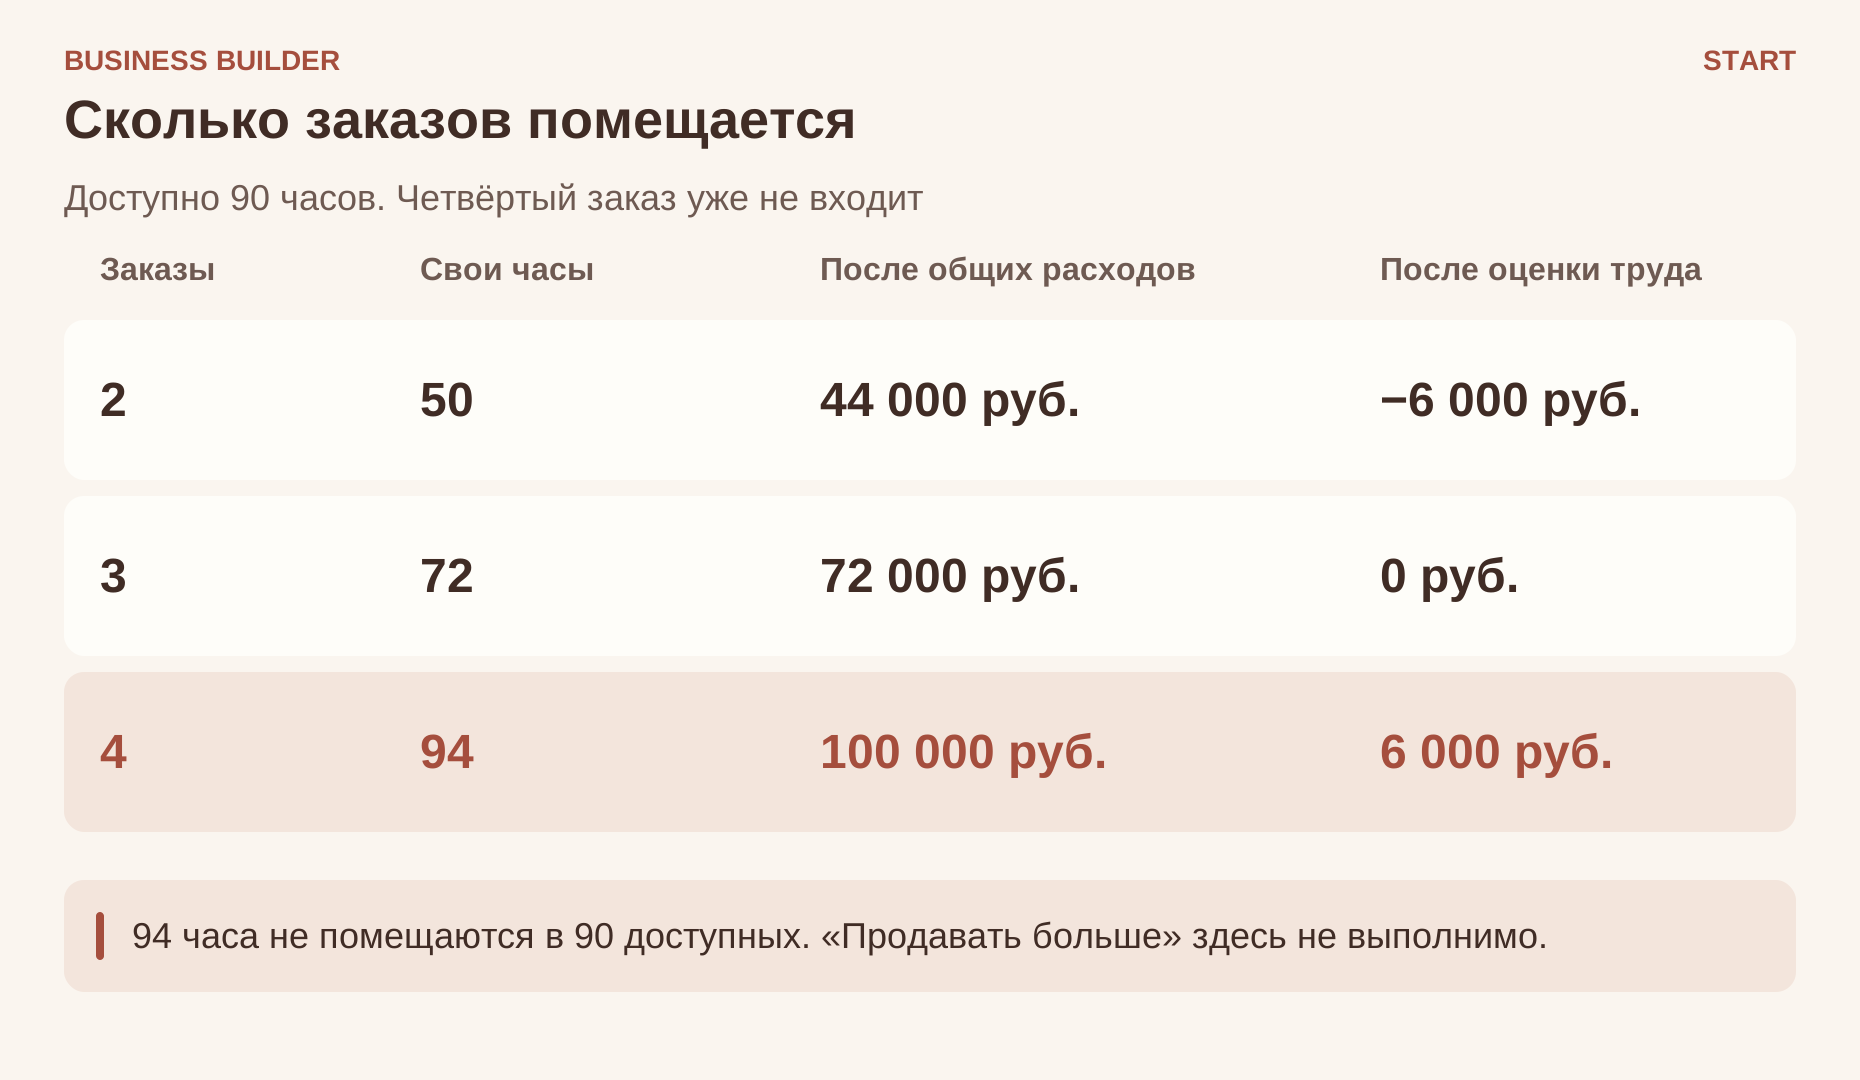
| Число заказов | Все собственные часы | Деньги после общих денежных расходов | Результат после оценки всего труда |
|---|---|---|---|
| 2 | 50 | 44 000 рублей | −6 000 рублей |
| 3 | 72 | 72 000 рублей | 0 рублей |
| 4 | 94 | 100 000 рублей | 6 000 рублей |
Доступно девяносто часов. Четвёртый заказ требует девяносто четыре и уже не помещается.
Четвёртый заказ выглядит привлекательнее по деньгам, но уже не помещается в доступное время. И это ещё без дополнительных сбоев. Поэтому фраза «нужно просто продавать больше» здесь не даёт выполнимого решения.
Марине нужно рассмотреть цену, трудоёмкость, состав услуги или способ выполнения. Например, готовые внутренние заготовки могут уменьшить повторную работу. Но экономию сначала стоит измерить, а расходы на их создание учесть отдельно. Передача части проекта подрядчику изменит и деньги, и часы; нужно пересчитать обе стороны.
Посмотрите, что произойдёт при отклонении от плана
Если выполнение одного проекта занимает двадцать шесть часов вместо восемнадцати, вместе с продажей получается тридцать. При прежней цене денежный остаток остаётся 28 000, а оценка труда достигает 30 000. Уже на уровне заказа возникает минус 2 000 до общих расходов.
Такой пример помогает понять, почему важно измерять правки и согласования. Не всякое превышение времени означает плохую цену. Возможно, вы неверно описали объём, не проверили материалы или выполняли новую для себя работу. Исправление зависит от причины, но следующий заказ нужно оценивать с учётом факта.
Проверьте несколько существенных отклонений: более дорогой подрядчик, меньше заказов, больший объём правок, более дорогой способ привлечения. Не нужно строить десятки сценариев ради таблицы. Выберите те условия, которые способны изменить ваше решение о продаже услуги.
Отдельно проверьте даты денег
Положительный расчёт заказа не гарантирует, что деньги окажутся на счёте к нужной дате. Если подрядчику нужно платить до начала, а клиент переводит всю сумму после приёмки, расходы придётся финансировать из других средств. При авансе часть денег уже получена, но работа и связанные обязательства ещё впереди.
Составьте короткий календарь: когда приходит каждый платёж и когда нужно оплачивать расходы. Не считайте всю предоплату свободным личным доходом. Сначала оцените, сколько потребуется для выполнения оплаченного заказа и покрытия обязательств.
После завершения замените предположения фактическими суммами и часами. Сохраните причины отклонений. Вторая и третья версии расчёта обычно полезнее первой именно потому, что в них появляется ваша реальная работа. Хорошая юнит-экономика позволяет принять решение: оставить условия, изменить услугу, повысить цену или отказаться от формата, который не обеспечивает приемлемый результат.