
Точка безубыточности небольшой услуги
Как рассчитать точку безубыточности небольшой услуги
Время чтения: 5 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Тем, кто выбирает направление, готовит запуск или получает первые заказы.
Содержание
«Мне достаточно трёх клиентов в месяц» — удобная мысль, пока не выясняется, что после всех расходов денег на жизнь не остаётся. Количество клиентов само по себе ничего не гарантирует. Важно, сколько каждый заказ приносит после связанных с ним затрат и какие расходы бизнес должен покрывать независимо от продаж.
Точка безубыточности показывает объём, при котором выручка покрывает включённые в расчёт расходы. Это полезный ориентир, но его смысл зависит от состава модели. Если вы забыли собственный труд, расчёт может показать безубыточность бизнеса, в котором владелец работает бесплатно.
Ниже — учебный пример индивидуальной услуги. Все суммы условные. В реальном расчёте отдельно учитывайте применимые налоги, комиссии, обязательные платежи и особенности своего бизнеса.
Соберите расходы по их поведению
Предположим, услуга стоит 25 000 ₽. На каждый заказ требуется 5000 ₽ переменных расходов: оплата помощника, расходные материалы и другие затраты, которые возникают именно с заказом. За месяц также нужно покрыть 40 000 ₽ постоянных расходов.
Постоянные расходы не меняются при небольшом изменении количества заказов в рассматриваемых условиях. Это не означает, что они останутся одинаковыми навсегда. При росте может потребоваться другое помещение, дополнительная лицензия или координатор. Тогда расчёт нужно обновить.
Смешанные расходы лучше разделять. Например, у сервиса может быть фиксированная месячная плата и дополнительная стоимость за каждое использование. Если отнести всё к постоянным расходам, вы недооцените стоимость роста.
Не распределяйте расходы исключительно по названию. Оплата сотрудника может быть фиксированной или зависеть от объёма работы. Для формулы имеет значение фактическое поведение затрат в выбранном периоде, а не привычная категория в голове.
Найдите вклад одного заказа
Из цены 25 000 ₽ вычитаем переменные расходы 5000 ₽. Получаем 20 000 ₽, которые каждый заказ вносит в покрытие постоянных расходов и дальнейшего результата.
Чтобы покрыть постоянные 40 000 ₽, нужно два заказа: 40 000 ÷ 20 000 = 2. Выручка составит 50 000 ₽, переменные расходы — 10 000 ₽, постоянные — 40 000 ₽. Остаток равен нулю.
Такая формула для одного вида продукта или услуги приведена, в частности, в материалах SBA: постоянные расходы делят на разницу между ценой единицы и переменными расходами на неё. Если результат дробный, для целых заказов его округляют вверх.
Два заказа — точка безубыточности нашей ограниченной модели. В ней пока нет оплаты труда владельца. Поэтому она ещё не отвечает на вопрос, сколько заказов нужно для приемлемого личного дохода.
Добавьте цель владельца отдельно и явно
Допустим, владельцу нужно получать 80 000 ₽ в месяц после перечисленных расходов бизнеса, но до иных неучтённых обязательств. Если эта сумма ещё не включена в расходы, добавим её к сумме, которую нужно покрыть:
40 000 ₽ постоянных расходов + 80 000 ₽ целевого дохода = 120 000 ₽.
120 000 ÷ 20 000 = 6 заказов.
При шести заказах выручка составит 150 000 ₽. После 30 000 ₽ переменных и 40 000 ₽ постоянных расходов останутся 80 000 ₽. Это уже расчёт объёма для заданного результата, а не только нулевой точки. Различие между безубыточностью и целевой прибылью рассматривается в учебнике OpenStax.
Если труд владельца уже учтён в расходах, не добавляйте его повторно. А если 80 000 ₽ — сумма, которая должна остаться лично после всех налогов и обязательств, модель нужно дополнить соответствующими условиями. Одного универсального процента для всех здесь нет.
Проверьте выполнимость количества заказов
Теперь выясняется, что один заказ занимает двенадцать часов, а на выполнение заказов владелец может выделить шестьдесят часов в месяц. Остальное рабочее время требуется на продажи, управление и другие задачи.
Доступная мощность — пять заказов. Шесть заказов потребуют семьдесят два часа. Таблица обещает нужный доход при объёме, который нынешний процесс не позволяет выполнить.
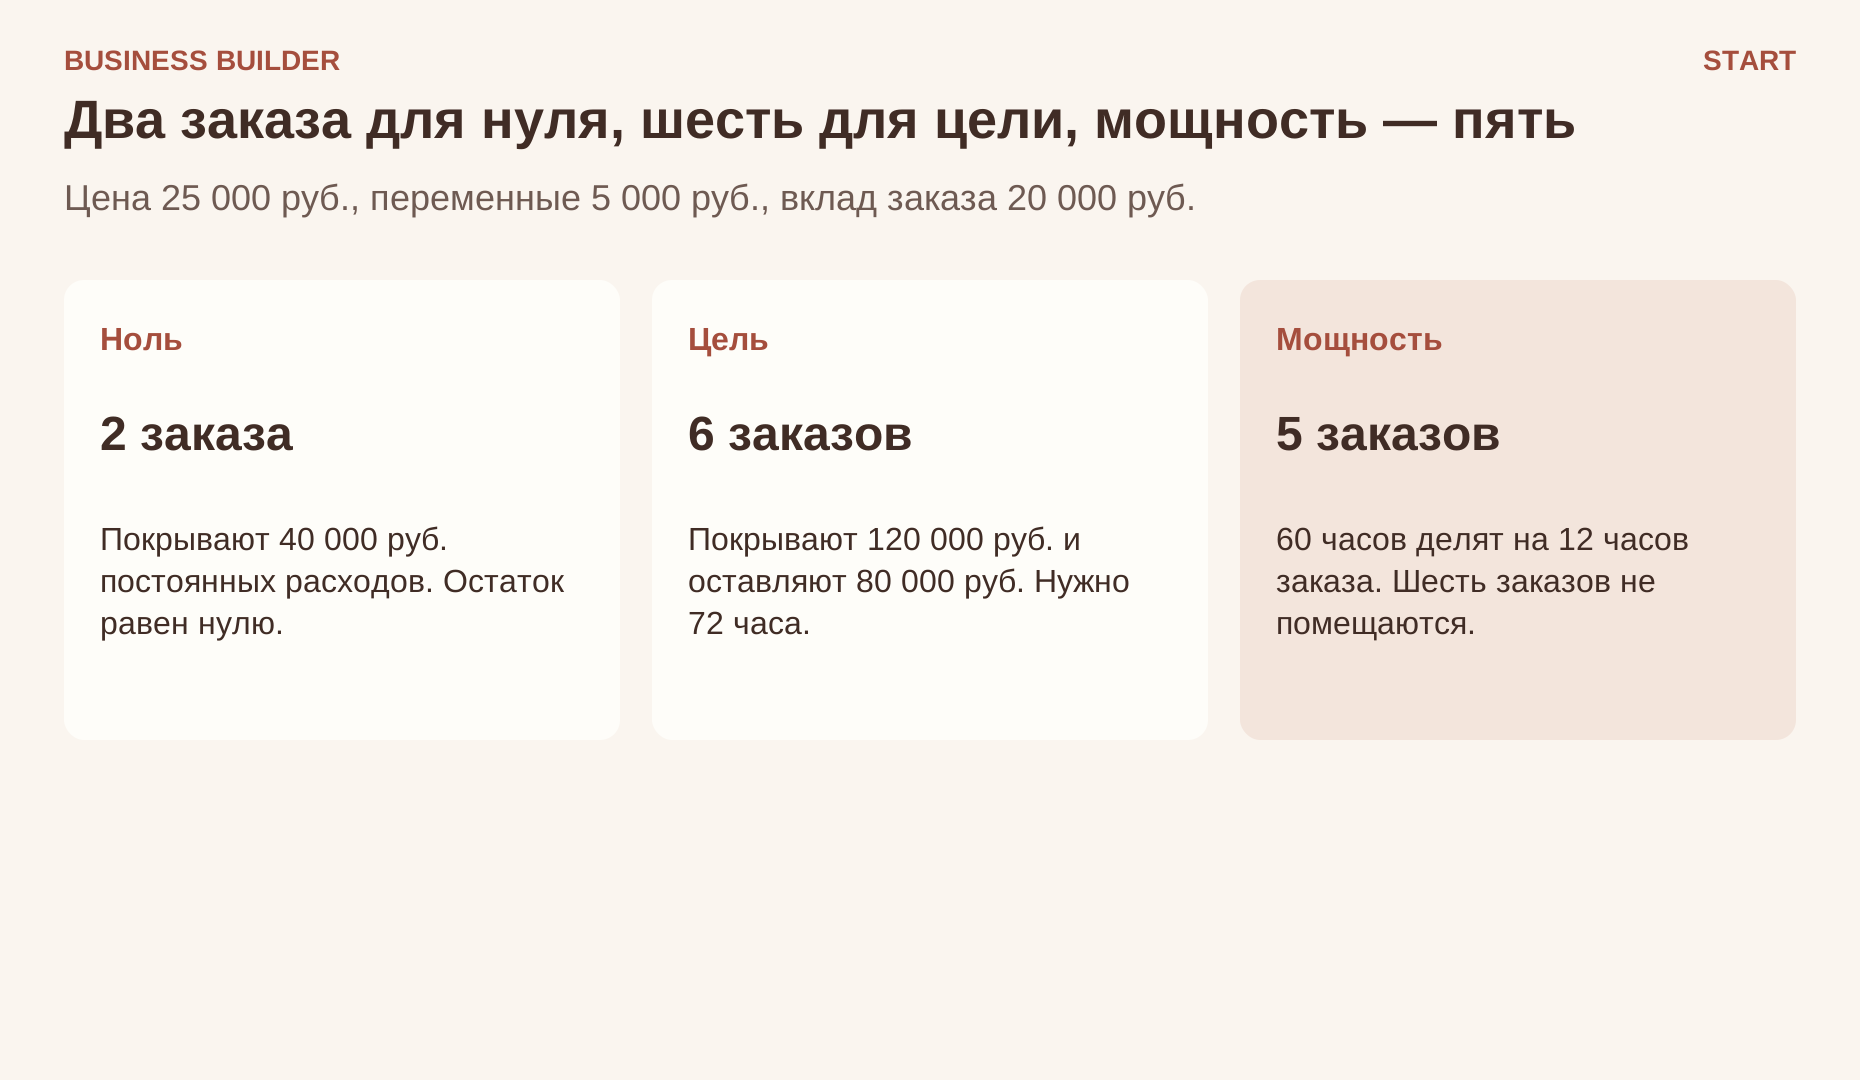
- Ноль
- 2 заказа покрывают 40 000 ₽ постоянных расходов. Остаток равен нулю.
- Цель
- 6 заказов покрывают 120 000 ₽ и оставляют 80 000 ₽. Это 72 часа.
- Мощность
- 60 часов делят на 12 часов заказа и дают 5 заказов. Шесть заказов не помещаются.
Это не ошибка формулы, а полезный результат расчёта. Дальше можно проверять варианты: поднять цену, уменьшить трудоёмкость без потери результата, снизить расходы или привлечь помощь. У каждого варианта своя цена и свои ограничения.
Например, при пяти заказах нужно получать по 24 000 ₽ вклада, чтобы покрыть 120 000 ₽. Если переменные расходы останутся 5000 ₽, расчётная цена составит 29 000 ₽. Она математически решает задачу в модели, но готовность клиентов платить нужно проверять отдельно.
Посмотрите на несколько сценариев
Полезно оценить не только ожидаемый вариант. Что произойдёт, если цена окажется ниже, подрядчик поднимет оплату или один заказ потребует больше времени? В анализе чувствительности меняют отдельные предположения и наблюдают, как сдвигается результат.
Не нужно строить десятки сценариев. Выберите несколько условий, которые действительно могут изменить решение. Для нашей услуги особенно важны цена, переменные расходы и доступные часы. Если клиенты часто задерживают оплату, понадобится ещё отдельный календарь денег.
Запишите, какое наблюдение заставит пересмотреть модель. Например, если в нескольких сопоставимых проектах трудоёмкость стабильно выше двенадцати часов, нельзя продолжать планировать мощность по старой цифре. Сначала разберитесь, что изменилось.
Не путайте безубыточность с наличием денег
Заказ может быть выполнен и учтён в выручке, а оплата придёт позже. Или клиент перечислит аванс, из которого ещё предстоит оплатить исполнение. Поэтому положительный результат за месяц не гарантирует, что в нужный день хватит денег на платежи.
Рядом с расчётом безубыточности держите календарь ожидаемых поступлений и обязательных выплат. Это другой вопрос: первый расчёт показывает экономику объёма, второй — когда понадобятся деньги.
Если у вас несколько услуг с разными ценами и расходами, не делите все постоянные затраты на случайную среднюю маржу. Результат будет зависеть от структуры продаж. Можно сначала рассмотреть типичный набор заказов, явно указав его состав, а затем проверить, что случится при изменении этого набора.
Соберите свою модель на одной странице
Запишите период, цену, переменные расходы на заказ, постоянные расходы, цель владельца и доступное время. Посчитайте два числа: объём для покрытия расходов и объём для нужного вам результата. Затем сравните их с реальной мощностью.
Если числа не сходятся, вы не провалили предпринимательский экзамен. Вы нашли ограничение до того, как оно превратилось в месяцы перегрузки. Теперь можно менять конкретный параметр и проверять, становится ли предложение жизнеспособным.