
Денежный план при неблагоприятном сценарии
Как построить неблагоприятный денежный сценарий
Время чтения: 5 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Новичкам, в том числе тем, кто ещё работает в найме, и фрилансерам.
Содержание
Кому подойдёт: новичкам, в том числе тем, кто ещё работает в найме, и фрилансерам. Категории Start и System.
Когда предприниматель планирует месяц, обычно в расчёте всё происходит вовремя: клиенты оплачивают счета, подрядчики укладываются в смету, техника работает. Такой прогноз нужен, но его недостаточно для решений, после которых трудно отступить.
Неблагоприятный сценарий показывает, что произойдёт при правдоподобном ухудшении условий. Его задача — заранее выбрать действия и увидеть предел допустимого риска. Для небольшого бизнеса достаточно нескольких значимых изменений, а не большой модели с десятками вкладок.
Начните с обычного плана
Сначала составьте базовый денежный календарь. В нём должны быть начальный остаток, поступления и выплаты по датам. Отделите подтверждённые события от прогнозных продаж.
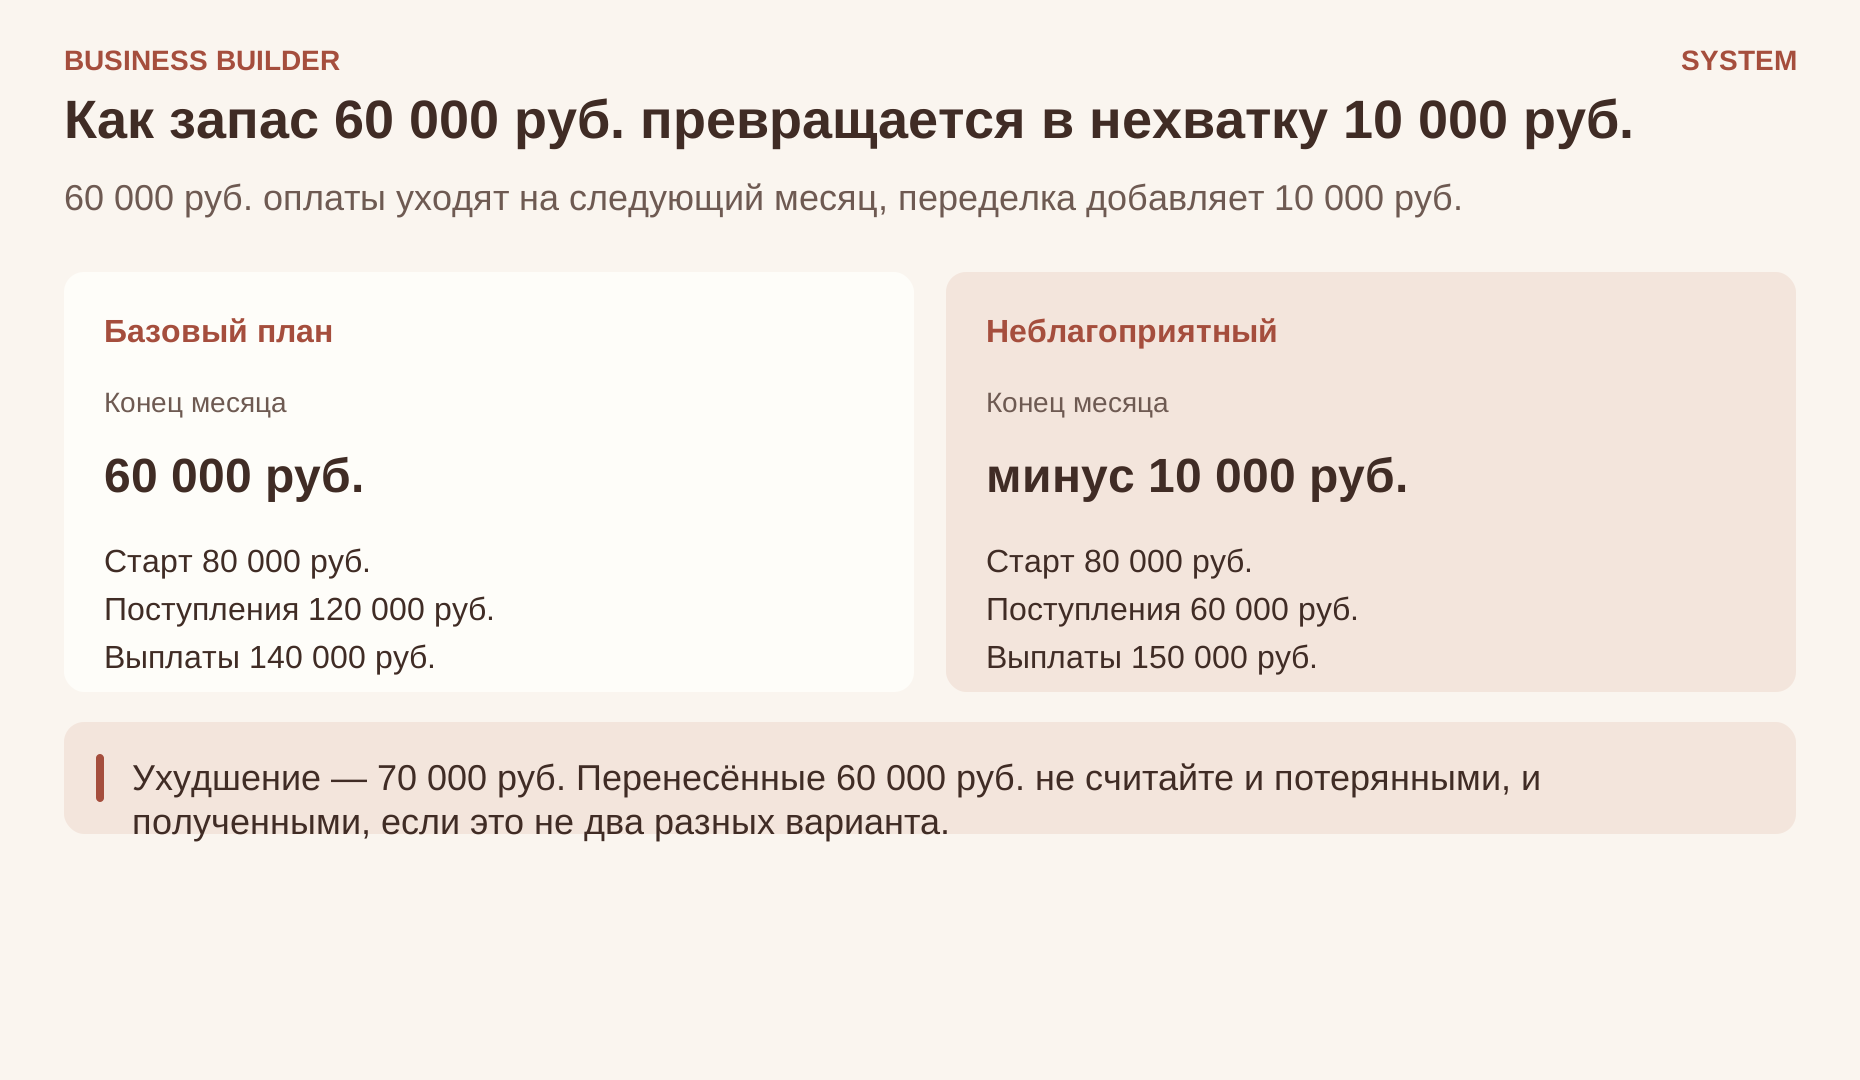
Представим учебную ситуацию. В начале месяца у студии 80 000 рублей. Ожидаемые поступления — 120 000 рублей, выплаты — 140 000 рублей. Итоговый остаток составит 60 000 рублей.
Сам по себе этот итог не показывает внутримесячную нехватку. Поэтому сценарии нужно сравнивать и по конечному остатку, и по самой низкой точке внутри периода. Если 100 000 рублей уходят в первой половине месяца, а основная оплата приходит в конце, проблема может возникнуть раньше итоговой даты.
Выберите изменения которые действительно возможны
Посмотрите на источники неопределённости в вашем деле. У проектной услуги это может быть задержка приёмки. У мастерской — рост цены материала или необходимость переделки. У сезонной услуги — перенос мероприятий.
Не нужно механически уменьшать выручку на 30 процентов и увеличивать все расходы на 20 процентов. Такой расчёт может служить грубой проверкой, но без объяснения условий вы не поймёте, как действовать.
BDC описывает анализ чувствительности как проверку того, как изменение ключевых предположений влияет на финансовый результат. Для практического сценария полезно сначала увидеть важные переменные, а затем связать их с конкретными событиями.
Например, «один из двух крупных клиентов перечисляет деньги в следующем месяце» понятнее, чем «поступления хуже на 50 процентов». У первого события есть клиент, сумма, документы и возможные действия.
Меняйте связанные показатели согласованно
В нашей условной студии половина ожидаемой оплаты — 60 000 рублей — переносится на следующий месяц. Работа уже выполнена, поэтому связанные расходы в текущем месяце остаются. Дополнительно возникает необходимая переделка за 10 000 рублей.
Неблагоприятный вариант выглядит так: 80 000 рублей на старте плюс 60 000 рублей поступлений минус 150 000 рублей выплат. В конце месяца получается минус 10 000 рублей. По сравнению с базовым остатком 60 000 рублей ухудшение составляет 70 000 рублей.
| Показатель | Базовый план | Неблагоприятный вариант |
|---|---|---|
| Начальный остаток | 80 000 рублей | 80 000 рублей |
| Поступления | 120 000 рублей | 60 000 рублей |
| Выплаты | 140 000 рублей | 150 000 рублей |
| Конечный остаток | 60 000 рублей | минус 10 000 рублей |
Ухудшение к базовому остатку — 70 000 ₽. Перенесённые 60 000 ₽ не считают одновременно потерянными и полученными позже, если это не два разных варианта.
Задержка оплаты отличается от отмены заказа. При отмене ещё не начатого проекта часть расходов может исчезнуть. При задержке уже выполненного заказа они часто остаются. Если считать оба события одинаково, сценарий будет искажён.
Перенесённые 60 000 рублей нужно показать в следующем месяце, если сохраняется основание ожидать оплату. Не стоит одновременно считать их потерянными навсегда и пришедшими позже, если вы не моделируете два разных варианта.
Найдите момент когда нужно действовать
Хороший сценарий заканчивается конкретным решением. Например: если до определённой даты не подтверждена приёмка, вы связываетесь с ответственным лицом; если прогнозный остаток падает ниже выбранного минимума, откладываете необязательную покупку.
Заранее определённый сигнал удобнее, чем решение в последний день. Но он должен быть связан с наблюдаемым фактом. «Когда станет тревожно» трудно использовать последовательно. «Когда оплата не поступила к согласованной дате» — значительно проще.
Для каждого действия укажите, сколько денег оно освобождает и когда. Отмена подписки со следующего года не закрывает нехватку в пятницу. Поиск нового клиента может помочь позднее, но не является немедленным поступлением.
Разделите доступные решения и пожелания
В список доступных действий входят только те, которые вы можете выполнить сами или согласовать с понятной вероятностью. Например, перенести собственную необязательную покупку обычно проще, чем изменить договорный платёж поставщику.
Если решение требует согласия другой стороны, так и отметьте. Если финансирование ещё не одобрено, оно остаётся вариантом, а не гарантированным спасением.
Полезно проверить последствия каждого шага. Сокращение расходов на поддержку может ухудшить качество и создать новые претензии. Приостановка рекламы может уменьшить последующие продажи. Это не делает меры недопустимыми, но требует видеть их цену.
Определите предел который вы не готовы переходить
До начала проекта полезно установить собственные ограничения. Например, не использовать определённую часть семейного запаса, не брать обязательства, которые невозможно выполнить при задержке оплаты, или не финансировать одного клиента сверх доступной суммы.
Числа здесь индивидуальны. Универсального резерва «на три месяца для всех» недостаточно без понимания расходов, цикла сделки и возможностей владельца. Для человека в найме и предпринимателя, который содержит семью только на доход бизнеса, допустимый риск может существенно различаться.
Если сценарий нарушает ваш предел, меняйте проект до старта: объём, график, цену, состав исполнителей или способ оплаты.
Не превращайте сценарий в предсказание
Неблагоприятный вариант не говорит, что всё обязательно случится. Он также не получает вероятность только потому, что красиво оформлен. Без данных не стоит подписывать колонку «вероятность 20 процентов».
Достаточно объяснить, почему событие правдоподобно и какое решение меняет. Если расчёт никак не влияет на действия, возможно, вы выбрали слишком малозначимый фактор или слишком далёкий горизонт.
Практическое задание
Возьмите денежный план ближайшего проекта. Измените один крупный срок поступления и один правдоподобный расход. Пересчитайте остатки по датам.
Затем запишите три вещи: сколько денег не хватает в худший момент, до какой даты можно повлиять на ситуацию и какое действие вы выполните при первом сигнале. Это превращает сценарий из тревожной фантазии в рабочую подготовку к конкретному событию.