
Необходимость внешнего финансирования
Как оценить необходимость внешнего финансирования
Время чтения: 4 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Предприниматели, которые рассматривают заём, инвестиции или другой внешний источник денег.
Содержание
Фраза «для роста нужны деньги» слишком общая, чтобы выбирать финансирование. Деньги могут требоваться на подтверждённую закупку, разработку с неизвестным результатом, временный разрыв платежей или покрытие постоянного убытка. У этих ситуаций разные сроки, риски и возможные источники возврата.
Перед поиском кредитора или инвестора нужно определить назначение, сумму, даты и условия, при которых вложение имеет смысл. Финансирование должно поддерживать работоспособный план. Само одобрение денег не доказывает, что этот план выгоден для бизнеса и владельца.
Назовите задачу, которую невозможно выполнить без средств
Опишите конкретное действие и его результат: купить оборудование под подтверждённую загрузку, открыть направление после проверки спроса, профинансировать период до устойчивых поступлений. Укажите, что уже известно, а что остаётся предположением.
Если деньги нужны для сохранения текущей работы, разберите причину нехватки. Временная задержка при положительной экономике отличается от ситуации, где каждый заказ увеличивает убыток. Заём может дать время на изменение модели, но тогда нужны сами изменения, сроки и проверка результата. Без них задолженность лишь переносит проблему.
Проверьте вариант отказа или отсрочки. Что произойдёт, если проект не начинать сейчас? Потеря конкретной возможности отличается от тревоги «все растут, и нам пора». Чем яснее цена бездействия, тем проще сравнить её с обязательствами по финансированию.
Рассчитайте максимальную потребность по времени
Составьте календарь проекта с собственными доступными средствами, выплатами и ожидаемыми поступлениями. Найдите самый низкий остаток, затем добавьте обоснованный запас на выбранный сценарий. Стоимость всего проекта и необходимый объём внешнего финансирования могут заметно различаться.
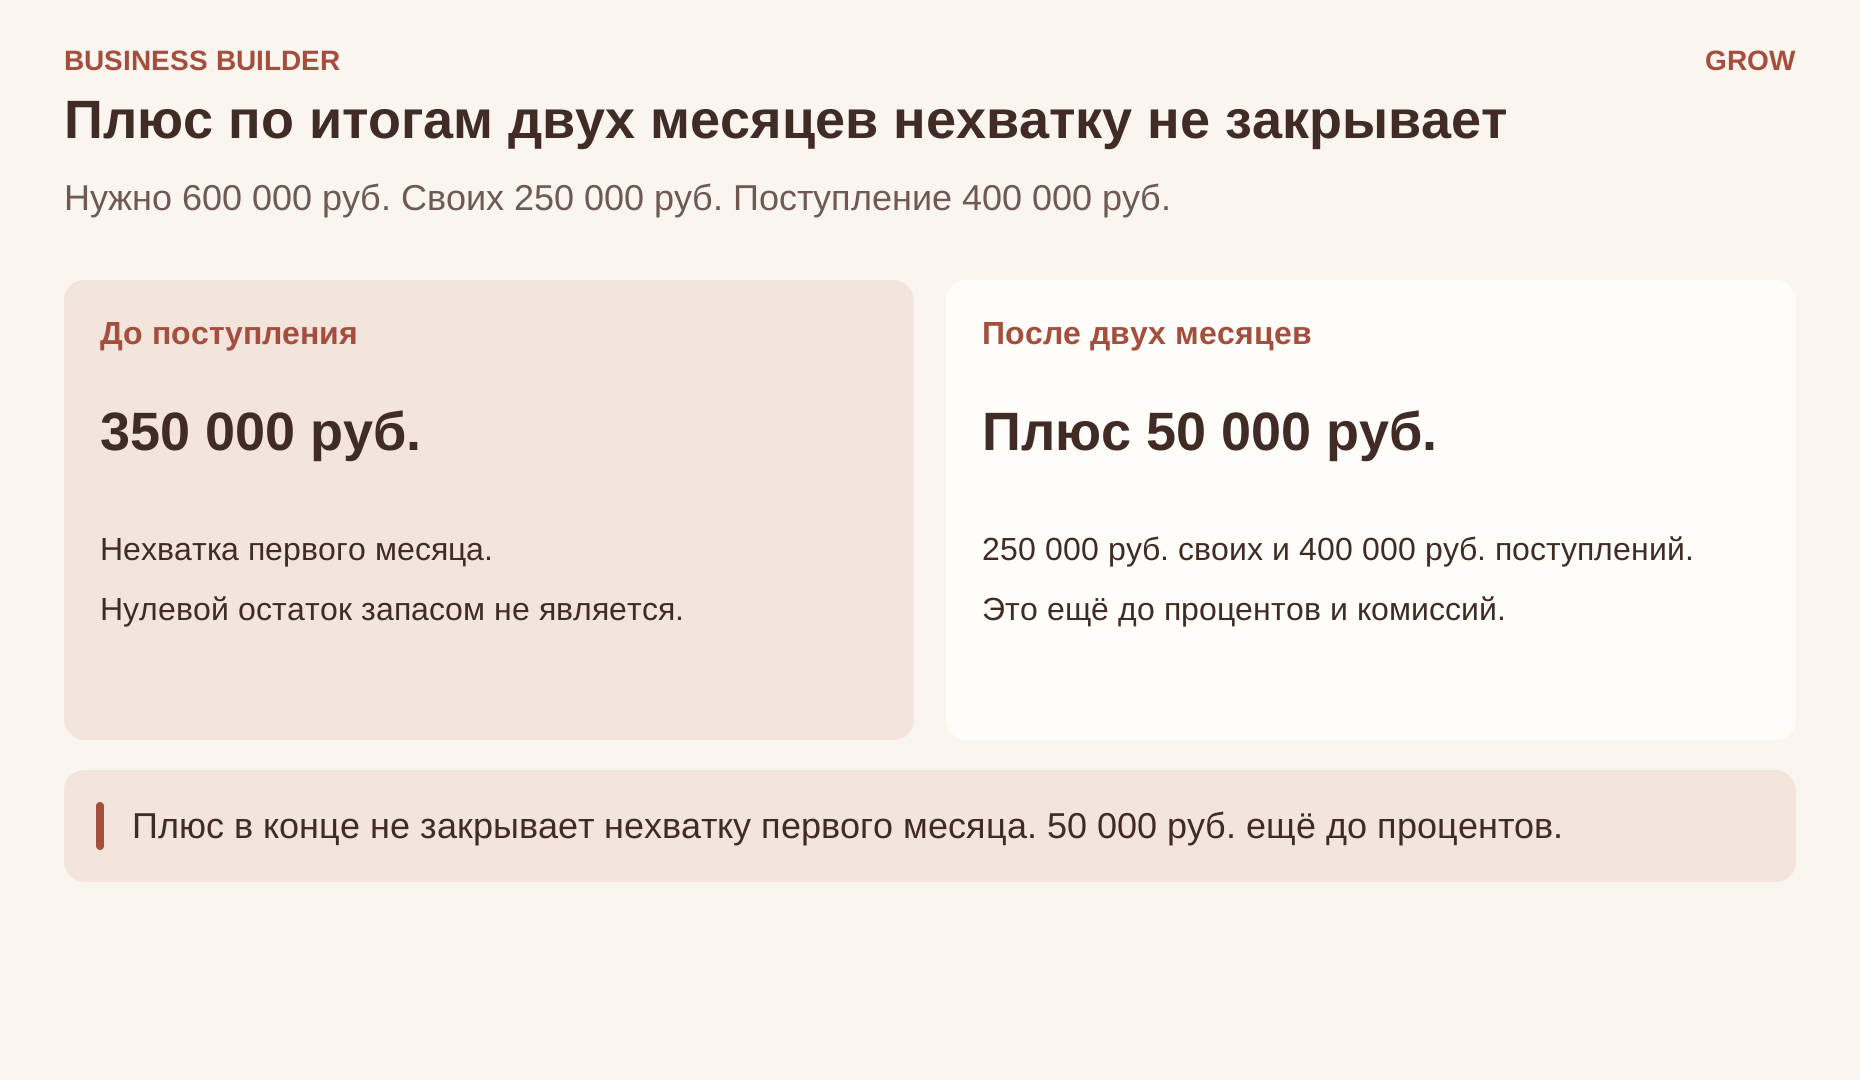
Учебный пример: для нового направления в первом месяце требуется 600 000 рублей. Из собственных средств можно использовать 250 000. Во втором месяце ожидается 400 000 чистого денежного поступления после текущих выплат направления. До этих поступлений нехватка составляет 350 000 рублей.
По итогам двух месяцев собственные 250 000 вместе с чистыми поступлениями 400 000 превышают первоначальные 600 000 на 50 000. Но это не устраняет нехватку в первом месяце. При займе 350 000 после получения 400 000 можно было бы вернуть основной долг и оставить 50 000 до процентов, комиссий и прочих неучтённых статей.
Пример показывает только влияние сроков. Нулевой остаток после первоначальной выплаты не является достаточным запасом, а ожидаемые 400 000 нужно подтвердить основаниями и проверить при задержке. Реальная потребность может оказаться выше и дольше, чем в упрощённой модели.
Проверьте способы уменьшить потребность
Можно разделить запуск на этапы, арендовать часть ресурсов, согласовать предоплату покупателя или отсрочку поставщика, уменьшить первоначальный объём. Для каждого варианта посчитайте стоимость и влияние на результат. Более медленный рост иногда уменьшает потребность во внешних деньгах, но может иметь собственные потери.
- Сроки
- В первом месяце нужно 600 000, своих 250 000, нехватка 350 000. Поступления второго месяца 400 000. По итогам двух месяцев плюс 50 000, и это не закрывает начальную нехватку. 50 000 ещё до процентов.
Не принимайте будущую договорённость за уже доступный источник. Отсрочка существует после согласования, грант — после выполнения необходимых процедур и подтверждения, инвестиции — после заключения и исполнения соответствующих условий. Вероятная возможность не должна закрывать гарантированный платёж в календаре.
Сравните оставшуюся потребность с собственными возможностями, сохранив личные и деловые обязательства. Перенос всех рисков на личный резерв владельца не делает финансирование бесплатным: меняется тот, кто несёт последствия.
Сопоставьте источник с характером риска
Долговое финансирование предполагает обязательства по возврату, а привлечение капитала обычно связано с передачей части прав владения. Это базовое различие описывает business.gov.au. Конкретные условия могут быть сложнее, поэтому сравнивать нужно документы, а не названия предложений.
Для долга проверьте полную стоимость, график, обеспечение, личные обязательства, условия досрочного возврата и последствия нарушения. Для капитала — права инвестора, участие в решениях, ожидания по выходу и возможное изменение долей в будущем. Отсутствие ежемесячного платежа не означает отсутствия цены.
Срок источника должен соответствовать плану использования. Краткосрочное обязательство опасно для проекта, который начнёт давать деньги значительно позже. Не рассчитывайте на обязательное продление займа, если такого подтверждённого права нет.
Проверьте решение при ухудшении условий
Снизьте ожидаемые поступления, сдвиньте запуск и добавьте реалистичный перерасход. Посмотрите, можно ли исполнять обязательства и какие действия доступны. Если небольшое отклонение сразу требует нового займа, план слишком зависит от идеального сценария.
Подготовьте короткое обоснование: назначение денег, календарь, подтверждённые данные, оставшиеся риски, альтернативы и предел приемлемых условий. С этим документом полезно обсуждать решение с бухгалтером и профильным специалистом. Искать подходящий инструмент проще, когда сама потребность уже определена.
Практическое задание
Опишите одну задачу финансирования и постройте календарь до её ожидаемого денежного результата. Найдите максимальную нехватку в обычном и неблагоприятном сценариях. Проверьте два способа уменьшить потребность. Затем запишите, какие обязательства вы готовы принять и какие условия делают финансирование неприемлемым.