
Потребность в кредите и способность вернуть долг
Как проверить потребность в кредите
Время чтения: 3 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Предпринимателям, которые рассматривают конкретный кредит для бизнеса.
Содержание
Потребность в кредите стоит проверять через две связанные задачи: какие действия требуют заёмных денег и из каких поступлений бизнес вернёт долг по установленному графику. Прибыльность проекта важна, но она не гарантирует наличие денег в день платежа. Особенно если покупатели платят с задержкой, а оборудование, материалы и работа оплачиваются заранее.
Статья помогает подготовить расчёт до разговора с кредитором. Она не выбирает кредитный продукт за вас: условия, обеспечение, личные гарантии и последствия нарушения договора нужно разбирать по конкретному предложению, при необходимости с финансовым и юридическим специалистом.
Отделите нехватку денег от причины этой нехватки
Назовите покупку или период, который собираетесь финансировать. Например, оборудование для подтверждённого объёма работ, материалы под заказ либо разрыв между оплатой поставщику и поступлением от клиента. Формулировка «на развитие» слишком широка: по ней невозможно определить ни сумму, ни источник возврата.
Проверьте альтернативы: меньшую закупку, аренду, поэтапное исполнение, изменение условий оплаты. Эти варианты могут иметь свою цену и ограничения. Сравнивать нужно полный эффект, а не только отсутствие процентов. Предоплата клиента, например, создаёт обязательство выполнить заказ и не является свободными деньгами владельца.
Если деньги заканчиваются из-за отрицательной экономики каждого заказа, заём способен лишь отложить проблему. Нужно показать, какое конкретное изменение исправит экономику и когда это произойдёт. Неподтверждённый будущий рост продаж не следует считать надёжным источником обязательных платежей.
Постройте календарь до и после кредита
Сначала рассчитайте деньги без нового займа: остаток на начало периода, ожидаемые поступления, обязательные платежи и остаток на конец. Покажите даты крупных движений. Если внутри месяца возникает провал, положительный месячный итог его не устраняет.
Затем добавьте выдачу кредита, использование средств и график возврата. Отдельно внесите проценты, комиссии, страхование и другие расходы по реальному предложению. При переменной ставке нужен сценарий её изменения. Получение кредита увеличивает деньги и обязательства, но не становится выручкой от клиентов.
Возврат основной суммы уменьшает деньги и долг. Его нельзя автоматически записывать вторым расходом в расчёт прибыли после того, как стоимость приобретённых ресурсов уже отражена по соответствующим правилам. Для выбора кредита денежный график и экономический результат нужно видеть отдельно.
Проверьте запас на обслуживание долга
В учебном примере после всех операционных платежей, налогов и необходимых вложений у бизнеса остаётся 90 000 рублей в месяц. Действующие долговые платежи составляют 20 000, новый кредит добавляет 45 000. После обоих платежей останется 25 000 рублей: 90 000 − 20 000 − 45 000.
Если доступная до долгов сумма снизится до 60 000 рублей, ежемесячный недостаток составит 5 000. Это не доказывает автоматический отказ от кредита: нужно посмотреть на резерв, продолжительность спада и способ восстановления. Но такой сценарий уже требует объяснения, которого нет в оптимистичном расчёте.
BDC рассматривает покрытие обслуживания долга как один из показателей способности компании возвращать заём. Разные кредиторы могут использовать разные определения и корректировки. Поэтому собственную проверку денежных остатков не стоит выдавать за точный банковский коэффициент или универсальную норму допустимой нагрузки.
Разберите задержку поступления и крайние платежи
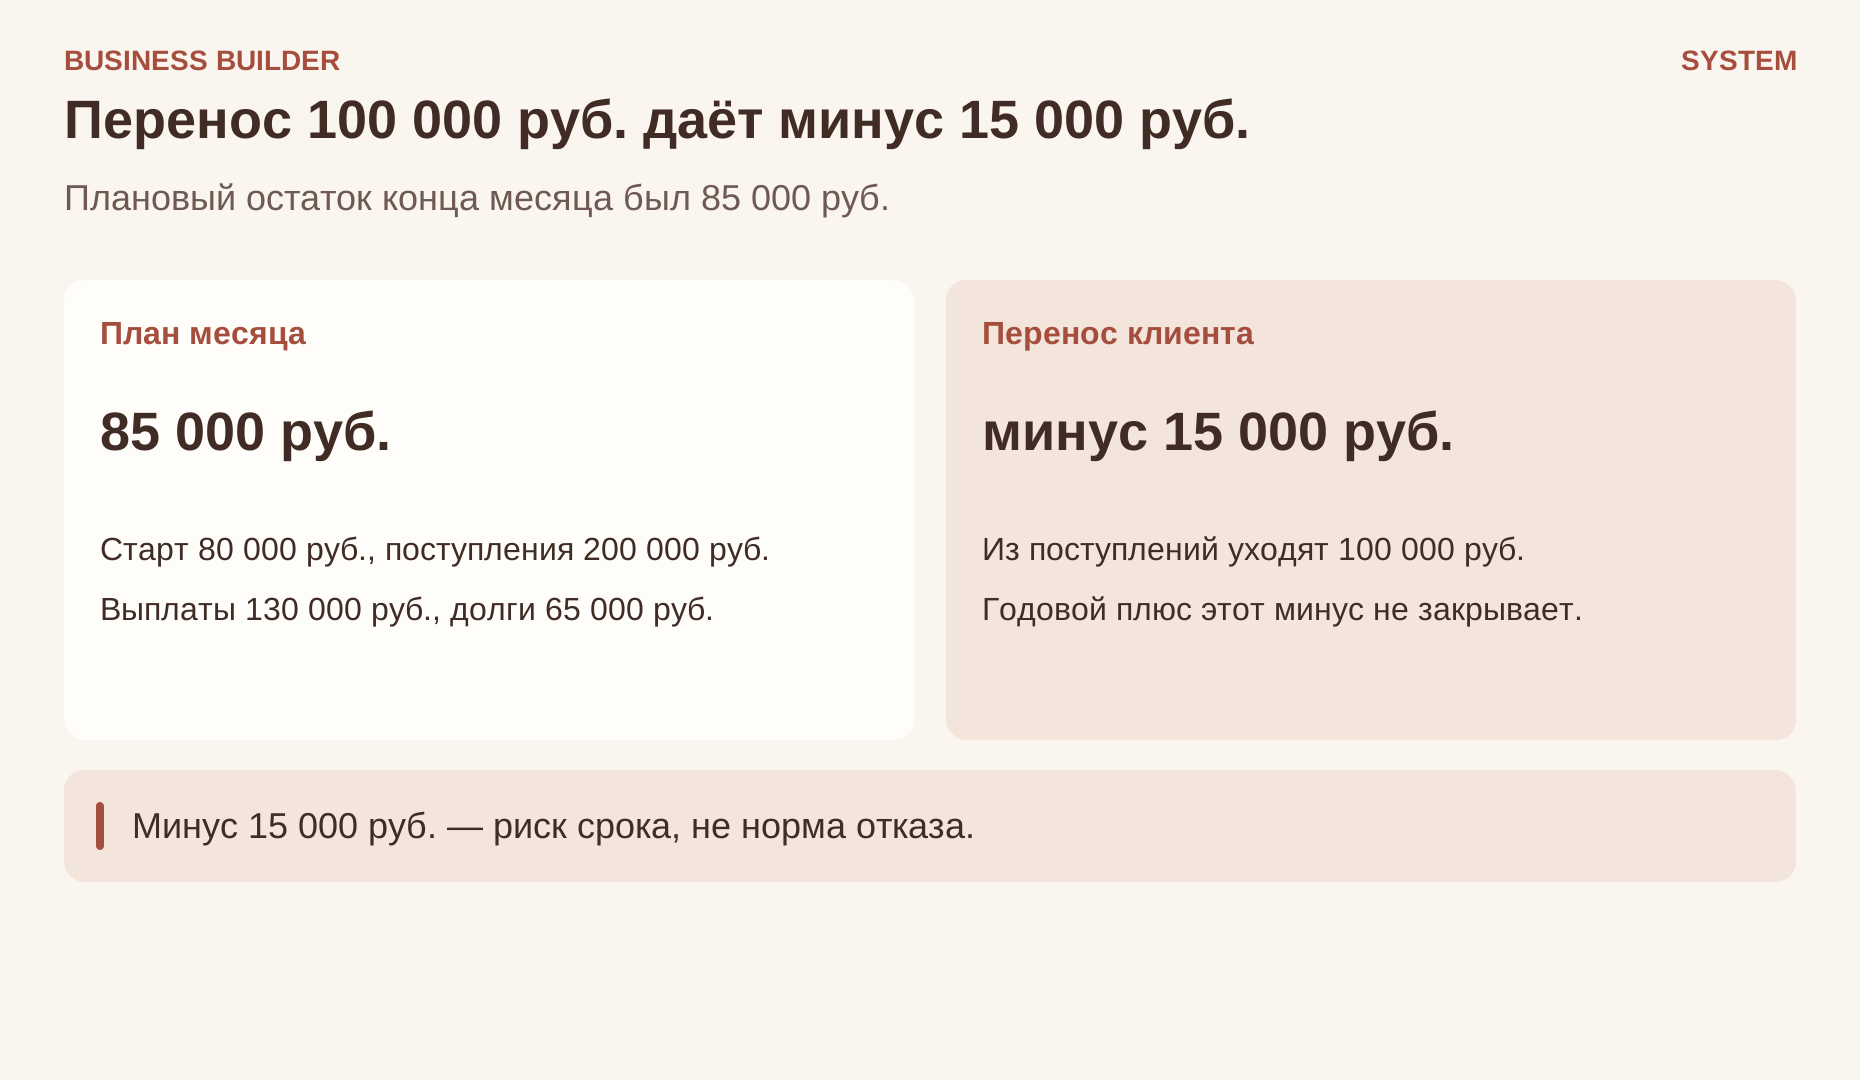
Допустим, остаток на начало месяца равен 80 000 рублей. Плановые поступления — 200 000, операционные выплаты — 130 000, платежи по всем долгам — 65 000. На конец остаётся 85 000. Если 100 000 рублей клиент перенесёт на следующий месяц, итог станет отрицательным: минус 15 000.
- Месяц
- После операций остаётся 90 000 руб. Долги 20 000 руб., новый кредит 45 000 руб., остаток 25 000 руб. Если доступно 60 000 руб., недостаток 5 000 руб. Это не банковский коэффициент и не автоматический отказ.
- Календарь
- Старт 80 000 руб., поступления 200 000 руб., выплаты 130 000 руб., долги 65 000 руб., конец 85 000 руб. Перенос 100 000 руб. даёт минус 15 000 руб. Это риск срока.
Такой расчёт показывает риск срока, даже если годовой проект прибыльный. Проверьте также последний крупный платёж, окончание льготного периода и обязательства по уже существующим займам. Отсрочка погашения в начале не отменяет будущую нагрузку.
Изучите последствия для бизнеса и владельца при плохом исходе. Какие активы предоставляются в обеспечение? Возникает ли личное поручительство? Есть ли ограничения на новые обязательства? Эти условия нельзя оценить только по ежемесячной сумме. Не подписывайте непонятный пункт с расчётом разобраться после выдачи денег.
Практическое задание
Подготовьте календарь денег без кредита и с конкретным предложением кредитора. Проверьте обычный сценарий, снижение доступного денежного потока и задержку крупнейшего поступления. Запишите минимальный остаток, источник каждого платежа, последствия нехватки и способ уменьшить требуемую сумму. Решение должно объяснять и назначение денег, и способность вернуть их при приемлемом для вас риске.