
Экономика нескольких продуктов
Как считать экономику нескольких продуктов
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцы бизнеса с несколькими товарами, услугами или пакетами разной трудоёмкости.
Содержание
Когда в бизнесе появляется несколько продуктов, общая выручка перестаёт объяснять, что происходит с результатом. Один продукт хорошо продаётся, но требует дорогого сопровождения. Другой приносит меньше денег с заказа, зато почти не занимает дефицитного специалиста. Третий покупают вместе с первым. Средний показатель по компании скрывает эти различия.
Для решения нужен расчёт по каждому продукту и по их сочетанию. Он помогает понять, какие продажи покрывают общие расходы, что ограничивает объём и какие последствия возникнут при изменении ассортимента. Сам по себе ярлык «самый маржинальный» ещё не отвечает на вопрос, что развивать.
Договоритесь об одинаковой единице сравнения
Опишите, что считается продажей каждого продукта: одна штука, завершённый проект, месяц обслуживания или место в группе. Укажите период и состав результата. Нельзя сравнивать годовую оплату одного продукта с месячной оплатой другого, не учитывая будущие обязательства.
Для каждого продукта соберите выручку по выполненным продажам и переменные затраты, возникающие из-за этих продаж. К ним могут относиться материалы, сдельная работа, доставка, платёжная комиссия. Если сотрудник получает фиксированную зарплату независимо от числа заказов в рассматриваемом диапазоне, не превращайте её автоматически в переменный расход. Его ограниченное время учитывайте отдельно.
Разность выручки и переменных затрат будем называть вкладом в покрытие расходов. Из него ещё нужно оплатить постоянные затраты и получить прибыль. Единое определение важно: иначе одна строка будет показывать почти чистый результат, а другая — сумму до половины расходов.
Сложите продуктовые результаты в общий расчёт
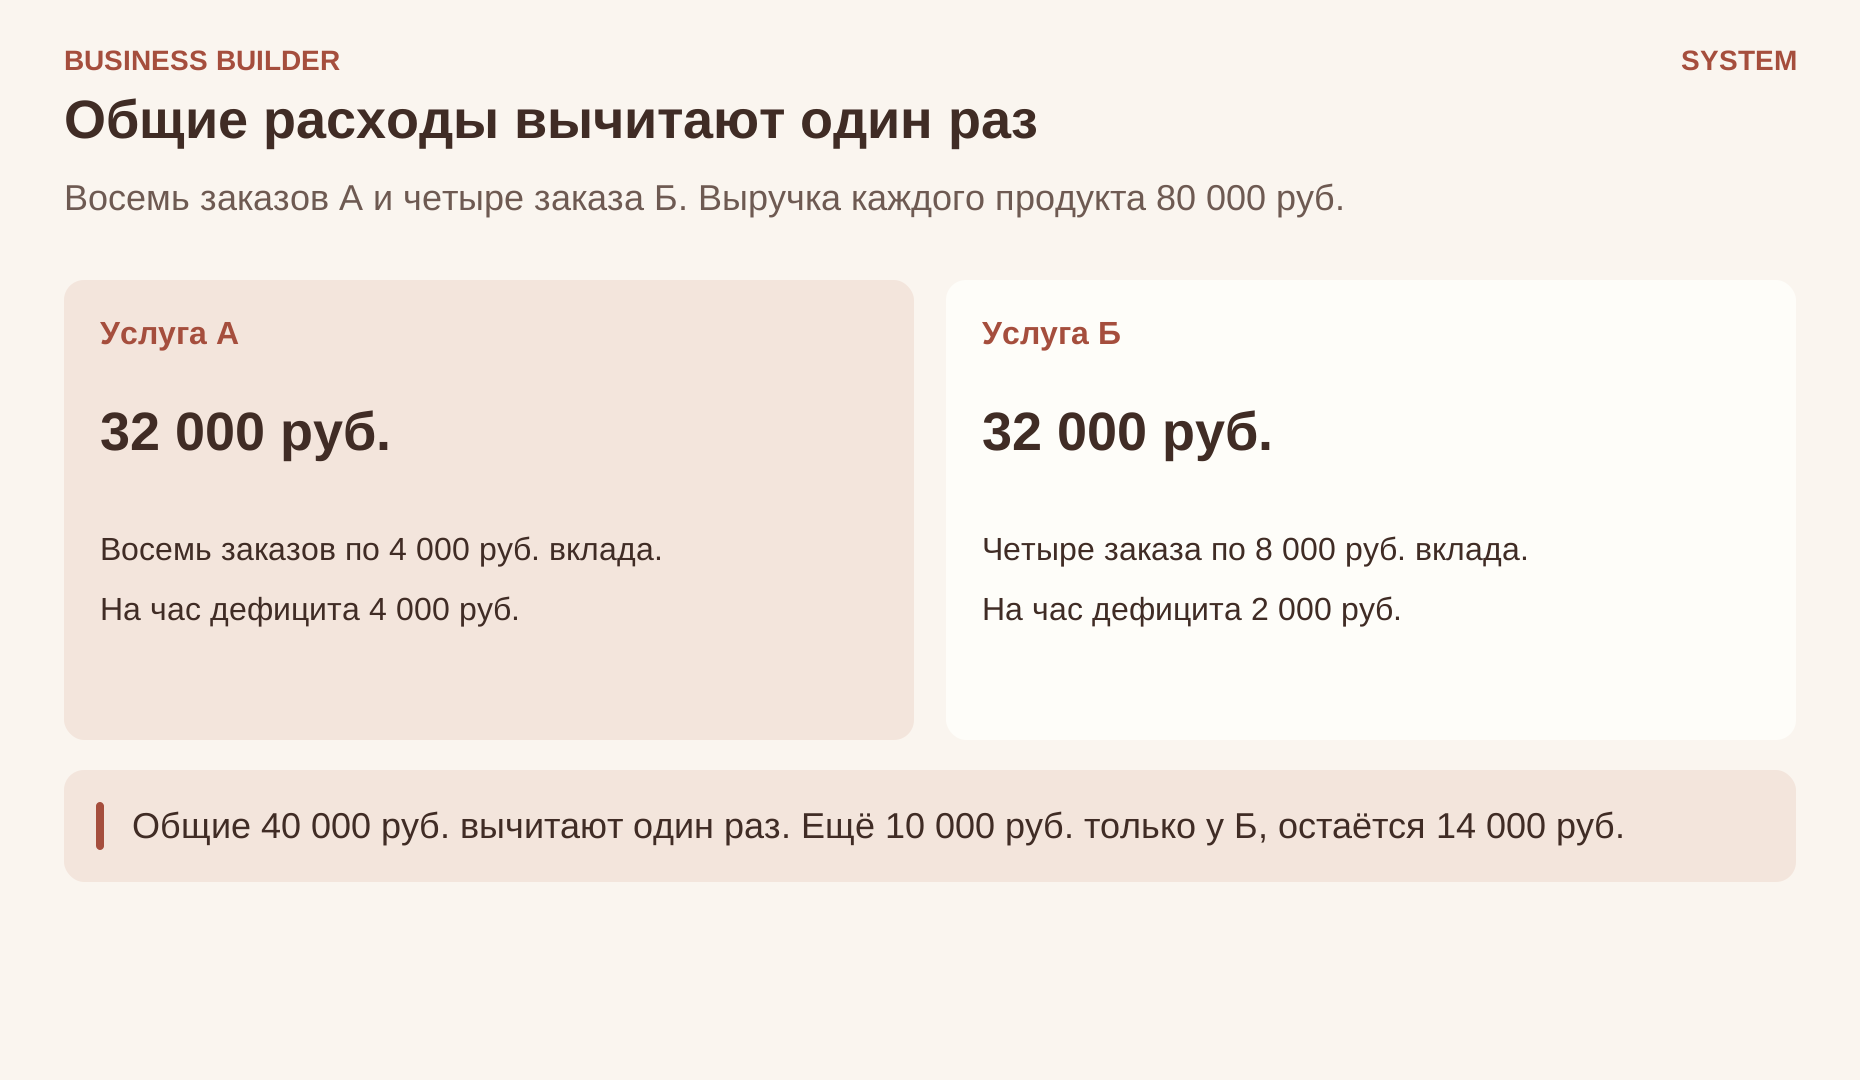
Рассмотрим учебный пример. Услуга А стоит 10 000 рублей, переменные затраты — 6 000, вклад одного заказа — 4 000. Услуга Б стоит 20 000, переменные затраты — 12 000, вклад — 8 000. За месяц выполнено восемь заказов А и четыре заказа Б.
Выручка составила 160 000 рублей: 80 000 по каждому продукту. Общий вклад равен 64 000: 32 000 плюс 32 000. Постоянные расходы, необходимые только для Б, составляют 10 000, общие постоянные расходы компании — ещё 40 000. В этой упрощённой модели остаётся 14 000 рублей до не включённых в расчёт налогов и иных статей.
Здесь видно не только, что оба продукта полезны, но и за счёт чего образуется общий результат. Если убрать Б, связанные именно с ним постоянные расходы могут исчезнуть не сразу. Общие расходы компании также не обязаны уменьшиться. Решение нельзя принимать по сумме, механически распределённой на один заказ.
Проверьте, какой ресурс ограничивает продажи
Допустим, каждый заказ А занимает один час дефицитного специалиста, а Б — четыре часа. Тогда А даёт 4 000 рублей вклада на такой час, Б — 2 000. При полной загрузке специалиста дополнительный заказ Б может вытеснить несколько заказов А.
- Вклад
- А: 8 заказов по 4 000, всего 32 000. Б: 4 заказа по 8 000, всего 32 000. Выручка каждого продукта 80 000. Общие постоянные 40 000 вычитают один раз, ещё 10 000 только у Б. Остаётся 14 000.
- Час
- А занимает час и даёт 4 000 вклада на час. Б занимает четыре часа и даёт 2 000 на час.
Это не означает, что Б нужно закрыть. Возможно, спрос на А ограничен, Б приводит другой сегмент или его можно выполнять в свободные часы. Но высокая сумма вклада с одного заказа Б больше не выглядит достаточным основанием для приоритета. Нужно проверить доступный спрос и реальную заменяемость заказов.
Если ограничением служит оборудование, помещение или оборотные деньги, сравнивайте использование именно этого ресурса. Не добавляйте десятки коэффициентов: выберите то, что фактически мешает выполнить следующий выгодный заказ.
Учитывайте изменение сочетания продаж
При изменении долей продуктов меняется и общий результат. OpenStax разбирает этот принцип через структуру продаж: расчёт безубыточности для нескольких продуктов зависит от их сочетания. Поэтому прежняя «средняя прибыль с заказа» может перестать работать, даже когда общее число заказов осталось прежним.
Составьте два-три реалистичных варианта на следующий период. Для каждого укажите объём по продуктам, вклад, потребность в ограниченном ресурсе и постоянные расходы, которые изменятся при таком объёме. Отдельно проверьте момент, когда понадобятся дополнительный сотрудник или лицензия: затраты иногда растут скачком.
Не считайте любую дополнительную продажу чистым приростом. Если покупатель выбирает новый дешёвый пакет вместо прежнего дорогого, часть выручки переместилась внутри ассортимента. Если два продукта продаются вместе, проверьте общий вклад связки и то, сохраняется ли спрос при исключении одного элемента.
Превратите расчёт в конкретное изменение
По результатам можно ограничить индивидуальные варианты, изменить пакет, поднять минимальный объём, разгрузить специалиста или проверить другой состав продаж. Выбирайте действие, которое устраняет обнаруженную причину, а не просто повышает красивый процент в таблице.
После изменения наблюдайте общий результат компании. Закрытие продукта с низким вкладом может оказаться полезным, а может убрать вход в более выгодную работу. Такое влияние нужно подтверждать заказами и поведением покупателей, а не объяснять им любой слабый продукт задним числом.
Практическое задание
Возьмите до трёх продуктов и один одинаковый период. Посчитайте вклад каждого, специфические постоянные расходы и общие расходы бизнеса. Добавьте расход главного ограниченного ресурса. Сравните текущий состав продаж с одним реалистичным изменением и запишите, какие данные ещё нужны до решения.