
Прибыльность при усложнении бизнеса
Как сохранить прибыльность при росте сложности
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцы бизнеса, где растут число вариантов, исключений и затраты на согласование работы.
Содержание
Компания может продавать больше и одновременно становиться труднее в управлении. У каждого клиента появляются свои условия, у продукта — дополнительные версии, у команды — новые передачи работы. Отдельный заказ выглядит выгодным, но совокупность исключений требует координаторов, доработок и постоянных решений владельца.
Чтобы сохранить прибыльность, нужно увидеть, какие действия создаёт усложнение и кто их оплачивает. Само разнообразие не является ошибкой: покупатели могут быть готовы платить за индивидуальный результат. Проблема возникает, когда сложность растёт незаметно и не отражается в цене, процессе или выборе заказов.
Найдите, что именно стало сложнее
Сравните текущую работу с более простым периодом. Выросло число продуктов, вариантов комплектации, индивидуальных договоров, каналов продаж, территорий или способов исполнения? Отдельно посмотрите на количество передач между людьми и решений, требующих согласования.
Выберите две-три наблюдаемые величины: число нестандартных заказов, часов координации, повторных согласований или ошибок при передаче. Общая жалоба «стало много хаоса» не позволяет выбрать действие. Конкретный факт «каждую неделю согласуем пять разных способов упаковки для одного продукта» уже указывает на место проверки.
Не путайте сложность с объёмом. Сто одинаковых заказов иногда проще двадцати разных. Но и одинаковые заказы могут потребовать нового уровня управления после определённого порога. Поэтому нужно смотреть и на разнообразие, и на количество.
Свяжите дополнительные действия с затратами
Проследите, что происходит из-за исключения: отдельная закупка, перенастройка, проверка, обучение сотрудника, особый счёт, новая инструкция. Укажите частоту, время и ресурсы. Если работа распределена между несколькими людьми, она легко исчезает из расчёта одного заказа.
В управленческом учёте такие причины возникновения затрат называют факторами затрат. OpenStax показывает, что разные операции могут создавать расходы на уровне единицы, партии или другого действия. Для небольшой компании не обязательно сразу внедрять сложную систему распределения. Достаточно увидеть существенную причинную связь.
Различайте дополнительный денежный расход и использование уже оплаченной мощности. Час сотрудника с фиксированной зарплатой не всегда вызывает новое списание денег, но может вытеснить другую работу. Если из-за исключений понадобится ещё один человек, возникает уже новый уровень постоянных расходов.
Пересчитайте прирост результата с учётом поддержки
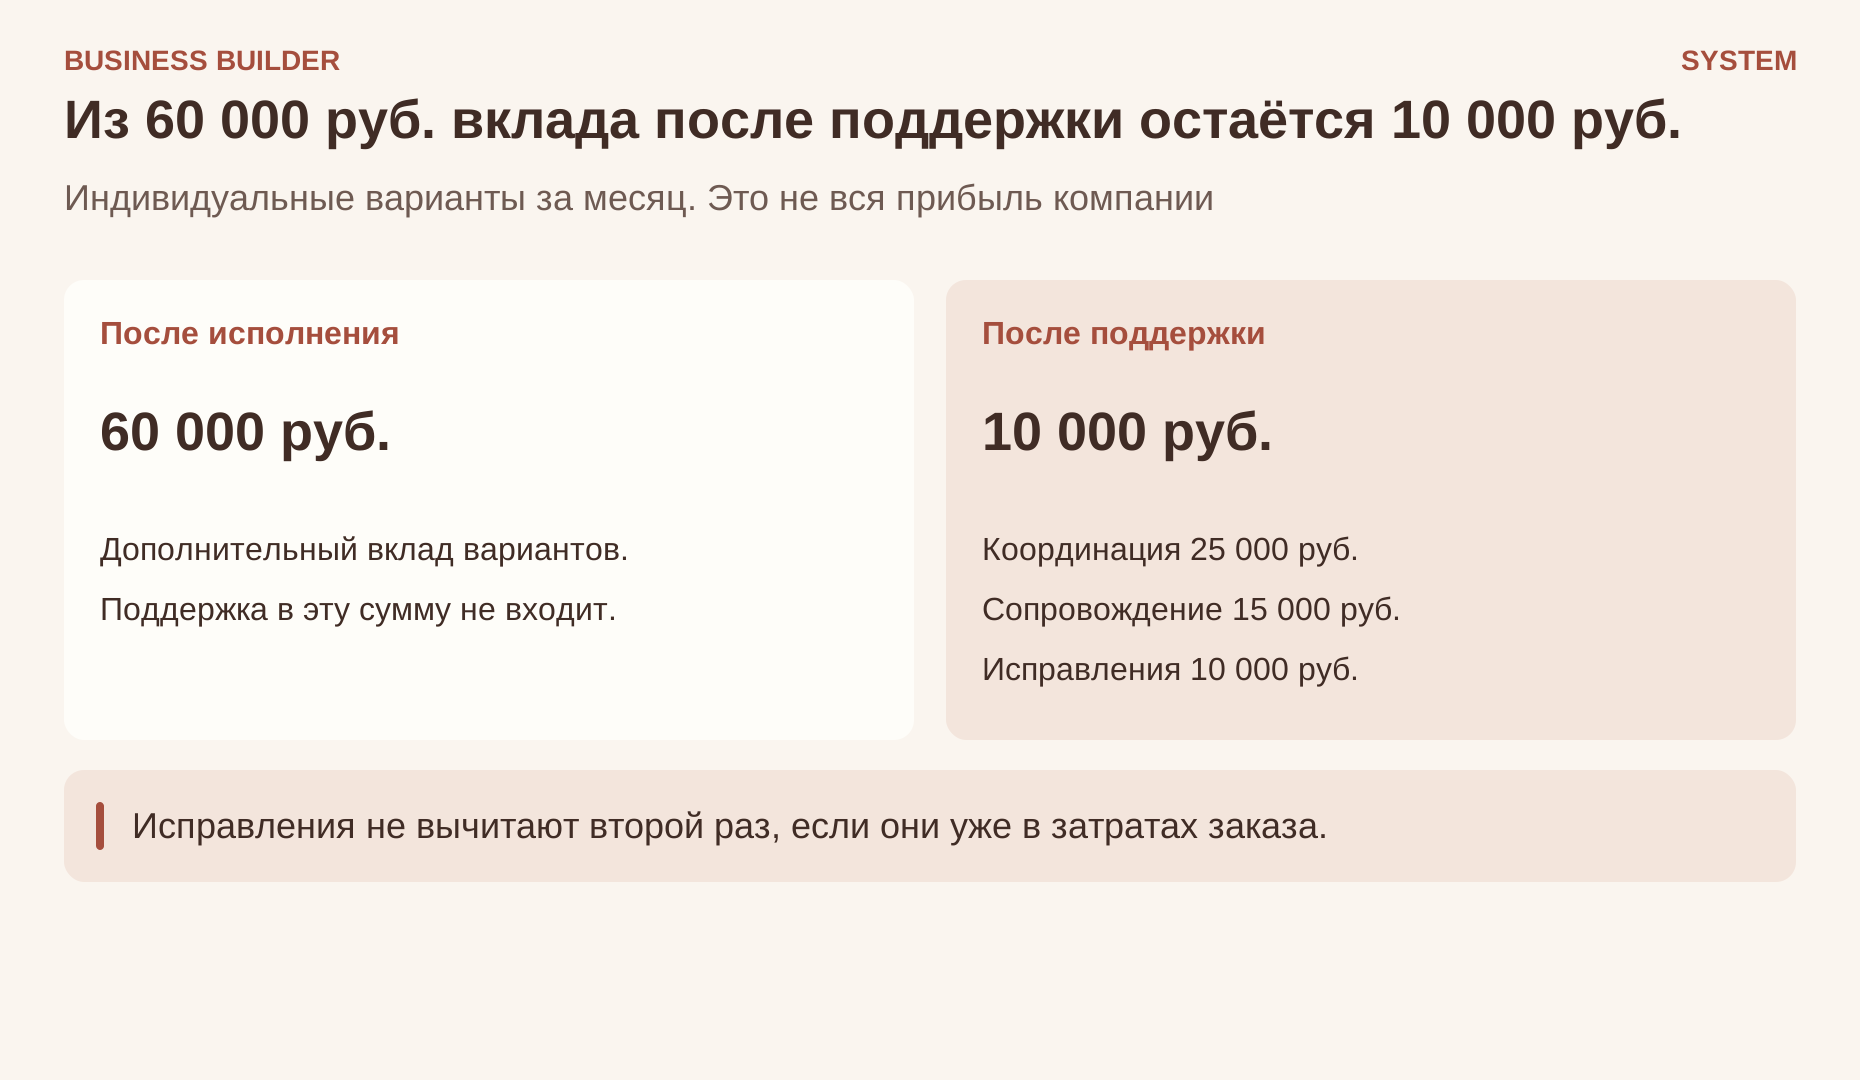
Учебный пример: индивидуальные варианты за месяц дали 60 000 рублей дополнительного вклада после прямого исполнения. При этом они потребовали 25 000 дополнительных расходов на координацию, 15 000 на отдельное сопровождение и 10 000 на исправления, которые ранее не входили в прямой расчёт. После этих расходов прирост составляет 10 000, а не 60 000.
Перед выводом проверьте отсутствие двойного счёта. Если исправления уже включены в затраты заказа, повторно вычитать их нельзя. Если часть координации выполнялась существующей командой без дополнительных выплат, покажите её как нагрузку и оцените последствия для остальных заказов отдельно.
Затем рассмотрите следующий объём. Если ещё несколько вариантов потребуют отдельного координатора на полную занятость, прирост расходов будет скачкообразным. Линейное продолжение нынешней средней прибыли может дать неверный прогноз. Нужно назвать порог и сравнить весь новый объём с новым составом затрат.
Решите, за какую сложность покупатель действительно платит
Проверьте, какой вариант создаёт значимую пользу, а какой появился случайно и сохраняется по привычке. Индивидуальная конфигурация может быть основой ценности продукта. Особый формат внутреннего отчёта, который никто не использует, может не давать покупателю ничего.
- Прирост
- Дополнительный вклад 60 000. Координация 25 000, сопровождение 15 000, исправления 10 000. После них остаётся 10 000, не 60 000. Повторно не вычитают то, что уже в затратах заказа.
Для полезных вариантов можно установить понятные пакеты, доплату, минимальный объём или срок исполнения. Цена должна объяснять реальный дополнительный результат и работу. Не превращайте исправление собственной ошибки в платную «индивидуальную настройку».
Для необязательной сложности ищите упрощение: меньше вариантов, единые исходные данные, общая дата изменений, типовой порядок передачи. Сначала проверьте влияние на покупателя. Удаление неудобной опции без понимания её роли может ухудшить весь продукт.
Установите порядок появления новых исключений
Определите, кто вправе обещать нестандартное условие и какую проверку он должен провести. Нужны оценка затрат, влияние на другие заказы и ответственный за исполнение. Согласие продавца не должно создавать неограниченную обязанность всей команды без расчёта.
Периодически пересматривайте исключения. Повторяющийся вариант можно превратить в отдельный продукт с нормальным процессом. Редкий дорогой вариант — ограничить или прекратить. Временное решение не должно становиться постоянным только потому, что никто не вернулся к вопросу.
После упрощения измерьте не только сэкономленные часы, но и качество, сроки, вклад и потерянные продажи. Если освобождённое время не используется и расходы не уменьшаются, денежный результат может проявиться позже. Честно различайте улучшение управляемости и уже полученную экономию.
Практическое задание
Выберите один тип исключений за последний период. Восстановите дополнительную работу и пересчитайте его результат без двойного учёта затрат. Предложите три варианта: стандартизировать, выделить в отдельное предложение или отказаться. Проверьте один вариант на ограниченном объёме и сравните последствия для клиента и бизнеса.