
Экономика дополнительного сотрудника
Как считать экономику дополнительного сотрудника
Время чтения: 4 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Владельцам, которые хотят оценить полную стоимость найма и ожидаемый эффект для бизнеса.
Содержание
Экономика найма складывается из полной стоимости роли, дополнительного результата и времени, за которое человек выйдет на рабочую нагрузку. Сравнивать зарплату с предполагаемой выручкой недостаточно: часть выручки уйдёт на исполнение, а обучение и управление потребуют ресурсов раньше, чем появится прибавка.
В учебной ситуации мастерская хочет нанять второго специалиста. Он сможет выполнять двадцать дополнительных заказов в месяц, каждый продаётся за 10 000 рублей. Возникает расчёт: «Двести тысяч выручки, девяносто тысяч на сотрудника — остаётся сто десять». Но в заказах есть материалы, комиссии и другие расходы, а двадцать продаж ещё нужно получить.
Соберите полную стоимость роли
Отдельно посчитайте ежемесячные и стартовые расходы. К ежемесячным относятся вознаграждение, обязательные начисления по вашей ситуации, инструменты, рабочее место и другие регулярные затраты. К стартовым — поиск, оборудование, настройка, обучение и время руководителя. Конкретные требования к оформлению и платежам проверяют по местным правилам.
Не складывайте денежные платежи и оценку собственного времени в одну непрозрачную сумму. Покажите оба показателя: сколько денег потребуется и сколько управленческого времени займёт запуск. Оценка часа помогает сравнить варианты, но деньги на счёте от неё не появляются и не исчезают автоматически.
Уточните, какие расходы уже существуют и не изменятся, а какие возникнут именно из-за найма. Если нужен дополнительный кабинет, его аренда относится к решению. Если текущая аренда остаётся прежней, не распределяйте её на сотрудника так, будто это новый платёж, и затем не вычитайте повторно из результата бизнеса.
Посчитайте дополнительный вклад
Из выручки новых заказов вычтите расходы, которые возникают вместе с ними, кроме стоимости роли, если её будете вычитать отдельной строкой. В учебном примере цена заказа — 10 000 рублей, остальные переменные расходы — 4 000. Вклад до стоимости нового сотрудника равен 6 000 рублей.
При полной ежемесячной стоимости роли 90 000 рублей нужно пятнадцать дополнительных завершённых заказов, чтобы покрыть только её: 90 000 / 6 000. Это применение логики покрытия постоянных затрат вкладом от продаж, изложенной в OpenStax. Если стоимость роли или расходы меняются с объёмом, формулу нужно соответственно перестроить.
Проверьте слово «дополнительных». Если сотрудник выполняет заказы, которые раньше делали вы, выручка может не увеличиться. Экономический эффект тогда состоит в освобождённом времени, уменьшении потерь или способности принять новые работы. Не записывайте прежнюю выручку целиком в результат найма.
Учтите выход на рабочую нагрузку
Допустим, стартовые денежные расходы составляют 20 000 рублей. В первый месяц новый специалист позволяет завершить шесть дополнительных заказов, во второй — двенадцать, в третий — восемнадцать. Это учебные предположения, которые нужно подтвердить спросом и производительностью.
Первый месяц: 6 × 6 000 − 90 000 − 20 000 = −74 000 рублей. Второй: 12 × 6 000 − 90 000 = −18 000. Третий: 18 × 6 000 − 90 000 = 18 000. Суммарно за три месяца модель остаётся в минусе на 74 000 рублей, хотя текущий месяц уже положительный.
Следовательно, «сотрудник начал окупаться в третьем месяце» нужно уточнить: регулярный результат стал положительным, но стартовые потери ещё не возмещены. Налоги и расходы, отсутствующие в исходных суммах, добавляют отдельно. Для денежных потребностей учитывайте также даты оплаты клиентами, закупки материалов и выплаты вознаграждения.
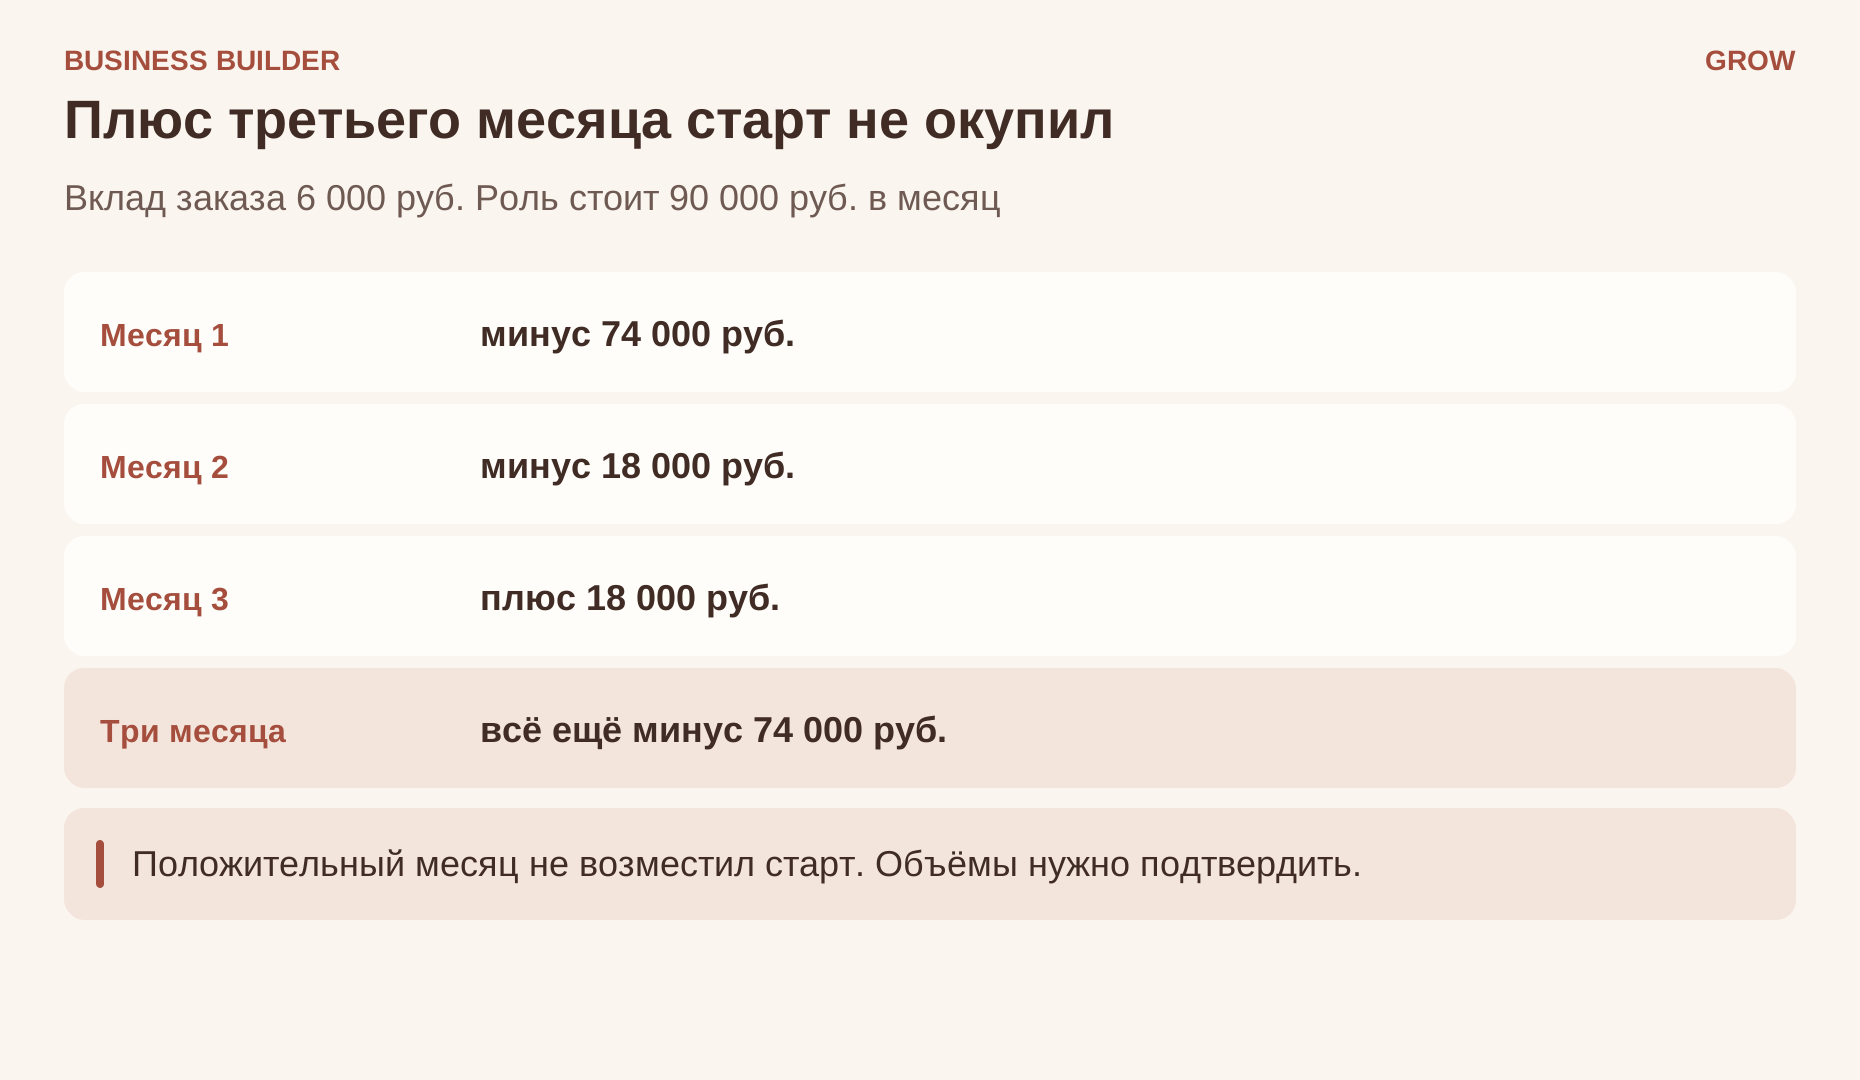
- Месяц 1
- 6 заказов: 6 × 6 000 − 90 000 − 20 000 = минус 74 000 рублей.
- Месяц 2
- 12 заказов: минус 18 000 рублей.
- Месяц 3
- 18 заказов: плюс 18 000 рублей.
- Три месяца
- В сумме всё ещё минус 74 000 рублей. Положительный месяц не окупил старт.
Объёмы учебные. Налоги в эти суммы не входят. Пятнадцать заказов покрывают только роль в 90 000 рублей.
Проверьте, куда пойдёт время владельца
Если найм освобождает двадцать часов, заранее назначьте им применение. Например, дополнительные продажи или более сложная работа. Затем оцените, есть ли подтверждённые возможности, которые можно реализовать в эти часы. Свободное время — ресурс, а не готовая выручка.
Не учитывайте один эффект дважды. Если новые заказы уже включены в расчёт сотрудника, нельзя повторно записать ту же выручку как результат освободившегося времени владельца. Если цель найма — уменьшить ваш рабочий день при той же прибыли, так и сформулируйте критерий. Экономическая оценка может включать осознанную оплату устойчивого режима.
Добавьте слабый сценарий: меньше заказов, более долгая адаптация или больше переделок. Определите, какие обязательства вы способны выполнять и когда пересмотрите организацию работы. План не должен предполагать, что при первой неудаче можно мгновенно и без последствий отменить все расходы.
Практическое задание
Сделайте расчёт хотя бы на период адаптации и один устойчивый рабочий период после него. Покажите стоимость роли, стартовые расходы, дополнительный вклад, время владельца и календарь денег. Для каждой гипотезы укажите основание.
Заранее выберите даты проверки и показатели: освоенные задачи, завершённые заказы, качество, фактическая помощь руководителя. После найма заменяйте предположения данными. Если результат отстаёт, выясняйте причину — спрос, обучение, организация или исходная экономика роли — прежде чем требовать от человека просто работать больше.