
Клад нашёлся. Остальной мешок тоже ваш
Как устроить бизнес: магазин секонд-хенд, процессы, расходы и проверка идеи
Время чтения: 18 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
В секонд-хенде есть удовольствие охоты: среди обычных вещей внезапно находится отличная куртка, интересный жакет или почти идеальный свитер. Вы умеете замечать такие находки и думаете, что могли бы собирать их для других — с хорошим отбором, чистой примерочной и понятной подачей.
Потом приезжает первая партия. Несколько вещей хочется немедленно сфотографировать, остальные требуют сортировки, проверки и решения о цене. Мешок нельзя купить только той частью, которая вам понравилась. Бизнес начинается там, где нужно честно посчитать весь выход годного ассортимента, время отбора и судьбу того, что не стало красивой находкой.
Границы сценария: Небольшой магазин отобранной бывшей в употреблении взрослой одежды с покупкой партий у поставщика. Не комиссионная схема и не новый бренд.
Вы продаёте не чужую вещь, а удобный отбор
Покупатели приходят за разным: низкой ценой, необычным стилем, качественным материалом или поиском конкретного силуэта. Выберите основной сценарий. Магазин дешёвой массовой одежды и селективная винтажная подборка требуют разных закупок, трудозатрат и способов объяснения цены.
Проверьте реальные покупки на небольшом ассортименте. Красивые реакции в социальных сетях не показывают, сколько людей приедет на примерку и оплатит. Уникальность каждой вещи помогает интересу, но усложняет повторение: проданный удачный жакет нельзя просто дозаказать в пяти размерах. Поэтому конкурентное преимущество должно быть в системе отбора, а не в одной счастливой партии.
Партия оценивается по выходу, а не цене килограмма
Узнайте условия поставщика, происхождение, состав категории и возможные ограничения качества. После приёмки посчитайте, какая часть пригодна к продаже, требует подготовки или не подходит вашему формату. Стоимость всей партии должна распределяться по реалистичному продаваемому выходу, а не по оптимистичному числу вещей.
Сравнивайте поставщиков на нескольких поставках. Одна удачная закупка ещё не доказывает стабильность. Фиксируйте причины непригодности и долю медленного остатка. Дешёвый мешок может оказаться дорогим источником работы, если половина содержимого не соответствует аудитории и занимает склад.
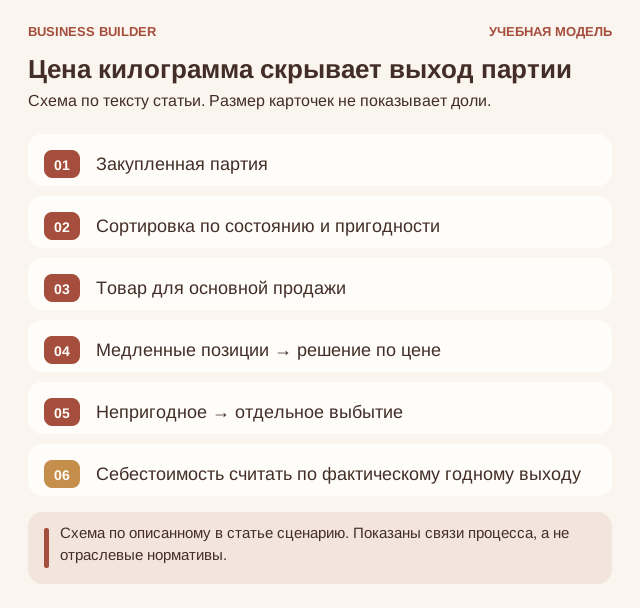
Цена килограмма скрывает выход партии: Закупленная партия, Сортировка по состоянию и пригодности, Товар для основной продажи, Медленные позиции → решение по цене. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Покупателю нужно ясно знать состояние товара
Прямо сообщайте, что вещь была в употреблении, показывайте известные дефекты и особенности. Условия торговли и требования к подготовке проверяются по применимым правилам. Роспотребнадзор отдельно рассматривает организацию секонд-хенда и ограничения для некоторых бывших в употреблении товаров; не переносите разрешённый формат одежды на любые категории. [1]
Подготовка и санитарные вопросы должны подтверждаться документами и правильным процессом, а не только приятным запахом в зале. Не выдавайте вещь за подлинный бренд без достаточных оснований. Неопределённость происхождения лучше честно обозначить и проверить, чем превращать её в дорогой маркетинговый сюжет.
Сортировка является вашим производством
Нужны критерии приёмки: состояние ткани, швы, застёжки, пятна, износ, размер и соответствие концепции. Затем — подготовка, цена, размещение и учёт. Если каждый сотрудник понимает «хорошую вещь» по-своему, магазин быстро становится смесью разных вкусов и качества.
Отдельно считайте время на изделие. Недорогая вещь, требующая сложной подготовки и длинной съёмки, может не окупить работу. Иногда разумнее другой канал реализации или отказ от закупки категории. Отбор создаёт ценность, только когда его стоимость соответствует результату, который готов оплатить покупатель.
Цена должна учитывать редкость и скорость продажи
У уникальной вещи нет удобной точной статистики повторных продаж. Используйте категории состояния, качества, спроса и предполагаемого времени на полке. Запишите правила первоначальной цены и дальнейшего снижения. Иначе каждая уценка будет переживаться как личное поражение вкуса основателя.
Следите за возрастом остатка. Скидка может освободить деньги и место, но не должна маскировать системно неудачную закупку. Не оценивайте всю партию по нескольким дорогим находкам: именно остальная часть определяет, повторится ли прибыль после следующей поставки.
Примерка должна быть простой и уважительной
Понятная навигация, реальные измерения, свет, зеркала и удобство примерочной помогают покупке больше, чем хаотично плотные вешалки. Размер на старой этикетке может не отражать фактическую посадку; проверяйте измерения и состояние, не обещая точного соответствия привычной сетке клиента.
Для онлайн-продажи уникальных вещей важна синхронизация остатка: одна вещь не должна одновременно продаваться двум людям. Согласуйте резерв, срок оплаты и доставку. Правила дистанционной торговли проверяются отдельно от обычной покупки в магазине. Фраза «это секонд-хенд» не заменяет соблюдение прав покупателя. [2]
Контент должен возвращать деньги, а не только восхищение
Съёмка каждой вещи, описание и ответы на вопросы требуют времени. Посчитайте эту работу по каналам. Иногда выгоднее показывать подборку и приглашать в магазин, иногда — подробно продавать уникальную дорогую позицию онлайн. Один подход для всего ассортимента может оказаться слишком дорогим.
Регулярное обновление помогает возвращаемости, но не должно принуждать вас закупать неподходящие партии ради постоянных публикаций. Обещайте понятный ритм поступлений и показывайте действительно интересное. Люди возвращаются за отбором, а не за количеством фотографий, которое команда сумела произвести на этой неделе.
Остаток требует решения ещё при закупке
Заранее определите, что делать с медленными, неподходящими и непригодными вещами: другой законный канал реализации, ответственная передача или утилизация по применимым условиям. Не обещайте экологический результат без подтверждённой цепочки. Склад «когда-нибудь разберём» — тоже платное помещение и связанный капитал.
После нескольких циклов сравните полный выход партии, трудозатраты и выручку. Так появится собственная закупочная компетенция. Масштабирование имеет смысл, когда другой сотрудник способен повторить отбор по вашим критериям, а не только когда лично вы снова нашли потрясающую куртку.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшой магазин отобранной бывшей в употреблении взрослой одежды с покупкой партий у поставщика. Не комиссионная схема и не новый бренд. Единица расчёта — проданная вещь. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 1 100 |
| Средняя цена единицы | 1 200 ₽ |
| Выручка: количество × цена | 1 320 000 ₽ |
| Стоимость проданной вещи с долей отбора и непригодного остатка — на весь объём | 418 000 ₽ |
| Подготовка, расходники, платежи и переменная обработка — на весь объём | 154 000 ₽ |
| Вклад после переменных затрат | 748 000 ₽ |
| Аренда и содержание | 130 000 ₽ |
| Отбор, торговля и администрирование с начислениями | 330 000 ₽ |
| Продвижение и постоянные расходы | 90 000 ₽ |
| Вознаграждение руководителя — функция владельца | 80 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 118 000 ₽ |
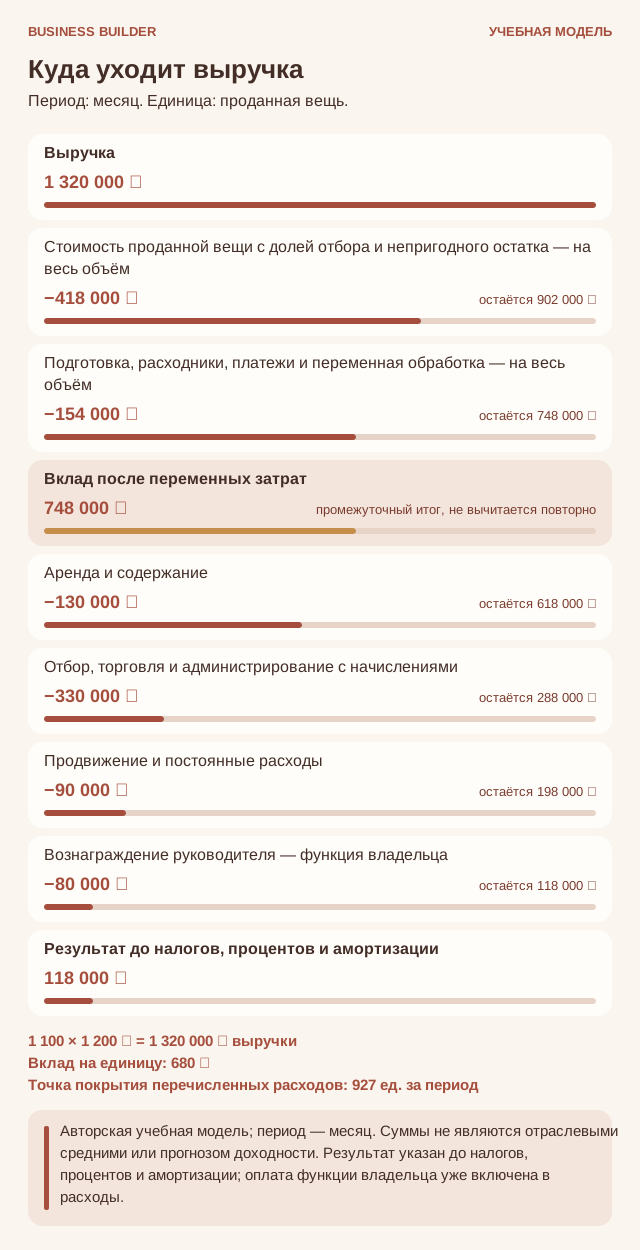
Учебная экономика: магазин секонд-хенд. Выручка 1 320 000 ₽, вклад 748 000 ₽, операционный результат 118 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 680 ₽ после переменных затрат: 1 200 ₽ − 520 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 630 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 118 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 80 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 927 единиц за период: 630 000 ₽ / 680 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 1 600 единицам; порог занимает примерно 58% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 1 100 | 880 | 1 100 |
| Выручка | 1 320 000 ₽ | 1 056 000 ₽ | 1 320 000 ₽ |
| Переменные / производственные затраты | 572 000 ₽ | 457 600 ₽ | 629 200 ₽ |
| Постоянные расходы | 630 000 ₽ | 630 000 ₽ | 630 000 ₽ |
| Результат до налогов, процентов и амортизации | 118 000 ₽ | -31 600 ₽ | 60 800 ₽ |
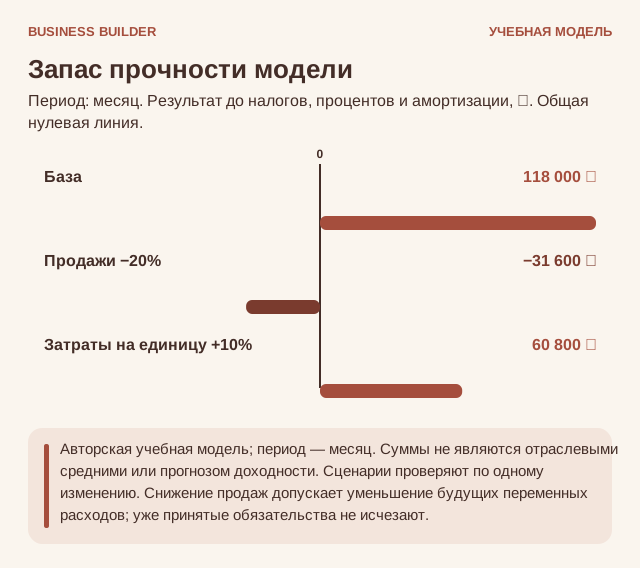
Сценарии для бизнеса «магазин секонд-хенд»: База: 118 000 ₽; Продажи −20%: -31 600 ₽; Затраты на единицу +10%: 60 800 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 880 единиц результат становится -31 600 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 60 800 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -14 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Подготовка магазина и оснащение | 1 000 000 ₽ |
| Первая закупка и подготовка ассортимента | 550 000 ₽ |
| Запуск и депозит | 230 000 ₽ |
| Оборотный резерв | 750 000 ₽ |
| Всего по учебному сценарию | 2 530 000 ₽ |
Итого в сценарии требуется 2 530 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Закупка по весу и продажа поштучно требуют расчёта реального выхода. В условной себестоимости уже распределена часть непригодного остатка; не прибавляйте её повторно. Комиссионная торговля имела бы другую модель.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 680 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Начните с небольшой партии и полной фиксации её состава, подготовки и продаж. Проверьте документы, условия торговли и понятное раскрытие состояния. Отдельно измерьте работу с уникальными онлайн-позициями.
Решение о следующей закупке принимайте после оценки не только проданных находок, но и оставшейся массы товара. Если модель держится на бесплатных часах отбора, измените формат или цену. Хороший секонд-хенд можно построить вокруг вкуса, но его необходимо перевести в повторяемые критерии и цифры.
Что в этом бизнесе действительно стоит построить
В этом бизнесе приятно находить вещам новых владельцев и помогать людям одеваться интересно. Предпринимательская часть начинается с уважения к целой партии, включая её неприметную половину. Когда вы умеете управлять отбором и остатком, удачная находка становится бонусом, а не единственным финансовым планом.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Концепция и покупатель | До закупки |
| 02 | Поставщик и требования | Перед договором |
| 03 | Приёмка и выход годного | Каждая партия |
| 04 | Подготовка и описание | Каждая вещь |
| 05 | Зал и примерка | Каждая смена |
| 06 | Онлайн-заказ | Каждая продажа через сайт или сообщения |
| 07 | Уценка и остаток | Еженедельно |
| 08 | Итог партии | После достаточного цикла продаж |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Концепция и покупатель
Когда: До закупки. Ответственный: Основатель.
Объект / заказ / период: ____________________ Дата: __________
- Определить основной мотив покупки.
- Разделить массовый и селективный формат.
- Проверить платный спрос на небольшом ассортименте.
- Описать критерии подходящей вещи.
- Выбрать офлайн- и онлайн-каналы осознанно.
- Оценить время отбора и съёмки.
- Установить предел первой партии.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Поставщик и требования
Когда: Перед договором. Ответственный: Закупщик.
Объект / заказ / период: ____________________ Дата: __________
- Проверить происхождение и описание партии.
- Уточнить подтверждения подготовки и обработки.
- Проверить допустимость выбранных категорий.
- Согласовать качество и порядок претензии.
- Оценить полный доставленный объём.
- Не принимать заявление о бренде без достаточных оснований.
- Зафиксировать условия повторных поставок.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Приёмка и выход годного
Когда: Каждая партия. Ответственный: Сортировщик.
Объект / заказ / период: ____________________ Дата: __________
- Пересчитать или измерить поступление по принятой единице.
- Разделить пригодное, требующее подготовки и непригодное.
- Проверить ткань, швы, застёжки и известные дефекты.
- Зафиксировать фактический выход для продажи.
- Связать изделия с партией.
- Рассчитать стоимость с учётом всей закупки.
- Передать расхождения поставщику установленным порядком.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Подготовка и описание
Когда: Каждая вещь. Ответственный: Сотрудник подготовки.
Объект / заказ / период: ____________________ Дата: __________
- Выполнить допустимую подготовку по требованиям и материалу.
- Проверить фактические измерения.
- Описать бывшее использование и известные недостатки.
- Не маскировать дефект обработкой или фотографией.
- Установить цену по согласованным критериям.
- Обновить учёт уникальной единицы.
- Разрешить продажу только после контроля.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Зал и примерка
Когда: Каждая смена. Ответственный: Продавец.
Объект / заказ / период: ____________________ Дата: __________
- Проверить навигацию и доступность вещей.
- Подготовить чистую удобную примерочную.
- Сверить цены и существенную информацию.
- Помогать с посадкой без оценок внешности.
- Отмечать реальные запросы аудитории.
- Проверять состояние после примерки.
- Не перегружать зал остатками ради видимости ассортимента.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Онлайн-заказ
Когда: Каждая продажа через сайт или сообщения. Ответственный: Менеджер.
Объект / заказ / период: ____________________ Дата: __________
- Подтвердить наличие уникальной вещи.
- Показать измерения и существенные дефекты.
- Согласовать резерв и срок оплаты.
- Проверить условия дистанционной продажи.
- Снять проданную вещь с других каналов.
- Проверить упаковку и отправку.
- Зафиксировать завершение и возможный возврат.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Уценка и остаток
Когда: Еженедельно. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Проверить возраст непроданных вещей.
- Сопоставить цену, интерес и состояние.
- Применить заранее выбранное правило уценки.
- Оценить другой допустимый канал реализации.
- Отделить непригодное от продаваемого запаса.
- Учесть стоимость хранения и подготовки.
- Не делать неподтверждённых экологических обещаний.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Итог партии
Когда: После достаточного цикла продаж. Ответственный: Основатель.
Объект / заказ / период: ____________________ Дата: __________
- Свести выручку и остаток конкретной закупки.
- Учесть все часы отбора и контента.
- Посчитать потери и полный выход годного.
- Сравнить поставщиков на нескольких партиях.
- Проверить жалобы и точность описаний.
- Обновить критерии следующей закупки.
- Оценить возможность передать отбор другому сотруднику.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: проданная вещь; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: стоимость проданной вещи с долей отбора и непригодного остатка; подготовка, расходники, платежи и переменная обработка.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: проданная вещь. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 1 100 | |
| Средняя фактическая цена | 1 200 ₽ | |
| Выручка после возвратов | 1 320 000 ₽ | |
| Стоимость проданной вещи с долей отбора и непригодного остатка | 418 000 ₽ | |
| Подготовка, расходники, платежи и переменная обработка | 154 000 ₽ | |
| Вклад после переменных расходов | 748 000 ₽ | |
| Аренда и содержание | 130 000 ₽ | |
| Отбор, торговля и администрирование с начислениями | 330 000 ₽ | |
| Продвижение и постоянные расходы | 90 000 ₽ | |
| Вознаграждение руководителя — функция владельца | 80 000 ₽ | |
| Результат до налогов, процентов и амортизации | 118 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Роспотребнадзор. Как открыть магазин секонд-хенд с нуля: организация торговли бывшими в употреблении товарами.
[2] Роспотребнадзор. Дистанционная торговля в вопросах и ответах.