
Заказы растут. Выплата выглядит скромнее
Как устроить бизнес: продажи на маркетплейсах, процессы, расходы и проверка идеи
Время чтения: 19 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
Вы находите товар, сравниваете закупочную цену с розничной и видите приятную разницу. На площадке уже есть покупатели, доставка и привычная кнопка оплаты. Кажется, самая сложная часть торговли — привести человека — здесь кем-то уже сделана, а вам осталось выбрать удачную позицию и аккуратно оформить карточку.
Первые заказы действительно приходят. Затем появляются расходы на логистику, продвижение, возвраты, хранение и корректировки. Часть товара ещё едет, часть вернулась, а деньги на следующую закупку нужны раньше окончательной выплаты. Маркетплейс остаётся сильным каналом, но бизнес внезапно перестаёт помещаться в разницу между двумя ценниками.
Границы сценария: Небольшой продавец непродовольственных товаров на маркетплейсе: ограниченный ассортимент закупаемой продукции. Без собственного бренда одежды и без ПВЗ.
Сначала найдите причину выбрать именно ваш товар
Высокое число продаж в категории показывает существование рынка, но не вашу будущую долю. Покупателю нужна конкретная причина выбрать предложение: свойства, комплектация, доступность, понятный размер, качество или сервис. Простое присутствие рядом с популярным товаром не передаёт вам его спрос.
Изучите отзывы, вопросы и причины возвратов у сопоставимых предложений. Сформулируйте несколько проверяемых улучшений и оцените их стоимость. Не копируйте чужой контент и защищённые решения. Для маленького запуска полезнее ограниченный ассортимент с понятным отличием, чем большая закупка «того, что у всех хорошо идёт».
Закупка требует проверки до красивой карточки
Получите образцы, проверьте качество, комплектность, упаковку и документы. Уточните происхождение продукции, права на товарные обозначения, требования соответствия и маркировки для выбранной категории. Набор требований зависит от самого товара; универсального разрешения «на торговлю через маркетплейс» недостаточно. [3]
Согласуйте с поставщиком повторяемость партии, сроки, минимальный заказ и порядок работы с дефектом. Удачный образец ещё не подтверждает качество нескольких сотен единиц. Если поставщик не способен связать партию с документами и ответить на вопрос о браке, скидка должна оцениваться вместе с этим риском.
Схема работы меняет стоимость каждого заказа
Хранение на площадке, собственная обработка и разные варианты доставки имеют отличающиеся тарифы и обязанности. Сравнивайте полную стоимость при вашем размере, весе, оборачиваемости и географии, а не только один процент комиссии. Действующие тарифы берите из официальной документации конкретной площадки. [1]
Проверяйте также возвраты, невыкупы, отмены и дополнительные услуги: они могут иметь отдельные составляющие расходов. В учебной модели ниже они собраны в условную переменную строку, но для реального товара расчёт нужно разложить подробно. Официальные материалы Ozon выделяют такие расходы отдельно, поэтому считать их автоматически равными нулю нельзя. [2]
Карточка должна уменьшать возвраты, а не только увеличивать клики
Хорошее описание показывает реальную комплектацию, размеры, ограничения и сценарий использования. Красивый кадр, который создаёт неверное ожидание, повышает число заказов и одновременно будущие расходы. Покажите товар в понятном масштабе, ответьте на частые вопросы и проверьте, что клиент получает именно изображённый вариант.
Сначала смотрите на путь целиком: показ, переход, заказ, получение, окончательная продажа и обращение. Улучшение одного шага может ухудшить другой. Не считайте рост заказов доказательством успеха, пока не увидели возвраты и вклад. В торговле особенно легко купить себе красивую статистику за собственные деньги.
Продвижение должно иметь границу потери
Запишите бюджет теста и минимальный вклад после всех переменных расходов. Изменение цены, рекламы и контента проводите так, чтобы понимать, что проверяется. Снижение цены способно увеличить продажи, но оставить меньше денег на каждый оборот закупки.
Не соглашайтесь на акцию только потому, что предложение подсвечено как возможность роста. Пересчитайте фактическую цену, расходы и остаток товара. Иногда акция полезна для проверки или освобождения запасов, но тогда цель должна называться именно так. Плановая уступка ради оборота и незаметная продажа в убыток — разные решения.
Деньги живут в нескольких местах одновременно
Есть оплаченный поставщику товар, запас на складе, единицы в пути, продажи к выплате, возвраты и свободный остаток. Ведите их отдельно. Закупка партии уменьшает деньги сразу, а себестоимость в результате относится к проданной части; смешение этих двух взглядов делает отчёт непонятным.
Проверяйте, что выплата площадки уже может быть очищена от части удержаний. При сверке денег не вычитайте их второй раз. Для управленческого результата восстановите продажи и расходы по реестрам, не называя банковское поступление всей выручкой. Налоговое и бухгалтерское отражение согласуйте с бухгалтером по своей конструкции работы.
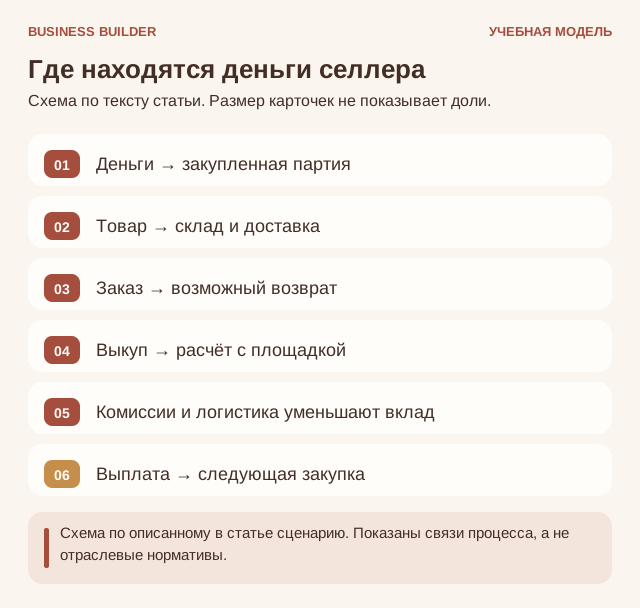
Где находятся деньги селлера: Деньги → закупленная партия, Товар → склад и доставка, Заказ → возможный возврат, Выкуп → расчёт с площадкой. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Возвраты нужно возвращать в решения
Разберите причины по товару, партии и описанию. Дефект, ошибка комплектации, повреждение упаковки и неподходящее ожидание требуют разных действий. Проверяйте состояние вернувшейся единицы перед повторной продажей и корректно обновляйте остаток.
Не пытайтесь улучшить показатель давлениями на покупателя или обходом обязательных прав. Ваша задача — убрать причину и учесть стоимость. Повторяющийся возврат одной детали может подсказать выгодное изменение комплектации. Иногда разумное решение — прекратить закупку позиции, даже если её оборот красиво выглядит в кабинете.
Площадка даёт канал, но не отменяет предпринимательскую самостоятельность
Правила, тарифы и конкурентная среда меняются. Назначьте регулярную проверку уведомлений и пересчёт основных товаров. Не принимайте новое условие по инерции, если оно меняет вклад или потребность в оборотных деньгах.
Расширение ассортимента требует отдельной проверки спроса и операционной готовности. Лучше знать экономику нескольких позиций, чем иметь сотню карточек без понятного остатка. Постепенно вы начнёте смотреть на товар не глазами покупателя, а через весь цикл: закупили, приняли, продали, доставили, получили деньги и смогли повторить. Именно повторение отличает бизнес от удачной распродажи.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшой продавец непродовольственных товаров на маркетплейсе: ограниченный ассортимент закупаемой продукции. Без собственного бренда одежды и без ПВЗ. Единица расчёта — окончательно проданная единица товара. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 2 500 |
| Средняя цена единицы | 1 700 ₽ |
| Выручка: количество × цена | 4 250 000 ₽ |
| Закупка проданного товара с доставкой до склада — на весь объём | 1 750 000 ₽ |
| Комиссии, логистика, продвижение, упаковка и возвраты — на весь объём | 1 625 000 ₽ |
| Вклад после переменных затрат | 875 000 ₽ |
| Операционная команда и складские постоянные расходы | 480 000 ₽ |
| Программы, контент и администрирование | 180 000 ₽ |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 115 000 ₽ |
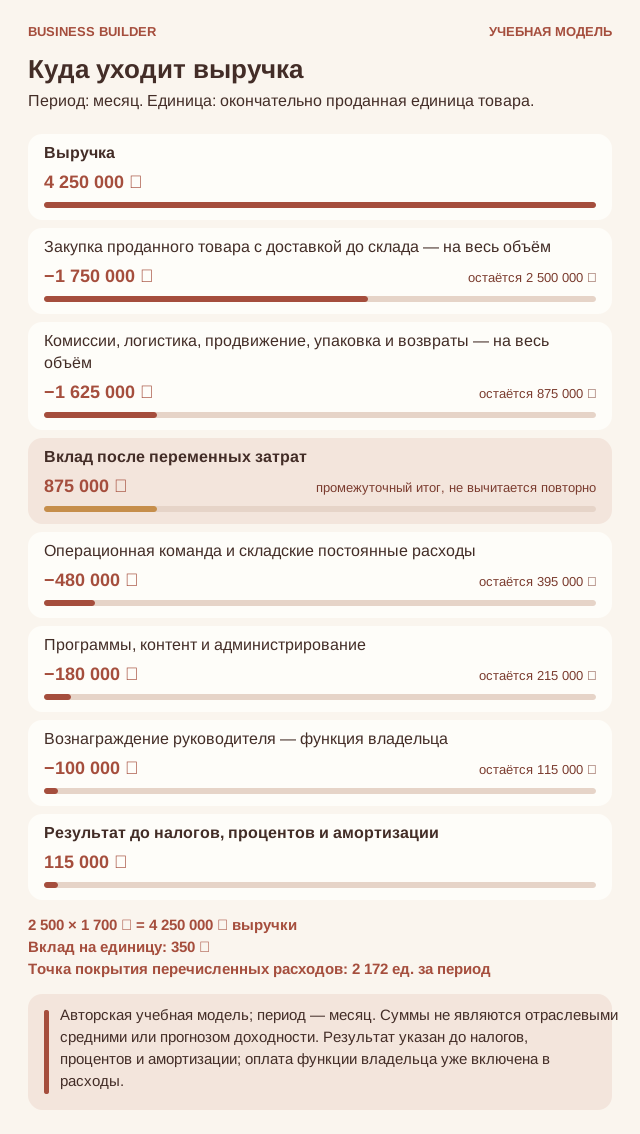
Учебная экономика: продажи на маркетплейсах. Выручка 4 250 000 ₽, вклад 875 000 ₽, операционный результат 115 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 350 ₽ после переменных затрат: 1 700 ₽ − 1 350 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 760 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 115 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 100 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 2 172 единиц за период: 760 000 ₽ / 350 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 3 600 единицам; порог занимает примерно 60% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 2 500 | 2 000 | 2 500 |
| Выручка | 4 250 000 ₽ | 3 400 000 ₽ | 4 250 000 ₽ |
| Переменные / производственные затраты | 3 375 000 ₽ | 2 700 000 ₽ | 3 712 500 ₽ |
| Постоянные расходы | 760 000 ₽ | 760 000 ₽ | 760 000 ₽ |
| Результат до налогов, процентов и амортизации | 115 000 ₽ | -60 000 ₽ | -222 500 ₽ |
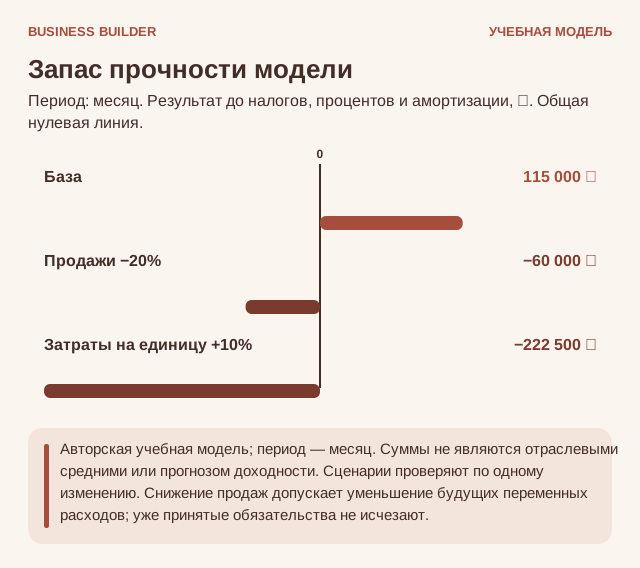
Сценарии для бизнеса «продажи на маркетплейсах»: База: 115 000 ₽; Продажи −20%: -60 000 ₽; Затраты на единицу +10%: -222 500 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 2 000 единиц результат становится -60 000 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит -222 500 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -310 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Первая закупка и подготовка товара | 2 200 000 ₽ |
| Контент, документы и запуск | 220 000 ₽ |
| Оснащение и организационные депозиты | 180 000 ₽ |
| Оборотный резерв | 1 400 000 ₽ |
| Всего по учебному сценарию | 4 000 000 ₽ |
Итого в сценарии требуется 4 000 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Учебная строка расходов не является действующим тарифом площадки. Выручка — окончательные продажи после возвратов; банковская выплата после удержаний не равна всей выручке. Запас и закупочные авансы ведутся отдельно.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 350 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Начните с небольшой проверенной партии и ограниченного рекламного теста. До закупки соберите документы и посчитайте полный заказ по выбранной схеме. Заранее определите, при каком результате увеличиваете запас, меняете предложение или останавливаете позицию.
Дождитесь данных об окончательных продажах и возвратах, а не только первых заказов. Сведите реестры и денежные выплаты, оцените фактическую оборачиваемость. Следующая партия должна опираться на этот цикл, иначе рост будет означать лишь увеличение суммы, которую вы ещё не успели вернуть из товара.
Что в этом бизнесе действительно стоит построить
Маркетплейс может дать доступ к покупателям, но устойчивость продавца строится на собственном продуктном выборе и учёте. Когда вы понимаете каждую часть заказа, рост перестаёт быть магией кабинета. Он становится решением: сколько товара и денег разумно отправить в следующий оборот.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Выбор товара | До закупки |
| 02 | Поставщик и документы | Перед заказом партии |
| 03 | Экономика схемы | До запуска и при изменении тарифов |
| 04 | Карточка и контент | Перед публикацией |
| 05 | Поставка и остаток | Каждая партия |
| 06 | Рекламный тест | Каждая гипотеза |
| 07 | Возврат и качество | Каждое обращение |
| 08 | Выплаты и повторная закупка | Каждый расчётный период |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Выбор товара
Когда: До закупки. Ответственный: Основатель.
Объект / заказ / период: ____________________ Дата: __________
- Определить покупателя и причину выбора предложения.
- Изучить вопросы, отзывы и возвраты сопоставимых товаров.
- Проверить отличие без копирования чужих прав.
- Получить образец и проверить реальную комплектацию.
- Оценить ограниченный тест вместо большой партии.
- Задать бюджет допустимой потери.
- Не считать чужие продажи гарантией своих.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Поставщик и документы
Когда: Перед заказом партии. Ответственный: Закупщик.
Объект / заказ / период: ____________________ Дата: __________
- Проверить происхождение и право реализации товара.
- Определить требования соответствия и маркировки.
- Сверить документы с конкретной продукцией.
- Согласовать качество, сроки и повторяемость партии.
- Описать порядок работы с дефектом.
- Проверить полную стоимость доставки до рабочего склада.
- Не оплачивать крупный заказ без закрытия критичных вопросов.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Экономика схемы
Когда: До запуска и при изменении тарифов. Ответственный: Руководитель.
Объект / заказ / период: ____________________ Дата: __________
- Взять действующие официальные тарифы.
- Учесть комиссию, логистику, хранение и обработку.
- Отдельно проверить возвраты, невыкупы и отмены.
- Добавить упаковку, продвижение и платёжные расходы.
- Сравнить схемы при своих габаритах и оборачиваемости.
- Определить минимальную цену и бюджет теста.
- Записать дату и версию расчёта.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Карточка и контент
Когда: Перед публикацией. Ответственный: Контент-менеджер.
Объект / заказ / период: ____________________ Дата: __________
- Показать реальный товар и комплектацию.
- Указать размеры, свойства и ограничения.
- Проверить права на изображения и обозначения.
- Ответить на типовые причины ошибочного ожидания.
- Сверить карточку с документами и остатком.
- Пройти тестовый заказ при допустимой возможности.
- Убрать неподтверждённые обещания.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Поставка и остаток
Когда: Каждая партия. Ответственный: Операционный сотрудник.
Объект / заказ / период: ____________________ Дата: __________
- Сверить количество и качество.
- Проверить упаковку и маркировку по схеме.
- Зафиксировать партию и места хранения.
- Отделить дефектные единицы от доступного остатка.
- Сверить отправку и приёмку площадкой.
- Разобрать расхождения документально.
- Обновить план следующей закупки.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Рекламный тест
Когда: Каждая гипотеза. Ответственный: Специалист по продажам.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать исходную цену и показатели.
- Определить гипотезу и лимит расходов.
- Учесть требования к рекламе и правила площадки.
- Не менять все условия одновременно без необходимости.
- Считать окончательные продажи, а не только заказы.
- Сопоставить вклад с полной стоимостью продвижения.
- Принять решение по заранее выбранному критерию.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Возврат и качество
Когда: Каждое обращение. Ответственный: Операционный сотрудник.
Объект / заказ / период: ____________________ Дата: __________
- Проверить статус и причину возврата.
- Действовать по правилам и применимым правам покупателя.
- Осмотреть вернувшийся товар перед повторной продажей.
- Учесть расходы и корректировку выручки.
- Обновить остаток и документы.
- Связать проблему с партией или описанием.
- Изменить продукт, упаковку или карточку по фактам.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Выплаты и повторная закупка
Когда: Каждый расчётный период. Ответственный: Руководитель.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реестры продаж, удержаний и выплат.
- Не вычитать комиссию повторно из уже очищенного поступления.
- Разделить товар в пути, на складе и проданную часть.
- Проверить обязательства и сроки поставщиков.
- Посчитать денежный разрыв следующей партии.
- Пересчитать позиции при изменении тарифов.
- Увеличивать закупку только после подтверждённого полного цикла.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: окончательно проданная единица товара; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: закупка проданного товара с доставкой до склада; комиссии, логистика, продвижение, упаковка и возвраты.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: окончательно проданная единица товара. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 2 500 | |
| Средняя фактическая цена | 1 700 ₽ | |
| Выручка после возвратов | 4 250 000 ₽ | |
| Закупка проданного товара с доставкой до склада | 1 750 000 ₽ | |
| Комиссии, логистика, продвижение, упаковка и возвраты | 1 625 000 ₽ | |
| Вклад после переменных расходов | 875 000 ₽ | |
| Операционная команда и складские постоянные расходы | 480 000 ₽ | |
| Программы, контент и администрирование | 180 000 ₽ | |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ | |
| Результат до налогов, процентов и амортизации | 115 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Ozon Seller. Полный список действующих комиссий и тарифов. Условия зависят от категории, схемы и редакции документов.
[2] Ozon Seller. Расходы при возвратах, невыкупах и отменах: отдельные составляющие экономики заказа.
[3] Евразийская экономическая комиссия. Перечень принятых технических регламентов: подбор требований по конкретной продукции.