
Нижняя граница устойчивой цены
Как посчитать минимальную цену своей работы
Время чтения: 6 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Тем, кто выбирает направление, готовит запуск или получает первые заказы.
Содержание
Вы назначили за заказ 10 000 рублей, потратили на него два вечера и остались довольны: дополнительных расходов почти не было. Через месяц выяснилось, что деньги закончились, хотя свободных вечеров тоже не осталось. В расчёт не попали обсуждение задачи, поиск клиентов, программы, исправления и дни без заказов.
Минимальная цена нужна, чтобы увидеть такие пропуски до продажи. Она показывает, сколько должна приносить работа при выбранной нагрузке и расходах. Но она не доказывает, что покупатель согласится платить: цену ещё предстоит сопоставить с его задачей и альтернативами.
Сразу уточним: одной нижней границы на все случаи нет. Для разового решения в свободное окно и для устойчивого заработка нужны разные расчёты. В этой статье сначала разберём цену, на которой можно строить регулярную работу. Все суммы и проценты учебные, они не описывают конкретный налоговый режим.
Посчитайте время для оплачиваемых проектов
Допустим, у фрилансера Ильи есть 100 рабочих часов в обычном месяце. Он оставляет 20 часов на организационные дела, 10 на поиск и обсуждение новых заказов, ещё 10 — как запас для отклонений. Для выполнения оплачиваемых проектов остаётся 60 часов.
Это не универсальная пропорция. Илья получил её из собственного учёта. У начинающего часть часов уйдёт на обучение, у другого специалиста — на дорогу. Если вы совмещаете дело с наймом, сначала определите весь доступный ресурс, не занимая одним и тем же вечером две работы.
Важно не вычесть время дважды. Если переговоры по конкретному заказу входят в его десять часов, не включайте эти же переговоры в общую административную норму. Разделите работу по смыслу: время конкретного проекта и общие задачи бизнеса.
Проверьте также год. Месяц без отпуска и болезни может быть удобным для примера, но плохим основанием для постоянной цены. Годовые расходы и желаемый доход разумно распределять на реалистичное число рабочих месяцев или часов, учитывая периоды без производства.
Определите месячную потребность
Илья хочет, чтобы после расходов бизнеса и условных платежей с выручки ему оставалось 80 000 рублей на собственное вознаграждение. Постоянные расходы — 12 000 рублей в месяц: программы, связь и другие регулярные платежи. Значит, работа должна покрывать 92 000 рублей до отдельных затрат на заказы и платежей, зависящих от выручки.
Делим 92 000 на 60 часов и получаем примерно 1 533 рубля на каждый час оплачиваемых проектов. Это внутренняя расчётная величина. Она ещё не является часовой ставкой для клиента.
Желаемый личный доход не превращается в гарантированную выручку. Расчёт только показывает условие, при котором цель достижима. Если доступные покупатели не готовы оплачивать такую работу, придётся менять предложение, затраты, производительность или цель — а не считать недостающие деньги уже заработанными.
У действующего бизнеса вознаграждение владельца может быть оформлено по-разному. Здесь это управленческая цель, а не утверждение о бухгалтерском расходе или налогообложении. Личные обязательства владельца нужно учитывать отдельно в соответствии с его ситуацией.
Добавьте затраты конкретного заказа
Один проект занимает у Ильи десять часов вместе со встречей, выполнением, проверкой и предусмотренными уточнениями. Дополнительно нужны услуги помощника и материалы на 2 500 рублей. Тогда до платежей с выручки проект должен покрывать:
10 × (92 000 ÷ 60) + 2 500 ≈ 17 833,33 рубля.
Предположим исключительно для примера, что совокупные платежи, прямо пропорциональные всей цене заказа, составляют 8%. Это условный параметр модели, а не рекомендуемая налоговая ставка. В реальности состав, база и способ расчёта платежей могут быть другими.
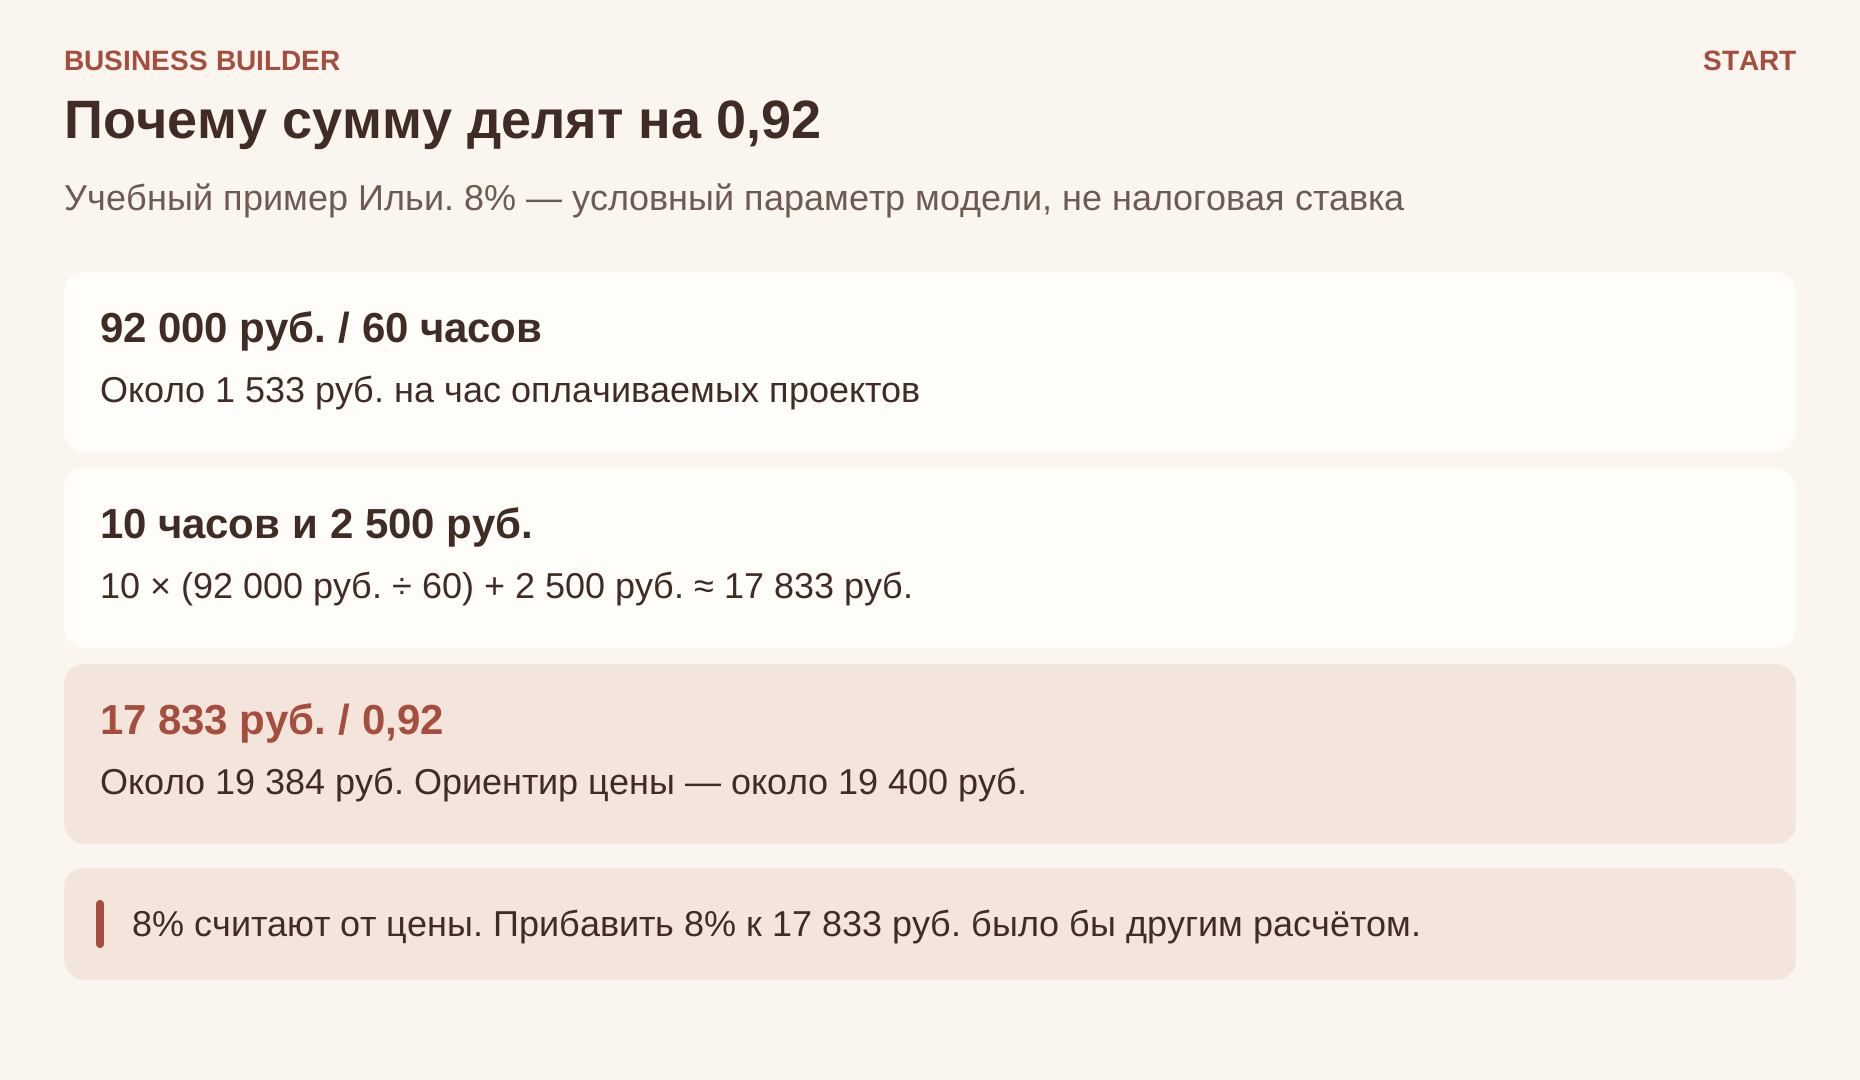
Чтобы после удержания этих 8% осталось 17 833,33 рубля, сумму делят на 0,92:
17 833,33 ÷ 0,92 ≈ 19 384 рубля.
Илья получает ориентир около 19 400 рублей за такой проект. Просто прибавить 8% к затратам было бы неверно: процент в условии считается от цены, а не от исходной суммы затрат.
| Элемент расчёта | Значение |
|---|---|
| Ресурс оплачиваемых проектов | 60 часов в месяц |
| Цель по вознаграждению и постоянные расходы | 92 000 рублей в месяц |
| Время одного проекта | 10 часов |
| Отдельные расходы проекта | 2 500 рублей |
| Условные платежи с полной выручки | 8% |
| Полученная цена | Около 19 400 рублей |
10 × (92 000 ÷ 60) + 2 500 ≈ 17 833 рубля. Эту сумму делят на 0,92, потому что 8% считаются от цены. Ориентир около 19 384 рублей, округлённо около 19 400.
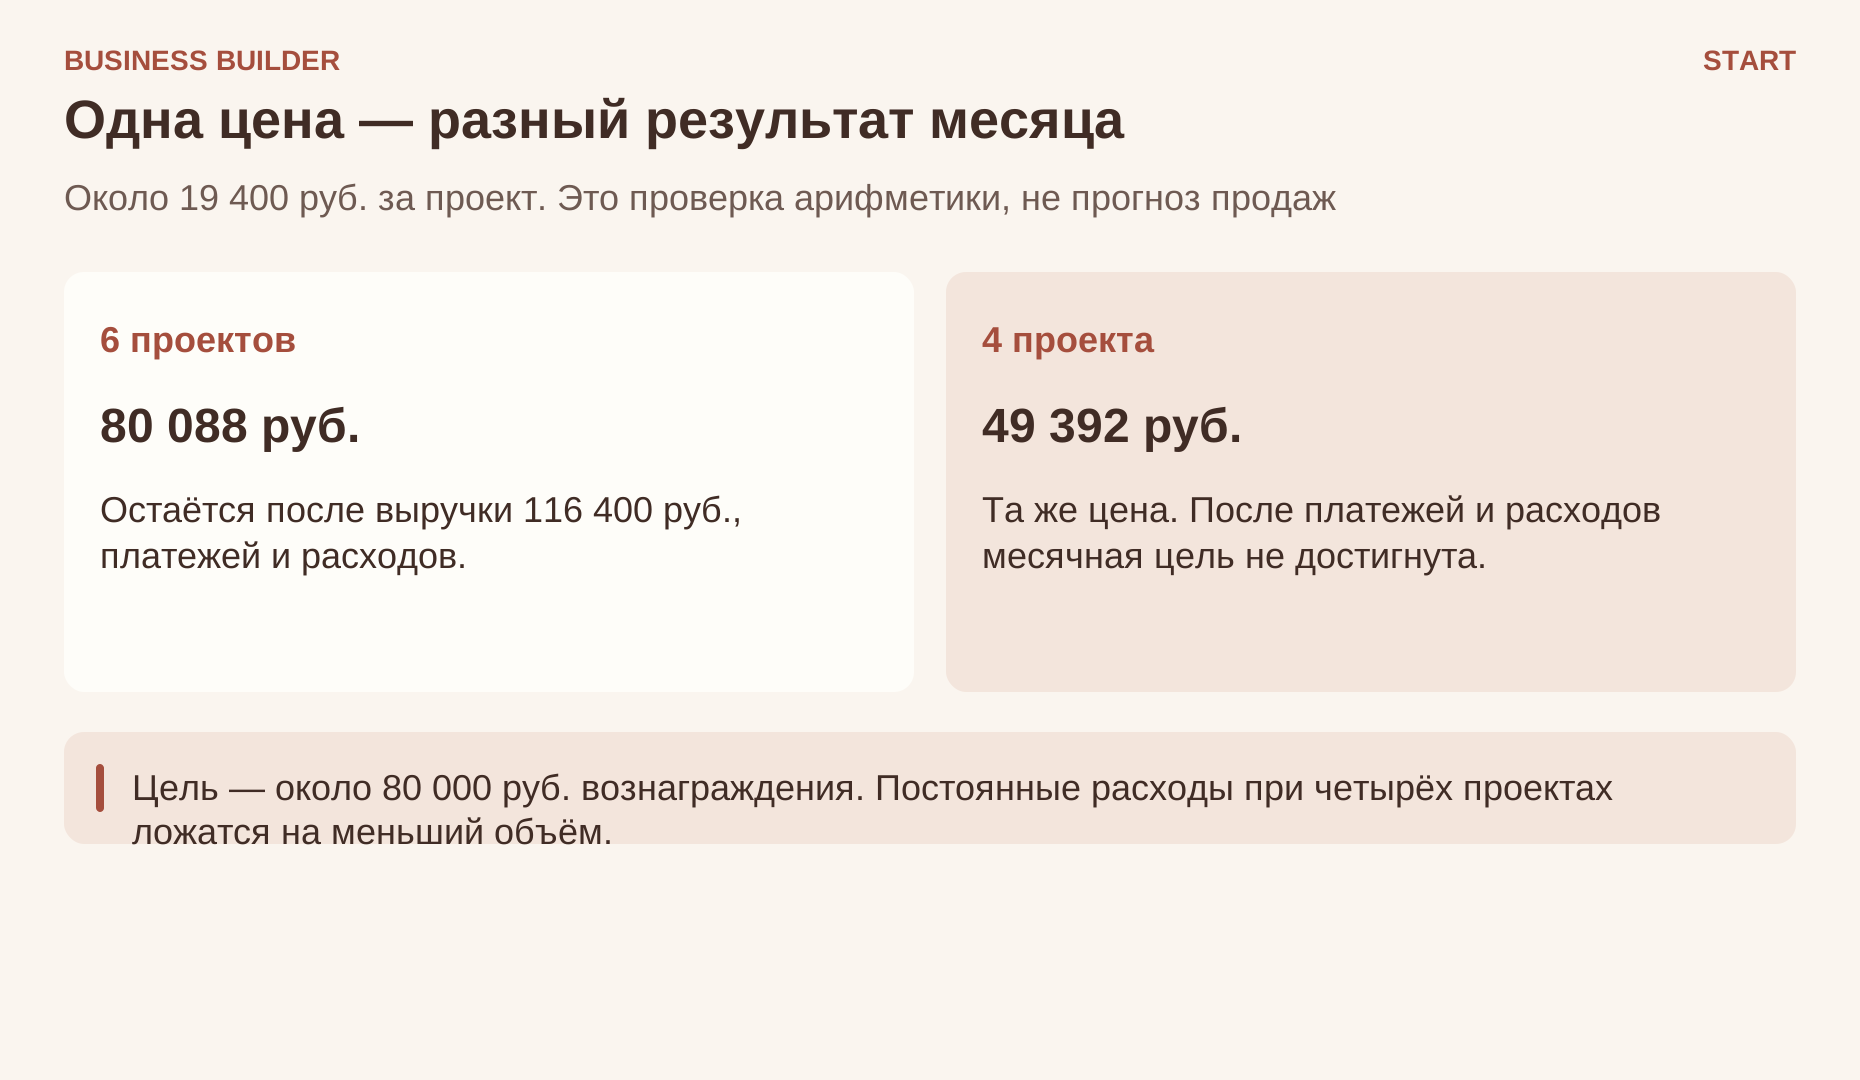
Если Илья выполнит шесть таких проектов, выручка составит 116 400 рублей. После условных 8%, отдельных расходов 15 000 и постоянных расходов 12 000 останется 80 088 рублей. Это проверка арифметики при полной запланированной загрузке, а не прогноз продаж.
Проверьте сценарий с меньшим количеством заказов
Если проектов окажется четыре, по той же цене после условных платежей и расходов останется 49 392 рубля. Цена не изменилась, но месячная цель не достигнута: постоянные расходы приходится покрывать меньшим объёмом продаж.
- Шесть проектов
- Выручка 116 400 ₽. После условных 8%, отдельных расходов 15 000 ₽ и постоянных 12 000 ₽ остаётся 80 088 ₽.
- Четыре проекта
- Та же цена. После платежей и расходов остаётся 49 392 ₽. Месячная цель не достигнута.
Это проверка арифметики при заданной загрузке, не прогноз продаж.
Поэтому рядом с расчётом цены нужен расчёт спроса и загрузки. Сколько заказов вы умеете привлекать? Сколько можете выполнить? Как меняется результат при задержке одного заказа? Если план требует шести продаж, а пока было две, нельзя считать разницу простой формальностью.
Также проверьте перерасход времени. Если каждый проект вместо десяти часов занимает пятнадцать, шесть проектов уже не помещаются в 60 часов. Вы либо нарушите ограничения по времени, либо выполните меньше заказов. Оба варианта меняют экономику.
Отличайте устойчивую цену от разового решения
Иногда приходит заказ ниже рассчитанного ориентира, а свободное время всё равно простаивает. Может ли его иметь смысл взять? Возможно, если он покрывает дополнительные денежные затраты, не вытесняет более выгодную работу и имеет понятную цель.
В управленческом учёте для конкретного решения рассматривают затраты и упущенные возможности, которые меняются из-за этого решения. Уже понесённые расходы сами по себе не определяют, принимать ли новый заказ. Но логика разового решения не заменяет модель, которая должна оплачивать всю деятельность в долгом периоде.
Если вы сознательно делаете учебный пилот дешевле, назовите его условия: ограниченный объём, особый срок, право использовать согласованный пример или другая реальная причина. Не требуйте положительного отзыва в обмен на скидку. После пилота посчитайте полную трудоёмкость и решите, по какой цене будете повторять работу.
Как действовать при слишком высокой расчётной цене
Сначала проверьте сам расчёт. Не включили ли один расход дважды? Реалистична ли оценка часов? Не покупаете ли слишком дорогой инструмент ради одной функции? Затем посмотрите на предложение: можно ли сократить вариативность, убрать малоценный этап или продавать меньший самостоятельный результат?
Иногда проблема не в расходах, а в покупателе: одному сегменту результат экономит мало, другому помогает решить дорогую и срочную задачу. Это гипотеза для проверки, а не разрешение произвольно повысить цену.
Если приемлемого сочетания нет, отказываться от направления разумно. Расчёт полезен именно тем, что показывает ограничение раньше, чем вы построили на нём весь доход. Устойчивое дело должно помещаться одновременно в бюджет клиента, ваш ресурс времени и экономику выполнения.