
Выбор налогового режима по модели работы
Как выбрать налоговый режим без сравнения одних ставок
Время чтения: 4 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Владельцы бизнеса, которые выбирают или пересматривают порядок налогообложения.
Содержание
Ставка налога имеет смысл только вместе с правилами её применения. Нужно понимать, к какой сумме она применяется, какие расходы учитываются, какие платежи возникают дополнительно и соответствует ли бизнес условиям режима. Самая маленькая ставка в таблице может оказаться недоступной или давать более высокую общую нагрузку.
Выбор начинается с описания деятельности и операций. Затем сравниваются допустимые варианты по одинаковым исходным данным. Эта статья показывает порядок подготовки расчёта. Действующие ставки, ограничения и сроки перехода необходимо проверять по своей стране, региону и периоду вместе с налоговым специалистом.
Сначала проверьте допустимость варианта
Укажите правовой статус, виды деятельности, состав собственников, число работников, предполагаемые доходы и страны операций. Выясните, какие ограничения относятся к каждому режиму. Удобная формула бесполезна, если использовать её в вашей ситуации нельзя.
В официальном сервисе ФНС России выбор учитывает категорию налогоплательщика, особенности деятельности, доход и число сотрудников. Карточки режимов содержат сведения о базе, отчётности, ограничениях и порядке перехода. Это пример того, почему сравнение не должно начинаться и заканчиваться процентом.
Не переносите прошлогодние пределы и льготы в новый расчёт без проверки. Обратите внимание на дату вступления изменений в силу и региональные условия. Наличие страницы на официальном сайте помогает поиску, но для решения нужно убедиться, что конкретная норма действует в нужный период.
Разберитесь с налоговой базой
Налоговая база — величина, к которой применяется предусмотренный порядок расчёта. Это может быть доход, разница между учитываемыми доходами и расходами или другая установленная величина. Бухгалтерская прибыль, остаток на счёте и налоговая база могут не совпадать.
Если режим допускает учёт расходов, выясните, какие затраты признаются, при каких документах и в какой момент. Сам факт оплаты поставщику ещё не даёт универсального ответа. Аналогично поступление аванса может иметь разные последствия в разных системах.
Учебный расчёт, не описывающий реальные режимы: при доходе 1 000 000 рублей и учитываемых расходах 800 000 вариант А берёт 7% дохода, то есть 70 000. Вариант Б берёт 18% разницы, то есть 36 000. Несмотря на более высокую ставку, второй расчёт меньше. Но если из расходов подтверждается только 500 000, результат по варианту Б становится 90 000. Все прочие платежи и правила в этом примере исключены специально.
Посчитайте полную нагрузку
Уточните, какие налоги и обязательные платежи возникают у бизнеса и у владельца, когда он получает деньги. Проверьте взносы, налоги по сотрудникам, особенности имущества, косвенные налоги и дополнительные обязанности, если они применимы.
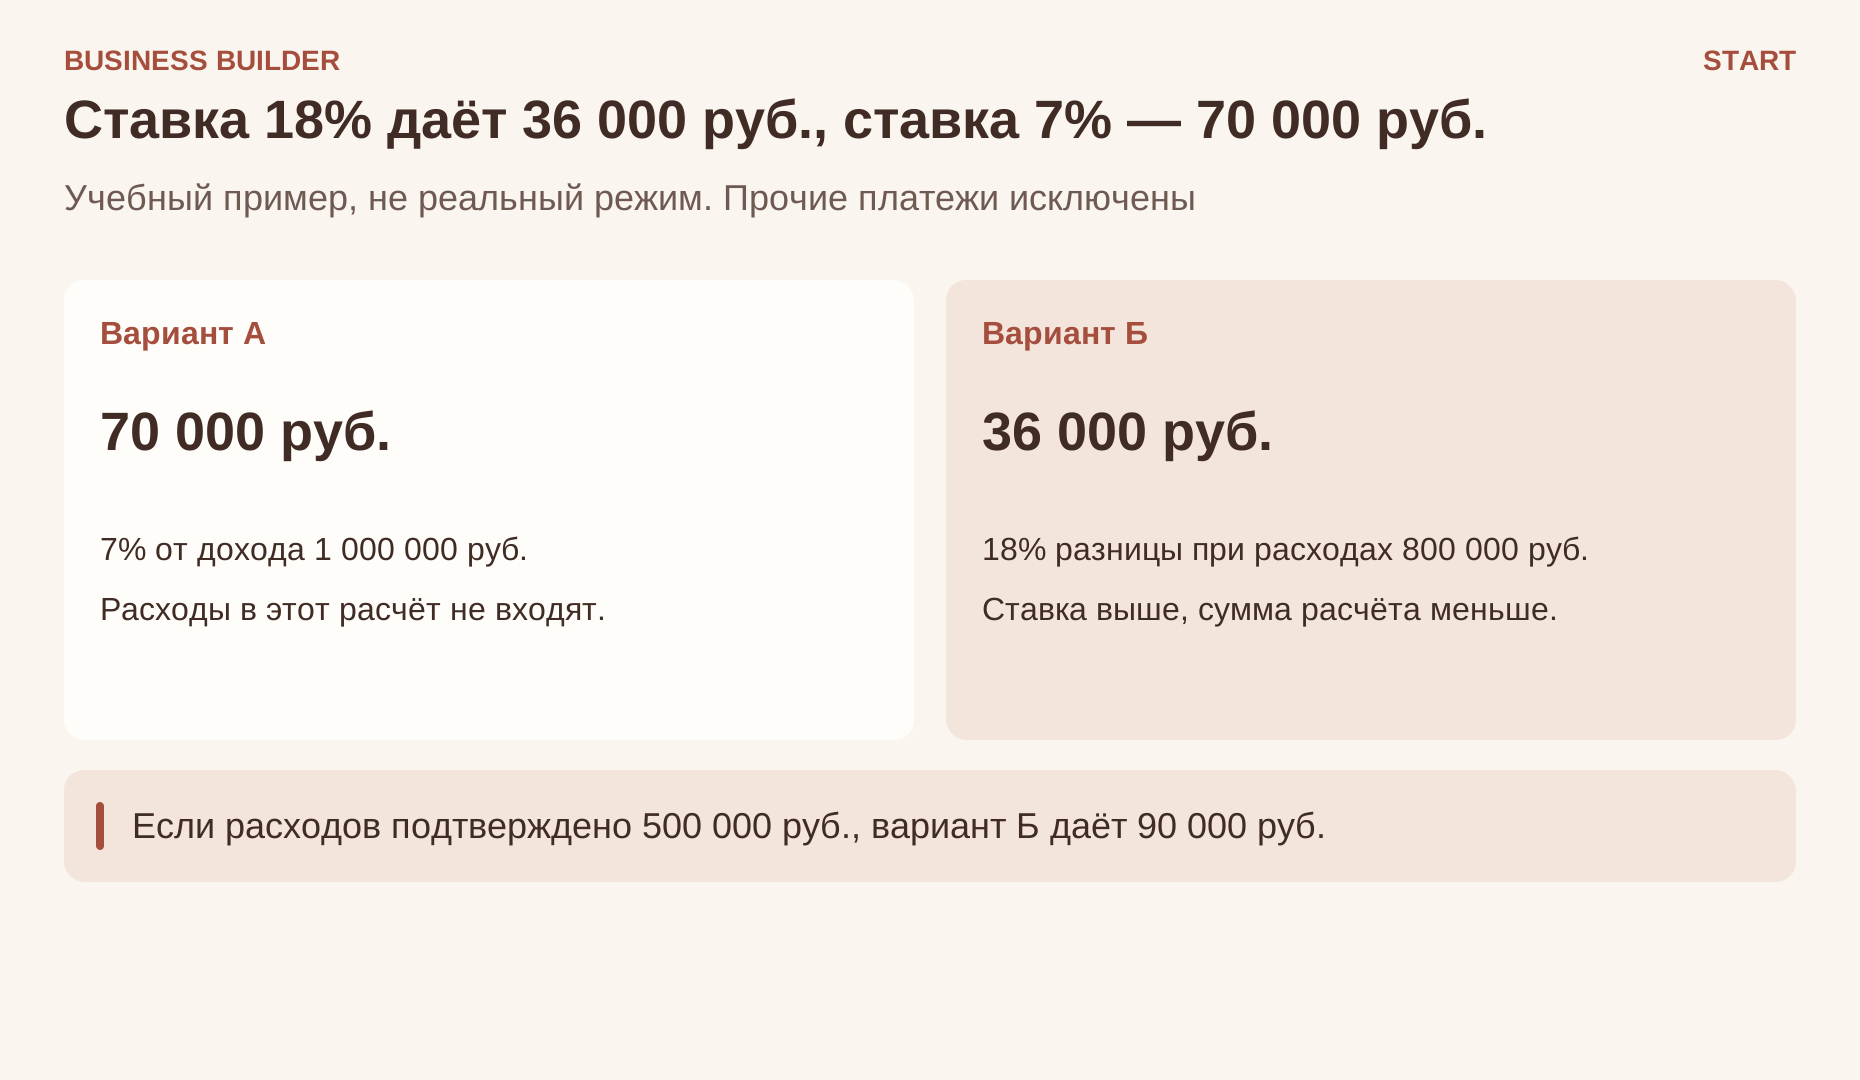
- Учебный расчёт
- Доход 1 000 000 рублей. Вариант А: 7% дохода, 70 000. Вариант Б: 18% разницы при расходах 800 000, то есть 36 000. Если подтверждено только 500 000 расходов, вариант Б даёт 90 000. Это не реальные режимы, прочие платежи исключены.
Не складывайте показатели без понимания, как они взаимодействуют. В некоторых случаях один платёж влияет на расчёт другого, в других такой связи нет. Формулу должен подтверждать действующий порядок, а не сходство названий.
Добавьте стоимость учёта, программ, документов и собственного времени. Если более низкий расчёт требует сложного подтверждения расходов, его преимущество следует оценить вместе с реальной возможностью вести этот учёт. Удобство тоже имеет цену, но не отменяет обязательных правил.
Учтите клиентов и договорную цену
Проверьте, как ваш статус влияет на документы покупателя и на обсуждаемую цену. Для некоторых корпоративных клиентов существенны правила косвенного налога, для других — только полная стоимость закупки. Не делайте вывод за клиента без уточнения.
Рассмотрите, кто несёт последствия изменения налоговых условий в действующем договоре. Возможность увеличить цену не возникает автоматически из-за того, что у продавца выросла нагрузка. Условия цены и применимые нормы нужно разобрать заранее.
Отдельно проверьте операции с другими странами, посредниками и площадками. Место клиента, статус плательщика и состав услуги могут влиять на расчёт. Общий ответ для внутренних продаж может оказаться недостаточным.
Постройте несколько рабочих сценариев
Сравните варианты при обычном объёме, меньшей выручке, росте расходов и предполагаемом найме. Покажите календарь уплаты, а не только годовой итог. Доступность денег к нужной дате влияет на практическую пригодность режима.
Укажите события, после которых условия перестают выполняться, и выясните порядок действий при их наступлении. Порог дохода, изменение деятельности или структуры бизнеса нельзя рассматривать только в конце года, когда решение уже произошло.
Проверьте срок и способ перехода. Даже подходящий вариант может быть недоступен с выбранной даты, если необходимое действие не выполнено вовремя. Не включайте ожидаемую экономию в цену заказа до подтверждения применимого порядка.
Сохраните основания выбора
Подготовьте для бухгалтера таблицу операций и два или три допустимых сценария. Попросите объяснить состав нагрузки, требования к документам и чувствительность результата к изменениям. Ответ «этот режим обычно выгоднее» недостаточен без связи с вашей моделью.
В итоговой записи укажите выбранный вариант, исходные допущения, дату проверки и условия пересмотра. Это позволит вернуться к решению, когда бизнес изменится, и понять, какое именно основание перестало работать.
Практическое задание
Возьмите прогноз одного рабочего года и выделите доходы, виды расходов, выплаты людям и владельцу. Для двух допустимых вариантов определите базу, состав платежей, документы, сроки и ограничения. Числовой результат считайте только после проверки применимых правил.