
Распределение расходов на привлечение
Как распределять затраты на привлечение клиентов
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Новичкам после первых продаж и фрилансерам, которые сравнивают способы поиска заказов.
Содержание
Кому подойдёт: новичкам после первых продаж и фрилансерам, которые сравнивают способы поиска заказов. Категории Start и System.
Вы потратили на рекламу 12 тысяч рублей и получили трёх новых клиентов. Кажется, привлечение одного стоит 4 тысячи. Но для рекламы пришлось заказать материалы, подготовить страницу, ответить на десятки обращений и провести встречи. Если учитывать только рекламный кабинет, часть работы исчезает из расчёта.
Стоимость привлечения полезна, когда ясно, какие затраты вы считаете, каких клиентов получили и за какой период наблюдаете. На старте задача обычно не в том, чтобы вывести одну безупречную цифру. Нужно понять, сколько ресурсов требует получение заказа и что можно улучшить.
Определите нового клиента
Один покупатель может сделать три заказа. Если разделить расходы на три покупки, получится стоимость заказа, а не стоимость нового клиента. Для обоих показателей есть применение, но смешивать их нельзя.
Заранее выберите событие: первая подтверждённая покупка, первый оплаченный заказ или другой явно определённый переход. Если работаете с компаниями, несколько сотрудников одной организации не обязательно являются разными клиентами.
Shopify описывает CAC как затраты на привлечение нового покупателя и отделяет его от повторных покупок. Мы используем это определение, но для проектов с длинными переговорами дополнительно проверяем соответствие расходов и полученных клиентов по времени.
Соберите расходы по их назначению
Включите оплату рекламы, услуги по привлечению, подготовку конкретных материалов, используемые для продаж сервисы и труд по обработке обращений. Часть расходов относится к одному каналу, часть обслуживает несколько.
Полезно вести два слоя. Первый — реальные денежные затраты. Второй — собственное время по выбранной расчётной стоимости. Если вам никто не выплатил зарплату за переговоры, это не значит, что они не потребовали ресурса. Но смешивать такую оценку с перечисленными деньгами тоже не стоит.
Отделите работу по исполнению уже полученного заказа. Иначе её стоимость одновременно попадёт в привлечение и себестоимость услуги. Одна и та же встреча может иметь смешанную цель; тогда нужна разумная и последовательная оценка её частей, а не двойное включение всей суммы.
Покажите расчёт на одной группе
В учебном примере рекламная кампания стоила 12 000 ₽, подготовка материалов — 6 000 ₽, а обработка обращений заняла восемь часов. Для анализа собственный час оценён в 1 000 ₽. После достаточного времени наблюдения кампания привела трёх новых покупателей.
Денежные затраты на одного — 18 000 ÷ 3 = 6 000 ₽. С учётом оценённого труда — 26 000 ÷ 3, примерно 8 667 ₽. Ни одно число не нужно скрывать: они отвечают на разные вопросы.
Первое помогает оценивать расход денег. Второе показывает общую ресурсоёмкость способа продаж. При сравнении каналов используйте одинаковую границу расчёта. Нельзя для рекламы учитывать всё, а для рекомендаций считать только нулевой рекламный бюджет, забывая часы общения.
Не привязывайте все расходы к одному календарному месяцу
Если вы вложились в кампанию в январе, а клиенты покупают в феврале и марте, январский отчёт ещё не показывает итоговую стоимость привлечения этой группы. При этом текущие денежные расходы уже произошли и должны оставаться в календаре денег.
Сохраните связь между обращением, источником и последующей покупкой. Для небольшого бизнеса это можно сделать в таблице. Укажите дату среза и отдельно покажите открытые переговоры. Пока они не завершились, результат имеет ограничение по сроку наблюдения.
Не считайте отсутствие новых клиентов нулевой стоимостью привлечения. При нулевом знаменателе показатель не рассчитывается: расходы есть, подтверждённых покупателей пока нет. Это важная информация для решения, а не ошибка, которую нужно замаскировать формулой.
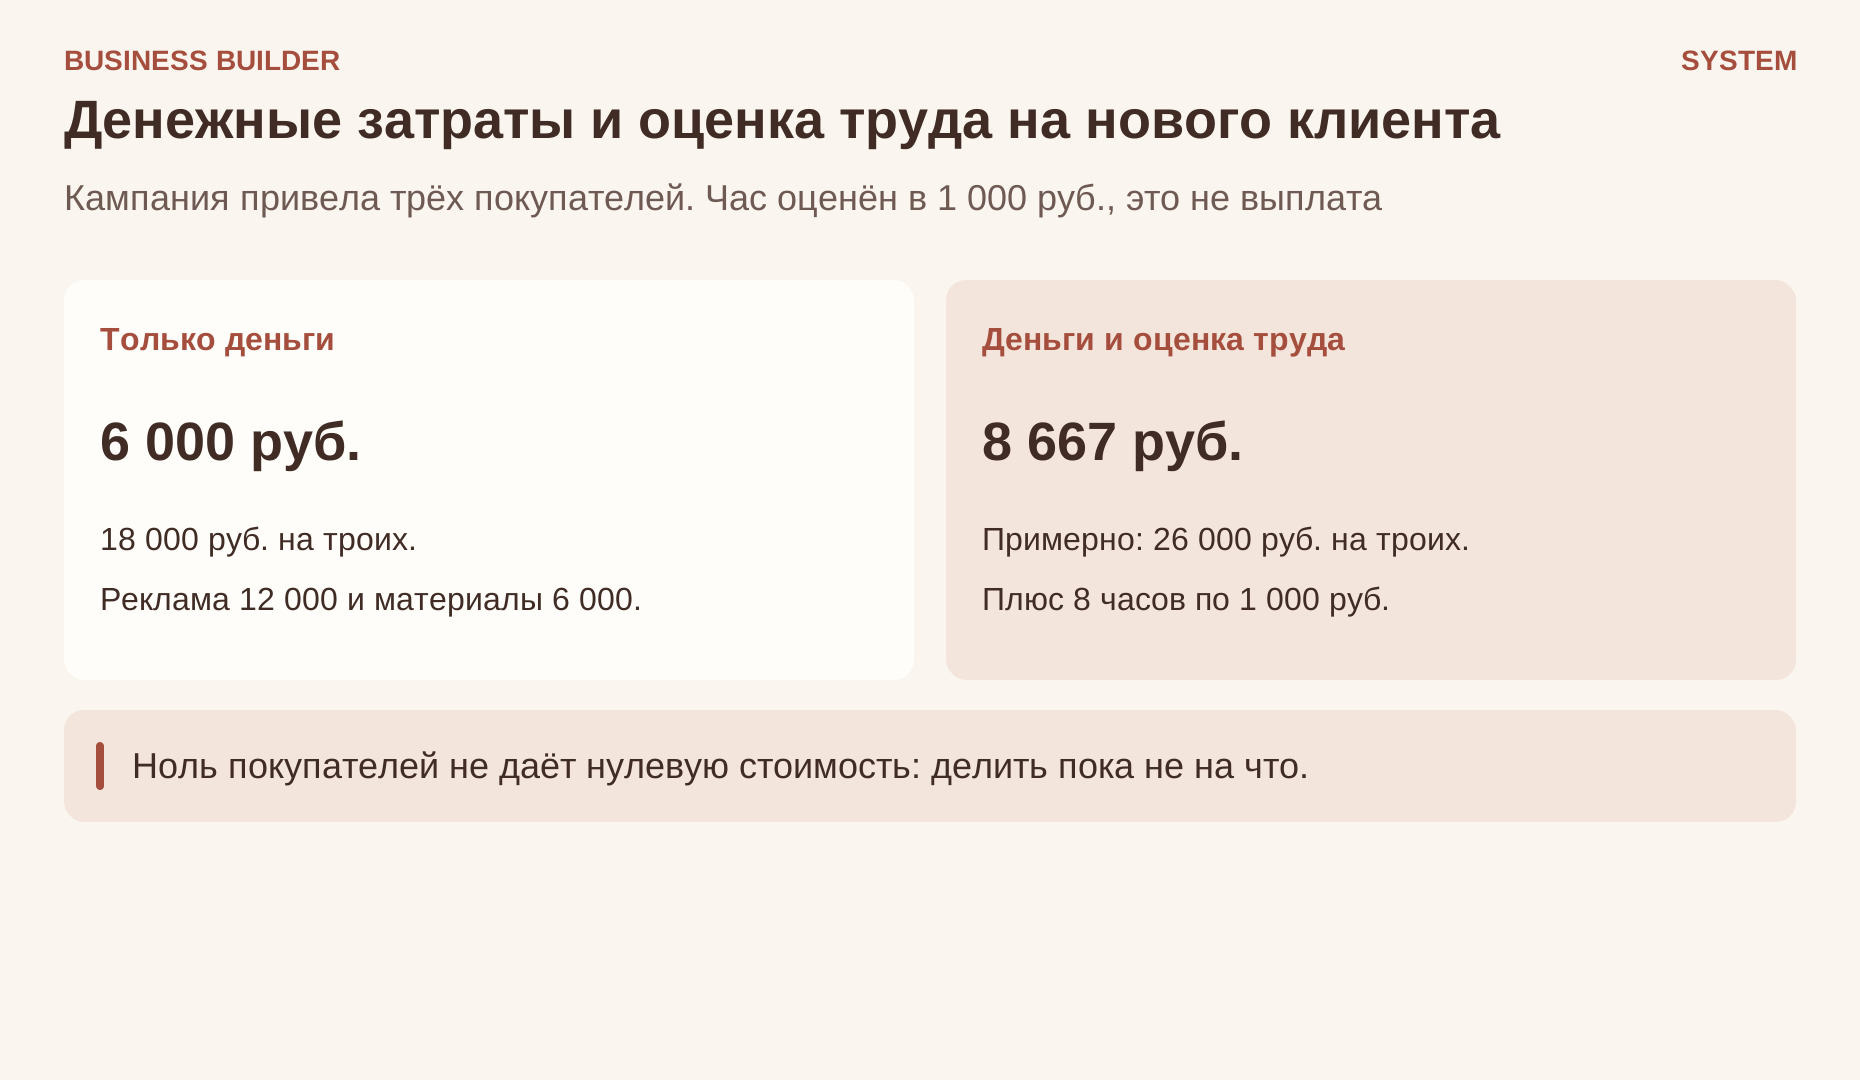
- Деньги
- Реклама 12 000 ₽ и материалы 6 000 ₽, всего 18 000 ₽. На одного из трёх покупателей — 6 000 ₽.
- С оценкой труда
- 8 часов по 1 000 ₽. Вместе 26 000 ₽, примерно 8 667 ₽ на покупателя.
Это разные вопросы. Час — оценка, не выплата. Если покупателей ещё нет, стоимость привлечения не считают: делить не на что, и это не ноль.
Распределяйте общие расходы прозрачно
Если один сервис используется только для нового канала, его проще отнести туда. Если общий редактор работает над несколькими направлениями, можно распределить его затраты по фактическому времени или другой понятной основе.
Не существует единственного правильного способа разнести любой общий расход. Выберите правило, которое соответствует использованию ресурса, и сохраните его на период сравнения. Для существенных неопределённых сумм посмотрите, меняется ли вывод при другом разумном распределении.
В учёте затрат по видам деятельности расходы связывают с действиями, которые их вызывают. Небольшому проекту необязательно строить полноценную систему такого учёта; достаточно использовать этот принцип для самых значимых общих расходов.
Различайте среднюю стоимость и цену следующего шага
Первый запуск может включать разовую подготовку страницы. При следующем цикле она не повторится полностью. Поэтому полезно видеть отдельно накопленные затраты запуска и дополнительные затраты новой проверки.
Но не исключайте подготовку из общей картины только потому, что она уже оплачена. Для решения о следующем расходе важны будущие изменения, а для оценки окупаемости направления — все связанные вложения. Это два разных расчёта.
Возьмите один канал и восстановите путь от расхода до первых покупок. Подпишите, что включено, как учтено время, какие сделки ещё открыты и какие расходы общие. С такой записью даже приблизительное число будет полезнее точной на вид цифры, у которой неизвестен состав.