
Работы прибавились. Смета осталась прежней
Как находить потери ремонта, когда объём работ вырос, а смета осталась прежней
Время чтения: 13 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам небольшой ремонтной компании, которые ведут квартиры под ключ и отвечают за смету перед заказчиком.
Содержание
Заказчик попросил перенести розетку, затем изменить нишу, а потом выбрал другую плитку. Каждая просьба выглядела небольшой. В конце месяца бригада занята полностью, но принятых этапов меньше плана и оплата задерживается.
В модели рассматривается компания, организующая ремонт, а материалы заказчик оплачивает отдельно. Главные риски находятся в обследовании, согласовании изменений, последовательности работ, проверке скрытых операций и деньгах по отдельным объектам. Разберём, как сделать эти риски видимыми до финального спора.
Границы сценария: Небольшая ремонтная компания: организация отделки квартир с отдельной оплатой материалов заказчиком. Модель месяца принятого объёма работ; закупки материалов за счёт клиента не считаются маржой.
Сначала разберём, откуда берутся деньги
Единица расчёта — условный принятый этап работ. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 12 |
| Средняя цена одной единицы | 180 000 ₽ |
| Выручка: количество × цена | 2 160 000 ₽ |
| Оплата бригад за принятый этап | 1 260 000 ₽ |
| Расходники, доставка, выезды и исправления | 240 000 ₽ |
| Всего переменных расходов | 1 500 000 ₽ |
| Остаётся на постоянные расходы и результат | 660 000 ₽ |
| Прораб и координация с начислениями | 250 000 ₽ |
| Продажи, связь, транспорт и администрирование | 160 000 ₽ |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ |
| Всего постоянных расходов | 510 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 150 000 ₽ |
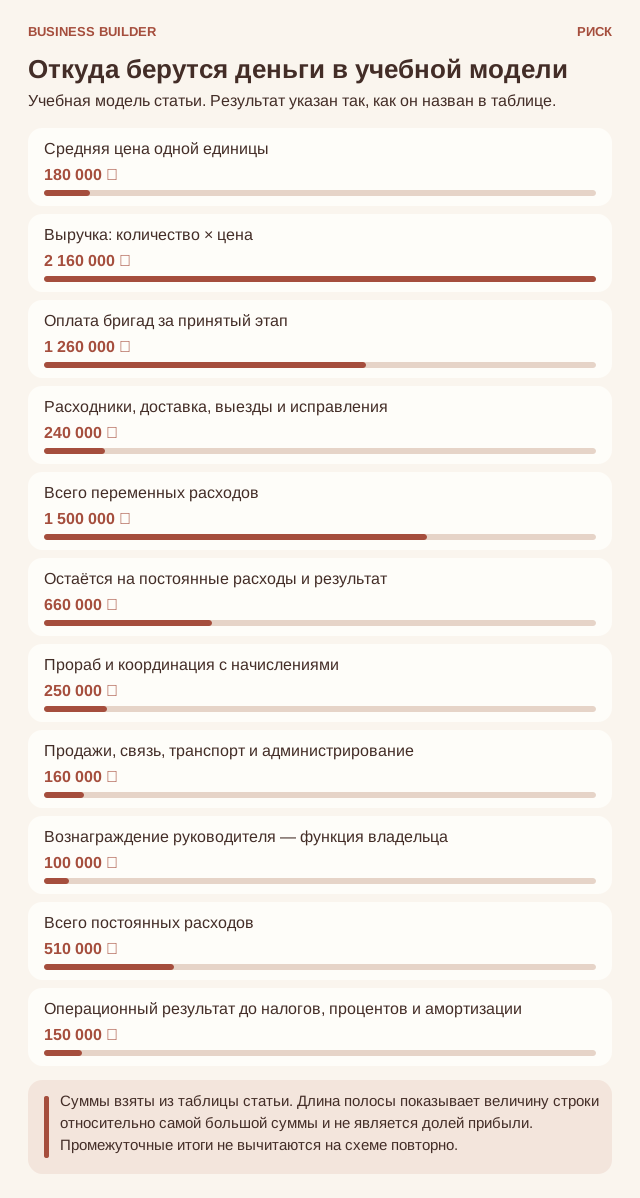
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 2 160 000 ₽. Из них 1 500 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 660 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 510 000 ₽. Только после этого получаем 150 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 125 000 ₽. Поэтому вклад равен 180 000 ₽ − 125 000 ₽ = 55 000 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 510 000 ₽ на вклад 55 000 ₽. Получается 9,27 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 10. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 100 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему обследование должно предшествовать твёрдой цене
На замере нужны не только площадь и фотографии. Зафиксируйте существующее состояние, доступ, ограничения дома, известные инженерные проблемы и вопросы, требующие профильного обследования. Опасные конструкции, электрика и другие специальные работы должны оцениваться компетентными исполнителями. Предположение «здесь всегда так делают» не заменяет проверку.
Составьте перечень неопределённостей до начала. Что обнаружится после демонтажа, какие решения ещё не согласованы, какие материалы имеют длинный срок поставки? Непредвиденное не обязано превращаться в конфликт, если заранее определён порядок обследования, оценки и утверждения дополнительных работ. Гораздо хуже обнаружить, что обе стороны подразумевали разный ремонт за одну и ту же сумму.
Смета на основе фотографии может не учитывать состояние основания, доступ к коммуникациям и особенности помещения. Если эти сведения неизвестны, правильнее обозначить, что именно требует обследования и при каких условиях цена уточняется.
Ответственный специалист осматривает объект и фиксирует исходное состояние. В смете разделяют подтверждённые работы и возможные дополнительные действия. Неизвестность не следует прятать внутри уверенной низкой цены. Иначе после начала ремонта каждая обнаруженная особенность превращается в спор: заказчик думает, что всё уже включено, а исполнитель считает это новым объёмом.
Как маленькая просьба меняет срок и стоимость
В договоре и приложениях нужны состав работ, результат, этапы, сроки, порядок оплаты, приёмки и изменений. Роспотребнадзор отдельно обращает внимание на предмет договора и согласование стоимости ремонтных работ. Конкретные формулировки и обязательные требования проверяйте с юристом применительно к объекту. Подпись не освобождает от необходимости понятно объяснить документ человеку.
Когда клиент просит дополнительную нишу, сначала оформляется изменение: работа, материал, цена и влияние на график. Затем начинается исполнение. Устное «сделайте, раз уж вы здесь» быстро превращается в бесплатную неделю. Порядок изменений защищает обе стороны: заказчик не получает внезапный счёт, а бригада — новую задачу с прежним сроком.
Перенос розетки может потребовать другой последовательности, дополнительных материалов, повторного выезда и восстановления уже выполненной отделки. Поэтому размер изменения на словах не равен его стоимости для процесса.
До выполнения прораб записывает, что меняется, сколько это стоит, на какие этапы влияет и кто согласовал решение. Заказчик должен получить понятное описание, а бригада — актуальную версию задания. Устное согласие одного человека нельзя автоматически считать подтверждением всех участников. Если изменение влияет на безопасность или инженерные решения, требуется соответствующий специалист, а не только коммерческое согласование.
Почему качество нужно проверять до следующего слоя
Скрытые работы требуют предусмотренного контроля и документирования на соответствующем этапе. Фотографии полезны, но не заменяют измерения, испытания и проверку специалистом там, где они необходимы. Критерий «красиво выглядит» относится к видимой отделке и мало говорит о том, что останется внутри стены.
Подготовьте этапную приёмку: что проверяется, кем, по каким проектным и техническим требованиям, где хранится подтверждение. Исправление до следующей операции обычно проще, чем после неё, но главный аргумент — безопасность и работоспособность результата. Прорабу нужны полномочия остановить продолжение работ, если предыдущий этап не принят. Иначе его контроль существует только до появления срочного дедлайна.
После закрытия операции отделкой часть результата уже не видна. Исправление может потребовать разбирать следующую работу. Поэтому контрольный момент назначают до перехода дальше, а не когда вся квартира готова к красивой фотографии.
В плане этапа указывают, что проверяют, каким способом, кто подтверждает и какие записи сохраняют. Фотографии помогают восстановить состояние, но не заменяют измерения и профессиональные испытания там, где они необходимы. Если проверка не состоялась, следующий этап не начинают только ради выполнения календаря. Так компания предотвращает дорогую переделку, а не просто собирает папку отчётов.
Как аванс нового объекта скрывает убыток старого
Разделяйте по объектам поступления, обязательства перед бригадами, закупки и принятые работы. Аванс показывает наличие денег, а не заработанную прибыль. Если материалы оплачивает клиент, договорная модель и учёт должны ясно показывать вашу роль: подрядчик, агент или другая согласованная конструкция. В учебном расчёте ниже стоимость клиентских материалов исключена из выручки компании.
Ведите календарь выплат хотя бы на ближайшие недели. Задержка приёмки, переделка или остановка поставки может сдвинуть получение денег, пока расходы продолжаются. Резерв исправлений — управленческая защита, а не разрешение работать небрежно. Стоимость устранённой ошибки нужно учитывать один раз, не дублируя её одновременно в себестоимости и повторном списании резерва.
Если деньги следующего заказчика постоянно уходят на завершение предыдущего ремонта, общая сумма на счёте может выглядеть нормальной. Но у компании растёт объём работы, который ещё нужно выполнить за уже полученные деньги.
Для каждой квартиры ведут отдельную карточку: договорная сумма работ, принятые этапы, полученные платежи, уже оплаченные расходы и стоимость оставшегося исполнения. Материалы, оплаченные клиентом отдельно, не превращают в собственную маржу. Общий денежный календарь показывает даты, а карточки объектов — какой проект действительно зарабатывает и какой требует разбирательства.
Разберём ситуацию от первого сигнала до решения
Заказчик попросил новое решение после завершения части отделки. Мастер уже начал переделку, но стоимость не согласована. Руководитель сначала фиксирует фактически выполненное, останавливает несогласованное продолжение там, где это безопасно, и проверяет исходное задание.
Затем прораб описывает варианты: сохранить прежнее решение или выполнить изменение с конкретными расходами и влиянием на сроки. Заказчик подтверждает выбранный вариант в установленном порядке. Актуальное задание получают все затронутые исполнители. После выполнения проверяют качество и оплату именно этого изменения. Дополнительную работу не записывают как обычную прибыль до учёта её полной стоимости.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 150 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 85 200 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 24 000 ₽ |
| На 10% меньше продаж, пока переменные расходы ещё можно отменить | 84 000 ₽ |
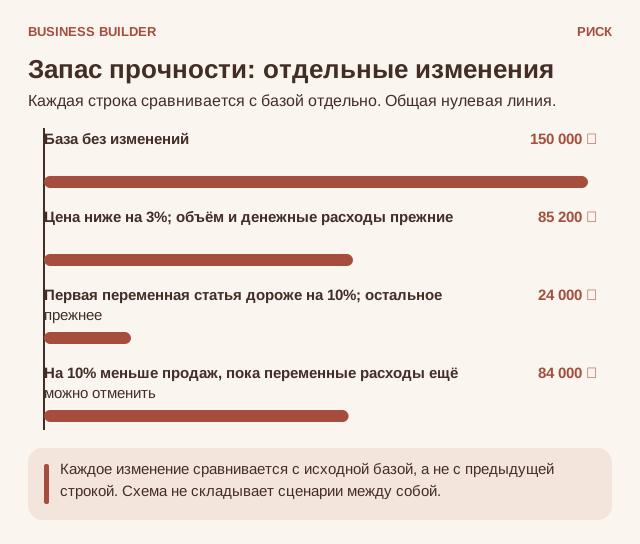
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 64 800 ₽ выручки при прежнем количестве продаж. Поэтому 150 000 ₽ − 64 800 ₽ = 85 200 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Оплата бригад за принятый этап»: десять процентов от 1 260 000 ₽ — это 126 000 ₽. Новый результат: 150 000 ₽ − 126 000 ₽ = 24 000 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
В последней строке предполагается, что снижение объёма известно заранее и все относящиеся к отсутствующим продажам переменные расходы можно предотвратить. Если смена уже оплачена, реклама потрачена или заказ сделан, такая экономия не возникает автоматически. Сначала выясните, какие выплаты действительно исчезнут, и только затем пересчитывайте результат.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится -40 800 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Дополнительные работы
Сверяйте запрос, согласование, фактическое выполнение и оплату каждого изменения. Если работа сделана, но цена не согласована, это отдельный риск, а не автоматически заработанная сумма.
Готовность фронта работ
Считайте случаи, когда бригада приехала, но не смогла начать из-за материала, предыдущего этапа или решения клиента. Для каждого случая записывайте причину и стоимость простоя.
Результат объекта
От выручки работ вычитайте полную стоимость исполнения, включая выезды, исправления и управление. Рядом показывайте стоимость ещё не завершённых обязательств. Авансы и материалы клиента не подменяют этот расчёт.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Платежи клиента и выплаты бригаде могут происходить в разные даты. Даже прибыльный ремонт способен потребовать временного финансирования, если этап долго не принимают. Поэтому отдельно нужны календарь компании и расчёт завершения каждой квартиры.
Неоплаченная дополнительная работа, ожидаемая приёмка и уже согласованный платёж — разные состояния. У каждого должны быть подтверждающие документы и ответственный. Перемещение аванса между проектами не устраняет обязанность выполнить работу того клиента, который заплатил.
Граница, которую нельзя пересекать ради плана
Инженерные, электротехнические и другие специальные работы выполняют компетентные специалисты с соблюдением применимых требований. Согласование цены не является подтверждением технической безопасности решения.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Проверить исходное состояние и явно назвать то, что ещё требует обследования.
- Сверить смету с последней согласованной версией задания на объекте.
- Не начинать дополнительную работу без понятного решения о составе, стоимости и сроке.
- Проверить скрываемую операцию до закрытия следующим этапом.
- Сопоставить деньги каждого объекта с расходами на его завершение.
- Разобрать оплаченный простой и повторные выезды по конкретным причинам.
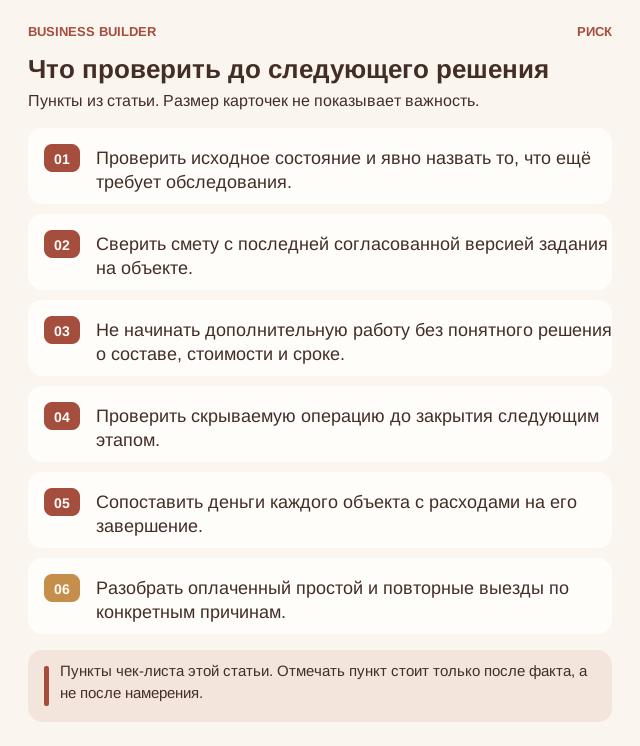
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 150 000 ₽ − 64 800 ₽ − 126 000 ₽ = -40 800 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: Роспотребнадзор. Права потребителей при оказании бытовых услуг, 16.05.2025; NIST Manufacturing Extension Partnership. Lean and Process Improvement; Health and Safety Executive. Maintenance of work equipment.