
Скрытые расходы прибыльного на бумаге заказа
Как разобрать прибыльный на бумаге заказ
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Предприниматели, у которых расчёт заказа показывает хороший результат, а реальная работа вызывает сомнения.
Содержание
В таблице заказ может выглядеть прибыльным потому, что в ней записана вся цена, но только часть затрат. Счёт подрядчика ещё не пришёл, доработку никто не оценил, часы владельца остались за пределами расчёта. Дело тогда не только в сроках движения денег. Сам результат заказа посчитан на неполной основе.
Разбор нужен, чтобы восстановить весь согласованный объём и связанные с ним обязательства. После этого можно понять, была ли ошибка в цене, в учёте или в способе исполнения. Простое требование «больше контролировать расходы» не показывает, что именно нужно изменить.
Установите, какой результат заказа вы оцениваете
Зафиксируйте дату разбора, согласованную версию задания и состояние исполнения. Заказ может быть завершён, принят частично или ещё требовать обязательных действий. Цена всего проекта и расходы только на пройденный этап не образуют корректную пару для оценки прибыли.
Различайте окончательный результат закрытого заказа и прогноз результата после завершения. Во втором случае отдельно покажите выполненное, оставшиеся обязательные работы и неопределённые риски. Не называйте предположительную стоимость будущей доработки фактическим расходом, но и не убирайте её из прогноза только потому, что денег пока не списали.
Для бухгалтерского признания выручки и расходов действуют свои правила. Общий принцип соотнесения результата с относящимися к нему затратами раскрывается в учебнике OpenStax. Здесь мы строим управленческий разбор заказа; он должен согласовываться с учётом, но не подменяет его произвольными проводками.
Восстановите затраты по действиям и обязательствам
Пройдите путь заказа от подготовки до завершения: материалы, исполнители, доставка, согласования, передача результата, обещанная поддержка. Сверьте договорённости с перепиской, задачами, актами и счетами. Ищите не только крупные суммы, но и повторяющиеся небольшие действия, которые вместе занимают значительное время.
Отметьте услуги, уже полученные от подрядчиков, но ещё не отражённые в вашей таблице. Проверьте оставшиеся исправления, возвраты и согласованные компенсации. Если сумма неизвестна, сохраните диапазон и основание оценки. Уверенный ноль при отсутствии сведений искажает результат сильнее, чем честная неопределённость.
Покупку запаса материалов не обязательно целиком относить на один заказ, если часть осталась для дальнейшей работы. Но фактически израсходованные материалы должны попасть в его экономику. Аналогично, аванс подрядчику и стоимость выполненной им работы — разные сведения, которые нельзя складывать как два независимых расхода.
Пересчитайте видимую прибыль
Учебный пример: цена заказа — 200 000 рублей, в таблице отражено 110 000 рублей затрат. Видимый остаток — 90 000. Все суммы рассматриваются на одной налоговой основе, без налога на итоговую прибыль и общих расходов компании.
При проверке обнаружились 20 000 рублей за уже выполненную работу подрядчика, 15 000 ожидаемых затрат на обязательное завершение и 5 000 комиссии, которую забыли включить. Прогноз остатка после полного исполнения уменьшается до 50 000 рублей: 200 000 − 110 000 − 20 000 − 15 000 − 5 000.
При этом 15 000 пока остаются оценкой. Если завершение потребует больше или меньше ресурсов, итог изменится. В рабочем расчёте полезно показывать эту сумму отдельной строкой, чтобы читатель не принял прогноз за уже подтверждённый факт.
Отдельно оцените труд владельца и общий результат
Допустим, владелец вложил в заказ тридцать часов. Для управленческого сравнения он оценивает такой труд в 1 000 рублей за час. Экономический результат после этой условной стоимости уменьшается ещё на 30 000 и составляет 20 000 рублей до общих расходов и неучтённых налогов.
Это не означает, что нужно автоматически записать 30 000 как бухгалтерскую выплату. Такая оценка отвечает на другой вопрос: способен ли заказ оплачивать труд владельца или его замену. Если зарплата за эти же часы уже включена в затраты, повторно вычитать всю условную стоимость нельзя.
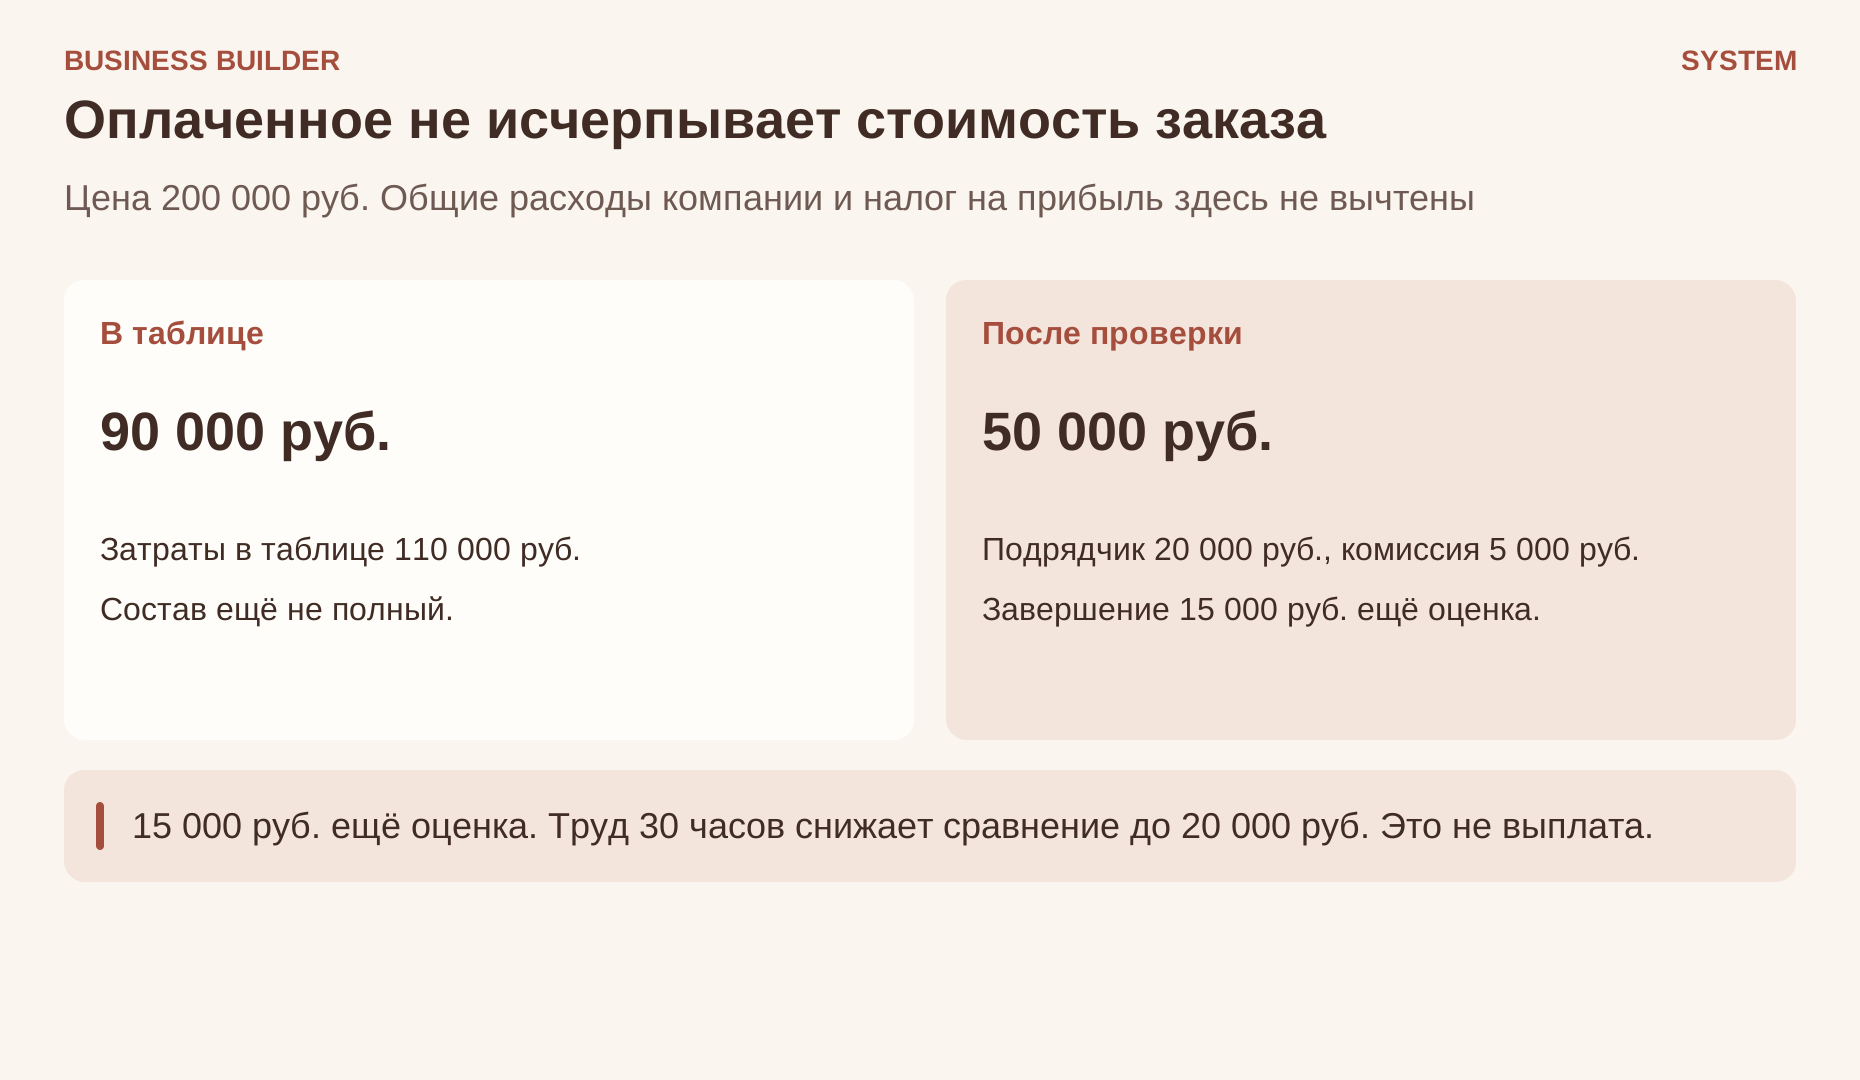
- Таблица
- Цена 200 000, затраты в таблице 110 000, видимый остаток 90 000.
- Проверка
- Подрядчик 20 000, ожидаемое завершение 15 000, комиссия 5 000. Прогноз 50 000. 15 000 ещё оценка. 30 часов по 1 000 снижают сравнение до 20 000 и не являются бухгалтерской выплатой.
Общие расходы тоже требуют понятного обращения. Можно показать вклад заказа в их покрытие и отдельно результат после выбранного распределения. Не меняйте способ распределения задним числом ради желаемого вывода. Для решения о повторении заказа полезно понимать, какие расходы действительно изменятся, а какие останутся при любом выборе.
Найдите причину отклонения, которую можно исправить
Сопоставьте первоначальные допущения и факты. Объём был неполным? Подрядчик стоил дороже? Клиент получил дополнительные работы без изменения цены? Команда переделывала ошибки? Эти причины требуют разных действий: уточнения задания, другой закупки, согласования изменений или улучшения контроля качества.
Не объявляйте весь тип заказов невыгодным по одному сложному случаю. Но и не списывайте повторяющиеся отклонения на невезение. Если три похожих проекта регулярно требуют незапланированного завершения, эту работу нужно включить в продукт и расчёт заранее.
Практическое задание
Выберите один заказ с высокой «бумажной» прибылью. Восстановите полную версию задания, выполненные затраты, оставшиеся обязательства и часы владельца. Покажите отдельно подтверждённый результат и прогноз завершения. Найдите одну причину завышения и внесите конкретное изменение в подготовку следующего похожего заказа.