
Убытки за средним размером заказа
Как найти убыточные заказы за средними показателями
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Фрилансерам и новичкам, которые уже выполняют заказы и оценивают доходность по среднему чеку.
Содержание
Кому подойдёт: фрилансерам и новичкам, которые уже выполняют заказы и оценивают доходность по среднему чеку. Категории System и Start после первых продаж.
Средний чек вырос с 20 000 до 37 500 ₽. На первый взгляд, бизнес стал сильнее: клиенты покупают дороже. Но крупный заказ мог потребовать столько времени и переделок, что почти весь дополнительный доход ушёл на его выполнение. Чтобы понять результат, нужно посмотреть не только на среднюю сумму продажи, но и на затраты каждого типа работы.
Среднее арифметическое не обманывает. Оно просто отвечает на ограниченный вопрос: какая сумма приходится на один заказ, если общую сумму разделить на количество. Убыточный проект не обязан исчезать из этого расчёта — наоборот, он может поднять средний чек.
Разберите заказы по отдельности
Для каждого заказа запишите согласованную выручку в принятом управленческом учёте, прямые внешние затраты и фактический труд. Если деньги поступают в несколько этапов, не подменяйте стоимость выполненной работы суммой сегодняшнего платежа. Для движения денег нужен отдельный календарь.
Позаказный учёт затрат рассматривает расходы на конкретную работу, а не только общие итоги периода. Этот принцип описан в OpenStax. Здесь мы используем самостоятельный упрощённый пример, чтобы увидеть различие между денежными расходами и стоимостью собственного труда.
Включайте не только основную профессиональную операцию, но и связанное с заказом общение, исправления и подготовку. Общие затраты бизнеса можно распределять отдельным способом или проверять на уровне месяца. Важно не забыть их совсем и не посчитать дважды.
Разберите влияние крупного заказа
В учебном примере специалист выполнил три небольших заказа по 20 000 ₽ и один крупный за 90 000 ₽. Общая выручка — 150 000 ₽, средняя сумма заказа — 37 500 ₽. Для оценки собственного труда он использует расчётную стоимость 1 000 ₽ за час. Это выбранное допущение, а не рыночный норматив и не фактическая выплата зарплаты.
| Показатель | Один небольшой заказ | Крупный заказ |
|---|---|---|
| Выручка | 20 000 ₽ | 90 000 ₽ |
| Прямые внешние затраты | 4 000 ₽ | 30 000 ₽ |
| Собственное время | 8 часов | 80 часов |
| Расчётная стоимость этого времени | 8 000 ₽ | 80 000 ₽ |
| Остаток после этих двух видов затрат | 8 000 ₽ | −20 000 ₽ |
Три небольших заказа дали суммарный остаток 24 000 ₽ после прямых внешних затрат и расчётной стоимости труда. Крупный уменьшил его на 20 000 ₽. На все четыре заказа осталось 4 000 ₽ до общих расходов и применимых налогов. Если общие расходы периода, не учтённые выше, составили 10 000 ₽, результат после перечисленных затрат — минус 6 000 ₽ до налогов.
Денежная картина при этом другая: расчётная стоимость собственного времени не обязательно была выплачена. На счёте могут оставаться деньги, хотя работа не обеспечивает выбранное вознаграждение за труд. Поэтому называйте показатель точно и не путайте его с бухгалтерской чистой прибылью.
Используйте медиану для дополнительного сравнения
В этом примере суммы заказов — 20, 20, 20 и 90 тысяч рублей. Медиана, то есть середина упорядоченного набора, равна 20 000 ₽. Она лучше показывает обычный размер заказа в данной маленькой группе, чем среднее 37 500 ₽.
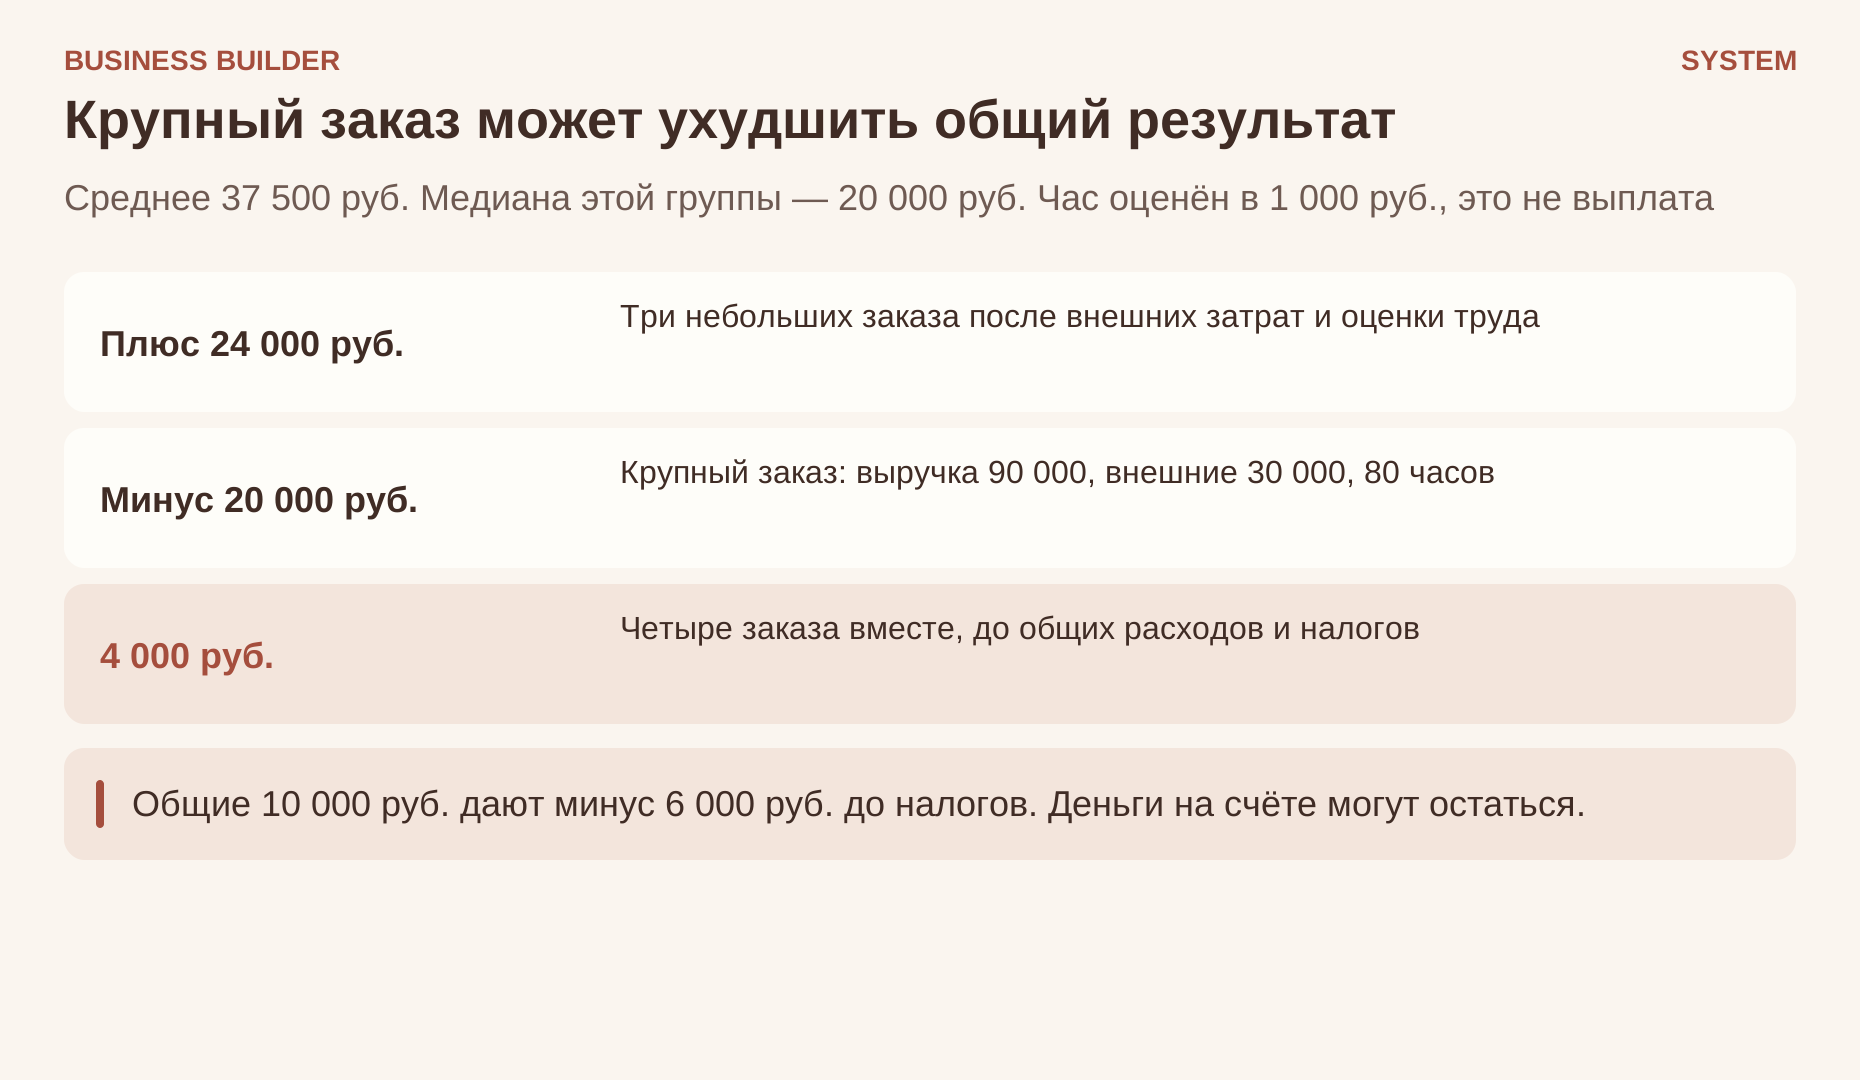
- Среднее
- 37 500 ₽ при выручке 150 000 ₽ за четыре заказа.
- Медиана
- 20 000 ₽: заказы 20, 20, 20 и 90 тысяч.
- Остатки
- Три небольших дали плюс 24 000 ₽. Крупный дал минус 20 000 ₽ после внешних 30 000 ₽ и оценки 80 часов по 1 000 ₽. Вместе 4 000 ₽ до общих расходов.
- Общие расходы
- Если они 10 000 ₽, результат минус 6 000 ₽ до налогов. Оценка часа — не выплата, деньги на счёте могут оставаться.
В справочнике NIST объясняется, что крайние значения сильнее влияют на среднее, чем на медиану. Но выбор показателя зависит от вопроса: медиана не заменяет общую сумму и ничего сама по себе не говорит о прибыльности.
Для нашего решения нужны все три взгляда: общая выручка показывает масштаб, среднее — сумму на заказ, а список отдельных затрат — экономику конкретной работы. Ни один показатель не следует превращать в универсальную оценку бизнеса.
Выясните причину плохого результата
Крупный заказ мог оказаться сложнее ожидаемого, включить несогласованные изменения, потребовать обучения новой технологии или пострадать от ошибки оценки. Причины влияют на решение. Разовая освоительная работа иногда сокращает труд в следующих проектах, но это предположение нужно проверять.
Если в каждом крупном заказе появляются десятки дополнительных часов, проблема может быть в самой модели. Возможно, слишком широко описан результат, отсутствует этап исследования или цена не учитывает обязательную коммуникацию. Тогда одного повышения дисциплины недостаточно.
Не удаляйте неудобный заказ из отчёта как «нетипичный» без объяснения. Его можно показать отдельно, но он всё равно был выполнен и повлиял на ресурсы. Особенно важно сохранять такой случай, если похожие проекты вы собираетесь продавать дальше.
Сравнивайте типы работ и ограниченный ресурс
Разделите заказы на достаточно понятные группы: небольшая стандартная услуга, сложный проект, сопровождение. Посмотрите, какой вклад они дают после прямых затрат и сколько требуют ваших часов. Если именно ваше время ограничивает выпуск, этот ресурс особенно важен для выбора портфеля.
Не сводите решение только к доходу на час. Услуга может давать повторные заказы, полезную экспертизу или более предсказуемую загрузку. Но эти преимущества лучше обозначать отдельно и проверять, а не использовать как универсальное оправдание любого минуса.
Сложный заказ можно принять сознательно как ограниченное вложение в обучение или новый сегмент. Тогда заранее задайте предел времени и объясните себе, какой результат оправдает вложение. Это отличается от ситуации, когда убыточность обнаруживается только после сдачи.
Возьмите последние пять–десять заказов, насколько позволяет ваша история, и посчитайте их отдельно. Отметьте внешние затраты, собственные часы и общие расходы, которые ещё не распределены. Затем выберите одно изменение: сузить объём, добавить диагностику, изменить цену или отказаться от определённого типа задачи. Такой разбор полезнее роста среднего чека, который пока неизвестно чем оплачен.