
Как растить бренд, а не склад непроданной одежды
Как развивать бренд одежды через повторяемое качество и проверку ассортимента
Время чтения: 15 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Основателям бренда, которые уже продали первую партию и думают о следующей модели или большем тираже.
Содержание
Рост бренда не обязательно начинается с новой коллекции. Иногда полезнее точнее повторить востребованное изделие, уменьшить возвраты из-за посадки и наладить пополнение нужных размеров. Это помогает вернуть вложенные деньги быстрее без бесконечного увеличения ассортимента.
Проверим, какой товар покупают повторяемо, что именно ограничивает поставки и каким образом новые продажи превращаются в свободные деньги. Новую модель, канал и производственную партию будем считать отдельными решениями, а не обязательными признаками серьёзного бренда.
Границы сценария: Небольшой бренд повседневной взрослой одежды: ограниченная капсула, контрактный пошив и прямые продажи. Не швейная фабрика и не перепродажа чужих марок.
Сначала разберём, откуда берутся деньги
Единица расчёта — проданное изделие после возвратов. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 600 |
| Средняя цена одной единицы | 6 500 ₽ |
| Выручка: количество × цена | 3 900 000 ₽ |
| Ткань, пошив, фурнитура и доля производственного брака | 1 560 000 ₽ |
| Упаковка, логистика, платежи, привлечение и обработка возвратов | 1 080 000 ₽ |
| Всего переменных расходов | 2 640 000 ₽ |
| Остаётся на постоянные расходы и результат | 1 260 000 ₽ |
| Разработка, контент, склад и постоянная команда | 850 000 ₽ |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ |
| Всего постоянных расходов | 950 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 310 000 ₽ |
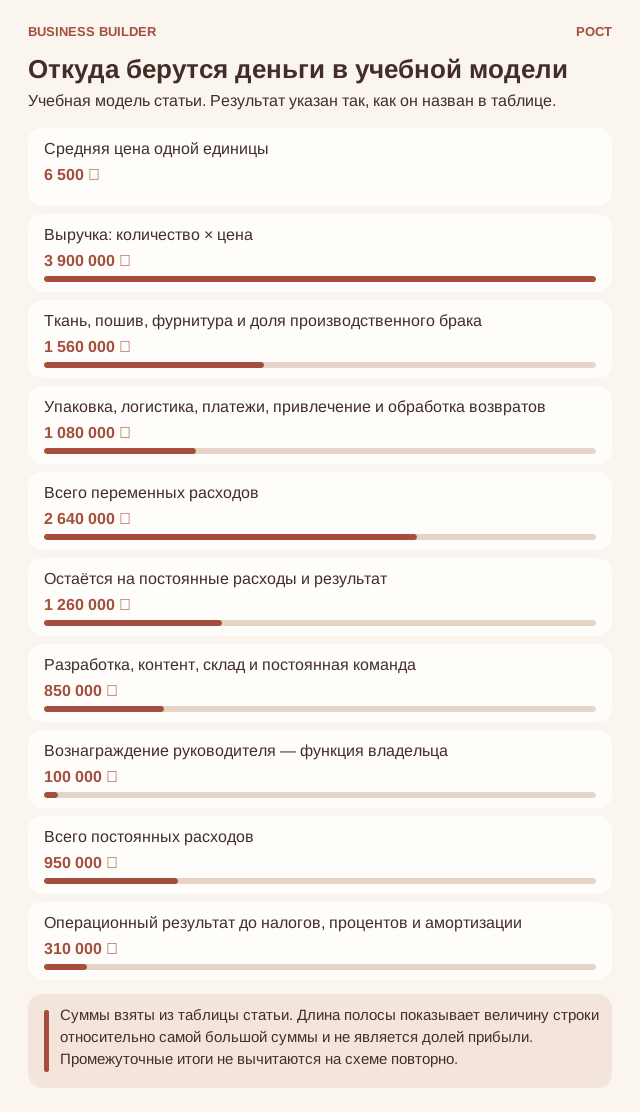
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 3 900 000 ₽. Из них 2 640 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 1 260 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 950 000 ₽. Только после этого получаем 310 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 4 400 ₽. Поэтому вклад равен 6 500 ₽ − 4 400 ₽ = 2 100 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 950 000 ₽ на вклад 2 100 ₽. Получается 452,38 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 453. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 100 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Уточните, в какой ситуации человеку нужна ваша вещь
«Качественная одежда для современных людей» почти ничего не говорит о выборе продукта. Полезнее понять, кто и куда будет носить вещь, что не устраивает в доступных вариантах и с чем её будут сочетать. Офисный гардероб, прогулки с ребёнком и одежда для поездок требуют разной посадки, ткани и ухода. Начните с одного узнаваемого сценария.
Поговорите с потенциальными покупателями об их последних покупках и возвратах. Покажите образец, дайте примерить, назовите предполагаемую цену. Комплимент дизайну не равен готовности заказать. Платная ограниченная проверка полезнее большой анкеты, в которой все поддерживают локальные марки, но никто не помнит, когда в последний раз купил у них вещь.
Покупатель выбирает не только цвет и логотип. Ему может быть нужна определённая посадка для работы, удобство в дороге или понятное сочетание с существующим гардеробом. Чем конкретнее задача, тем легче проверить, действительно ли изделие её решает.
Разберите отзывы и повторные покупки одной модели. Что люди ценят, что мешает и какие изменения они действительно готовы покупать? Новая позиция должна отвечать подтверждённой ситуации, а не только желанию команды расширить каталог. Сначала проверяют образец и интерес ограниченной группы, затем принимают решение о партии.
Развивайте способность повторить хороший товар
Сравнивайте не только цену пошива. Кто закупает ткань, кому принадлежат лекала, как согласуется замена материала, когда оплачивается партия и кто исправляет дефект? Получите подтверждение производственной мощности под ваш срок. Фраза «успеем между крупными заказами» требует особенно внимательного календаря.
Определите контрольные точки до всей партии: материалы, размерные образцы, начало серии, промежуточная проверка и приёмка. Критичные дефекты должны иметь понятный порядок исправления. Приёмка не сводится к пересчёту коробок. Если отклонение обнаружено после отгрузки покупателям, расходы включат обратную логистику и работу поддержки, а не только дополнительную строчку шва.
Для роста важны не только цена пошива, но и стабильность материалов, сроков, размеров и контроля. Дешёвая партия с частыми переделками может стоить дороже более предсказуемой.
Проверьте повторный небольшой заказ у производителя: сохранились ли параметры и сроки? Отдельно выясните минимальную партию и время пополнения. Резервный подрядчик становится реальным резервом после проверки образца и взаимодействия, а не после сохранения телефона. Все требования к изделию и ответственности сохраняются независимо от того, кто его шьёт.
Сократите неопределённость выбора до покупки
Покупателю нужны реальные измерения, понятная посадка, состав, уход и фотографии, показывающие вещь без сюрпризов. Снимок на одной модели не заменяет размерную информацию. Объясните, как измерять себя и изделие, не обещая универсальной точности там, где особенности фигуры всё равно имеют значение.
Возвраты разбирайте по причинам: неподходящий размер, отличие цвета, дефект, завышенное ожидание. Это разные задачи для продукта и контента. Не улучшайте экономику запретом на законные возвраты: условия дистанционной продажи проверяются отдельно. В расчётах используйте продажи после возвратов и расходы на их обработку, а не только сумму первоначальных заказов.
Покажите мерки изделия, объясните посадку и различия между размерами на конкретных примерах. Если фотографии создают неверное ожидание цвета или длины, исправление карточки может уменьшить возвраты без изменения самой вещи.
Проверьте одну модель до и после уточнения описания. Смотрите окончательные продажи, вопросы о размере и причины возвратов. Снижение числа вопросов полезно только вместе с правильным выбором: клиент может молча купить неподходящее и вернуть позже. Поэтому наблюдение должно включать полный цикл покупки и возврата.
Расширяйте ассортимент через ограниченный опыт
Вам придётся отказываться от удачных идей: ещё одного цвета, красивой упаковки, сложной обработки. Не потому, что они плохие, а потому, что каждая идея потребляет деньги и внимание раньше подтверждённого спроса. Полезно вести отдельный список будущих экспериментов и выбирать один проверяемый шаг на выпуск.
При этом бренд даёт редкое удовлетворение: вы встречаете человека в вещи, которую придумали. Чтобы таких встреч становилось больше, нужно превращать обратную связь в следующие решения. Сохранить удачную посадку иногда важнее, чем каждый сезон удивлять рынок новой конструкцией. Узнаваемость складывается и из того, что покупатель второй раз получает ожидаемое качество.
До большой коллекции задайте размер тестовой партии, бюджет и условие повторного заказа. Если новая модель продаётся только со значительной скидкой, это другая экономика, чем обещанная цена запуска.
Сравните дополнительный результат с тем, что новая позиция забирает у основной: деньги, место, время конструктора и внимание команды. Предзаказ может проверить спрос, но создаёт обязательства по срокам, качеству и расчётам. Он не превращает производственную неопределённость в риск, который можно полностью переложить на покупателя.
Посчитаем расширение как отдельный проект
Теперь добавим новое учебное условие: повтор востребованной капсулы с отдельной организационной нагрузкой. Оно не входило в исходную статью. Предполагаем 150 дополнительных расчётных единиц за тот же период и 240 000 ₽ новых постоянных расходов. Цену и переменные расходы одной единицы пока сохраняем, чтобы отдельно увидеть влияние дополнительного объёма и новой нагрузки.
| Расчёт расширения | Учебная сумма |
|---|---|
| Дополнительный объём | 150 |
| Вклад одной дополнительной продажи | 2 100 ₽ |
| Вклад всего нового объёма | 315 000 ₽ |
| Новые постоянные расходы за период | 240 000 ₽ |
| Дополнительный операционный результат | 75 000 ₽ |
| Результат при половине нового объёма | -82 500 ₽ |
| Разовые капитальные вложения | 180 000 ₽ |
| Дополнительные оборотные средства | 850 000 ₽ |
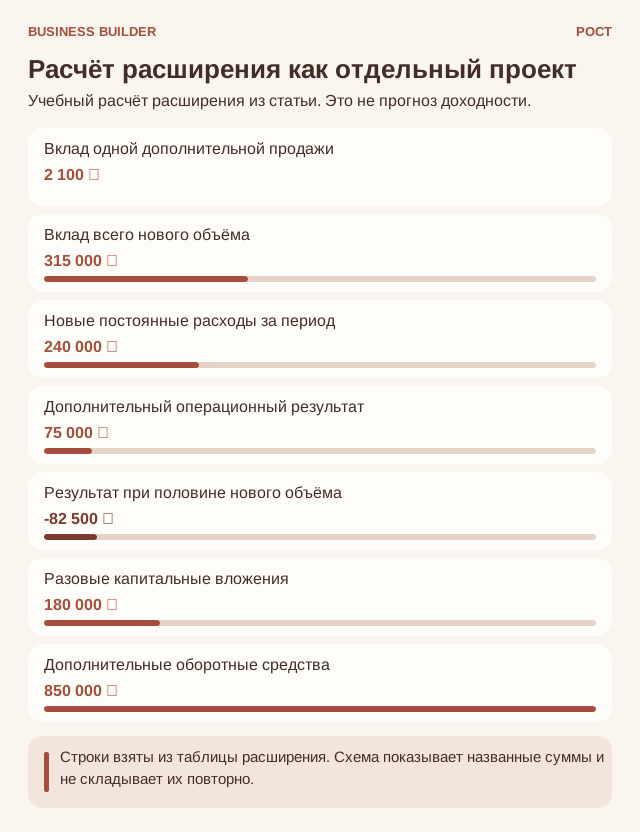
Расчёт расширения как отдельный проект. Строки взяты из таблицы расширения. Схема показывает названные суммы и не складывает их повторно.
Новый объём приносит 150 × 2 100 ₽ = 315 000 ₽ вклада. Из него нужно оплатить новую постоянную нагрузку 240 000 ₽. Остаётся 75 000 ₽. Это результат расширения, а не всего предприятия. Его полезно видеть отдельно, чтобы действующий бизнес не скрывал неудачу нового направления.
Для покрытия одной только новой постоянной нагрузки нужно 240 000 ₽ / 2 100 ₽ = 114,29 дополнительных единицы. Для неделимых заказов это не менее 115. Теперь предположим, что получилось только половина ожидаемого нового объёма: результат расширения станет -82 500 ₽, хотя предприятие вместе со старым направлением показало бы 227 500 ₽. Общий плюс поэтому ещё не доказывает, что новый проект удачен.
В реальном решении отдельно проверьте, какие продажи действительно новые. Если прежний клиент просто перешёл на другое предложение, нельзя посчитать его покупку дважды. Также нужно вычесть потерянный вклад старых заказов, если новая работа заняла их время, помещение или людей. В учебной таблице такое вытеснение принято равным нулю только для прозрачности первого расчёта.
Кроме расходов периода потребуются 180 000 ₽ капитальных вложений и 850 000 ₽ дополнительных оборотных средств. Вместе это 1 030 000 ₽ по двум указанным компонентам. Капитальные вложения создают длительно используемый ресурс, а оборотные средства помогают оплатить работу до поступлений. Обе суммы требуют денег, но не являются одним и тем же текущим расходом.
Операционный плюс ещё нельзя делить на вложения и обещать срок окупаемости. Нужны даты запуска, налоги, финансирование, обслуживание и замены, слабые периоды и возможная стоимость продажи оборудования. Сначала проверьте спрос небольшим опытом, затем способность выполнить работу и только после этого — необратимые вложения. У эксперимента заранее должны быть предел расходов и условие остановки.
Что именно можно автоматизировать
Ниже описаны желаемые процессы, а не обещания конкретной программы. Сначала зафиксируйте данные, обычное действие и работу с ошибкой. Только после этого выбирайте подходящий инструмент. Наличие функции в сервисе ещё не доказывает, что она приносит деньги.
Пополнение конкретного размера, а не модели в среднем
Система ведёт отдельный остаток по модели, цвету и размеру. Она учитывает уже оплаченные заказы, ожидаемые возвраты после проверки и подтверждённые поставки. Когда пригодный свободный остаток достигает установленного уровня, ответственному предлагается закупка или пошив.
Если возврат ещё не осмотрен или поставка не подтверждена, эти вещи не считаются доступными. Изменение спроса, сезон или производственная проблема требуют решения человека. Автоматический заказ большой партии только по недавнему всплеску продаж может закрепить ошибку.
Пользу проверяют по доступности ходовых размеров, сроку продажи партии и стоимости лишнего остатка. Число срабатываний уведомления не является результатом. Важно, чтобы покупатель находил нужную вещь, а деньги не застревали в неподходящих вариантах.
Возврат, который помогает исправить товар и описание
Обращение связывают с конкретной моделью и производственной партией. Сотрудник фиксирует причину со слов клиента, проверенное состояние и дальнейшее решение. Система группирует похожие случаи: например, несколько замечаний к одной размерной сетке.
При споре или неизвестном состоянии решение не принимается автоматически. Ответственный уточняет факты и права сторон. Возвращённое изделие получает отдельный статус до разрешения дальнейшего использования. Чувствительные сведения покупателя не должны попадать в общий рабочий чат без необходимости.
Измеряют причины возвратов по сопоставимым изделиям и полный результат продажи. Если описание стало точнее, проверить нужно следующую партию заказов, включая завершившийся срок наблюдения возвратов. Первые положительные отзывы не закрывают эту проверку.
При внедрении проверьте права доступа, журнал действий, повторную доставку одного и того же события и резервный ручной порядок. Например, повторное сообщение об оплате не должно создавать второй заказ. Высвобождённые минуты не приравнивайте сразу к экономии зарплаты: денежный эффект появляется, когда реально исчезла выплата или свободное время принесло дополнительный оплаченный результат.
Какие показатели смотреть и что они означают
Продажи по размеру и цвету
Смотрите окончательно проданное количество относительно доступного запаса конкретного варианта. Общая продажа модели может скрывать отсутствие ходового размера и избыток остальных.
Стоимость возврата
Учитывайте не только возврат оплаты, но и связанные расходы доставки, обработки и восстановления. Причину связывайте с партией и описанием; обычные потери, уже включённые в базу, не списывайте повторно.
Возраст остатка
Записывайте, сколько времени каждая партия находится в запасе. Долгий пригодный остаток — не обязательно уничтоженный товар, но это занятые деньги и вопрос о цене, канале или следующей закупке.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Для новой партии деньги нужны раньше продаж: на материал, производство, упаковку и доставку. Часть вернётся быстро, часть останется в размерах, которые покупают реже. Поэтому календарь должен включать не только итоговую цену всей коллекции, но и реальную скорость продажи её частей.
Предоплата производства — денежный отток, а себестоимость проданной вещи относится к фактически реализованной части. Их нельзя сложить как два независимых расхода. Возвраты и непроданный остаток проверяют отдельно.
Граница, которую нельзя пересекать ради плана
Изменение материала, категории товара и способа продажи требует проверки применимых требований к изделию, документам, маркировке и правам покупателя. Предзаказ не отменяет обязанности исполнить согласованное обещание.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Проверить конкретную потребность покупателя до расширения коллекции.
- Повторить востребованный товар с тем же качеством и сроками.
- Сравнить закупку ходовых вариантов с выгодой скидки на ненужный общий объём.
- Уточнить карточку товара и проверить окончательные продажи после возвратов.
- Испытать резервного производителя на ограниченном заказе.
- Задать бюджет и условие прекращения теста новой модели до запуска партии.
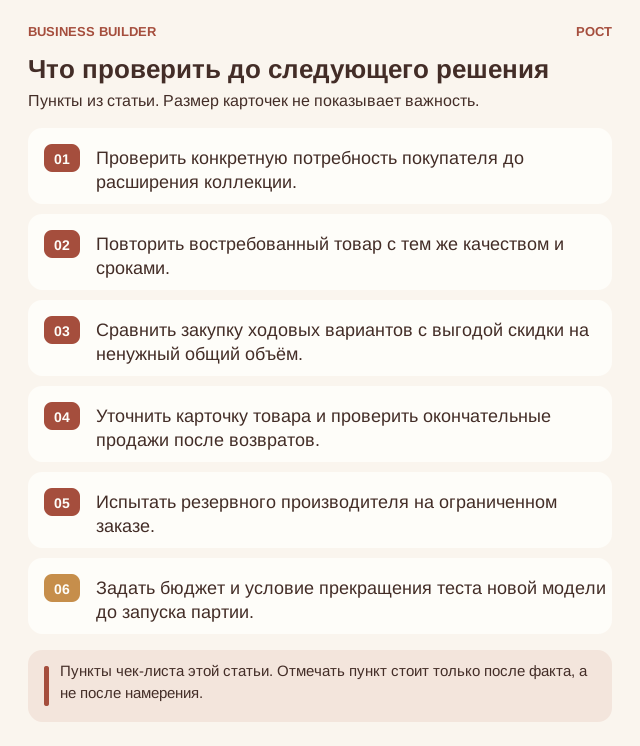
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Предложите небольшой тест роста до полного вложения. Запишите, что должно измениться, сколько можно потратить, какие данные нужны и когда тест будет остановлен. Затем пересчитайте расширение при половине нового объёма и назовите процесс, который можно автоматизировать без передачи программе неподходящего решения.
Проверка арифметики: 75 × 2 100 ₽ − 240 000 ₽ = -82 500 ₽. Дополнительно нужно объяснить, какие клиенты действительно новые, какой ресурс выполнит работу и где взять деньги до оплаты. Сильный ответ может рекомендовать не расширяться: важно обосновать решение, а не обязательно выбрать рост.
Основания и дальнейшая проверка
Внешние материалы и ограничения: ЕЭК. О безопасности продукции лёгкой промышленности, ТР ТС 017/2011; Роспотребнадзор. Права потребителей при оказании бытовых услуг, 16.05.2025; OpenStax. Principles of Accounting, Volume 2: Managerial Accounting, §3.2.