
Продался размер M. Деньги остались в остальных размерах
Как контролировать остатки, качество партий и возвраты в бренде одежды
Время чтения: 13 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Основателям небольшого бренда взрослой одежды с контрактным пошивом и прямыми продажами покупателям.
Содержание
Коллекция понравилась покупателям, несколько размеров быстро закончились, а на складе осталось много других. Владелец смотрит на удачные продажи и готов заказывать следующую партию. Но значительная часть предыдущей закупки ещё не вернула деньги.
Разберём небольшой бренд взрослой одежды с контрактным пошивом и прямыми продажами. Здесь важно считать не только модель в целом, но и сочетания размера, цвета, партии и причины возврата. Успех отдельного изделия может скрывать неудобную структуру всего запаса.
Границы сценария: Небольшой бренд повседневной взрослой одежды: ограниченная капсула, контрактный пошив и прямые продажи. Не швейная фабрика и не перепродажа чужих марок.
Сначала разберём, откуда берутся деньги
Единица расчёта — проданное изделие после возвратов. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 600 |
| Средняя цена одной единицы | 6 500 ₽ |
| Выручка: количество × цена | 3 900 000 ₽ |
| Ткань, пошив, фурнитура и доля производственного брака | 1 560 000 ₽ |
| Упаковка, логистика, платежи, привлечение и обработка возвратов | 1 080 000 ₽ |
| Всего переменных расходов | 2 640 000 ₽ |
| Остаётся на постоянные расходы и результат | 1 260 000 ₽ |
| Разработка, контент, склад и постоянная команда | 850 000 ₽ |
| Вознаграждение руководителя — функция владельца | 100 000 ₽ |
| Всего постоянных расходов | 950 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 310 000 ₽ |
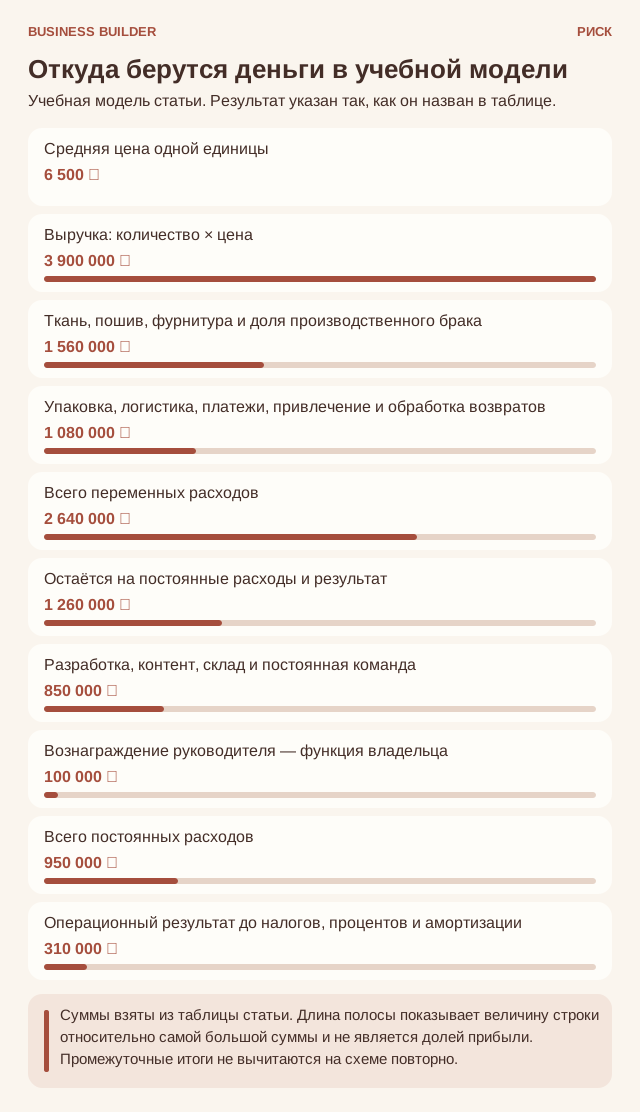
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 3 900 000 ₽. Из них 2 640 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 1 260 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 950 000 ₽. Только после этого получаем 310 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 4 400 ₽. Поэтому вклад равен 6 500 ₽ − 4 400 ₽ = 2 100 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 950 000 ₽ на вклад 2 100 ₽. Получается 452,38 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 453. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 100 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему склад нужно делить по размерам и цветам
Предположим, вы заказали сто изделий, из которых быстро ушли сорок самых востребованных размеров. Остальные остаются товаром, а не исчезают из экономики только потому, что первые продажи выглядели бодро. При следующем заказе нужно учитывать спрос по сочетанию модели, размера и цвета, а не по красивому общему числу проданных вещей.
Ограничьте ассортимент на старте. Каждое дополнительное сочетание дробит закупку, усложняет запас и повышает риск остатков. Маленькая партия может иметь более высокую себестоимость, но даёт возможность узнать спрос до большого обязательства. Предзаказ тоже не бесплатное исследование: вы обещаете срок, качество и понятный порядок действий при задержке.
Слово «свитшот» объединяет разные товарные позиции. Для покупателя размер S не заменяет L, а синий цвет не всегда заменяет чёрный. Поэтому остаток в 100 изделий не доказывает наличие того, что сейчас спрашивают.
Для каждого сочетания записывают приход, продажи после возвратов и остаток. Например, из двадцати изделий M продали восемнадцать, а из двадцати XS — четыре. Это учебный пример, показывающий, почему равная закупка может быть неравной по спросу. Следующую партию определяют по данным и ограничениям производства, а не автоматически повторяют прежнюю пропорцию.
Как удачный образец расходится с серийной партией
Первый удачный экземпляр подтверждает, что вещь в принципе можно сделать. Он ещё не доказывает стабильность серии. Нужны лекала, размерная сетка, спецификация материалов, допуски качества, эталон и порядок приёмки. Изменение ткани или фурнитуры должно согласовываться, а не обнаруживаться в момент распаковки готовой партии.
Проверьте посадку на нескольких людях нужных размеров и использование по предполагаемому сценарию. Тест ухода проводят по корректной методике и инструкции для изделия; его результат учитывают в маркировке. Несколько красивых фотографий не показывают, как поведёт себя шов и сохранится ли форма. Для покупателя это не технические подробности, а судьба вещи после первой недели.
Образец согласовали на одной ткани и конкретной посадке. В партии могут измениться оттенок, размеры, швы или фурнитура. Если проверка происходит только после отправки покупателю, обнаружение ошибки превращается в возврат, доставку и потерю доверия.
Зафиксируйте согласованную версию изделия: материал, размеры, значимые детали и допустимые отклонения, определённые специалистами. До массовой отгрузки проверяйте партию по принятому плану контроля. При отклонении выясняют, какая часть затронута и можно ли её исправить. Фотография красивого образца не является подтверждением качества всех последующих изделий.
Почему возврат нужно связывать с причиной
Покупателю нужны реальные измерения, понятная посадка, состав, уход и фотографии, показывающие вещь без сюрпризов. Снимок на одной модели не заменяет размерную информацию. Объясните, как измерять себя и изделие, не обещая универсальной точности там, где особенности фигуры всё равно имеют значение.
Возвраты разбирайте по причинам: неподходящий размер, отличие цвета, дефект, завышенное ожидание. Это разные задачи для продукта и контента. Не улучшайте экономику запретом на законные возвраты: условия дистанционной продажи проверяются отдельно. В расчётах используйте продажи после возвратов и расходы на их обработку, а не только сумму первоначальных заказов.
Возврат из-за размера, несоответствия фотографии и производственного недостатка требует разных действий. В первом случае проверяют размерную информацию и посадку; во втором — описание и изображение; в третьем — изготовление и контроль.
Записывайте причину со слов покупателя и результат собственной проверки, не объявляя их заранее одинаковыми. Возвращённая вещь не становится пригодным остатком автоматически: необходимо определить состояние и допустимость повторной продажи. Стоимость доставки, обработки и возможного восстановления относится к экономике заказа. При этом законные права покупателя нельзя отменить более удобной для склада инструкцией.
Почему прибыльная продажа не финансирует любую новую коллекцию
У бренда одновременно существуют деньги в товарах, производственные авансы, готовая продукция и обязательства перед покупателями. Хорошая наценка на отдельную вещь не гарантирует свободной кассы. В модели ниже учтены затраты на проданные изделия; остатки первой партии и будущий выпуск требуют отдельного денежного плана.
Посчитайте экономику каждого канала. Прямой заказ, маркетплейс и оптовая поставка имеют разные комиссии, стоимость привлечения, сроки выплаты и возвраты. Не складывайте их в один усреднённый чек, пока не видите различий. Распродажа остатков может вернуть деньги, но не обязана сохранять первоначально задуманную прибыль. Важно заранее знать границу решения, а не торговаться с самим собой после конца сезона.
Прибыль по проданным изделиям и деньги на следующую закупку — разные вопросы. На счёте может не хватать средств, потому что часть денег находится в ткани, незавершённом пошиве, непроданных размерах и ожидаемых выплатах.
Составьте календарь партии: предоплата производства, окончательный расчёт, доставка, начало продаж, возвраты и реальные поступления. Новую коллекцию проверяют вместе со старым остатком. Уценка может освободить деньги, но её стоимость нужно показать честно. Непроданную пригодную одежду не списывают как уничтоженную только для удобства отчёта.
Разберём ситуацию от первого сигнала до решения
Размер M распродан, другие размеры лежат, а производство предлагает скидку на повтор всей партии. Владелец сначала смотрит окончательные продажи по размерам и цветам, причины возвратов и срок пополнения. Затем сравнивает варианты: повторить ходовые позиции, изменить пропорцию или отложить закупку.
В расчёт входят минимальная партия, цена, деньги до продаж и старый остаток. Скидка поставщика не считается выгодой, пока не ясно, сколько лишнего придётся купить. Решение фиксируется с датой следующей проверки. После поставки сравнивают не только общий оборот, но и распределение остатка: не повторилась ли прежняя проблема в новых цветах.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 310 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 193 000 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 154 000 ₽ |
| На 10% меньше продаж, пока переменные расходы ещё можно отменить | 184 000 ₽ |
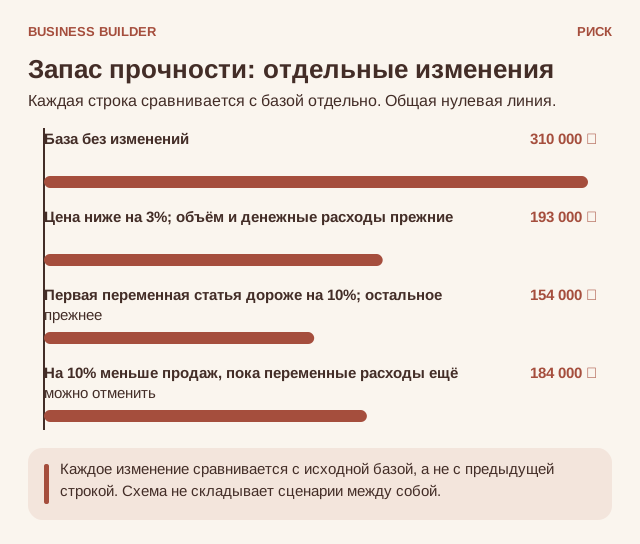
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 117 000 ₽ выручки при прежнем количестве продаж. Поэтому 310 000 ₽ − 117 000 ₽ = 193 000 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Ткань, пошив, фурнитура и доля производственного брака»: десять процентов от 1 560 000 ₽ — это 156 000 ₽. Новый результат: 310 000 ₽ − 156 000 ₽ = 154 000 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
В последней строке предполагается, что снижение объёма известно заранее и все относящиеся к отсутствующим продажам переменные расходы можно предотвратить. Если смена уже оплачена, реклама потрачена или заказ сделан, такая экономия не возникает автоматически. Сначала выясните, какие выплаты действительно исчезнут, и только затем пересчитывайте результат.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится 37 000 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Продажи по размеру и цвету
Смотрите окончательно проданное количество относительно доступного запаса конкретного варианта. Общая продажа модели может скрывать отсутствие ходового размера и избыток остальных.
Стоимость возврата
Учитывайте не только возврат оплаты, но и связанные расходы доставки, обработки и восстановления. Причину связывайте с партией и описанием; обычные потери, уже включённые в базу, не списывайте повторно.
Возраст остатка
Записывайте, сколько времени каждая партия находится в запасе. Долгий пригодный остаток — не обязательно уничтоженный товар, но это занятые деньги и вопрос о цене, канале или следующей закупке.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Для новой партии деньги нужны раньше продаж: на материал, производство, упаковку и доставку. Часть вернётся быстро, часть останется в размерах, которые покупают реже. Поэтому календарь должен включать не только итоговую цену всей коллекции, но и реальную скорость продажи её частей.
Предоплата производства — денежный отток, а себестоимость проданной вещи относится к фактически реализованной части. Их нельзя сложить как два независимых расхода. Возвраты и непроданный остаток проверяют отдельно.
Граница, которую нельзя пересекать ради плана
Изменение материала, категории товара и способа продажи требует проверки применимых требований к изделию, документам, маркировке и правам покупателя. Предзаказ не отменяет обязанности исполнить согласованное обещание.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Проверить остатки по каждому размеру и цвету вместо общего количества модели.
- Сверить серийную партию с согласованным образцом и параметрами изделия.
- Разделить причины возвратов и подтвердить состояние каждой возвращённой вещи.
- Посчитать связанные с возвратом расходы без повторного списания уже заложенных потерь.
- Проверить деньги на новый пошив вместе со старым непроданным остатком.
- Уточнить требования к изделию, документам и маркировке для фактического ассортимента.
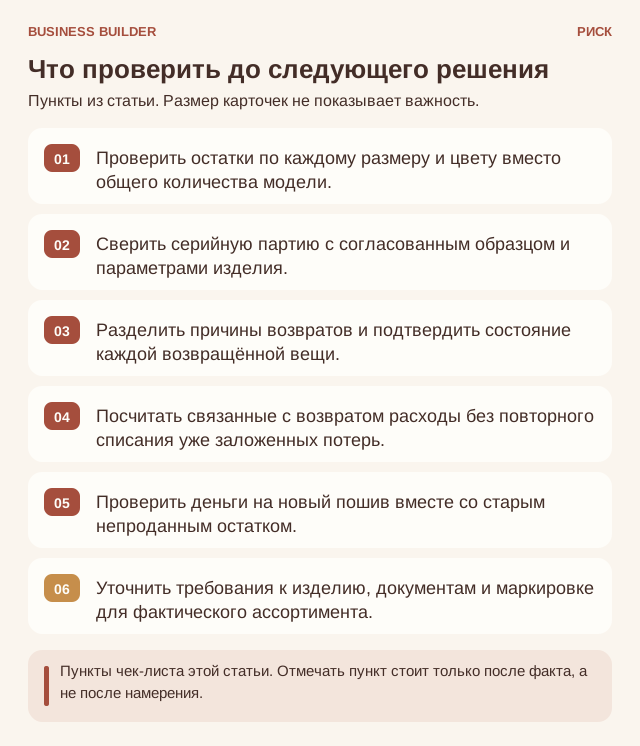
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 310 000 ₽ − 117 000 ₽ − 156 000 ₽ = 37 000 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: ЕЭК. О безопасности продукции лёгкой промышленности, ТР ТС 017/2011; Роспотребнадзор. Права потребителей при оказании бытовых услуг, 16.05.2025; OpenStax. Principles of Accounting, Volume 2: Managerial Accounting, §3.2.