
Зелень выросла. Обязательства тоже
Как замечать риски микрозелени: посев без заказа, зависимость от ресторана и доставку
Время чтения: 14 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам маленькой фермы микрозелени с заказами ресторанов и домашних подписчиков.
Содержание
Шеф ресторана похвалил образцы и сказал, что зелень обязательно понадобится. Владелец фермы засеял лотки, но к сбору меню изменилось и заказ не подтвердился. Растения выросли правильно; бизнес ошибся в том, что принял интерес за покупку.
У маленькой фермы связаны два календаря: растения должны быть готовы к определённому времени, а покупатели должны согласовать нужное количество. Разберём, где эта связь нарушается, почему прибыль нельзя считать по стоимости семян и как организовать работу без постоянных срочных попыток пристроить урожай.
Границы сценария: Маленькая ферма микрозелени: несколько культур, выращивание под подтверждённые заказы ресторанов и домашних подписчиков, срезанная продукция в упаковке.
Сначала разберём, откуда берутся деньги
Единица расчёта — проданная упаковка. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 2 600 |
| Средняя цена одной единицы | 190 ₽ |
| Выручка: количество × цена | 494 000 ₽ |
| Семена, субстрат и потери выращивания | 93 600 ₽ |
| Упаковка и расходники | 49 400 ₽ |
| Переменная доставка и ресурсы | 65 000 ₽ |
| Всего переменных расходов | 208 000 ₽ |
| Остаётся на постоянные расходы и результат | 286 000 ₽ |
| Помещение и постоянная часть коммунальных расходов | 45 000 ₽ |
| Выращивание и упаковка, включая начисления | 90 000 ₽ |
| Продажи, маршруты, контроль и учёт | 35 000 ₽ |
| Условная оплата работы владельца | 60 000 ₽ |
| Всего постоянных расходов | 230 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 56 000 ₽ |
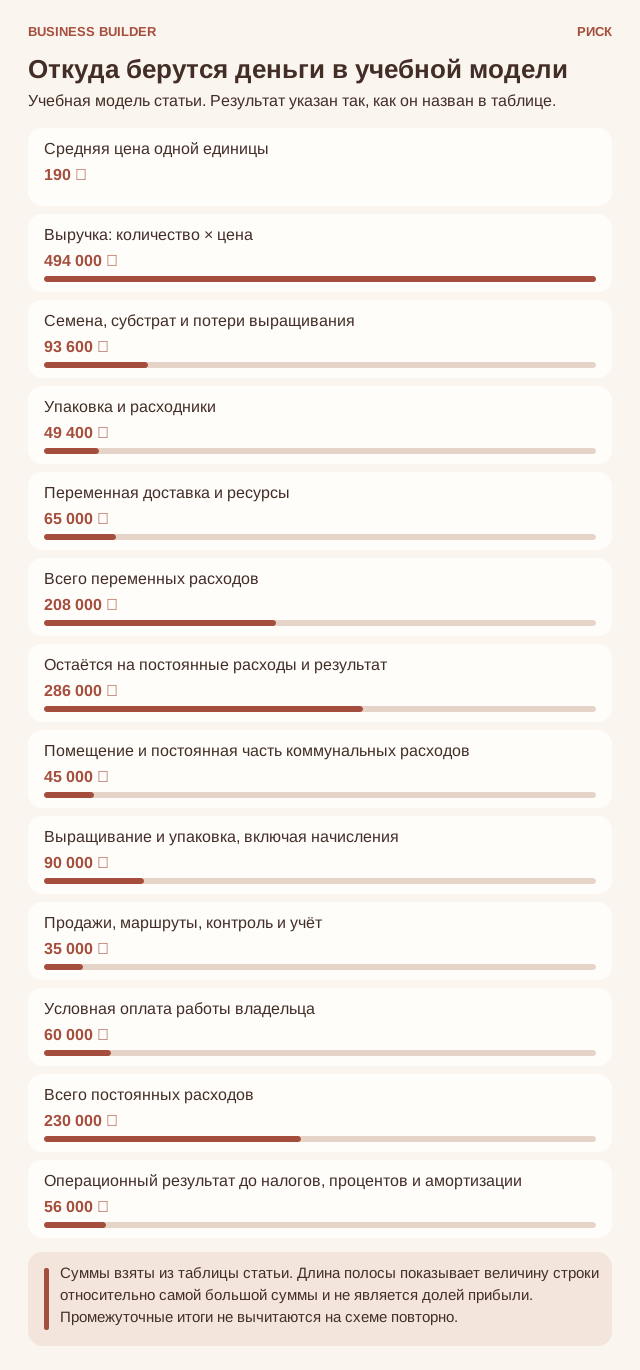
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 494 000 ₽. Из них 208 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 286 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 230 000 ₽. Только после этого получаем 56 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 80 ₽. Поэтому вклад равен 190 ₽ − 80 ₽ = 110 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 230 000 ₽ на вклад 110 ₽. Получается 2090,91 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 2 091. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 60 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему одинаковые лотки приносят разный результат
Одна культура может дать больше товарной массы, другая требует дорогих семян, третья занимает стеллаж дольше. Если сравнивать только выручку с лотка, вы не заметите, что оборот площади и количество ручной работы различаются. Красивый ассортимент способен заполнить помещение позициями, которые почти ничего не оставляют бизнесу.
Заведите карточку культуры: партия семян, посев, занимаемая площадь, время до сбора, фактический годный выход, затраты труда и количество проданных упаковок. Для сравнения используйте вклад с места на стеллаже за период и с часа работы, а не только наценку на семена. Условная редкая культура может стоить дороже при продаже и всё равно уступать обычной, если из-за нестабильного спроса половина урожая регулярно списывается.
Одна культура занимает место восемь дней, другая — двенадцать. Из первой получают десять пригодных упаковок, из второй — семь. Даже при одинаковой цене упаковки второй вариант может хуже использовать ограниченную площадь. Приведённые числа служат объяснением, а не рекомендацией по выращиванию.
Для каждой культуры записывают дату посева, партию семян, занятое место, время работы, пригодный урожай и продажи. Место-день — это одно место на стеллаже, занятое в течение одного дня. Такой показатель помогает сравнить длительность занятия площади. Но решение нельзя принимать только по нему: нужны качество, устойчивый спрос и работа людей. Нельзя ускорять процесс неподтверждёнными технологическими изменениями ради лучшей таблицы.
Как зависимость от одного ресторана становится вашим расходом
Представим, что вам повезло: знакомый шеф готов забирать почти весь урожай. Легко решить, что продажи закрыты, и расширить стеллажи. Но шеф может сменить место работы, обновить меню или сократить закупку. Даже честный и доброжелательный клиент не обязан сохранять ваш план производства.
Старайтесь распределять выручку между несколькими регулярными покупателями и заранее знать, кому можно предложить допустимый избыток. Это не означает выращивать без заказа в надежде на резервный рынок. В договорённостях полезны срок подтверждения объёма, дни доставки и условия отмены. Чем короче срок жизни продукта, тем дороже расплывчатое «на следующей неделе, наверное, столько же». Согласование заказа — такая же часть производства, как подготовка лотков.
Если один ресторан покупает половину выпуска, смена его меню повлияет на ферму сильнее, чем несколько отказов небольших клиентов. Это не делает ресторан плохим партнёром. Просто его обычное решение превращается в крупное событие для вашего бизнеса.
Разделите заявки на предварительный прогноз и подтверждённый заказ. До посева согласуйте, кто подтверждает количество, к какому сроку и что происходит при изменении. Запас сверх заказов возможен как осознанный риск, но должен быть виден отдельно. Тогда владелец знает, сколько урожая выращивается под обязательство покупателя, а сколько — под собственную гипотезу о будущем спросе.
Почему потерю урожая нужно разобрать по причинам
В учебном сценарии часть лотков не проходит контроль перед сбором. У вас уже есть обещанные поставки, и возникает соблазн выбрать визуально хорошие фрагменты. Решение о пригодности партии определяется установленной процедурой и оценкой безопасности, а не срочностью заказа. Потерю лучше признать в учёте, чем превращать её в риск для покупателя.
Проследите, что объединяет проблемные лотки: культура, семена, зона стеллажа, дата, вода, операция или исполнитель. Нужны записи, позволяющие проверить гипотезу, а не спор «мы всегда так делали». После выявления причины измените процесс и проверьте эффект на следующем цикле. При этом обычное колебание выхода и подозрение на небезопасность — разные ситуации. Вторую нельзя откладывать до накопления красивой статистики.
В одном случае культура не дала нужного пригодного выхода, в другом — продукт получился хорошим, но ресторан его не купил. Первый вопрос относится к процессу выращивания, второй — к планированию продаж. Общая строка «потери» мешает увидеть эту разницу.
Сотрудник фиксирует партию, вид отклонения, количество и этап, на котором оно обнаружено. При сомнениях в безопасности продукт отделяют и передают на компетентное решение. Его нельзя бесплатно раздать знакомым, чтобы не считать списание: подарок не делает сомнительный продукт безопасным. После проверки причины меняют конкретное действие — например, подтверждение заказов, условия хранения или утверждённую технологию, а не просто увеличивают запас на всякий случай.
Как небольшой заказ превращается в дорогую поездку
Допустим, три небольших ресторана готовы платить хорошую цену, но каждый принимает поставку в своё короткое окно. Четвёртый предлагает чуть меньше, зато забирает несколько коробок сам. Сравнение цен без логистики отдаст предпочтение первым, хотя итоговый заработок может оказаться выше у четвёртого.
Планируйте доставку по зонам и дням, проверяйте реальные затраты на сбор, фасовку и путь. Внутренний минимальный заказ должен иметь экономическое объяснение, а не повторять чужую цифру. Можно предложить клиенту выбор: определённый день по обычной цене или отдельно оплачиваемый внеплановый выезд. Удобный для обеих сторон график часто ценнее постоянной готовности подстроиться. У фермы появляются предсказуемые часы, у покупателя — поставщик, который действительно приезжает вовремя.
Ресторан купил пять упаковок, но ради него пришлось отдельно ехать через город и ждать у кухни. Выручка есть, а транспорт и время могут съесть весь заработок. Поэтому доставку следует считать не только на упаковку в среднем, но и на отдельный маршрут.
Запишите адреса, время дороги и ожидания, оплаченные заказы и расходы рейса. Сравните дополнительный заказ рядом с существующим маршрутом и столь же небольшой заказ далеко от него. После этого можно обосновать минимальный объём, отдельную стоимость доставки или фиксированные дни. Это объяснимые условия сервиса, а не наказание покупателя за неудобный адрес.
Разберём ситуацию от первого сигнала до решения
После посева ресторан отменил треть ожидаемого объёма. Владелец предлагает развезти остаток новым клиентам бесплатно. Сначала нужно установить, какая продукция пригодна и когда будет готова; затем — какие альтернативные заказы действительно подтверждены и сколько стоит каждый дополнительный рейс.
Бесплатная раздача может быть отдельным маркетинговым экспериментом, но её учитывают как расход, а не обычную выручку. До отправки определяют, кому предлагают образец, какую обратную связь хотят получить и когда проверят платный повтор. Для следующего посева меняют правило подтверждения объёма. Разбор закончен, когда план уже не строится на той же неподтверждённой надежде.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 56 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 41 180 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 46 640 ₽ |
| 5% планируемой продажи безвозвратно потеряно после затрат | 31 300 ₽ |
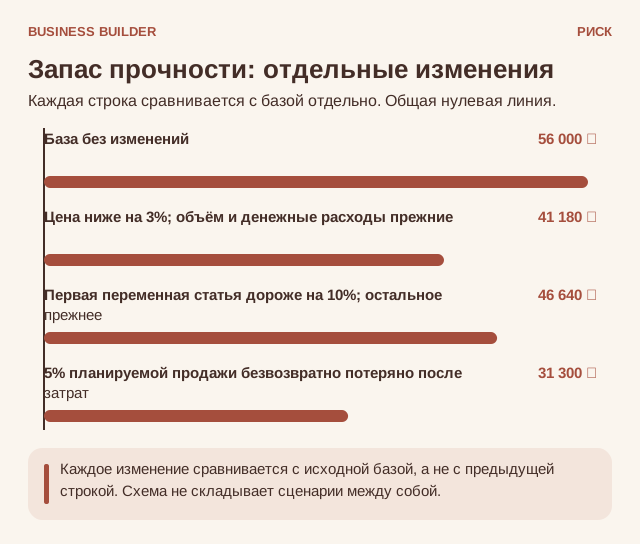
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 14 820 ₽ выручки при прежнем количестве продаж. Поэтому 56 000 ₽ − 14 820 ₽ = 41 180 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Семена, субстрат и потери выращивания»: десять процентов от 93 600 ₽ — это 9 360 ₽. Новый результат: 56 000 ₽ − 9 360 ₽ = 46 640 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
Для последней строки специально предполагается, что соответствующий продукт безвозвратно утрачен, все затраты базового сценария уже понесены или не могут быть отменены, а возмещения нет. Поэтому уменьшается выручка, но расходы в примере остаются. Это дополнительная потеря сверх заложенных в базе обычных потерь. Пригодный непроданный запас и живая непроданная рыба — другие ситуации: актив ещё существует, а расходы ожидания и будущую продажу считают отдельно.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится 31 820 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Покрытие посевного плана
Сравните ожидаемый пригодный выпуск с уже подтверждёнными заказами. Из 100 планируемых упаковок заказаны 75: оставшиеся 25 — риск прогноза. Это не запрет выращивать запас, а способ видеть, какое количество вы пока финансируете без покупателя.
Результат маршрута
Из денег за заказы вычитают связанные с ними расходы продукта и дополнительную стоимость поездки. Время ожидания записывают отдельно. Если рейс не окупает свою работу, проверяют географию, минимум заказа и график.
Повторные покупки
Возвратившихся покупателей считают среди тех, у кого уже прошёл подходящий интервал повторения. Причины паузы уточняют без давления. Важно отличить потерю клиента от переноса заказа на другую неделю.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Семена, упаковка и труд оплачиваются до получения денег за часть заказов. Если посев сделан под неподтверждённый спрос, собственник финансирует ещё и неопределённость продажи. Подписка может дать раннее поступление, но вместе с ним остаётся обязанность вырастить и доставить будущий набор.
В календаре отмечают уже оплаченные работы и те затраты, которых ещё можно избежать. Отмена до посева и отмена после сбора имеют разную стоимость. Поэтому одинаковая строка «заказ отменён» должна сопровождаться указанием этапа.
Граница, которую нельзя пересекать ради плана
При сомнении в безопасности урожай не продают и не раздают до компетентного решения. Технологию, воду, обработку и условия хранения проверяют профильные специалисты для конкретной фермы.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Проверить подтверждение каждого посева и отдельно выделить объём, который выращивается без заказа.
- Сверить пригодный выход и продажи по культуре, партии семян и дате, не объединяя разные причины потерь.
- Восстановить путь одной упаковки до посева и всех остальных получателей той же партии.
- Посчитать дорогу и ожидание каждого небольшого отдельного заказа.
- Уточнить причину отмены у крупнейшего покупателя и оценить зависимость от него.
- Проверить расходы до следующей продажи, включая труд владельца и подготовку продукта.
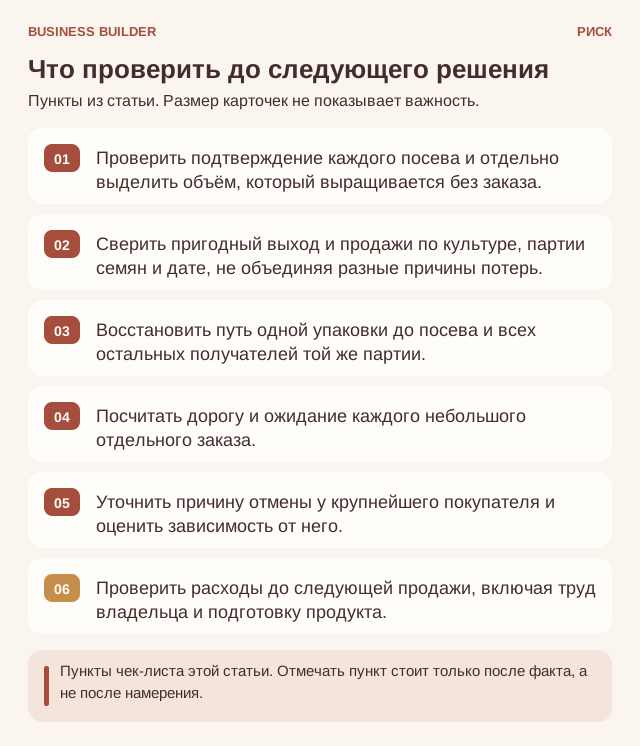
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 56 000 ₽ − 14 820 ₽ − 9 360 ₽ = 31 820 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: Virginia Cooperative Extension. Introduction to Microgreen Production in Indoor Vertical Farms and Greenhouses; ЕЭК. О безопасности пищевой продукции, ТР ТС 021/2011; NIST Manufacturing Extension Partnership. Lean and Process Improvement.