
Очередь должна двигаться, а процесс — не ломаться
Как устроить бизнес: точка шаурмы, процессы, расходы и проверка идеи
Время чтения: 18 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
У этого бизнеса понятная привлекательность: люди хотят быстро и сытно поесть, продукт знакомый, меню можно сделать коротким. Вы представляете аккуратную точку, хорошую порцию и постоянную очередь из тех, кто уже знает, что здесь вкусно.
Потом наступает обед. Одному без лука, другому острее, третий просит два заказа отдельно, а поставка задержалась. За стойкой одновременно нужны скорость, точность и безусловное соблюдение безопасного процесса. Хорошая точка отличается не тем, что умеет собрать один вкусный заказ, а тем, что делает это одинаково надёжно на сотом — и не пытается оплатить очередь риском для гостя.
Границы сценария: Небольшая стационарная точка шаурмы и нескольких сопутствующих позиций навынос. Без алкоголя, посадочного кафе и собственного производства полуфабрикатов для продажи.
Поток должен хотеть именно быстрый приём пищи
Проверяйте не только количество прохожих, но и их сценарий: рабочий обед, дорога домой, студенческий маршрут. Важны видимость, возможность остановиться, ожидание и соседние предложения. Место с большим движением может оказаться неудобным для покупки еды.
Наблюдайте несколько дней и сравнивайте часы. Протестируйте предложение законным способом на подходящей площадке. Реальная покупка по предполагаемой цене полезнее обещания знакомых, что они непременно станут постоянными гостями. У точки должен быть понятный ответ на вопрос, почему человек выберет её завтра, а не только в день открытия.
Короткое меню помогает повторяемости
Выберите ограниченный набор вариантов, который команда умеет делать стабильно. Каждая добавка и модификация увеличивает запасы, время и риск ошибки. Опишите допустимые изменения заказа и способы их фиксации. Не заставляйте сотрудника помнить всё на слух в шумной очереди.
Технолог разрабатывает рецептуры, выход, безопасные процессы и контроль. Коммерческое приготовление мясной продукции нельзя свести к совету «пожарьте подольше». В статье нет технологических режимов: они должны быть обоснованы для конкретного сырья, оборудования и процесса. [1, 2]
Помещение нужно проверять до заказа вывески
Вентиляция, вода, мощности, хранение, санитарные условия и допустимость деятельности могут определить весь бюджет. Получите профильную оценку, включая организацию потоков сырья и готовой продукции. Маленькая площадь не отменяет требования безопасной работы.
Проверьте доставку продуктов, отходы, мойку, хранение и обслуживание оборудования. Если всё возможно только при идеальном отсутствии людей, схема не выдержит реального пика. Удобный процесс не должен пересекать опасные операции ради экономии нескольких шагов.
Приёмка и подготовка задают качество смены
Поставщики, документы, партии, условия перевозки и хранения проверяются по рабочей программе. Неподходящее сырьё изолируется, а не принимается потому, что иначе нечего продавать. Нужен заранее согласованный резерв поставки и предел изменения меню.
Подготовку планируйте по ожидаемому спросу и обоснованным условиям процесса. Избыточный объём не является запасом надёжности, если его нельзя безопасно использовать. Прослеживаемость позволяет понять, какой выпуск связан с проблемной партией. Это рабочий инструмент, а не отдельная бюрократическая жизнь кухни. [1]
Скорость измеряется всем заказом
Проверьте приём, оплату, приготовление, упаковку и выдачу. Узкое место может находиться не у основного оборудования, а в постоянном поиске упаковки или уточнении заказа. Проведите репетицию с несколькими разными чеками и реальным темпом.
Отдельно оцените роль второго сотрудника на пике. Его задача должна быть конкретной, а стоимость — сопоставимой с дополнительным обслуженным спросом. Не ускоряйтесь за счёт обязательных операций безопасности. Если мощность исчерпана, честное ожидание и временное ограничение продаж лучше, чем неконтролируемое выполнение любого заказа.
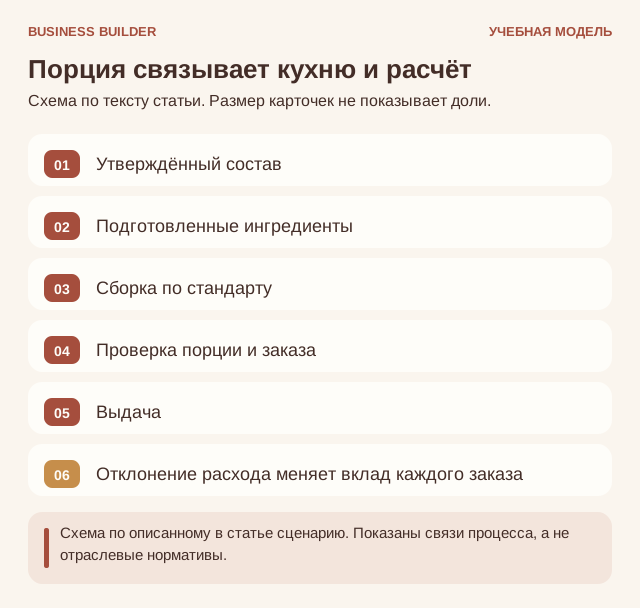
Порция связывает кухню и расчёт: Утверждённый состав, Подготовленные ингредиенты, Сборка по стандарту, Проверка порции и заказа. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Порция должна совпадать с расчётом и обещанием
Нестабильный выход делает непредсказуемыми вкус, ожидание и себестоимость. Утвердите рецептуру и контроль, обучите смены и отслеживайте отклонения. Экономить ингредиент незаметно для клиента — плохой способ исправлять финансовую модель; лучше пересмотреть продукт и цену открыто.
Сравнивайте фактический расход с проданным количеством и остатками. Разделяйте технологические потери, ошибки и непроданное. Одна общая строка «продукты» скрывает, где именно теряются деньги. При этом контроль не должен превращаться в подозрение к каждому движению сотрудника: сначала проверяется процесс и достоверность данных.
Доставка может загрузить кухню и обеднить кассу
Заказы через дополнительные каналы требуют упаковки, комиссии, времени передачи и отдельного контроля. Проверьте, сохраняется ли нужное качество после маршрута. Не копируйте экономику продажи у стойки на доставку без расчёта.
Особенно важно оценить влияние на очередь. Если удалённый заказ задерживает несколько обычных покупателей, его вклад нужно сравнивать с потерянным обслуживанием. В базовой модели ниже доставка не включена. Её подключают как отдельный эксперимент с собственным лимитом и показателем, а не как бесплатное увеличение оборота.
Сильная смена должна повторяться без владельца
Нужны порядок открытия, контроль продукта, касса, уборка, закрытие и резерв на отсутствие. Владелец может работать в смене, но должен видеть стоимость своей роли. Если при его уходе меняются порции, чистота и скорость, бизнес ещё не стал воспроизводимым.
Жалобы разбирайте сразу по конкретным фактам. Подозрение на небезопасный продукт требует остановки затронутой продажи и действий по установленному порядку, а не обычного ответа про индивидуальный вкус. Устойчивость здесь складывается из многих правильных повторений, которые посетитель обычно даже не замечает.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшая стационарная точка шаурмы и нескольких сопутствующих позиций навынос. Без алкоголя, посадочного кафе и собственного производства полуфабрикатов для продажи. Единица расчёта — оплаченный чек. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 5 000 |
| Средняя цена единицы | 340 ₽ |
| Выручка: количество × цена | 1 700 000 ₽ |
| Продукты, технологический выход и потери — на весь объём | 625 000 ₽ |
| Упаковка, платежи и переменные расходы — на весь объём | 125 000 ₽ |
| Вклад после переменных затрат | 950 000 ₽ |
| Аренда и содержание | 180 000 ₽ |
| Команда и уборка с начислениями | 490 000 ₽ |
| Обслуживание, учёт и продвижение | 100 000 ₽ |
| Вознаграждение управляющего — функция владельца | 80 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 100 000 ₽ |
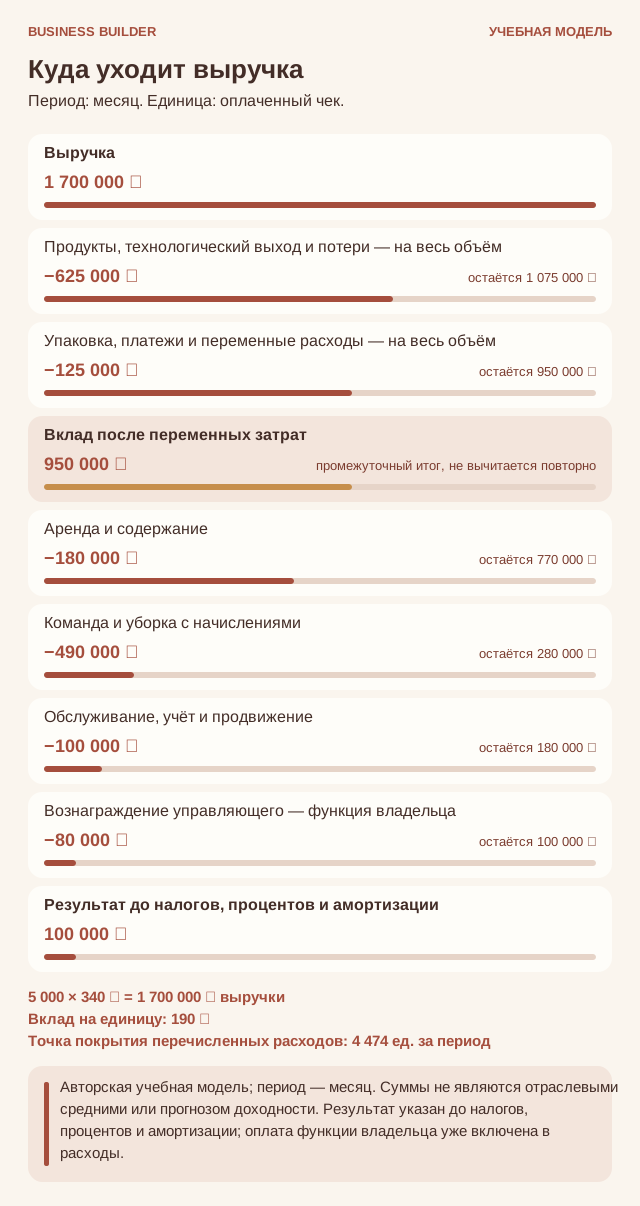
Учебная экономика: точка шаурмы. Выручка 1 700 000 ₽, вклад 950 000 ₽, операционный результат 100 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 190 ₽ после переменных затрат: 340 ₽ − 150 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 850 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 100 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 80 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 4 474 единиц за период: 850 000 ₽ / 190 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 7 000 единицам; порог занимает примерно 64% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 5 000 | 4 000 | 5 000 |
| Выручка | 1 700 000 ₽ | 1 360 000 ₽ | 1 700 000 ₽ |
| Переменные / производственные затраты | 750 000 ₽ | 600 000 ₽ | 825 000 ₽ |
| Постоянные расходы | 850 000 ₽ | 850 000 ₽ | 850 000 ₽ |
| Результат до налогов, процентов и амортизации | 100 000 ₽ | -90 000 ₽ | 25 000 ₽ |
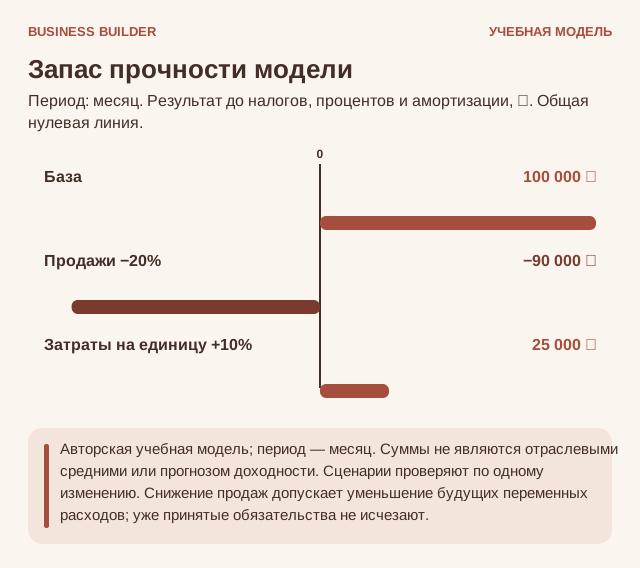
Сценарии для бизнеса «точка шаурмы»: База: 100 000 ₽; Продажи −20%: -90 000 ₽; Затраты на единицу +10%: 25 000 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 4 000 единиц результат становится -90 000 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 25 000 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -70 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Подготовка, вентиляция и оборудование | 2 100 000 ₽ |
| Рецептуры, обучение, документы и запуск | 220 000 ₽ |
| Депозит и первый запас | 230 000 ₽ |
| Оборотный резерв | 950 000 ₽ |
| Всего по учебному сценарию | 3 500 000 ₽ |
Итого в сценарии требуется 3 500 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Учебная модель продажи у стойки. Комиссии и дополнительные расходы доставки не спрятаны в базовом чеке — для неё нужен отдельный расчёт. Производственные режимы и безопасность определяются технологом, а не финансовой таблицей.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 190 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
До ремонта проверьте маршрут и спрос, затем подтвердите помещение, технологию и обязательные требования. Проведите репетицию полного пика и отказа оборудования. Откройте короткое меню, которое команда умеет качественно обслужить.
В первые недели измеряйте чеки по часам, ожидание, расход, списания и нагрузку смен. Не расширяйте ассортимент раньше, чем исчезнут основные отклонения. Хорошая цель — повторяемая обычная неделя, а не рекордная очередь, которую производство выдержало только чудом.
Что в этом бизнесе действительно стоит построить
Быстрая еда требует очень неспешного отношения к построению процесса. Когда продукт, безопасность и очередь организованы вместе, точка может стать привычным местом для района. Тогда скорость будет достоинством сервиса, а не способом постоянно догонять собственные ошибки.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Локация и предложение | До аренды |
| 02 | Помещение и процесс | До запуска |
| 03 | Приёмка сырья | Каждая партия |
| 04 | Подготовка смены | Ежедневно |
| 05 | Приём и выдача заказа | Каждый чек |
| 06 | Пик и мощность | Каждый напряжённый период |
| 07 | Расход и закрытие | Каждая смена |
| 08 | Жалоба и дополнительный канал | При обращении или запуске доставки |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Локация и предложение
Когда: До аренды. Ответственный: Основатель.
Объект / заказ / период: ____________________ Дата: __________
- Определить покупательский сценарий и часы.
- Изучить поток и возможность остановиться.
- Сравнить полную цену и ожидание у конкурентов.
- Проверить платный спрос в допустимом формате.
- Выбрать короткое меню.
- Установить предел инвестиций и слабого спроса.
- Не считать количество прохожих количеством покупателей.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Помещение и процесс
Когда: До запуска. Ответственный: Основатель и специалисты.
Объект / заказ / период: ____________________ Дата: __________
- Проверить допустимость деятельности.
- Оценить вентиляцию, воду, мощности и хранение.
- Организовать безопасные потоки сырья и готового продукта.
- Подготовить технологические карты и контроль.
- Проверить мойку, отходы и обслуживание.
- Обучить персонал обязательным процедурам.
- Не открываться при критичных нарушениях.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Приёмка сырья
Когда: Каждая партия. Ответственный: Ответственный за продукты.
Объект / заказ / период: ____________________ Дата: __________
- Сверить поставщика и документы.
- Проверить состояние и условия перевозки.
- Зафиксировать количество и партию.
- Изолировать несоответствующее сырьё.
- Обновить условия хранения и ротацию.
- Подтвердить безопасную пригодность по рабочей программе.
- Использовать резерв поставки вместо рискованной замены.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Подготовка смены
Когда: Ежедневно. Ответственный: Старший смены.
Объект / заказ / период: ____________________ Дата: __________
- Сверить план спроса и доступное сырьё.
- Проверить персонал и оборудование.
- Выполнить подготовку по утверждённому процессу.
- Проверить чистоту и необходимые расходники.
- Ограничить меню фактической готовностью.
- Назначить контроль и порядок остановки.
- Зафиксировать разрешение на начало работы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Приём и выдача заказа
Когда: Каждый чек. Ответственный: Сотрудник.
Объект / заказ / период: ____________________ Дата: __________
- Проверить выбранный вариант и допустимые изменения.
- Сообщить реальное ожидание.
- Зафиксировать заказ понятным способом.
- Соблюсти рецептуру и безопасный процесс.
- Сверить упаковку и получателя.
- Проверить оплату и документы.
- Не менять состав молча ради скорости.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Пик и мощность
Когда: Каждый напряжённый период. Ответственный: Старший смены.
Объект / заказ / период: ____________________ Дата: __________
- Отслеживать полное время заказа.
- Разделить операции между сотрудниками.
- Выявить очередь на конкретном этапе.
- Подключать резерв по принятому правилу.
- Ограничивать продажу при исчерпанной безопасной мощности.
- Не сокращать обязательные процедуры.
- Разобрать потерянные заказы после пика.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Расход и закрытие
Когда: Каждая смена. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Сверить продажи, остатки и расход.
- Разделить технологические потери, ошибки и непроданное.
- Проверить пригодность остатка по установленному порядку.
- Не продлевать сроки произвольно.
- Закрыть уборку и обслуживание.
- Передать проблемы следующей смене.
- Скорректировать план подготовки.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Жалоба и дополнительный канал
Когда: При обращении или запуске доставки. Ответственный: Руководитель.
Объект / заказ / период: ____________________ Дата: __________
- Сначала проверить возможный риск безопасности.
- Зафиксировать заказ и связь с партией.
- Остановить затронутую продажу при обоснованном риске.
- Назначить проверку и контакт с гостем.
- Для доставки отдельно посчитать комиссии и упаковку.
- Проверить качество после маршрута и влияние на очередь.
- Запускать новый канал только после отдельного расчёта.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: оплаченный чек; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: продукты, технологический выход и потери; упаковка, платежи и переменные расходы.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: оплаченный чек. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 5 000 | |
| Средняя фактическая цена | 340 ₽ | |
| Выручка после возвратов | 1 700 000 ₽ | |
| Продукты, технологический выход и потери | 625 000 ₽ | |
| Упаковка, платежи и переменные расходы | 125 000 ₽ | |
| Вклад после переменных расходов | 950 000 ₽ | |
| Аренда и содержание | 180 000 ₽ | |
| Команда и уборка с начислениями | 490 000 ₽ | |
| Обслуживание, учёт и продвижение | 100 000 ₽ | |
| Вознаграждение управляющего — функция владельца | 80 000 ₽ | |
| Результат до налогов, процентов и амортизации | 100 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Евразийская экономическая комиссия. ТР ТС 021/2011 «О безопасности пищевой продукции». Официальная карточка документа и изменений.
[2] Роспотребнадзор. ХАССП на предприятиях общественного питания: процедуры управления безопасностью и отличие от добровольной сертификации.