
Гости довольны. Холодильник тоже полон
Как устроить бизнес: кафе, процессы, расходы и проверка идеи
Время чтения: 20 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
В вашем кафе будет хороший свет, вкусная еда и люди, которым приятно задержаться ещё на чашку чая. Вы уже знаете, что не станете делать слишком громкую музыку и подавать унылый салат с важным названием. Кажется, опыт гостя отлично подготовил вас к роли владельца: вы столько раз замечали, как можно было бы сделать лучше.
На второй неделе открытия поставщик меняет время доставки, повар просит новый инвентарь, гости ждут обед, а часть продуктов подходит к концу допустимого хранения. Вы начинаете замечать кафе с другой стороны. Здесь важен не только красивый столик у окна, но и то, что происходит между заказом, холодильником, кухней и кассой. Именно в этих переходах обычно прячутся деньги.
Границы сценария: Небольшое районное кафе с коротким меню, посадкой и без алкоголя. Учебная модель месяца; дополнительные форматы доставки не включены автоматически.
Повод зайти важнее абстрактной уютности
Районному кафе нужен повторяемый сценарий: завтрак по пути, спокойный обед, встреча после прогулки. У каждого сценария свои часы, средний состав заказа и требования к скорости. Люди могут любить ваше место и редко покупать то, на чём построена модель. Поэтому сначала определите повод визита и маршрут покупателя, затем выбирайте помещение.
Наблюдайте за улицей в разные дни и часы. Сколько людей действительно может остановиться, куда они идут, что уже покупают рядом? Общий поток мимо витрины не равен потоку заказов. Проведите проверку предложения на подходящей действующей площадке или в допустимом временном формате. Еда должна продаваться по предполагаемой цене, а не только нравиться друзьям на бесплатной дегустации.
Короткое меню облегчает не только чтение
Каждое блюдо добавляет ингредиенты, хранение, подготовку и вероятность списаний. На старте полезно иметь несколько понятных позиций с пересекающимися продуктами и управляемым производством. Но пересечение ингредиентов не должно превращать всё меню в разные названия одного и того же обеда.
Технологические карты, выход и себестоимость разрабатываются компетентной командой. Важно знать, сколько готового продукта получится из закупленного сырья, какая порция обещана и как обеспечивается безопасность. Цены поставщика недостаточно: учитываются потери, обработка и непроданный остаток. Блюдо с привлекательной наценкой может оказаться неудобным, если занимает единственного повара в самый напряжённый момент.
Помещение проверяется со стороны кухни
Красивый зал не компенсирует неподходящую вентиляцию, нехватку мощности или невозможность организовать безопасное движение продуктов и отходов. До аренды получите техническую и правовую оценку выбранного формата. В бюджет входят не только мебель и вывеска, но и работы, которые гость никогда не увидит.
Проверьте поставку, хранение, мойку, уборку, санузлы и путь сотрудников. Для пищевого бизнеса применяются требования безопасности продукции и процедуры, основанные на принципах ХАССП. Конкретные документы, производственный контроль и санитарные условия определяются по деятельности; покупка красивого сертификата не заменяет работающие процедуры. [1, 2]
Обеденный пик показывает правду о процессе
В спокойное утро любое меню кажется удобным. Проверяйте одновременные заказы: кто принимает, кто готовит, кто собирает, кто относит и кто замечает ошибку. Пропускная способность ограничивается самым медленным необходимым этапом. Добавление столов может увеличить ожидание, не увеличив число качественно обслуженных гостей.
Проведите репетицию смены с реальными позициями и честным временем приготовления. Не подменяйте тест заранее готовыми идеальными заготовками, если обычная команда не сможет работать так ежедневно. Зафиксируйте узкие места и порядок информирования гостя. Обещание «ещё две минуты» особенно быстро теряет вкус, когда его подают третий раз подряд.
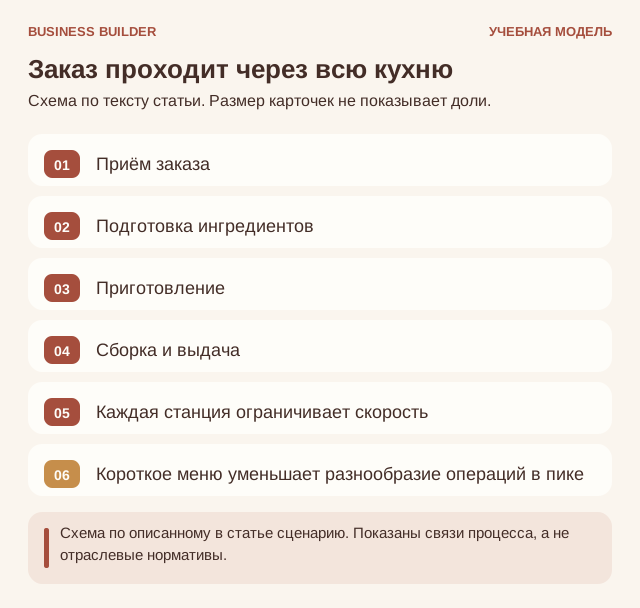
Заказ проходит через всю кухню: Приём заказа, Подготовка ингредиентов, Приготовление, Сборка и выдача. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Списания требуют причин, а не чувства вины
Часть потерь связана с технологией, часть — с ошибками прогноза, закупки, хранения или приготовления. Ведите их раздельно. Если списать всё одной строкой, вы не поймёте, нужно ли изменить порцию, уменьшить закупку или перестать держать редкое блюдо в постоянном меню. Причина должна вести к управленческому действию.
Не пытайтесь спасать экономику продажей продукта с сомнительной безопасностью. При нарушении условий продукция изолируется и оценивается по установленному порядку компетентным ответственным. Рабочая система прослеживаемости позволяет понять, какая партия затронута. Нормальная прибыль кафе строится на планировании и повторных визитах, а не на смелом отношении к срокам хранения. [1]
Выручка за столом и вклад стола — разные вещи
Два гостя могут заказать одинаковую сумму и занять стол на очень разное время. Для некоторых концепций долгое пребывание — часть ценности; для других оно ограничивает обеденный поток. Сначала выберите обещание, затем считайте экономику. Нельзя рекламировать спокойное место для встреч и раздражаться на людей, которые поверили.
Измеряйте чеки, состав заказа, повторные визиты и загрузку по периодам. Доставка требует отдельного расчёта упаковки, комиссий, маршрута и влияния на кухню. Дополнительный заказ не всегда приносит дополнительную прибыль, если ради него задерживается зал. В учебной модели ниже доставка не смешана с обычным гостевым чеком, чтобы не спрятать эту разницу.
Команда должна знать, каким должен быть обычный день
Управляющий отвечает не только за выход сотрудников. Нужны стандарты открытия, приёмки продуктов, передачи смены, обслуживания и закрытия. Объясните, кто может заменить блюдо, согласовать компенсацию и остановить продажу проблемной позиции. Если любое решение требует звонка владельцу, кафе работает на вашем телефоне, а не на команде.
Проверяйте полную стоимость труда и реальную нагрузку. Бесплатная помощь семьи и постоянные выходы основателя могут скрывать убыточность. Иногда на старте владелец сознательно работает в смене, но эти часы нужно видеть. Иначе будущая передача управления неожиданно окажется самым дорогим изменением бизнес-модели.
Повторный гость ценит узнаваемый результат
Реклама помогает первому визиту; стабильность помогает второму. Человек должен получить знакомое блюдо приемлемого качества, понятную скорость и уважительное отношение независимо от смены. Разбирайте отзывы по конкретным причинам, а не по настроению автора. Жалоба на безопасность требует немедленной проверки, пожелание другого музыкального жанра — оценки соответствия концепции.
Сохраните хорошие находки: удобную подачу, быстрый завтрак, сотрудника, который понятно объясняет меню. Улучшения не всегда означают новые расходы. Иногда достаточно убрать позицию, которая регулярно задерживает кухню, или честнее назвать состав. Устойчивое кафе постепенно становится местом привычки — и это ценнее краткого ажиотажа вокруг открытия.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшое районное кафе с коротким меню, посадкой и без алкоголя. Учебная модель месяца; дополнительные форматы доставки не включены автоматически. Единица расчёта — оплаченный гостевой чек. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 2 600 |
| Средняя цена единицы | 950 ₽ |
| Выручка: количество × цена | 2 470 000 ₽ |
| Продукты с учётом технологического выхода и списаний — на весь объём | 819 000 ₽ |
| Платежи, расходники и переменная часть обслуживания — на весь объём | 221 000 ₽ |
| Вклад после переменных затрат | 1 430 000 ₽ |
| Аренда и содержание | 330 000 ₽ |
| Кухня, зал и уборка с начислениями | 700 000 ₽ |
| Продвижение, ремонт и администрирование | 150 000 ₽ |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 150 000 ₽ |
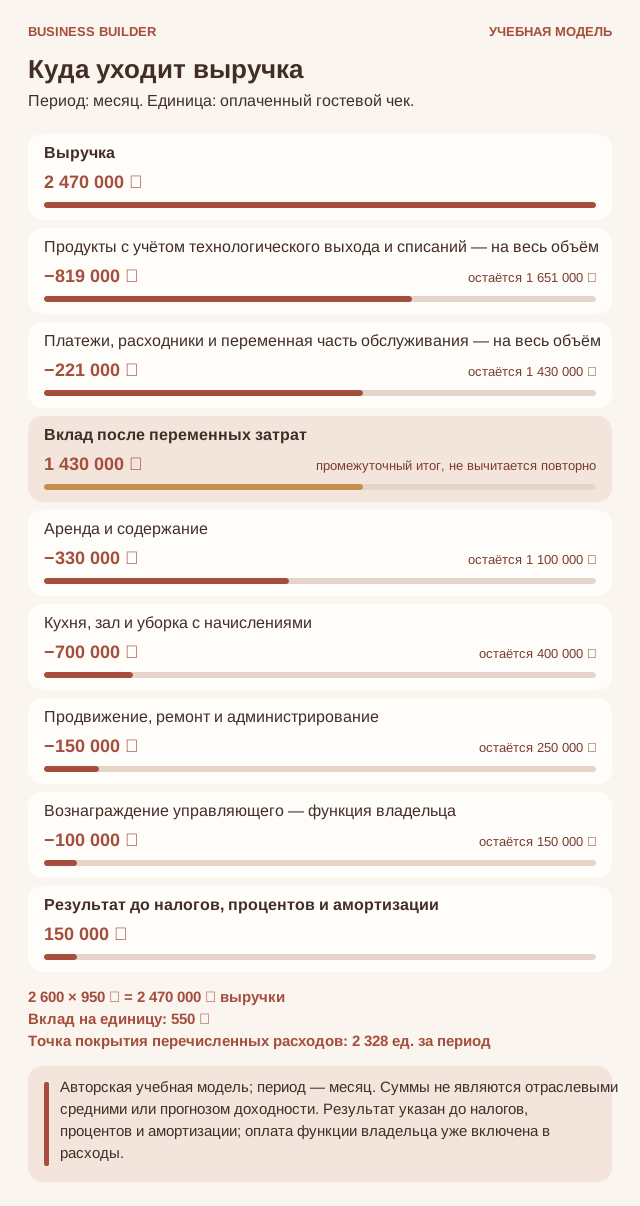
Учебная экономика: кафе. Выручка 2 470 000 ₽, вклад 1 430 000 ₽, операционный результат 150 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 550 ₽ после переменных затрат: 950 ₽ − 400 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 1 280 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 150 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 100 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 2 328 единиц за период: 1 280 000 ₽ / 550 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 3 600 единицам; порог занимает примерно 65% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 2 600 | 2 080 | 2 600 |
| Выручка | 2 470 000 ₽ | 1 976 000 ₽ | 2 470 000 ₽ |
| Переменные / производственные затраты | 1 040 000 ₽ | 832 000 ₽ | 1 144 000 ₽ |
| Постоянные расходы | 1 280 000 ₽ | 1 280 000 ₽ | 1 280 000 ₽ |
| Результат до налогов, процентов и амортизации | 150 000 ₽ | -136 000 ₽ | 46 000 ₽ |
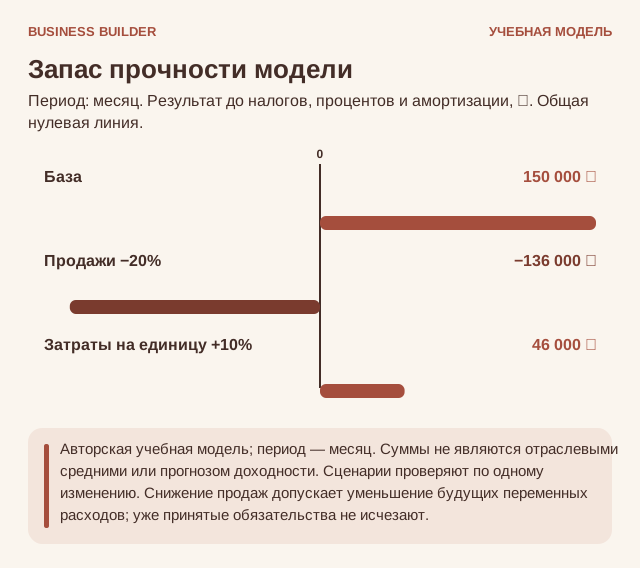
Сценарии для бизнеса «кафе»: База: 150 000 ₽; Продажи −20%: -136 000 ₽; Затраты на единицу +10%: 46 000 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 2 080 единиц результат становится -136 000 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 46 000 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -97 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Ремонт, кухня, вентиляция и оснащение зала | 6 500 000 ₽ |
| Разработка меню, документы и запуск | 450 000 ₽ |
| Арендный депозит | 330 000 ₽ |
| Оборотный резерв | 1 900 000 ₽ |
| Всего по учебному сценарию | 9 180 000 ₽ |
Итого в сценарии требуется 9 180 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Средний чек и количество чеков условны. В модели учитываются только продажи зала; авансы на мероприятия, доставка, алкоголь и иные форматы требуют отдельных строк и проверки требований.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 550 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
До капитального ремонта проверьте повод визита, короткое меню и цену в допустимом тестовом формате. Для постоянного кафе отдельно подтвердите техническую пригодность помещения и требования пищевой безопасности. Финансовый план должен выдерживать период неполной загрузки без надежды на вечный праздник открытия.
На первых сменах измеряйте время заказа, списания, трудозатраты и повторные визиты. Сравнивайте результаты по дням и часам, а не только общую кассу. Решение сократить меню или часы работы может быть признаком хорошего управления, а не недостатка амбиций.
Что в этом бизнесе действительно стоит построить
В кафе приятно видеть людей, которым хорошо в придуманном вами месте. Чтобы это удовольствие не оплачивалось бесконечными личными сменами, понадобится скучная на вид система: технологические карты, план закупки, контроль безопасности и понятная экономика. Уют от этого не исчезает. У него просто появляется шанс прожить дольше первого сезона.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Концепция и спрос | До аренды |
| 02 | Пригодность помещения | До договора |
| 03 | Меню и технологические карты | До продаж и при изменении |
| 04 | Приёмка и хранение | Каждая поставка |
| 05 | Открытие и пик смены | Каждая смена |
| 06 | Списания и остатки | Ежедневно |
| 07 | Жалоба на блюдо | При каждом обращении |
| 08 | Повторные визиты и меню | Еженедельно |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Концепция и спрос
Когда: До аренды. Ответственный: Основатель.
Объект / заказ / период: ____________________ Дата: __________
- Выбрать конкретный повод визита и аудиторию.
- Наблюдать поток в нужные дни и часы.
- Сравнить реальные предложения рядом по полному чеку.
- Проверить короткое меню по предполагаемой цене.
- Отделить интерес к дегустации от повторной покупки.
- Определить предел инвестиций и слабой загрузки.
- Зафиксировать, какие форматы пока не запускаются.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Пригодность помещения
Когда: До договора. Ответственный: Основатель и специалисты.
Объект / заказ / период: ____________________ Дата: __________
- Проверить допустимость выбранной деятельности.
- Оценить вентиляцию, мощности, воду и инженерные системы.
- Проверить движение продуктов, персонала и отходов.
- Согласовать поставки, режим работы и соседей.
- Определить необходимые работы и обязательные процедуры.
- Посчитать полную подготовку и условия выхода из аренды.
- Не открываться при критичных нерешённых требованиях.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Меню и технологические карты
Когда: До продаж и при изменении. Ответственный: Шеф и технолог.
Объект / заказ / период: ____________________ Дата: __________
- Утвердить состав, выход и подачу каждой позиции.
- Посчитать закупку с учётом обработки и потерь.
- Проверить безопасные процессы и условия хранения.
- Подготовить сведения о составе и значимых ограничениях.
- Проверить оборудование и трудоёмкость в пиковом сценарии.
- Назначить контроль изменения рецептуры и поставщика.
- Убрать позицию, которую команда не может стабильно выпускать.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Приёмка и хранение
Когда: Каждая поставка. Ответственный: Ответственный за продукты.
Объект / заказ / период: ____________________ Дата: __________
- Сверить документы, количество и состояние продукции.
- Проверить условия перевозки и приёмки по рабочей программе.
- Связать поступление с партией и поставщиком.
- Изолировать несоответствующую продукцию.
- Разместить запас по установленным условиям.
- Обновить остатки и порядок использования.
- Зафиксировать отказ и действие по проблемной поставке.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Открытие и пик смены
Когда: Каждая смена. Ответственный: Управляющий и кухня.
Объект / заказ / период: ____________________ Дата: __________
- Проверить персонал, чистоту и готовность рабочих зон.
- Сверить доступность меню с принятым запасом.
- Проверить оборудование и кассовый путь.
- Распределить приём, приготовление и выдачу заказов.
- Проверить реальное время ожидания и сообщать его гостю.
- Не расширять продажу за пределы безопасной мощности.
- Передавать ошибки ответственному до повторения.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Списания и остатки
Когда: Ежедневно. Ответственный: Шеф и управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Пересчитать критичный остаток по партиям.
- Разделить технологические потери, порчу и непроданный выпуск.
- Записать причину и количество каждого списания.
- Не возвращать сомнительную продукцию в продажу.
- Сопоставить выпуск с прогнозом спроса.
- Изменить закупку, меню или подготовку по фактам.
- Проверить действие на следующей смене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Жалоба на блюдо
Когда: При каждом обращении. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Проверить, есть ли угроза здоровью и нужна ли помощь.
- Остановить выдачу подозрительной позиции при обоснованном риске.
- Зафиксировать заказ, партию и обстоятельства.
- Назначить проверку по программе безопасности.
- Сообщить гостю ответственного и порядок решения.
- Согласовать расчёты в соответствии с применимыми требованиями.
- Провести профилактику до возобновления проблемного процесса.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Повторные визиты и меню
Когда: Еженедельно. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Сравнить чеки и загрузку по часам.
- Посчитать вклад позиций после потерь и обслуживания.
- Проверить повторные обращения и благодарности.
- Найти блюдо или процесс, задерживающий кухню.
- Отдельно посчитать новые каналы доставки.
- Выбрать одно изменение и срок оценки.
- Сохранить элементы, за которыми гости возвращаются.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: оплаченный гостевой чек; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: продукты с учётом технологического выхода и списаний; платежи, расходники и переменная часть обслуживания.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: оплаченный гостевой чек. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 2 600 | |
| Средняя фактическая цена | 950 ₽ | |
| Выручка после возвратов | 2 470 000 ₽ | |
| Продукты с учётом технологического выхода и списаний | 819 000 ₽ | |
| Платежи, расходники и переменная часть обслуживания | 221 000 ₽ | |
| Вклад после переменных расходов | 1 430 000 ₽ | |
| Аренда и содержание | 330 000 ₽ | |
| Кухня, зал и уборка с начислениями | 700 000 ₽ | |
| Продвижение, ремонт и администрирование | 150 000 ₽ | |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ | |
| Результат до налогов, процентов и амортизации | 150 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Евразийская экономическая комиссия. ТР ТС 021/2011 «О безопасности пищевой продукции». Официальная карточка документа и изменений.
[2] Роспотребнадзор. ХАССП на предприятиях общественного питания: процедуры управления безопасностью и отличие от добровольной сертификации.