
Гости пришли. Почему денег стало не больше
Как находить потери кафе в меню, работе кухни и обслуживании гостей
Время чтения: 14 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам и управляющим небольшого кафе с коротким меню и посадкой, которые хотят понять причины слабого результата при высокой загрузке.
Содержание
В субботу все столы заняты, повара работают без паузы, а хозяин вечером видит слабый результат. Часть продуктов пришлось списать, несколько заказов переделали, официант обещал гостям то, чего кухня уже не успевала. Загруженность оказалась настоящей, а ожидаемая прибыль — нет.
Разберём кафе с коротким меню и посадкой. Его слабые места находятся между закупкой, приготовлением, обслуживанием стола и повторным визитом. Важно увидеть не только чек, но и работу, которая потребовалась для его получения.
Границы сценария: Небольшое районное кафе с коротким меню, посадкой и без алкоголя. Учебная модель месяца; дополнительные форматы доставки не включены автоматически.
Сначала разберём, откуда берутся деньги
Единица расчёта — оплаченный гостевой чек. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 2 600 |
| Средняя цена одной единицы | 950 ₽ |
| Выручка: количество × цена | 2 470 000 ₽ |
| Продукты с учётом технологического выхода и списаний | 819 000 ₽ |
| Платежи, расходники и переменная часть обслуживания | 221 000 ₽ |
| Всего переменных расходов | 1 040 000 ₽ |
| Остаётся на постоянные расходы и результат | 1 430 000 ₽ |
| Аренда и содержание | 330 000 ₽ |
| Кухня, зал и уборка с начислениями | 700 000 ₽ |
| Продвижение, ремонт и администрирование | 150 000 ₽ |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ |
| Всего постоянных расходов | 1 280 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 150 000 ₽ |
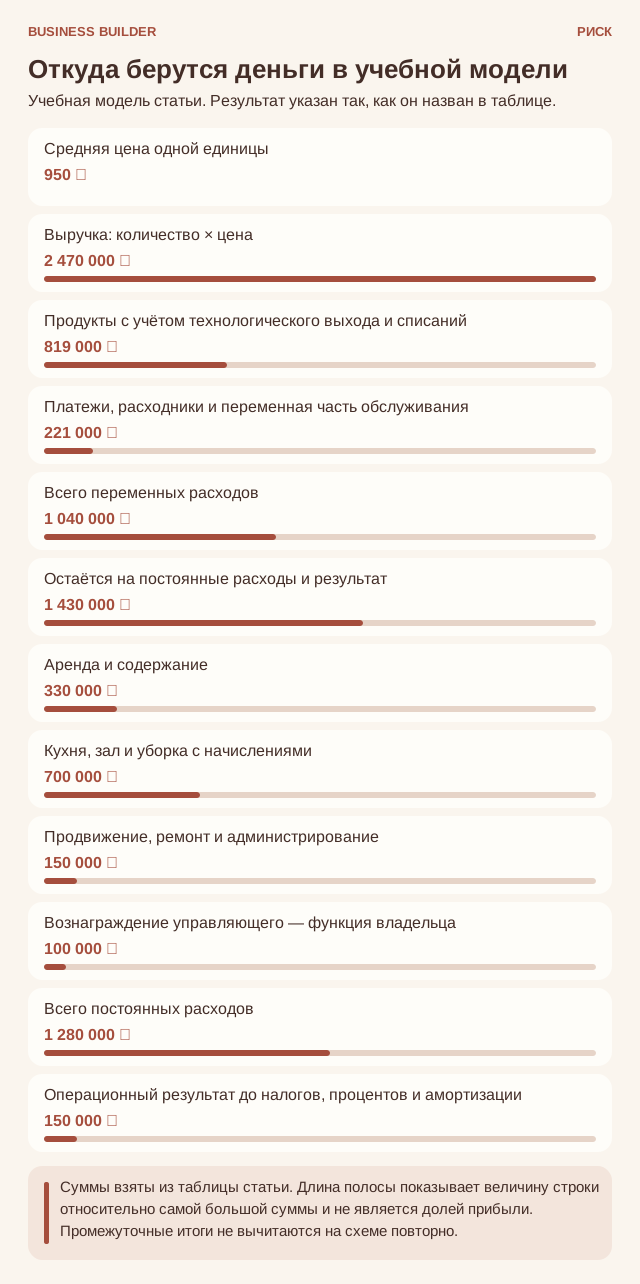
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 2 470 000 ₽. Из них 1 040 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 1 430 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 1 280 000 ₽. Только после этого получаем 150 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 400 ₽. Поэтому вклад равен 950 ₽ − 400 ₽ = 550 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 1 280 000 ₽ на вклад 550 ₽. Получается 2327,27 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 2 328. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 100 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему длинное меню создаёт расходы ещё до заказа
Каждое блюдо добавляет ингредиенты, хранение, подготовку и вероятность списаний. На старте полезно иметь несколько понятных позиций с пересекающимися продуктами и управляемым производством. Но пересечение ингредиентов не должно превращать всё меню в разные названия одного и того же обеда.
Технологические карты, выход и себестоимость разрабатываются компетентной командой. Важно знать, сколько готового продукта получится из закупленного сырья, какая порция обещана и как обеспечивается безопасность. Цены поставщика недостаточно: учитываются потери, обработка и непроданный остаток. Блюдо с привлекательной наценкой может оказаться неудобным, если занимает единственного повара в самый напряжённый момент.
У каждой позиции есть ингредиенты, подготовка, место хранения и действия повара. Если блюдо заказывают редко, часть закупки может остаться неиспользованной. Если для него нужна отдельная длительная операция, один заказ способен задержать несколько других.
Составьте для блюда короткую карточку: что закупают, сколько получается порций, что остаётся и сколько времени занимает приготовление. Затем посмотрите фактические продажи. Убирать позицию нужно не просто потому, что она редкая: сначала проверьте, зачем её выбирают гости и поддерживает ли она другие заказы. Но её роль должна объясняться наблюдениями, а не привычкой держать всё понемногу.
Как очередь возникает внутри кухни, хотя в зале ещё есть места
В спокойное утро любое меню кажется удобным. Проверяйте одновременные заказы: кто принимает, кто готовит, кто собирает, кто относит и кто замечает ошибку. Пропускная способность ограничивается самым медленным необходимым этапом. Добавление столов может увеличить ожидание, не увеличив число качественно обслуженных гостей.
Проведите репетицию смены с реальными позициями и честным временем приготовления. Не подменяйте тест заранее готовыми идеальными заготовками, если обычная команда не сможет работать так ежедневно. Зафиксируйте узкие места и порядок информирования гостя. Обещание «ещё две минуты» особенно быстро теряет вкус, когда его подают третий раз подряд.
Официант видит свободный стол, но не всегда видит очередь к одной плите или одному сотруднику. В результате новые гости садятся быстрее, чем кухня способна приготовить их заказы. Обещанные двадцать минут превращаются в сорок, а переделки дополнительно занимают уже перегруженный участок.
Записывайте время получения заказа, начала приготовления и передачи готового блюда. Если ожидание растёт на одном переходе, ищите причину именно там: неготовая заготовка, неудобная последовательность, нехватка оборудования или навыка. Дополнительный официант не ускорит единственную занятую плиту. Сначала согласуйте реальные сроки между залом и кухней.
Как отличить испорченный продукт от ошибки планирования
Часть потерь связана с технологией, часть — с ошибками прогноза, закупки, хранения или приготовления. Ведите их раздельно. Если списать всё одной строкой, вы не поймёте, нужно ли изменить порцию, уменьшить закупку или перестать держать редкое блюдо в постоянном меню. Причина должна вести к управленческому действию.
Не пытайтесь спасать экономику продажей продукта с сомнительной безопасностью. При нарушении условий продукция изолируется и оценивается по установленному порядку компетентным ответственным. Рабочая система прослеживаемости позволяет понять, какая партия затронута. Нормальная прибыль кафе строится на планировании и повторных визитах, а не на смелом отношении к срокам хранения.
Строка «списания» объединяет разные события. Продукт могли купить сверх спроса, повредить при хранении, неправильно приготовить или потерять при комплектации. Чтобы выбрать действие, к сумме добавляют причину, дату и затронутую позицию.
Например, после трёх тихих понедельников остаётся одна и та же заготовка. В таком учебном случае нужно проверить объём подготовки на понедельник, а не просить повара аккуратнее резать. При сомнениях в безопасности продукт не продают ради улучшения отчёта. Изменение плана допустимо только внутри подтверждённых условий приготовления и хранения.
Почему большой чек может занимать слишком дорогой ресурс
Два гостя могут заказать одинаковую сумму и занять стол на очень разное время. Для некоторых концепций долгое пребывание — часть ценности; для других оно ограничивает обеденный поток. Сначала выберите обещание, затем считайте экономику. Нельзя рекламировать спокойное место для встреч и раздражаться на людей, которые поверили.
Измеряйте чеки, состав заказа, повторные визиты и загрузку по периодам. Доставка требует отдельного расчёта упаковки, комиссий, маршрута и влияния на кухню. Дополнительный заказ не всегда приносит дополнительную прибыль, если ради него задерживается зал. В учебной модели ниже доставка не смешана с обычным гостевым чеком, чтобы не спрятать эту разницу.
Чек показывает сумму покупки, но не объясняет, сколько осталось после связанных расходов и сколько времени был занят стол. Компания с небольшим заказом может провести весь вечер за самым востребованным столом; другой заказ потребует много персональной работы и переделок.
Смотрите результат по понятным сценариям: обед, короткая встреча, семейный ужин. Это не повод торопить каждого гостя. Это основание определить, какой формат кафе обещает и как организовать пространство. Например, условия длительной брони обсуждают заранее, а не вводят неожиданную доплату после того, как люди уже сели.
Разберём ситуацию от первого сигнала до решения
В обед кафе запустило доставку, и выручка выросла. Одновременно гости в зале стали ждать дольше, часть блюд пришлось переделывать, а сотрудники оставались после смены. Управляющий выбирает несколько сопоставимых обедов и восстанавливает весь путь заказов: когда они поступили, где ждали и какие расходы вызвали.
После проверки можно ограничить доставку в пик, сократить её меню или изменить подготовку. Решение зависит от фактического ограничения. Через следующий полный период сравнивают дополнительный результат доставки, ожидание в зале, переделки и оплаченные часы команды. Рост числа чеков без этих сведений не подтверждает удачность нового канала.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 150 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 75 900 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 68 100 ₽ |
| 5% планируемой продажи безвозвратно потеряно после затрат | 26 500 ₽ |
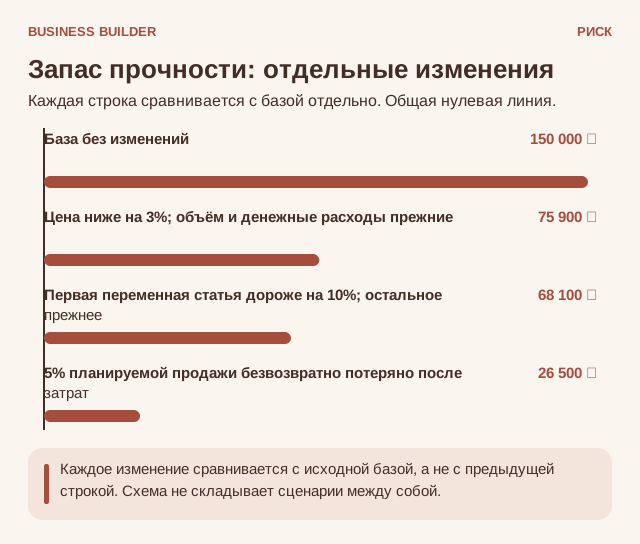
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 74 100 ₽ выручки при прежнем количестве продаж. Поэтому 150 000 ₽ − 74 100 ₽ = 75 900 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Продукты с учётом технологического выхода и списаний»: десять процентов от 819 000 ₽ — это 81 900 ₽. Новый результат: 150 000 ₽ − 81 900 ₽ = 68 100 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
Для последней строки специально предполагается, что соответствующий продукт безвозвратно утрачен, все затраты базового сценария уже понесены или не могут быть отменены, а возмещения нет. Поэтому уменьшается выручка, но расходы в примере остаются. Это дополнительная потеря сверх заложенных в базе обычных потерь. Пригодный непроданный запас и живая непроданная рыба — другие ситуации: актив ещё существует, а расходы ожидания и будущую продажу считают отдельно.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится -6 000 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Ожидание заказа
Отмечайте время принятия и выдачи, отдельно по обычным часам и пику. Средняя цифра за день может скрыть длинную очередь в обед. При ухудшении выясняйте, на каком переходе стоял заказ.
Потери по причинам
Суммируйте стоимость именно дополнительно потерянных продуктов и переделок. Сравнивайте одинаковые позиции и дни; обычные потери из исходной базы не вычитайте второй раз.
Результат канала продаж
Для зала и доставки отдельно учитывайте выручку и вызванные ими расходы. Добавьте потери старых заказов, если новая доставка заняла их время. Большая общая касса может скрывать слабый новый канал.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Продукты, зарплата и аренда оплачиваются по своим датам. Деньги от доставки могут поступать иначе, чем расчёты гостей в зале, а большой закупленный запас ещё не является выручкой. Поэтому рядом с отчётом о продажах нужен календарь фактических поступлений и выплат.
Предоплата банкета или брони связана с будущей работой. Перед расходованием этих денег на другое направление проверьте, чем будет оплачено обещанное обслуживание. Отдельно планируйте ремонт оборудования: перенос между собственными счетами не является расходом, а оплаченный ремонт не нужно вычитать повторно как ещё не созданный резерв.
Граница, которую нельзя пересекать ради плана
Безопасность пищи, исправность оборудования и допустимость работы помещения проверяются профильными специалистами. Экономический расчёт не назначает срок годности, режим приготовления или способ устранения опасного технического сбоя.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Проверить, какие редкие блюда требуют отдельных закупок и операций.
- Восстановить время движения нескольких заказов через кухню в обеденный пик.
- Разделить списания по причинам и не продавать сомнительную продукцию ради уменьшения потерь.
- Сверить обещанное гостю время с реальной возможностью кухни.
- Посчитать доставку вместе с упаковкой, комиссиями и вытеснением заказов зала.
- Проверить, кто принимает решение при отсутствии ингредиента или жалобе.
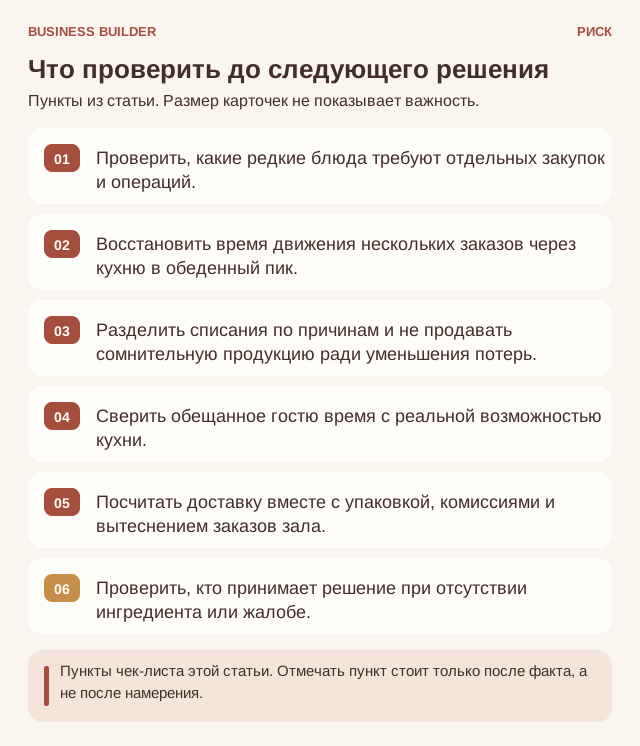
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 150 000 ₽ − 74 100 ₽ − 81 900 ₽ = -6 000 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: ЕЭК. О безопасности пищевой продукции, ТР ТС 021/2011; NIST Manufacturing Extension Partnership. Lean and Process Improvement; Health and Safety Executive. Maintenance of work equipment.