
Как растить кафе без вечной очереди на кухне
Как развивать кафе через меню, повторные визиты и управляемую нагрузку кухни
Время чтения: 15 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Владельцам кафе, которые хотят больше гостей и уже видят очередь на кухне в пиковые часы.
Содержание
Увеличить выручку кафе можно разными способами: принять больше гостей, изменить предложение, вернуть постоянных посетителей или открыть ещё один канал продаж. Но эти решения используют разные ресурсы и не всегда увеличивают прибыль.
Начнём с действующей кухни и зала. Проверим, какие заказы выгодно повторять, в какое время есть свободная возможность обслужить гостя и что изменится в расходах после следующего шага.
Границы сценария: Небольшое районное кафе с коротким меню, посадкой и без алкоголя. Учебная модель месяца; дополнительные форматы доставки не включены автоматически.
Сначала разберём, откуда берутся деньги
Единица расчёта — оплаченный гостевой чек. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 2 600 |
| Средняя цена одной единицы | 950 ₽ |
| Выручка: количество × цена | 2 470 000 ₽ |
| Продукты с учётом технологического выхода и списаний | 819 000 ₽ |
| Платежи, расходники и переменная часть обслуживания | 221 000 ₽ |
| Всего переменных расходов | 1 040 000 ₽ |
| Остаётся на постоянные расходы и результат | 1 430 000 ₽ |
| Аренда и содержание | 330 000 ₽ |
| Кухня, зал и уборка с начислениями | 700 000 ₽ |
| Продвижение, ремонт и администрирование | 150 000 ₽ |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ |
| Всего постоянных расходов | 1 280 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 150 000 ₽ |
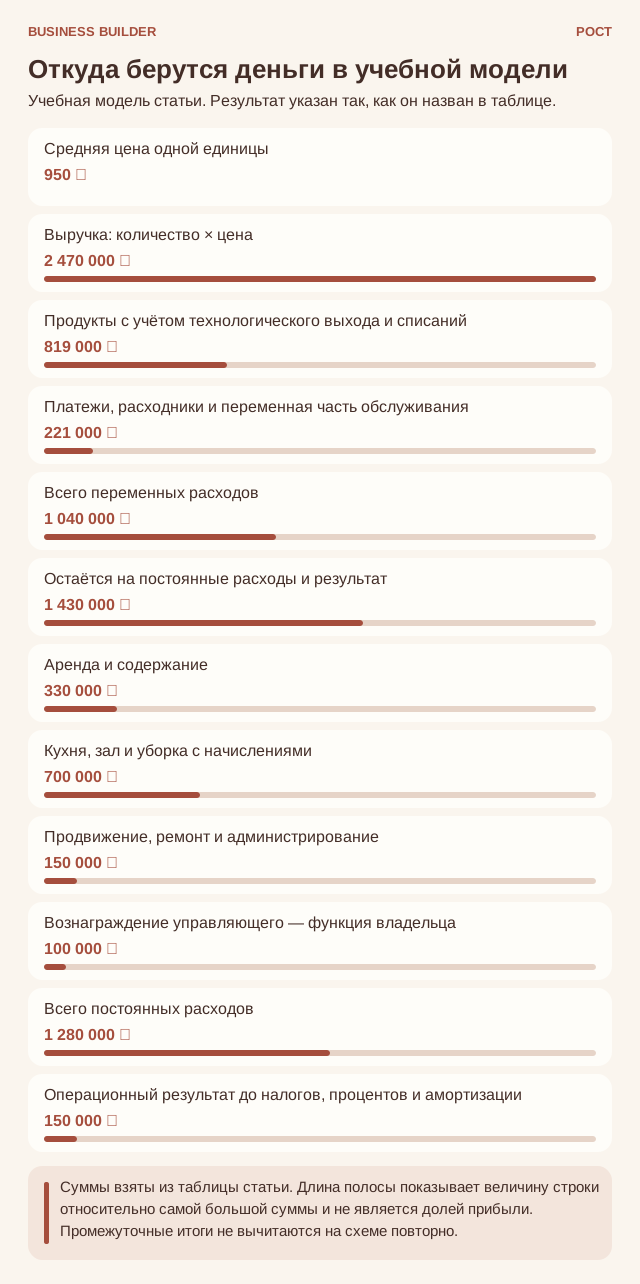
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 2 470 000 ₽. Из них 1 040 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 1 430 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 1 280 000 ₽. Только после этого получаем 150 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 400 ₽. Поэтому вклад равен 950 ₽ − 400 ₽ = 550 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 1 280 000 ₽ на вклад 550 ₽. Получается 2327,27 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 2 328. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 100 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Выберите конкретный повод, ради которого гость вернётся
Районному кафе нужен повторяемый сценарий: завтрак по пути, спокойный обед, встреча после прогулки. У каждого сценария свои часы, средний состав заказа и требования к скорости. Люди могут любить ваше место и редко покупать то, на чём построена модель. Поэтому сначала определите повод визита и маршрут покупателя, затем выбирайте помещение.
Наблюдайте за улицей в разные дни и часы. Сколько людей действительно может остановиться, куда они идут, что уже покупают рядом? Общий поток мимо витрины не равен потоку заказов. Проведите проверку предложения на подходящей действующей площадке или в допустимом временном формате. Еда должна продаваться по предполагаемой цене, а не только нравиться друзьям на бесплатной дегустации.
Предложение «уютное кафе для всех» трудно проверить. Гораздо понятнее задача: пообедать за предсказуемое время, позавтракать по дороге или спокойно встретиться с семьёй. Для каждого повода важны свои часы, меню и обслуживание.
Выберите один сценарий и спросите гостей, что в нём мешает. Затем измените один элемент: время выдачи обеда, состав понятного набора или удобство бронирования. Проверяйте повторные посещения и результат заказа вместе с нагрузкой кухни. Новая вывеска сама по себе не исправляет отсутствие причины вернуться.
Меняйте меню по сочетанию спроса и работы кухни
Каждое блюдо добавляет ингредиенты, хранение, подготовку и вероятность списаний. На старте полезно иметь несколько понятных позиций с пересекающимися продуктами и управляемым производством. Но пересечение ингредиентов не должно превращать всё меню в разные названия одного и того же обеда.
Технологические карты, выход и себестоимость разрабатываются компетентной командой. Важно знать, сколько готового продукта получится из закупленного сырья, какая порция обещана и как обеспечивается безопасность. Цены поставщика недостаточно: учитываются потери, обработка и непроданный остаток. Блюдо с привлекательной наценкой может оказаться неудобным, если занимает единственного повара в самый напряжённый момент.
Для каждой позиции сопоставьте продажи, затраты и сложность выполнения. Блюдо с хорошим остатком после продуктов может быть неудобным, если занимает участок, через который проходят все заказы. И наоборот, простая популярная позиция может поддерживать устойчивый поток.
Проверьте ограниченное изменение: замените одну сложную позицию более удобной альтернативой или уточните состав предложения. Сравнивайте одинаковые часы и дни. Результат — не только новая выручка, но и меньше ожидания, переделок и неиспользованных закупок. Безопасность, качество и честное описание блюда остаются обязательными условиями.
Возвращайте гостя понятным опытом, а не бесконечными скидками
Реклама помогает первому визиту; стабильность помогает второму. Человек должен получить знакомое блюдо приемлемого качества, понятную скорость и уважительное отношение независимо от смены. Разбирайте отзывы по конкретным причинам, а не по настроению автора. Жалоба на безопасность требует немедленной проверки, пожелание другого музыкального жанра — оценки соответствия концепции.
Сохраните хорошие находки: удобную подачу, быстрый завтрак, сотрудника, который понятно объясняет меню. Улучшения не всегда означают новые расходы. Иногда достаточно убрать позицию, которая регулярно задерживает кухню, или честнее назвать состав. Устойчивое кафе постепенно становится местом привычки — и это ценнее краткого ажиотажа вокруг открытия.
Человек охотнее повторяет опыт, когда знает, что получит. Это касается вкуса, времени, общения и полной цены. Скидка может привести один раз, но не объясняет, почему человек должен вернуться без неё.
Разделяйте новых и повторных гостей там, где это можно сделать корректно и без лишнего сбора данных. Уточняйте причины повторного выбора. При проверке программы возвращения считайте дополнительный результат после скидок и обслуживания, а не только число выданных карт. Покупка, которая и так состоялась бы, не становится полностью новым доходом из-за напоминания.
Проверьте новую нагрузку до открытия второго кафе
Управляющий отвечает не только за выход сотрудников. Нужны стандарты открытия, приёмки продуктов, передачи смены, обслуживания и закрытия. Объясните, кто может заменить блюдо, согласовать компенсацию и остановить продажу проблемной позиции. Если любое решение требует звонка владельцу, кафе работает на вашем телефоне, а не на команде.
Проверяйте полную стоимость труда и реальную нагрузку. Бесплатная помощь семьи и постоянные выходы основателя могут скрывать убыточность. Иногда на старте владелец сознательно работает в смене, но эти часы нужно видеть. Иначе будущая передача управления неожиданно окажется самым дорогим изменением бизнес-модели.
Первое кафе должно уметь работать обычную смену без постоянного вмешательства владельца: команда знает меню, принимает заказы, замечает отклонения и закрывает расчёты. Иначе второй адрес удвоит количество вопросов, а не самостоятельность бизнеса.
Доставку тоже проверяют как отдельное расширение: упаковка, комиссии, время кухни, передача курьеру и возможные претензии. Заказ навынос может вытеснить заказ гостя в зале. Поэтому сначала проведите ограниченный тест в выбранные часы и посчитайте именно добавленный результат, включая новую организационную работу.
Посчитаем расширение как отдельный проект
Теперь добавим новое учебное условие: дополнительное обеденное предложение в подтверждённые часы. Оно не входило в исходную статью. Предполагаем 450 дополнительных расчётных единиц за тот же период и 180 000 ₽ новых постоянных расходов. Цену и переменные расходы одной единицы пока сохраняем, чтобы отдельно увидеть влияние дополнительного объёма и новой нагрузки.
| Расчёт расширения | Учебная сумма |
|---|---|
| Дополнительный объём | 450 |
| Вклад одной дополнительной продажи | 550 ₽ |
| Вклад всего нового объёма | 247 500 ₽ |
| Новые постоянные расходы за период | 180 000 ₽ |
| Дополнительный операционный результат | 67 500 ₽ |
| Результат при половине нового объёма | -56 250 ₽ |
| Разовые капитальные вложения | 350 000 ₽ |
| Дополнительные оборотные средства | 170 000 ₽ |
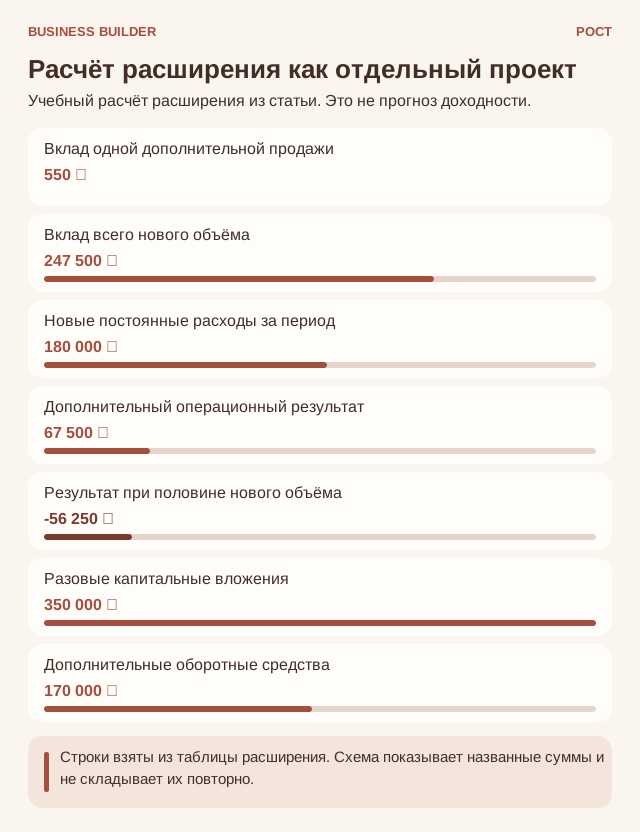
Расчёт расширения как отдельный проект. Строки взяты из таблицы расширения. Схема показывает названные суммы и не складывает их повторно.
Новый объём приносит 450 × 550 ₽ = 247 500 ₽ вклада. Из него нужно оплатить новую постоянную нагрузку 180 000 ₽. Остаётся 67 500 ₽. Это результат расширения, а не всего предприятия. Его полезно видеть отдельно, чтобы действующий бизнес не скрывал неудачу нового направления.
Для покрытия одной только новой постоянной нагрузки нужно 180 000 ₽ / 550 ₽ = 327,27 дополнительных единицы. Для неделимых заказов это не менее 328. Теперь предположим, что получилось только половина ожидаемого нового объёма: результат расширения станет -56 250 ₽, хотя предприятие вместе со старым направлением показало бы 93 750 ₽. Общий плюс поэтому ещё не доказывает, что новый проект удачен.
В реальном решении отдельно проверьте, какие продажи действительно новые. Если прежний клиент просто перешёл на другое предложение, нельзя посчитать его покупку дважды. Также нужно вычесть потерянный вклад старых заказов, если новая работа заняла их время, помещение или людей. В учебной таблице такое вытеснение принято равным нулю только для прозрачности первого расчёта.
Кроме расходов периода потребуются 350 000 ₽ капитальных вложений и 170 000 ₽ дополнительных оборотных средств. Вместе это 520 000 ₽ по двум указанным компонентам. Капитальные вложения создают длительно используемый ресурс, а оборотные средства помогают оплатить работу до поступлений. Обе суммы требуют денег, но не являются одним и тем же текущим расходом.
Операционный плюс ещё нельзя делить на вложения и обещать срок окупаемости. Нужны даты запуска, налоги, финансирование, обслуживание и замены, слабые периоды и возможная стоимость продажи оборудования. Сначала проверьте спрос небольшим опытом, затем способность выполнить работу и только после этого — необратимые вложения. У эксперимента заранее должны быть предел расходов и условие остановки.
Что именно можно автоматизировать
Ниже описаны желаемые процессы, а не обещания конкретной программы. Сначала зафиксируйте данные, обычное действие и работу с ошибкой. Только после этого выбирайте подходящий инструмент. Наличие функции в сервисе ещё не доказывает, что она приносит деньги.
Единая очередь заказов для зала и доставки
Заказ получает время поступления, состав и источник: зал или доставка. Кухня видит общий объём работы, а сотрудник, общающийся с гостем, — актуальный статус. Система помогает не потерять заказ между кассой, кухней и курьером.
Если ингредиент закончился или срок выполнить невозможно, ответственный сотрудник уточняет допустимый вариант с гостем. Программа не должна молча менять блюдо или обещать недостижимое время. Повторная передача одного заказа не должна создавать второе приготовление. При сбое нужен согласованный ручной порядок записи и последующей сверки.
Проверяют время от принятия до выдачи, число потерянных и повторно приготовленных заказов, а также жалобы на ожидание. Количество записей в системе не является целью: важно, чтобы каждый реальный заказ был правильно выполнен один раз.
Учёт списаний, который меняет следующую закупку
Сотрудник записывает не только название и количество списанного продукта, но и причину: лишняя подготовка, нарушение хранения, ошибка приготовления или другое подтверждённое событие. Запись связывают с днём и позицией меню.
Система собирает повторения, а управляющий и ответственный за кухню решают, что менять. Она не должна автоматически продлевать срок хранения или предлагать продать сомнительный продукт дешевле. Если причина неизвестна, её так и отмечают до проверки.
Эффект смотрят по снижению предотвратимых потерь при сопоставимом спросе и сохранённом качестве. Одновременно проверяют, не участились ли отказы гостям из-за слишком маленькой закупки. Нулевые списания не являются успехом, если половины меню постоянно нет.
При внедрении проверьте права доступа, журнал действий, повторную доставку одного и того же события и резервный ручной порядок. Например, повторное сообщение об оплате не должно создавать второй заказ. Высвобождённые минуты не приравнивайте сразу к экономии зарплаты: денежный эффект появляется, когда реально исчезла выплата или свободное время принесло дополнительный оплаченный результат.
Какие показатели смотреть и что они означают
Ожидание заказа
Отмечайте время принятия и выдачи, отдельно по обычным часам и пику. Средняя цифра за день может скрыть длинную очередь в обед. При ухудшении выясняйте, на каком переходе стоял заказ.
Потери по причинам
Суммируйте стоимость именно дополнительно потерянных продуктов и переделок. Сравнивайте одинаковые позиции и дни; обычные потери из исходной базы не вычитайте второй раз.
Результат канала продаж
Для зала и доставки отдельно учитывайте выручку и вызванные ими расходы. Добавьте потери старых заказов, если новая доставка заняла их время. Большая общая касса может скрывать слабый новый канал.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Продукты, зарплата и аренда оплачиваются по своим датам. Деньги от доставки могут поступать иначе, чем расчёты гостей в зале, а большой закупленный запас ещё не является выручкой. Поэтому рядом с отчётом о продажах нужен календарь фактических поступлений и выплат.
Предоплата банкета или брони связана с будущей работой. Перед расходованием этих денег на другое направление проверьте, чем будет оплачено обещанное обслуживание. Отдельно планируйте ремонт оборудования: перенос между собственными счетами не является расходом, а оплаченный ремонт не нужно вычитать повторно как ещё не созданный резерв.
Граница, которую нельзя пересекать ради плана
Безопасность пищи, исправность оборудования и допустимость работы помещения проверяются профильными специалистами. Экономический расчёт не назначает срок годности, режим приготовления или способ устранения опасного технического сбоя.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Выбрать один понятный повод посещения и проверить его на реальных гостях.
- Сопоставить спрос на блюдо с его затратами и нагрузкой на кухню.
- Оценить повторные визиты без приписывания всех продаж последней скидке.
- Проверить новое предложение в ограниченные дни и часы.
- Подготовить самостоятельную смену с ясной передачей заказов и решений.
- Посчитать новую точку или канал отдельно от прибыли действующего кафе.
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Предложите небольшой тест роста до полного вложения. Запишите, что должно измениться, сколько можно потратить, какие данные нужны и когда тест будет остановлен. Затем пересчитайте расширение при половине нового объёма и назовите процесс, который можно автоматизировать без передачи программе неподходящего решения.
Проверка арифметики: 225 × 550 ₽ − 180 000 ₽ = -56 250 ₽. Дополнительно нужно объяснить, какие клиенты действительно новые, какой ресурс выполнит работу и где взять деньги до оплаты. Сильный ответ может рекомендовать не расширяться: важно обосновать решение, а не обязательно выбрать рост.
Основания и дальнейшая проверка
Внешние материалы и ограничения: ЕЭК. О безопасности пищевой продукции, ТР ТС 021/2011; NIST Manufacturing Extension Partnership. Lean and Process Improvement; Health and Safety Executive. Maintenance of work equipment.