
Места заняты, а оплаченных часов не хватает
Как проверять риски тайм-кафе: занятые места, оплаченные часы и включённые угощения
Время чтения: 13 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам небольшого антикафе, где гость платит за время, а не за отдельное блюдо.
Содержание
В антикафе много людей, настольные игры заняты, чай заканчивается быстрее обычного. Но часть гостей пришла по льготному тарифу, несколько компаний достигли предельной суммы оплаты, а большое мероприятие потребовало отдельного ведущего. Посещаемость выросла сильнее, чем доход.
Здесь нужно различать время, которое люди провели внутри, и время, за которое бизнес действительно получил деньги. Разберём, как тариф, пространство, события и работа администратора связаны с результатом.
Границы сценария: Небольшое тайм-кафе: оплата времени, настольные игры и простые включённые угощения. Без собственной кухни, ночного проживания и алкоголя.
Сначала разберём, откуда берутся деньги
Единица расчёта — оплаченный госте-час. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 3 200 |
| Средняя цена одной единицы | 250 ₽ |
| Выручка: количество × цена | 800 000 ₽ |
| Напитки, угощения, расходники и платежи | 176 000 ₽ |
| Всего переменных расходов | 176 000 ₽ |
| Остаётся на постоянные расходы и результат | 624 000 ₽ |
| Аренда и содержание пространства | 220 000 ₽ |
| Администраторы и уборка с начислениями | 240 000 ₽ |
| События, продвижение и замена оснащения | 65 000 ₽ |
| Вознаграждение управляющего — функция владельца | 70 000 ₽ |
| Всего постоянных расходов | 595 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 29 000 ₽ |
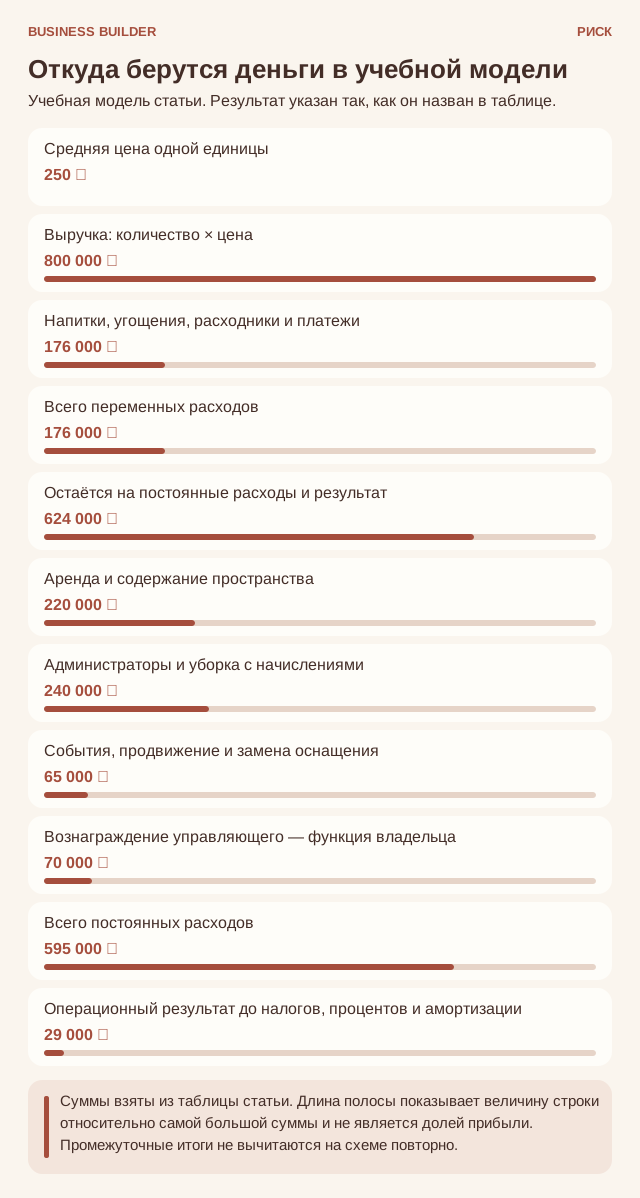
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 800 000 ₽. Из них 176 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 624 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 595 000 ₽. Только после этого получаем 29 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 55 ₽. Поэтому вклад равен 250 ₽ − 55 ₽ = 195 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 595 000 ₽ на вклад 195 ₽. Получается 3051,28 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 3 052. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 70 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Что на самом деле оплачивает тариф «всё включено»
Гость платит за время, а чай, печенье, игры и помощь администратора воспринимает как включённые удобства. Для бизнеса это реальные затраты. Разделите, что входит в тариф, что оплачивается отдельно и что не предлагается вообще. Чем яснее правила, тем меньше неприятных открытий у стойки при выходе.
Посчитайте разные сценарии визита: один человек с ноутбуком, компания на два часа, организованное событие. Потребление расходников и нагрузка персонала отличаются. Не стоит переносить средний результат спокойного рабочего дня на вечернюю группу с постоянными просьбами. У каждого сценария должен быть понятный вклад после связанных расходов.
Для гостя чай, печенье и игры могут выглядеть бесплатными, потому что он не платит за них отдельно. Для владельца они остаются расходами. Их нужно учитывать вместе с уборкой, посудой, потерянными деталями игр и временем сотрудника.
Посмотрите расход на сопоставимые посещения. Не нужно подозревать каждого гостя, который налил второй чай. Нужно понять, выдерживает ли цена обещанное обычное использование. Если не выдерживает, меняют предложение или тариф для будущих покупок, сообщая условия заранее, а не вводят неожиданные ограничения уже пришедшим людям.
Почему присутствие гостя и оплаченный госте-час различаются
Пятьдесят посетителей могут провести в пространстве час или весь вечер. Поэтому отслеживайте госте-часы: число людей, умноженное на фактическое оплачиваемое время с учётом тарифа. При дневном потолке цены дополнительные часы уже не дают прежней выручки, хотя место остаётся занятым.
В модели ниже цена госте-часа — усреднённое учебное значение. В реальной работе считайте фактическую выручку, скидки, округления и дневные ограничения. Раздельно смотрите доступные место-часы и проданные госте-часы по периодам. Иначе полная пятница будет скрывать пустую неделю, а хороший средний чек — чрезмерно долгое занятие самых ценных мест.
Один человек за два часа занимает два госте-часа, а четыре человека за два часа — восемь. Однако абонемент, дневной предел цены или акция могут сделать оплату другого размера. Поэтому физическую занятость и оплаченный результат считают отдельно.
Например, компания сидела пять часов, но после третьего часа цена больше не росла. Это учебная ситуация: помещение оставалось занятым, а дополнительной почасовой выручки не возникало. По таким данным проверяют, кому подходит тариф и что происходит в пиковое время. Нельзя просто умножить всех присутствующих на максимальную цену часа.
Как несовместимые сценарии превращаются в жалобы
Начните с того, какие группы могут находиться вместе. Разговоры, игры, тихая работа и праздник требуют разного уровня шума и обслуживания. Иногда достаточно разделить зоны, иногда — развести сценарии по времени, а иногда выбранное помещение принципиально не позволяет их совместить.
До аренды проверьте назначение, допустимую вместимость, безопасность, вентиляцию, санитарные условия и режим работы. При детских мероприятиях, еде и иных дополнительных услугах возникают отдельные требования. Название «антикафе» не освобождает от них: важна фактическая деятельность. Простые угощения тоже требуют проверки закупки, хранения и применимых правил безопасности.
Одна компания ждёт тишины для работы, другая — свободного общения за игрой. Каждая может вести себя нормально для своего сценария, но рядом они мешают друг другу. Проблема здесь не обязательно в плохих гостях, а в несогласованном обещании пространства.
Разделите зоны или время использования и ясно опишите условия до оплаты. Администратор должен знать, как предложить другой стол, перенести событие или обсудить решение при несоответствии обещанному. Надпись «уважайте друг друга» не заменяет план помещения и правила, которые реально можно выполнить.
Почему мероприятие нужно считать после всех дополнительных расходов
Квиз, игровой вечер или мастер-класс может привести новых людей и оживить слабое время. Но организатор, материалы, подготовка, уборка и недоступность обычных мест стоят денег. Считайте дополнительный вклад события относительно альтернативного использования помещения, а не только красивые фотографии полного зала.
Согласуйте с ведущим, кто продаёт билеты, принимает оплату, возвращает деньги и отвечает на вопросы. Приглашённая аудитория не автоматически становится постоянными гостями. После события проверьте повторный визит и причину возвращения. Иногда эффективнее регулярная небольшая встреча, чем редкий большой праздник с непонятным финансовым итогом.
Доход билетов или оплаченного времени сравнивают с ведущим, подготовкой, уборкой, дополнительными расходниками и занятым пространством. Кроме того, событие может не пустить обычных гостей, которые пришли бы в эти часы.
Запишите отдельный итог мероприятия: сколько человек фактически пришло и оплатило, какие выплаты возникли и какие обычные продажи были вытеснены. Прибыльный по билетам вечер может оказаться слабым для всего заведения. Это особенно важно, когда организатор получает фиксированную оплату независимо от числа участников.
Разберём ситуацию от первого сигнала до решения
Организатор предлагает провести игру вечером и обещает полный зал. Управляющий проверяет подтверждённых участников, оплату организатора, подготовку и часы, которые станут недоступны обычным гостям. Затем сравнивает событие с обычным вечером, а не с полностью пустым помещением.
После теста фиксируются фактические посещения, выручка, дополнительные расходы и жалобы соседних зон. Решение может быть таким: повторить формат в другой день, ограничить одну комнату или отказаться. Хороший результат — понятное объяснение выбора, а не обязательное расширение календаря событий.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 29 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 5 000 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 11 400 ₽ |
| На 10% меньше продаж, пока переменные расходы ещё можно отменить | -33 400 ₽ |
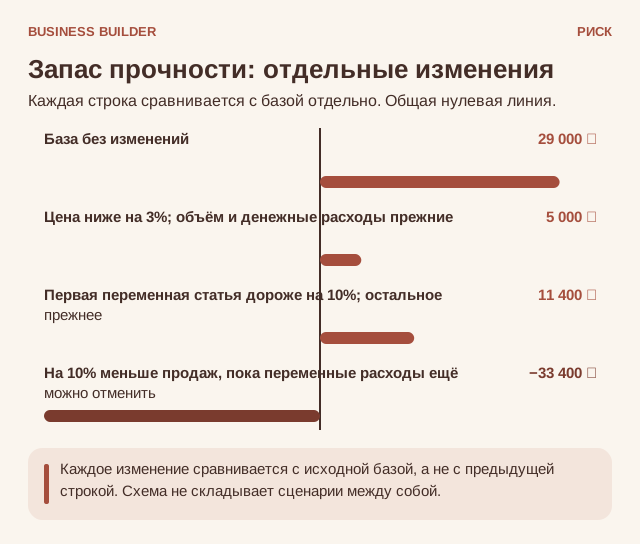
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 24 000 ₽ выручки при прежнем количестве продаж. Поэтому 29 000 ₽ − 24 000 ₽ = 5 000 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Напитки, угощения, расходники и платежи»: десять процентов от 176 000 ₽ — это 17 600 ₽. Новый результат: 29 000 ₽ − 17 600 ₽ = 11 400 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
В последней строке предполагается, что снижение объёма известно заранее и все относящиеся к отсутствующим продажам переменные расходы можно предотвратить. Если смена уже оплачена, реклама потрачена или заказ сделан, такая экономия не возникает автоматически. Сначала выясните, какие выплаты действительно исчезнут, и только затем пересчитывайте результат.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится -12 600 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Оплаченные часы и занятость
Ведите отдельно время присутствия и оплаченный результат с учётом тарифных ограничений. Это позволяет увидеть, когда люди занимают мощность, но цена уже не увеличивается.
Результат события
Из дохода конкретной встречи вычитайте вызванные ею расходы и потерянный результат обычных посещений. Сравнивайте похожие дни, а не праздничный вечер с пустым утром.
Возвращение на формат
Смотрите, сколько участников пришли снова на обычных платных условиях. Участие в чате и бесплатная регистрация не равны повторному посещению.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Абонемент или предварительная оплата мероприятия дают деньги сегодня, но оставляют будущие часы обслуживания. В календаре нужно сохранить аренду, персонал, закупку включённых продуктов и расчёты по отменённым событиям.
Не считайте залог за оборудование или иной возвратный платёж доходом. Деньги на ремонт игр и мебели планируйте отдельно от уже оплаченного ремонта. Пиковая суббота не отменяет расходов тихих будних дней, поэтому решение о расширении проверяют на полном периоде, а не по одному заполненному вечеру.
Граница, которую нельзя пересекать ради плана
Вместимость, безопасность помещения, пищевые вопросы и допустимые форматы мероприятий проверяются отдельно. Тайм-кафе не включает ночлег, алкоголь или собственную кухню только потому, что для них нашлось свободное место.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Разделить оплаченные часы и фактическое присутствие гостей.
- Посчитать включённые напитки, расходники, уборку и обслуживание игр.
- Проверить, совместимы ли одновременно обещанные сценарии разных зон.
- Убедиться, что тариф можно объяснить на нескольких конкретных примерах.
- Посчитать мероприятие вместе с подготовкой и вытесненными обычными визитами.
- Проверить порядок действий администратора при споре о времени или брони.
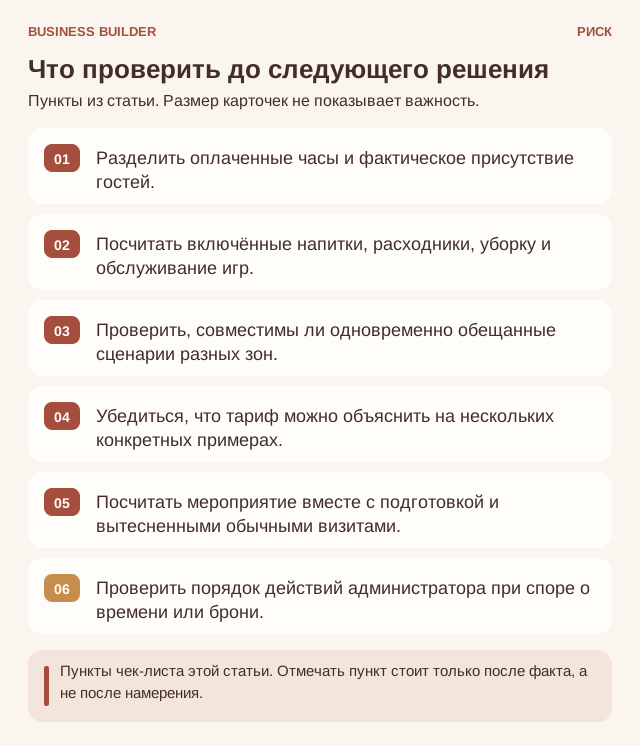
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 29 000 ₽ − 24 000 ₽ − 17 600 ₽ = -12 600 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: Роспотребнадзор. Права потребителей при оказании бытовых услуг, 16.05.2025; Health and Safety Executive. Maintenance of work equipment; ЕЭК. О безопасности пищевой продукции, ТР ТС 021/2011.