
Аренда и экономика работающего актива
Как загрузка и износ определяют доход от оборудования и пространства
Время чтения: 7 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Grow - владельцам бизнеса с оборудованием или пространством для сдачи; System - специалистам, которые создают небольшой прокат или монетизируют рабочие активы.
Содержание
У Андрея есть оборудование, которое требуется клиентам время от времени. Покупать его ради одной задачи дорого, хранить и обслуживать неудобно. Аренда выглядит разумным решением: клиент платит за нужный период, а владелец сохраняет актив и может выдать его следующему человеку. Рассмотрим учебную ситуацию, в которой Андрей решает собрать небольшой прокат.
На первый взгляд расчёт кажется коротким. Есть цена устройства и плата за день: остаётся разделить одно на другое. Но в реальном календаре появляются свободные будни, несколько одновременных заявок на выходные, время подготовки и плановое обслуживание. Выручку приносит оплаченный период, а хранение и другие постоянные расходы продолжаются весь месяц.
По этой логике работают прокат инструмента и съёмочной техники, аренда фотостудий и помещений, различные форматы предоставления оборудования во временное пользование. Клиент получает доступ к нужной мощности без покупки всего актива. Владелец принимает на себя организацию доступности, обслуживание и риск простоев.
Модель уместна, когда спрос на временное использование можно собрать от нескольких клиентов, а актив способен многократно выполнять свою функцию. Для выбора важны не только средняя загрузка и цена. Нужно понимать, совпадают ли периоды спроса, сколько времени занимает подготовка, как быстро имущество изнашивается и можно ли использовать его в других задачах.
В статье посчитаем парк из пяти устройств. Переведём календарь в доступные и оплаченные дни, учтём обслуживание и стоимость износа, а затем проверим популярную идею: снизить цену ради большей загрузки. Этот расчёт поможет Андрею решить, когда покупать следующую единицу, какие свободные периоды имеет смысл продавать дешевле и сколько денег оставлять на обновление парка.
Условия расчётов. Все рублёвые кейсы — учебные. Суммы указаны без косвенных налогов, налога на доход или прибыль и стоимости финансирования, если отдельно не сказано иное. Ставки и комиссии заданы для расчёта и не являются рыночными нормативами.
Что показывает крупный арендный бизнес
United Rentals сообщил за 2025 год об операционном денежном потоке 5,190 млрд долларов, денежных платежах за закупку арендного оборудования 4,149 млрд и свободном денежном потоке 2,181 млрд долларов [12]. Последняя величина не равна простому вычитанию закупок из операционного потока: определение компании учитывает и другие потоки, в том числе продажи оборудования.
Этот пример показывает, почему денежный результат аренды нужно рассматривать вместе с обновлением парка. Большой поток от текущего использования не весь доступен собственнику. Оборудование стареет, а возможность продать его по ожидаемой цене тоже требует проверки.
Как посчитать пять единиц оборудования
Учебный прокат покупает пять одинаковых устройств по 120 000 ₽, всего за 600 000 ₽. Месяц содержит 150 календарных машино-дней: пять устройств по 30 дней. Десять дней заранее выделены на обслуживание, поэтому для продажи доступны 140. Фактически оплачены 80 машино-дней по 2 000 ₽.
Загрузка доступной мощности составляет 80 / 140 = 57,1%. Если делить на все календарные дни, получится 53,3%. Оба значения полезны, но отвечают на разные вопросы. Плановый ремонт нельзя то включать, то исключать из знаменателя в зависимости от желаемого результата.
Учебная экономика одного оплаченного дня
| Показатель | Сумма | Содержание |
|---|---|---|
| Выручка | 2 000 ₽ | Плата за день |
| Изнашиваемые детали и обслуживание | 250 ₽ | Ожидаемые затраты на использование |
| Подготовка и логистика | 300 ₽ | Распределены по оплаченным дням |
| Приём оплаты | 60 ₽ | Условные 3% |
| Расходные материалы | 140 ₽ | На день использования |
| Привлечение заказов | 150 ₽ | Отнесено на оплаченный день |
| Вклад до постоянных расходов | 1 100 ₽ | 2 000 − 900 |
Расходы на привлечение в таблице распределены на оплаченные дни, поэтому это не CAC уникального клиента. При многодневных заказах его нужно считать отдельно по клиентам и повторным обращениям. В базовой модели ожидаемые затраты обслуживания признаются по мере использования; для денежного календаря понадобится фактическое расписание ремонтов.
Постоянные расходы составляют 50 000 ₽ в месяц: хранение 20 000 ₽, труд владельца или заменяющего его сотрудника 20 000 ₽, администрирование 10 000 ₽. При 80 оплаченных днях выручка - 160 000 ₽, вклад - 88 000 ₽. До затрат на обновление актива, налогов и финансирования остаётся 38 000 ₽.
Почему износ нужно считать отдельно от покупки
Предположим, парк прослужит 36 месяцев, после чего его можно продать за 100 000 ₽ - по 20 000 ₽ за устройство. Для управленческой оценки ежемесячное потребление стоимости равно (600 000 − 100 000) / 36 ≈ 13 889 ₽. После этой суммы результат базового месяца - около 24 111 ₽.
Это линейная оценка износа для примера, а не бухгалтерская рекомендация. Ремонт и потребление стоимости не дублируют друг друга: первый поддерживает работоспособность, второе отражает ограниченный срок использования. Но если в расходах уже есть отдельная сумма полного замещения актива, нельзя без объяснения списывать тот же износ второй раз.
При стабильных 38 000 ₽ денежного остатка простой срок возврата первоначальных 600 000 ₽ - примерно 15,8 месяца. Здесь нет периода набора загрузки, налогов, процентов, изменения оборотных средств и непредвиденных поломок; остаточная продажа тоже не включена. Это ориентир сценария, а не обещанный срок окупаемости.
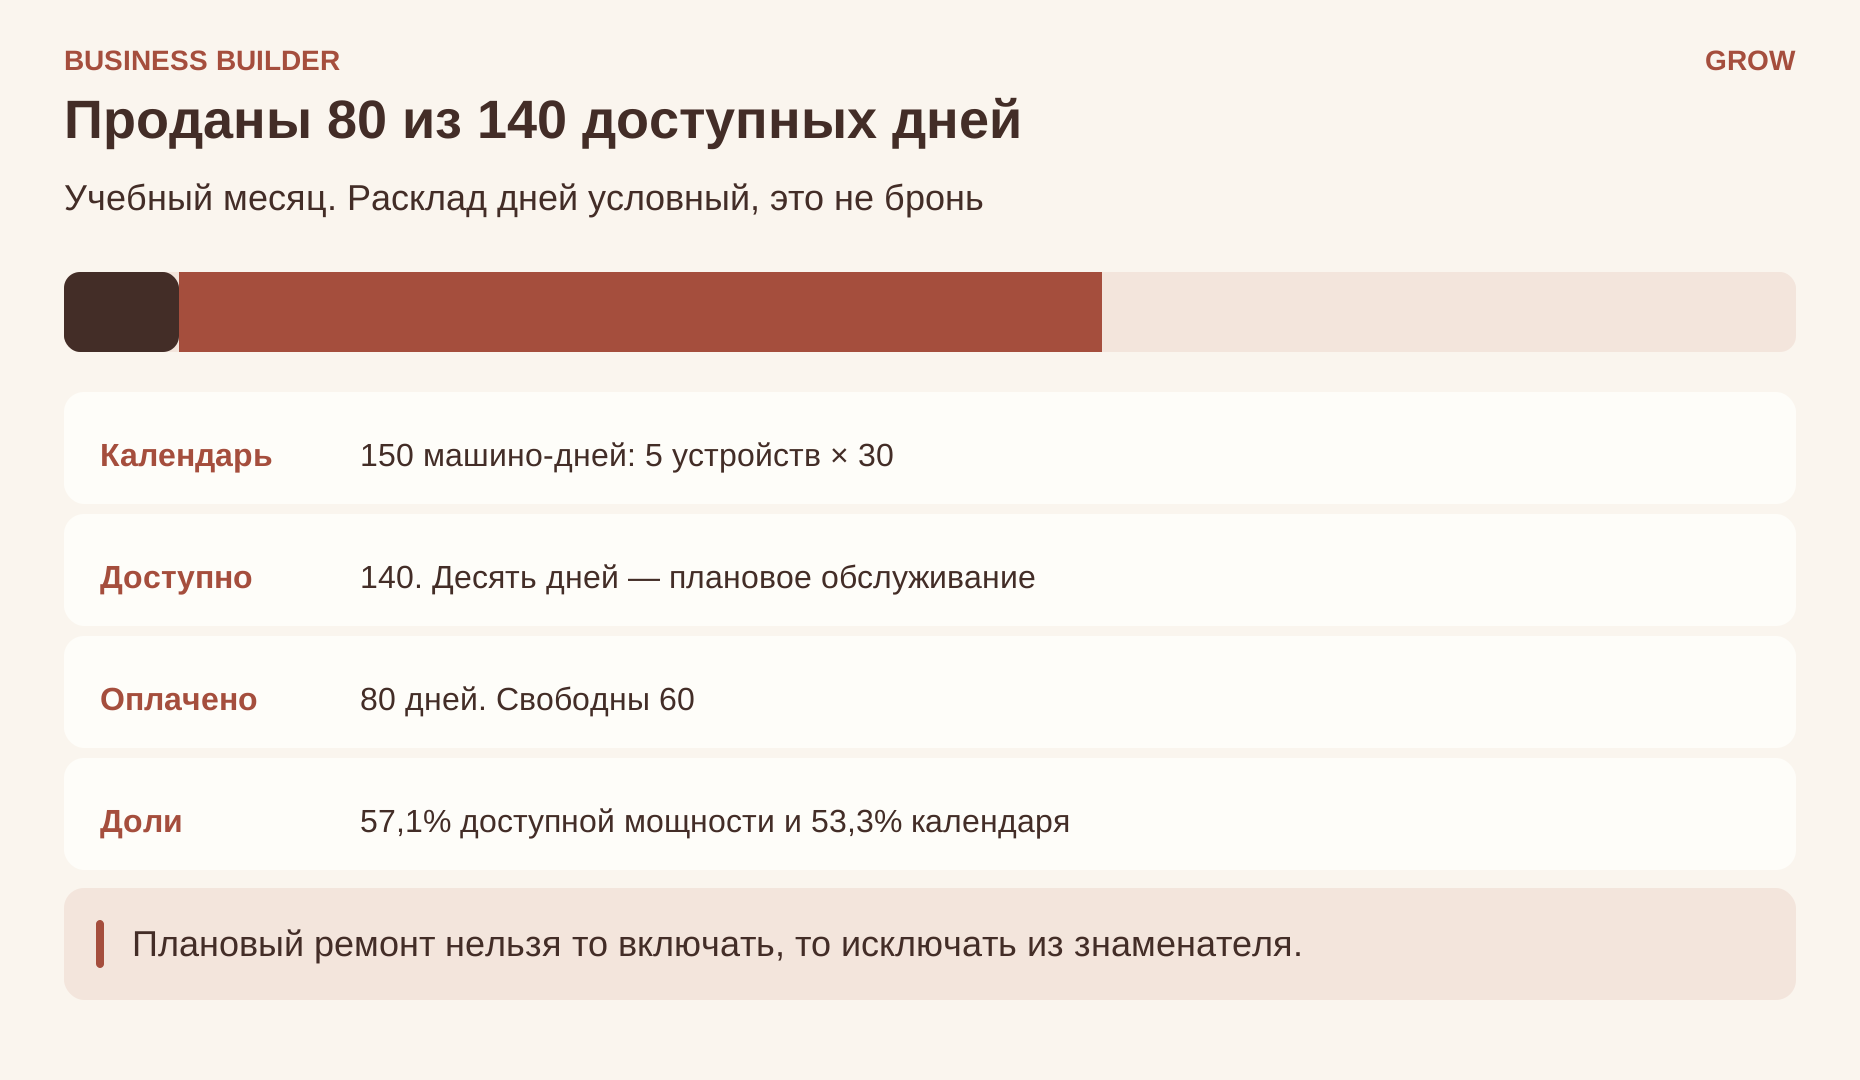
Пять устройств имеют 150 календарных дней, из которых десять заняты обслуживанием, восемьдесят оплачены и шестьдесят свободны. В учебном месяце проданы 80 из 140 доступных машино-дней.
Сколько дней нужно для покрытия расходов
Чтобы покрыть 50 000 ₽ постоянных денежных расходов, требуется минимум 46 оплаченных дней: 50 000 / 1 100 ≈ 45,45. Для покрытия ещё и управленческого износа потребуется минимум 59 дней. Разница объясняет, почему прокат может оплачивать текущие счета и одновременно постепенно терять стоимость капитала.
В таблице меняется только число оплаченных дней. Средняя цена и расходы дня сохранены.
Для реального бизнеса рост загрузки может увеличить доставку, ускорить износ или потребовать дополнительного человека; тогда параметры нужно пересмотреть.
Загрузка и результат месяца
| Оплаченные дни | Выручка | До износа | После износа |
|---|---|---|---|
| 40 | 80 000 ₽ | −6 000 ₽ | −19 889 ₽ |
| 80 | 160 000 ₽ | 38 000 ₽ | 24 111 ₽ |
| 120 | 240 000 ₽ | 82 000 ₽ | 68 111 ₽ |
Почему скидка требует непропорционального роста загрузки
Снизим дневную цену на 20%, до 1 600 ₽. Комиссия оплаты уменьшится до 48 ₽, остальные переменные расходы дня останутся 840 ₽. Вклад станет равен 712 ₽. При прежних 80 днях после постоянных расходов останется только 6 960 ₽, а после износа результат будет отрицательным: примерно −6 929 ₽.
Чтобы сохранить прежние 38 000 ₽ до износа, нужно продать минимум 124 дня по новой цене: (50 000 + 38 000) / 712 ≈ 123,60. Это на 55% больше базовых 80 дней и близко к пределу 140 доступных. Даже если спрос в целом есть, выполнить такой план может помешать его концентрация на выходных.
Скидку разумнее проверять на действительно свободные периоды. Если она распространяется и на дни, которые были бы проданы по полной цене, часть выручки теряется без увеличения загрузки. Нужно сравнивать дополнительный вклад со стоимостью уступки уже существующему спросу.
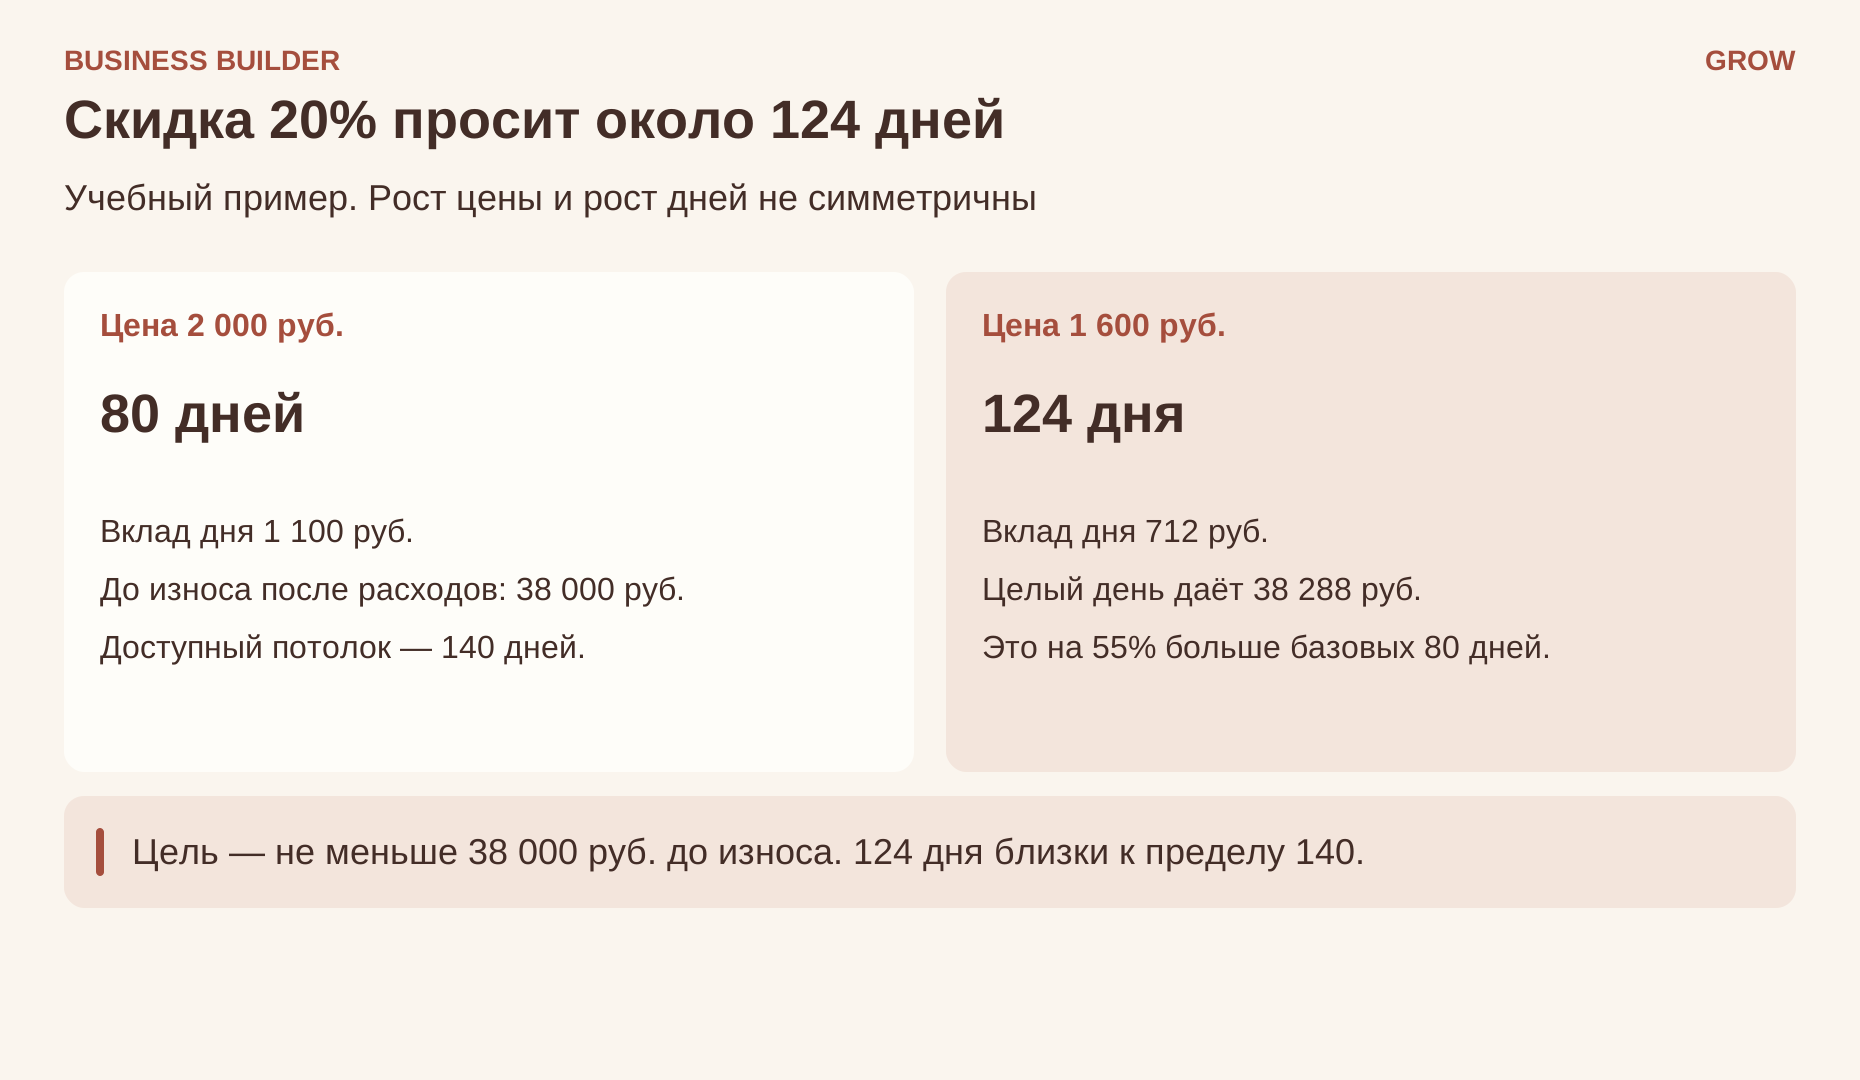
Для сохранения результата при снижении дневной цены с двух тысяч до 1600 рублей нужно увеличить оплаченные дни с 80 до 124. Скидка 20% требует около 55% дополнительных оплаченных дней для сохранения результата. Учебный пример.
Как проверить сезонность и инвестиции
Постройте календарь хотя бы на полный сезонный цикл. Средние 80 дней в месяц могут складываться из четырёх месяцев по 120, четырёх по 80 и четырёх по 40. Годовая средняя выглядит устойчивой, но слабые месяцы требуют денег для текущих расходов. Поломка в пик спроса приносит не только ремонтный счёт, но и потерянный вклад.
Если покупка финансируется кредитом, проценты влияют на результат, а погашение основного долга - на доступные деньги. Добавьте их отдельными строками. Возвратный депозит клиента также не является выручкой: его нельзя использовать в расчёте прибыли как плату за аренду.
Когда нужна следующая единица оборудования
Для Андрея сигналом к расширению становится конкретный неудовлетворённый спрос: обращения, которые можно было бы выполнить при наличии дополнительного устройства. Причины отказов стоит фиксировать по датам. Если клиенты хотят один и тот же выходной, свободная среда не компенсирует дефицит мощности в субботу.
Затем спрос переводится в ожидаемые оплаченные дни, из которых вычитаются дополнительные расходы и стоимость капитала. Такой расчёт помогает сравнить покупку с ремонтом, изменением расписания или организацией партнёрской выдачи. Решение опирается на то, какую работу новый актив действительно сможет выполнять.
Практическое задание: для каждой единицы актива соберите календарные, доступные и оплаченные дни, расходы обслуживания и историю простоев. Затем проверьте, сколько дополнительного спроса действительно останется неудовлетворённым без покупки ещё одного устройства. Новая единица имеет смысл, если её вклад покрывает дополнительные расходы и капитал; высокая загрузка одного удачного месяца такого вывода не обеспечивает.
Источники
- [12] United Rentals — Q4 and Full Year 2025 Results. Операционный и свободный денежные потоки, закупки арендного оборудования за 2025 год.
Публичные данные относятся к указанным отчётным периодам. Рублёвые расчёты и сюжеты — самостоятельные учебные примеры; их нельзя считать внутренней экономикой упомянутых компаний.