
Продажа товаров и экономика заказа после возвратов
Как учесть доставку и возвраты в экономике товарных продаж
Время чтения: 7 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. System - владельцам небольших товарных проектов; Grow - командам, которые увеличивают закупки или сравнивают каналы продаж.
Содержание
Владелица небольшого интернет-магазина Ольга закончила рекламную кампанию и смотрит на заказы: сто покупателей выбрали товар по пять тысяч рублей. Закупочная цена заметно ниже розничной, поэтому результат выглядит обнадёживающим. Уже хочется повторить рекламу и заказать следующую партию. Но часть покупателей ещё может вернуть покупки, перевозчик выставит счёт, а деньги поставщику нужны заранее.
Это учебная история магазина с прямыми продажами через собственный сайт. Она показывает вопрос, с которым сталкивается товарный бизнес: в какой момент продажу можно считать завершённой и сколько она действительно принесла? Между оплатой покупателя и окончательным результатом заказа лежат упаковка, доставка, приём платежа, возможный возврат и состояние вернувшегося товара.
В товарной модели компания зарабатывает на продаже права собственности на продукт. Она может производить вещи сама или закупать их у поставщика, продавать через интернет или физическую точку. Покупатель платит за сам товар и удобство его получения. Продавец организует ассортимент, доступность и обслуживание, принимая на себя связанные с этим расходы и риск непроданного запаса.
Такой подход уместен, когда компания умеет находить востребованный товар, обеспечивать поставку и продавать его с достаточным вкладом после всех операций. Преимущество может заключаться в продукте, подборе ассортимента, сервисе или доступе к покупателю. Проверять его полезно по завершённым заказам: именно там видно, сколько стоит обещанный покупателю опыт.
В статье вернёмся к ста заказам Ольги и разложим их по событиям. Посчитаем возвраты, списания, логистику и привлечение, отделим товар на складе от денег на счёте и посмотрим на повторные покупки. Комиссий внешней торговой площадки в этом примере нет; экономику владельца самого маркетплейса отдельно разбирает статья BM06.
Условия расчётов. Все рублёвые кейсы — учебные. Суммы указаны без косвенных налогов, налога на доход или прибыль и стоимости финансирования, если отдельно не сказано иное. Ставки и комиссии заданы для расчёта и не являются рыночными нормативами.
Что видно в публичном товарном бизнесе
Warby Parker сообщил за полный 2025 год о выручке 871,9 млн долларов, валовой марже 54,0% и чистой прибыли 1,6 млн долларов [7]. Отношение этой прибыли к выручке составляет около 0,18% - собственный расчёт по данным отчёта. Компания совмещает разные товары и услуги, поэтому эти показатели не описывают один заказ очков.
Вывод для своего расчёта таков: между валовой маржой и итогом компании есть существенные расходы. Показатель другой компании нельзя взять как готовую норму для магазина. Для своего решения нужно восстановить путь собственного заказа и отделить затраты, возникающие при продаже, от содержания всей компании.
Почему удобнее начинать со ста заказов
Учебный магазин получил сто первых заказов от ста новых покупателей по 5 000 ₽.
Покупателю не выставляется отдельная доставка. Для каждого заказа был закуплен товар стоимостью 2 200 ₽. Десять заказов возвращены полностью: восемь товаров можно снова продать по исходной учётной стоимости, два повреждены и списаны.
Сначала посчитаем всю группу, чтобы возвраты и списания не превратились в неясный процент наценки. Комиссия приёма оплаты - условные 2% от первоначального платежа; при возврате она не возвращается. Каждому новому покупателю отнесено 800 ₽ расходов на привлечение.
Учебная экономика ста первых заказов
| Показатель | Расчёт | Сумма |
|---|---|---|
| Первоначальные продажи | 100 × 5 000 | 500 000 ₽ |
| Возврат денег | 10 × 5 000 | −50 000 ₽ |
| Выручка после возвратов | 90 × 5 000 | 450 000 ₽ |
| Себестоимость оставленных товаров | 90 × 2 200 | 198 000 ₽ |
| Списание повреждённых возвратов | 2 × 2 200 | 4 400 ₽ |
| Доставка покупателям | 100 × 350 | 35 000 ₽ |
| Упаковка | 100 × 100 | 10 000 ₽ |
| Приём оплаты | 2% × 500 000 | 10 000 ₽ |
| Обратная доставка | 10 × 400 | 4 000 ₽ |
| Обработка возвратов | 10 × 200 | 2 000 ₽ |
| Вклад до привлечения | 450 000 − 263 400 | 186 600 ₽ |
| Привлечение | 100 × 800 | 80 000 ₽ |
| Вклад после привлечения | 186 600 − 80 000 | 106 600 ₽ |
На один первоначальный заказ приходится 1 066 ₽ вклада после привлечения. На один оставленный покупателем заказ сумма будет иной: 106 600 / 90 ≈ 1 184 ₽. Оба показателя допустимы, если подписан знаменатель. Для планирования рекламного потока здесь используем первоначальные заказы и сохраняем в них последствия возвратов.
Если постоянные расходы магазина составляют 180 000 ₽ в месяц, сто таких первых заказов дают результат −73 400 ₽. При неизменных параметрах потребуется минимум 169 первоначальных заказов в месяц, чтобы покрыть эти расходы. Эта оценка не учитывает возможного удорожания рекламы или необходимости дополнительного сотрудника при увеличении объёма.
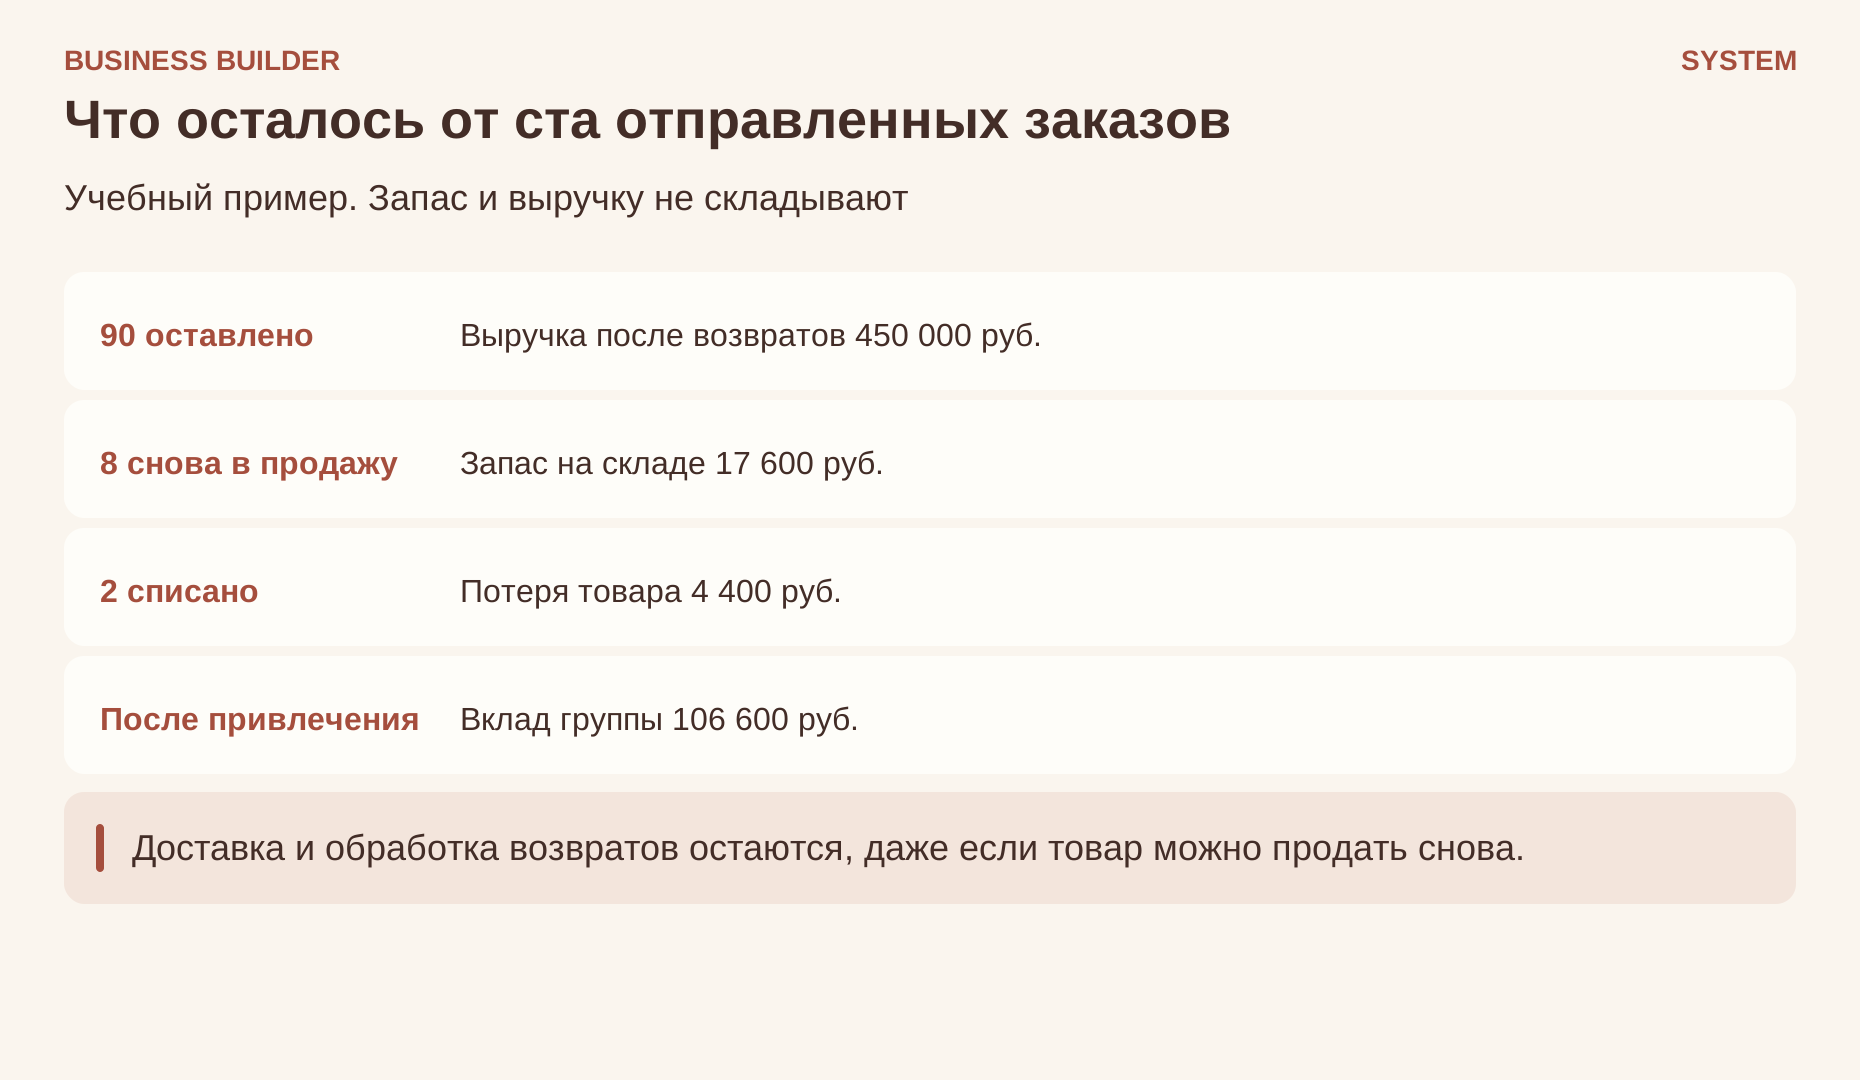
Сто заказов разделяются на девяносто оставленных, восемь возвращённых на склад и два списанных товара. Возврат денег не всегда означает потерю всего товара, но логистические расходы сохраняются. Учебный пример.
Как возвраты и стоимость привлечения меняют результат
При возврате 20% заказов и той же доле повреждений среди возвратов магазин сохраняет 80 продаж. Шестнадцать товаров возвращаются в запас, четыре списываются. На ста первоначальных заказах вклад после привлечения уменьшается до 68 200 ₽. Если возвраты остаются на уровне 10%, но CAC вырастает до 1 200 ₽, вклад составит 66 600 ₽.
Одновременное ухудшение обоих параметров оставляет всего 28 200 ₽ со ста заказов. Это не стресс-тест с произвольным вычитанием процента из прибыли: мы изменили конкретные события и пересчитали связанные с ними расходы. Если повреждённые возвраты можно реализовать дешевле, их остаточная стоимость требует отдельного обоснования.
Вклад ста первоначальных заказов после привлечения
| Возвраты | CAC 800 ₽ | CAC 1 200 ₽ |
|---|---|---|
| 10% заказов | 106 600 ₽ | 66 600 ₽ |
| 20% заказов | 68 200 ₽ | 28 200 ₽ |
Почему запас нельзя считать свободными деньгами
Первоначальная закупка стоила 220 000 ₽. В расходах группы оказались 198 000 ₽ проданного товара и 4 400 ₽ списания. Ещё 17 600 ₽ остались на складе в виде восьми пригодных возвратов. Поэтому экономический вклад 106 600 ₽ не равен денежному остатку.
Если все операции группы уже оплачены, деньги после закупки, привлечения, доставки и возвратов составят 89 000 ₽. Разница с вкладом - те самые 17 600 ₽ запаса. В расчёте нет постоянных расходов и непроданной новой партии. Если заранее оплачены закупка, реклама и упаковка на 310 000 ₽, до первых поступлений потребуется профинансировать эту сумму.
Конкретный максимум разрыва зависит от дат всех платежей.
Покупка следующей партии может вновь забрать деньги, хотя предыдущая была прибыльной.
Для роста важны срок поставки, скорость продаж и условия расчёта с поставщиком.
Универсальная формула «закупим вдвое больше - заработаем вдвое больше» игнорирует остатки и риск уценки.
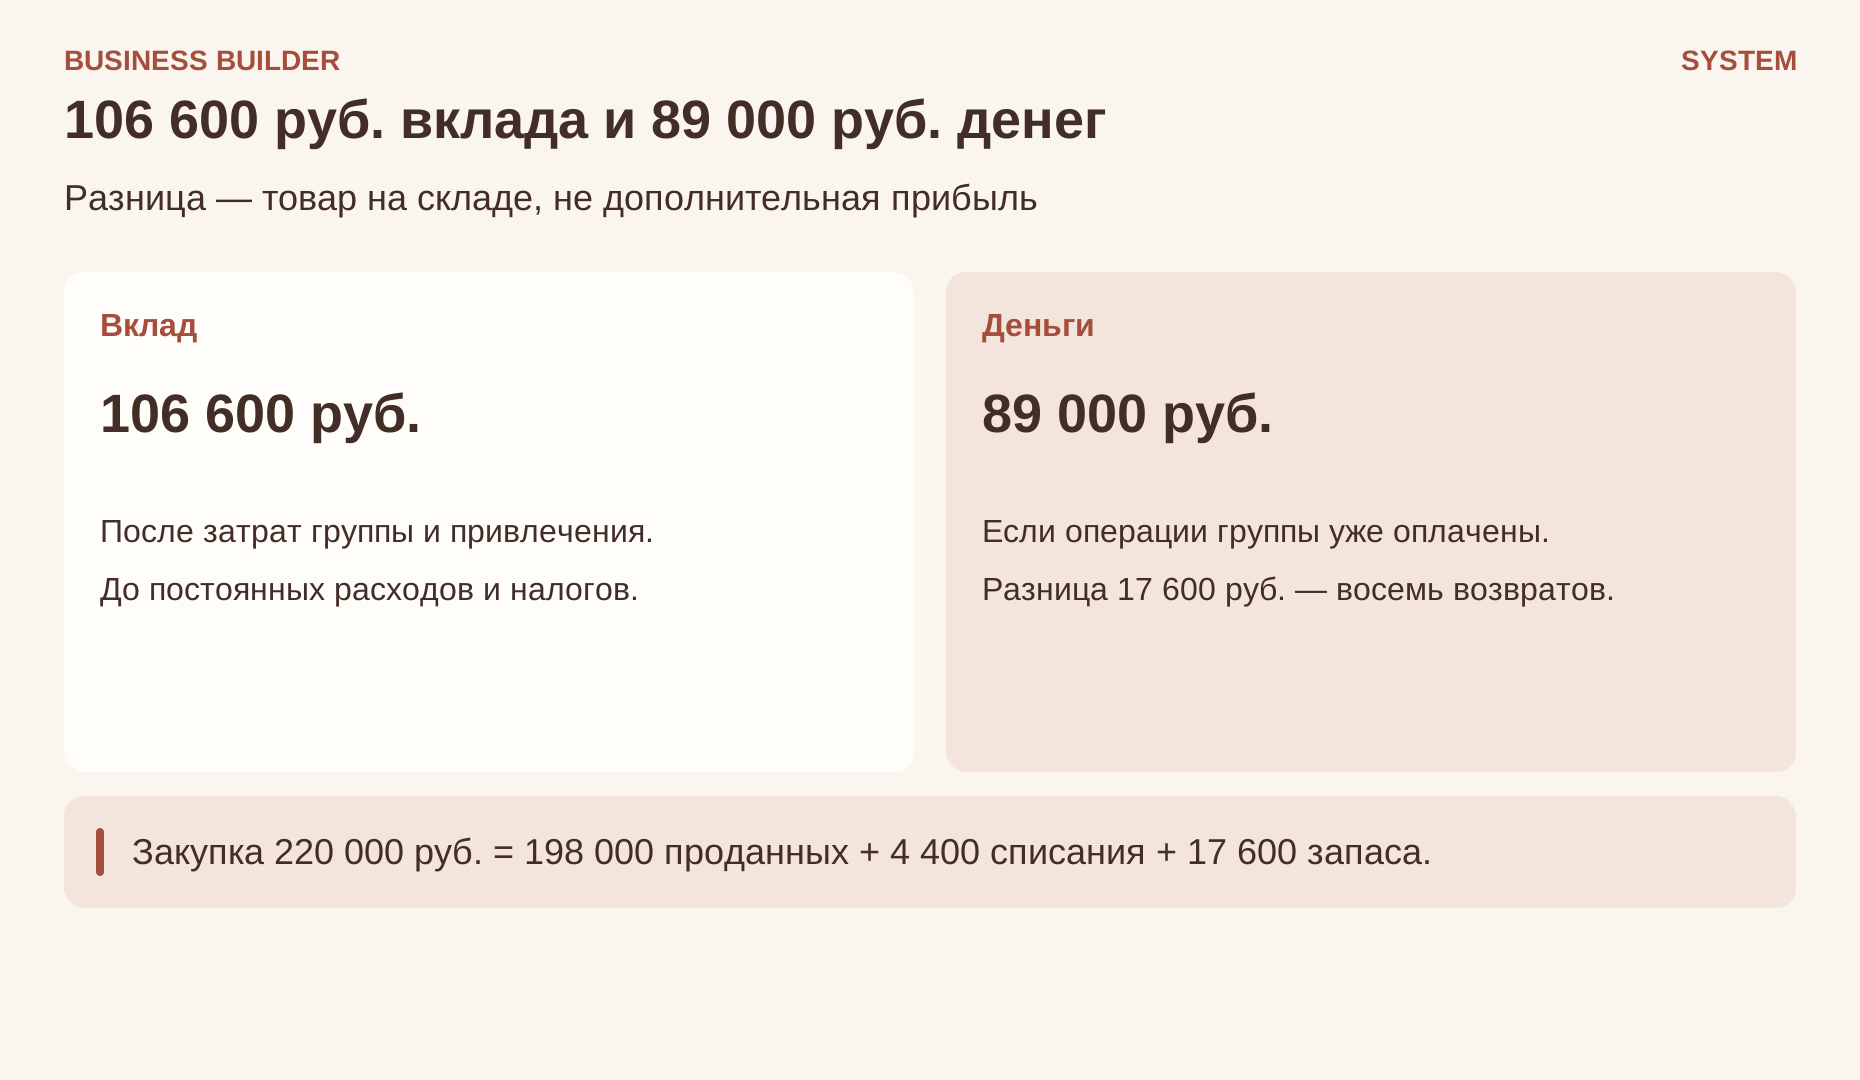
Разница между вкладом 106,6 тысячи и денежным остатком 89 тысяч равна запасу 17,6 тысячи рублей. Часть результата партии остаётся товаром на складе. Учебный пример.
Когда повторная покупка действительно улучшает модель
Предположим, за следующие шесть месяцев 30 из первоначальных ста клиентов сделают ещё по одному заказу. Это дополнительная гипотеза, не факт о покупательском поведении. При тех же расходах исполнения и возвратов вклад повторного заказа до привлечения - 1 866 ₽. На повторное обращение потратим 100 ₽ CRM-расходов: останется 1 766 ₽.
Тридцать таких заказов добавят 52 980 ₽. Вклад исходной группы за выбранный горизонт составит 159 580 ₽ после первичного CAC и повторного продвижения, но до постоянных расходов. Делить его нужно на сто первоначальных покупателей, а не только на тридцать вернувшихся. И нельзя одновременно вычесть полный CAC повторно: это уже другие, явно указанные затраты на удержание.
Когда магазин готов увеличивать закупки
Для Ольги полезной точкой отсчёта становится группа заказов, по которой уже прошёл обычный срок возврата. Теперь видно, сколько продаж сохранилось, какой товар вернулся в запас и какой вклад остался после привлечения. С этой картиной можно сравнить условия следующей закупки и стоимость следующей рекламной кампании.
Рост потребует отдельного ответа на вопрос о деньгах. Даже прибыльная партия может вернуть их позже, чем поставщик попросит оплатить новую. Поэтому решение об увеличении объёма соединяет два расчёта: ожидаемый вклад дополнительных заказов и календарь финансирования запаса. Потребность в оборотных средствах становится частью плана роста.
Практическое задание: соберите когорту покупателей одного месяца и дождитесь обычного для товара срока возврата. Посчитайте её вклад по завершённым событиям, затем отдельно наблюдайте повторные покупки. Решение об увеличении рекламного бюджета принимайте по новым когортам и предельной стоимости дополнительного клиента: средний CAC старого, более дешёвого трафика может скрывать убыток расширения.
Источники
- [7] Warby Parker — Q4 and Full Year 2025 Results. Выручка, валовая маржа и чистая прибыль за 2025 год; публикация 26 февраля 2026.
Публичные данные относятся к указанным отчётным периодам. Рублёвые расчёты и сюжеты — самостоятельные учебные примеры; их нельзя считать внутренней экономикой упомянутых компаний.