
Франшиза и экономика двух связанных бизнесов
Как отдельно проверить доходность точки и устойчивость управляющей компании
Время чтения: 8 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Grow - владельцам работающего бизнеса, которые выбирают франшизу для расширения или собираются развивать собственную партнёрскую сеть.
Содержание
У Натальи работает небольшая сервисная точка. Она разобралась с продуктом, обучением сотрудников и повседневными операциями. Знакомые предприниматели предлагают открыть такой же бизнес в других районах под её брендом. Одновременно Павел ищет готовый формат, который помог бы ему пройти запуск с понятными правилами и поддержкой. В этой учебной ситуации они смотрят на одну будущую франшизу с разных сторон.
Павел будет вкладывать деньги в помещение, оборудование и местную команду, привлекать клиентов и отвечать за работу своей точки. Наталье предстоит описать способ работы, обучать партнёров, контролировать качество и развивать общие инструменты. За это центр получает предусмотренные договором платежи. Между сторонами возникает постоянная экономическая связь.
Франчайзинговая модель позволяет воспроизводить работающий формат с участием независимых владельцев. Её можно встретить в общественном питании, рознице и услугах. Для партнёра ценность состоит в доступе к бренду, накопленному опыту и системе поддержки. Для владельца сети — в возможности расширять присутствие, распределяя часть вложений и операционной работы между партнёрами.
До обсуждения масштаба нужно понять, насколько сам формат переносим. Результат одной точки может зависеть от необычно удачного места или личной работы основателя. Чтобы предлагать его другим, понадобится проверить, какие элементы можно воспроизвести, какие условия необходимы и сколько будет стоить поддержка при обычных, а не исключительных обстоятельствах.
В статье построим две связанные модели: отдельной точки и управляющего центра. Посчитаем роялти, стартовые вложения, период набора продаж и расходы на сопровождение сети. Это поможет Павлу оценить предложение со стороны партнёра, а Наталье — понять, сможет ли центр выполнять обещания после получения вступительного платежа.
Условия расчётов. Все рублёвые кейсы — учебные. Суммы указаны без косвенных налогов, налога на доход или прибыль и стоимости финансирования, если отдельно не сказано иное. Ставки и комиссии заданы для расчёта и не являются рыночными нормативами.
Что можно и нельзя узнать из масштаба известной сети
На конец 2025 года McDonald’s раскрыл 45 356 ресторанов и глобальную долю франчайзинговых ресторанов 96% [13]. Это подтверждает, что формат позволяет развивать большую сеть с участием независимых операторов. Но число точек и доля франчайзинга ничего не говорят о прибыли конкретного будущего партнёра в конкретном помещении.
Для проверки предложения нужны сопоставимые действующие точки: регион, формат, возраст, размер помещения, стоимость аренды и роль собственника. Показатели зрелого ресторана на собственной недвижимости нельзя автоматически переносить на новый арендованный объект. Следующие числа - самостоятельный учебный пример небольшой сервисной сети, не условия McDonald’s или другой реальной франшизы.
Как выглядит месяц отдельной точки
Пусть точка продаёт на 2 млн ₽ в месяц. Материалы и товар занимают 35% выручки, роялти - 6%, взнос в рекламный фонд - 2%, приём оплаты - ещё 2%. Все ставки условные и начисляются на одну базу выручки примера. Остальные расходы в заданном диапазоне продаж считаем фиксированными.
Учебная экономика точки за месяц
| Показатель | Расчёт | Сумма |
|---|---|---|
| Выручка | Продажи точки | 2 000 000 ₽ |
| Материалы и товар | 35% выручки | 700 000 ₽ |
| Роялти | 6% выручки | 120 000 ₽ |
| Рекламный фонд сети | 2% выручки | 40 000 ₽ |
| Приём оплаты | 2% выручки | 40 000 ₽ |
| Вклад после переменных затрат | 55% выручки | 1 100 000 ₽ |
| Персонал | Включая полную стоимость труда | 450 000 ₽ |
| Аренда | За месяц | 250 000 ₽ |
| Коммунальные и текущие расходы | За месяц | 80 000 ₽ |
| Управление точкой | Труд собственника или управляющего | 70 000 ₽ |
| Местная реклама | Отдельно от фонда сети | 50 000 ₽ |
| Остаток до износа и финансирования | 1 100 000 − 900 000 | 200 000 ₽ |
Порог покрытия 900 000 ₽ постоянных расходов - примерно 1 636 364 ₽ выручки в месяц: делим расходы на долю вклада 55%. При выручке 1,6 млн ₽ точка даёт −20 000 ₽ ещё до износа и финансирования. Роялти при этом сохраняется и составляет 96 000 ₽, потому что начисляется на выручку, а не на прибыль.
Если роялти вырастет с 6 до 8% при прежней выручке 2 млн ₽, остаток снизится с 200 000 до 160 000 ₽. Совместное снижение выручки до 1,6 млн ₽ и повышение роялти до 8% дадут −52 000 ₽. Это показывает чувствительность точки к условиям договора, даже когда сам продукт и персонал не изменились.
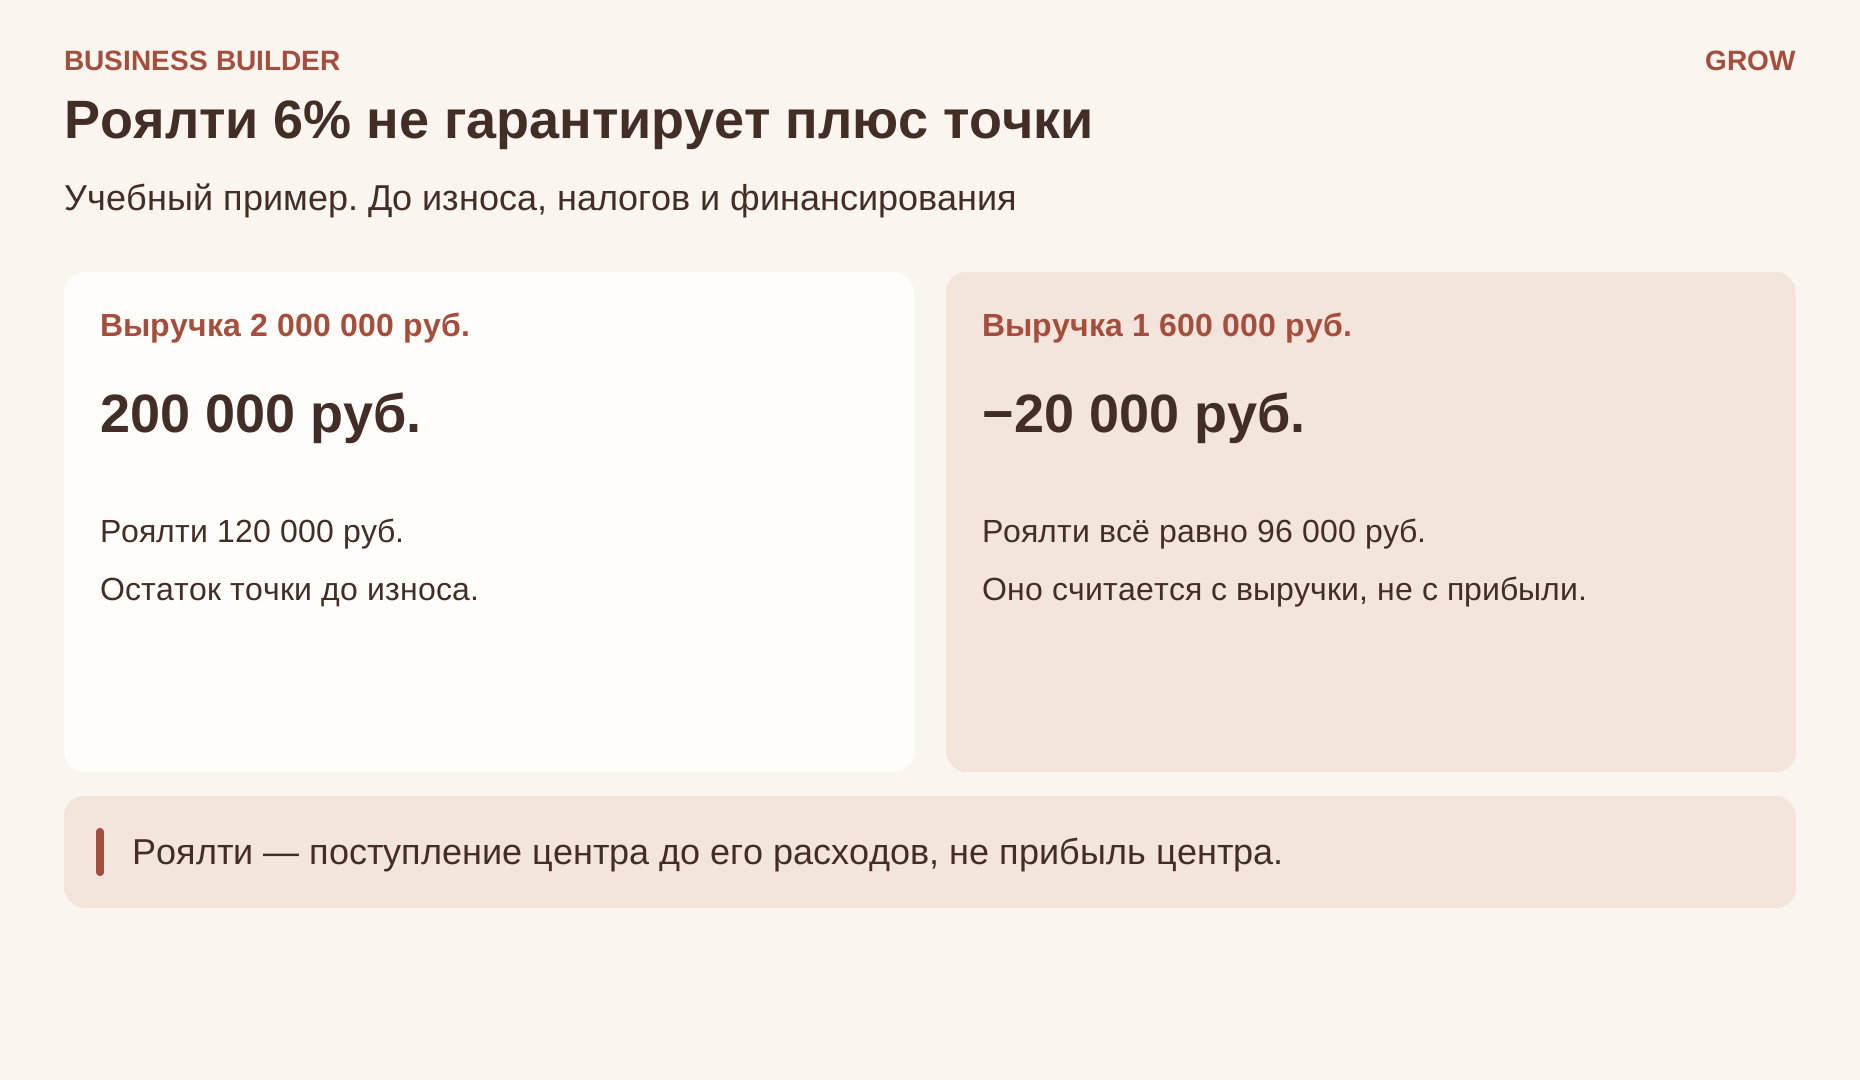
При снижении продаж с двух до 1,6 миллиона рублей точка уходит в минус, но продолжает платить 96 тысяч роялти. Платёж с выручки не гарантирует положительного результата точки. Учебный пример.
Как учитывать вложения и период выхода на продажи
Открытие потребовало 4 млн ₽ на ремонт и оборудование, 600 000 ₽ вступительного платежа и 400 000 ₽ начального запаса и оборотных средств. Всего 5 млн ₽. Деление этой суммы на зрелый месячный остаток 200 000 ₽ даёт 25 месяцев. Но такой расчёт предполагает, что стабильные продажи начинаются немедленно.
Предположим, первые три месяца выручка составляет 1,0, затем 1,4 и 1,7 млн ₽. При неизменной структуре затрат результаты до износа и финансирования равны −350 000, −130 000 и +35 000 ₽. Накопленный результат этих месяцев - −445 000 ₽. Если с четвёртого месяца появляется по 200 000 ₽, суммарный возврат первоначальных денег происходит примерно через 30,2 месяца от открытия, то есть при расчёте целыми месяцами - в 31-м.
Денежный минимум глубже результата третьего месяца: после двух первых месяцев накопленный убыток равен 480 000 ₽. Он уменьшает доступный резерв. Если из первоначальных 400 000 ₽ часть уже связана запасом, остатка может не хватить. Для точного дополнительного финансирования нужен состав оборотных средств и помесячный календарь, а не автоматическое прибавление 445 000 ₽ к бюджету.
Остаток 200 000 ₽ ещё не чистая прибыль. Если для управленческой оценки отнести 4 млн ₽ ремонта и оборудования на 60 месяцев без остаточной стоимости, это около 66 667 ₽ в месяц.
Распределение вступительного платежа на те же 60 месяцев добавит 10 000 ₽. Тогда результат зрелой точки до налогов и процентов - около 123 333 ₽. Это сценарий оценки, не универсальный порядок учёта.
Из чего живёт управляющая компания
Теперь посмотрим со стороны центра. Одна зрелая точка приносит 120 000 ₽ роялти. На её сопровождение центр тратит 30 000 ₽ на куратора, 10 000 ₽ на технологии и 10 000 ₽ на контроль качества. Вклад точки в содержание центра - 70 000 ₽ в месяц. Расходы рекламного фонда здесь не превращаются в прибыль: в примере эти 40 000 ₽ предназначены для общей рекламы и учитываются отдельно.
Постоянные расходы центра составляют 1,4 млн ₽ в месяц. Для их покрытия требуется 20 одинаковых зрелых точек. При восьми точках вклад составит 560 000 ₽, а месячный дефицит - 840 000 ₽. Сеть может расти, но ещё не иметь устойчивой экономики поддержки.
Учебная экономика центра
| Показатель | Значение |
|---|---|
| Роялти одной зрелой точки | 120 000 ₽ в месяц |
| Прямое сопровождение точки | 50 000 ₽ в месяц |
| Вклад одной точки | 70 000 ₽ в месяц |
| Постоянные расходы центра | 1 400 000 ₽ в месяц |
| Точки для покрытия расходов | 20 зрелых точек |
| Результат центра при 8 точках | −840 000 ₽ в месяц |
Вступительный платёж нового партнёра - 600 000 ₽. На его привлечение потрачено 180 000 ₽, на обучение и запуск - 150 000 ₽. Разовый вклад равен 270 000 ₽. Четыре новых запуска дадут 1,08 млн ₽ и временно перекроют дефицит центра с восемью зрелыми точками. Но на следующий месяц эти продажи нужно повторить либо вырастить регулярный вклад сети.
Денежный вклад запуска также не означает, что вся сумма вступительного платежа должна признаваться выручкой немедленно: это зависит от обязательств.
Новые точки не становятся зрелыми в день подписания договора. Если их поддержка начинается раньше существенных продаж, они могут сначала увеличивать нагрузку центра.
Устойчивая сеть должна выдерживать замедление продажи новых франшиз, а не финансировать постоянную работу исключительно вступительными платежами.
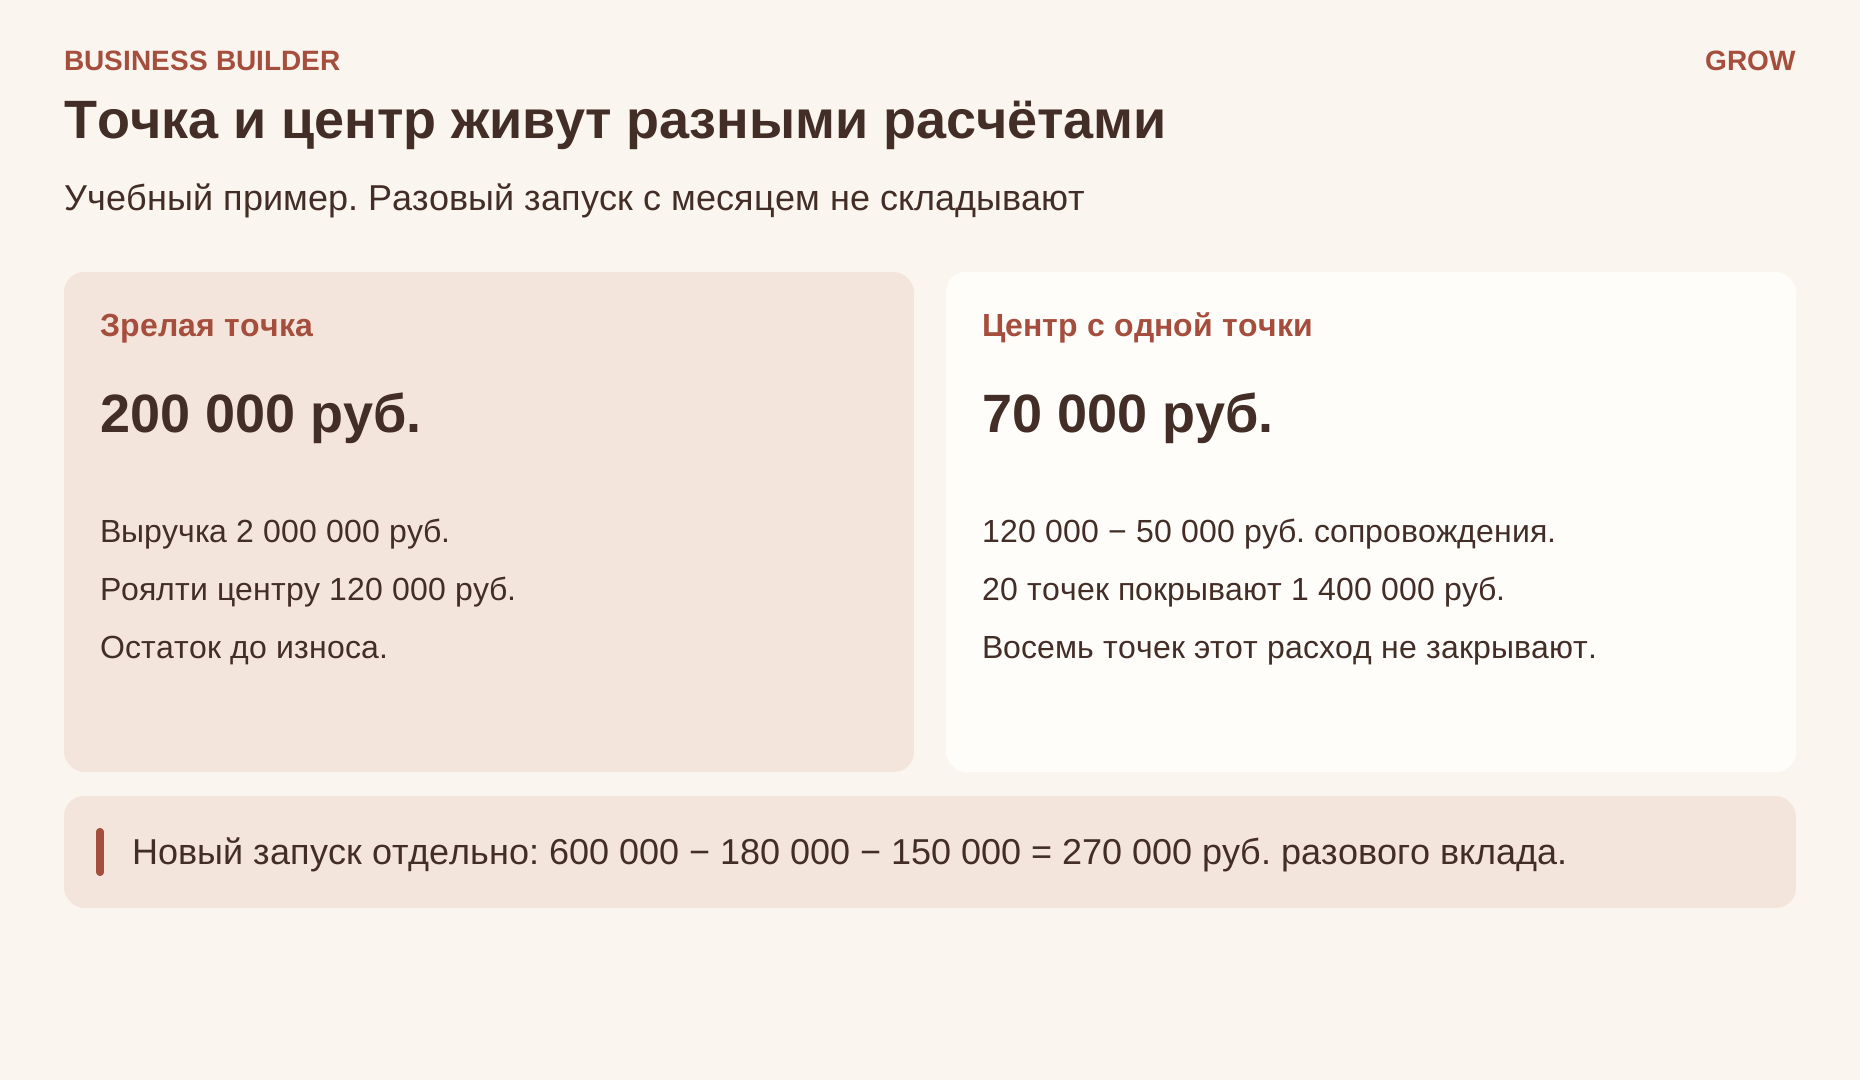
Схема отдельно показывает остаток партнёра, вклад роялти в работу центра и разовый вклад запуска нового партнёра. Франшиза должна содержать и работающую точку, и систему поддержки сети. Учебный пример.
Какие данные запросить для проверки предложения
В руководстве FTC по покупке франшизы предлагается проверять основания заявлений о доходах, сопоставимость точек и опыт действующих и бывших партнёров [14]. Это американский источник; здесь используется его исследовательский подход, а не требования американского права к российскому договору.
Запросите распределение результатов, а не только среднюю выручку: сколько точек открыто, сколько закрылось или сменило владельца, какого они возраста и сколько достигло заявленного уровня. Уточните, включены ли труд собственника, местная реклама, обязательные закупки, обновление оборудования и потери периода запуска. У центра проверьте, кто и за какие деньги обеспечивает обещанную поддержку.
Что должно быть устойчивым у обеих сторон
Павлу важно увидеть, как точка выдерживает более медленный набор продаж и менее удачный месяц. Наталье — понять, за счёт чего центр продолжает сопровождать действующих партнёров, когда новых запусков становится меньше. Эти вопросы относятся к разным денежным потокам, хотя связаны одним договором.
Хорошая основа для решения — сопоставимые данные работающих точек и понятный состав услуг центра. После этого можно обсуждать расширение, распределение обязанностей и запас денег на запуск. Чем яснее стороны понимают экономику друг друга, тем предметнее разговор о том, какую ценность сеть создаёт и сколько стоит её поддерживать.
Практическое задание: составьте две отдельные модели - точки и центра - и свяжите их одной базой роялти. Для точки проверьте выручку на 20% ниже плана и задержку выхода на загрузку.
Для центра уберите новые вступительные платежи на несколько месяцев. Эти проверки покажут, какой части конструкции требуется дополнительный запас денег или изменение условий.
Источники
- [13] McDonald’s — Restaurants by Market 2025. Число ресторанов и доля франчайзинговых ресторанов на конец 2025 года.
- [14] FTC — A Consumer’s Guide to Buying a Franchise. Подход к проверке заявления о доходности и опыту партнёров. Американский источник не описывает российское право.
Публичные данные относятся к указанным отчётным периодам. Рублёвые расчёты и сюжеты — самостоятельные учебные примеры; их нельзя считать внутренней экономикой упомянутых компаний.