
Абонементы проданы. Теперь всем нужен понедельник
Как устроить бизнес: фитнес-клуб, процессы, расходы и проверка идеи
Время чтения: 20 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
Вы представляете светлый зал, ровные ряды тренажёров и людей, которые постепенно становятся сильнее. У этого бизнеса приятная картинка: вместо очередной переписки вы создаёте место, где человеку действительно становится лучше. На открытии всё подтверждается. Музыка играет, гости фотографируются, первые абонементы куплены.
Через две недели обнаруживается, что половина клиентов хочет заниматься в понедельник после работы. В субботу утром свободно, но штанга не умеет переносить человека вместе с его рабочим календарём. Администратор просит ещё одного сотрудника на вечер, тренер заболел, а клиент с годовой картой требует вернуть деньги. Начинается настоящий фитнес владельца: согласовывать нагрузку, денежные обязательства и обещания, которые уже успел продать отдел продаж.
Границы сценария: Небольшой районный фитнес-клуб без бассейна: тренажёрный зал и групповые занятия. Модель месяца работы, а не поступлений от годовых карт.
Вы продаёте не тренажёры, а возможность регулярно приходить
Клиент выбирает клуб не только по оборудованию. Ему нужно успевать после работы, переодеваться без очереди, понимать, что делать в зале, и не чувствовать себя лишним рядом с опытными посетителями. Красивый интерьер помогает первому визиту; удобный повторный визит помогает продлению. Проверьте весь путь новичка: от вопроса о цене до второго самостоятельного занятия.
Для первого клуба полезнее выбрать понятную аудиторию, чем обещать спорт всем. Районные жители, сотрудники соседних офисов и люди, которым нужна спокойная работа с тренером, предъявляют разные требования к расписанию. Запишите главный сценарий и проверьте его на встречах с потенциальными клиентами. Слова «хороший клуб рядом» слишком общие: важнее конкретное время, причина прошлых отказов и допустимый маршрут.
Помещение нужно проверить раньше, чем полюбить
На просмотре легко обсуждать цвет стен, хотя судьбу проекта могут решить вентиляция, электроснабжение, допустимые нагрузки, шум, душевые и возможность законно использовать помещение для выбранного формата. Проверку проводят профильные специалисты; подпись под арендой не делает техническую проблему решённой. Отдельно выясните, кому принадлежат дорогие улучшения и что произойдёт при досрочном выходе.
Пройдите маршрут в дождь и вечером. Лестница, которую вы бодро преодолели налегке, иначе воспринимается после тренировки с сумкой. Спросите соседей о шуме и режиме работы. До заказа оборудования получите план расстановки с проходами, зонами занятий и обслуживанием. Вписать последний тренажёр в свободный угол — ещё не значит обеспечить безопасную эксплуатацию.
Вместимость измеряется вечером, а не площадью на плане
Представим, что в зале одновременно комфортно занимаются сорок человек. Это учебное допущение, не норматив. Оно ничего не говорит о допустимом количестве проданных карт без данных о частоте и времени посещений. Двести клиентов с одинаковым расписанием способны создать больше очередей, чем четыреста с разными привычками.
С самого начала собирайте посещения по часам, загрузку групп и время ожидания популярных зон. Ограничения объясняйте до продажи. Запись на занятия, разные тарифы и дополнительные смены могут разгрузить вечер, но сначала проверьте реакцию клиентов. Нельзя лечить переполненность простым добавлением абонементов: касса обрадуется раньше, чем зал.
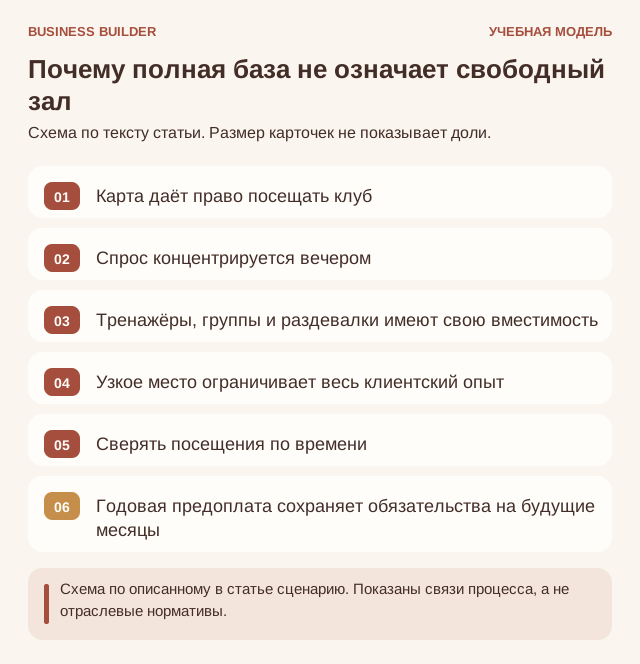
Почему полная база не означает свободный зал: Карта даёт право посещать клуб, Спрос концентрируется вечером, Тренажёры, группы и раздевалки имеют свою вместимость, Узкое место ограничивает весь клиентский опыт. Схема по описанному в статье сценарию. Показаны связи процесса, а не отраслевые нормативы.
Тренер-звезда и устойчивый клуб — разные конструкции
Люди могут приходить к конкретному тренеру. Это сильная сторона продукта, пока вся жизнь клуба не зависит от одного человека. Согласуйте программу вводного занятия, правила общения, замену на случай отсутствия и порядок передачи информации о тренировочных ограничениях. Медицинские вопросы должны оставаться у квалифицированных специалистов, а обещания гарантированного похудения — вне рекламной презентации.
У персональных занятий своя экономика. Когда часть платежа получает тренер, клубу остаётся не весь чек. В договорённостях нужно определить, кто принимает оплату, кому принадлежит клиентская запись и как обсуждается продолжение работы при уходе сотрудника. Удерживать посетителя удобством и качеством надёжнее, чем внезапно запрещать ему разговаривать с любимым тренером.
Годовая карта не превращает будущие месяцы в прибыль
Продажи длинных абонементов дают деньги сейчас, но обслуживание продолжается потом. В управленческой модели полезно распределять стоимость карты по периоду предоставления доступа и отдельно видеть остаток обязательств. Конкретный бухгалтерский и налоговый порядок проверяют с бухгалтером. Полную сумму на счёте нельзя автоматически считать свободными деньгами на второй клуб.
Предусмотрите понятный порядок отказа и возврата. Роспотребнадзор разъясняет право потребителя отказаться от услуг с учётом фактически понесённых исполнителем расходов; заранее придуманный штраф не становится таким расходом только из-за названия. Условия конкретного договора и расчёт возврата требуют проверки. Спорить о них после эмоционального звонка гораздо дороже, чем объяснить до оплаты. [1]
Уборка окажется частью тренировочного результата
Посетитель может простить отсутствие редкого тренажёра и не простить грязную душевую. Уборке нужен собственный график с учётом пиков, расходники должны пополняться раньше жалобы, а неисправное оборудование — выводиться из использования, а не ждать спокойного понедельника. Техническое обслуживание планируется по документации изготовителя и фактическому состоянию.
Разделите начало смены, промежуточный контроль и закрытие. Администратор не должен одновременно продавать карту, искать полотенца и самостоятельно ремонтировать дорожку. Для опасной неисправности нужны остановка, обозначение недоступности и вызов компетентного исполнителя. Отдельный журнал помогает увидеть, что одна и та же поломка возвращается после каждого «ну теперь точно сделали».
Удержание начинается до разговора о продлении
Когда человек купил карту и исчез, рекламная кампания формально завершилась успешно. Бизнесу от этого мало радости: клиент не получил привычки приходить и вряд ли станет рекомендовать клуб. Предложите понятное первое занятие, проверьте, удалось ли разобраться с записью, и договоритесь о ненавязчивой поддержке. Отсутствие посещений — повод уточнить препятствие, а не пристыдить человека.
Смотрите на повторные посещения, продления и причины ухода по отдельным группам клиентов. Не смешивайте недавних новичков и людей, чья карта закончилась. Приятный общий процент может скрывать провал вечерних групп или неудобство первого месяца. Контактные данные и сведения о человеке храните с ограничением доступа и в соответствии с применимыми требованиями. [2]
Второй клуб сначала открывается в расписании первого
Расширение имеет смысл, когда у первого клуба есть воспроизводимый способ продавать, вводить новичков, обслуживать оборудование и закрывать смену без владельца. Иначе вы удвоите аренду раньше, чем научитесь отдыхать. Начните с передачи одной функции и проверьте её на обычной неделе, включая болезнь сотрудника и возврат оплаты.
Держите отдельно показатели продаж, посещений и заработанного результата. Большая предпродажа может совпасть с маленькой операционной прибылью, а полный вечерний зал — с пустым днём. Хороший управленческий вопрос звучит конкретно: какое ограничение мы сейчас устраняем и каким показателем проверим эффект? Новая беговая дорожка должна отвечать на этот вопрос, а не просто красиво смотреться.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшой районный фитнес-клуб без бассейна: тренажёрный зал и групповые занятия. Модель месяца работы, а не поступлений от годовых карт. Единица расчёта — активный оплаченный клиент-месяц. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 420 |
| Средняя цена единицы | 3 900 ₽ |
| Выручка: количество × цена | 1 638 000 ₽ |
| Расходники, эквайринг и переменная часть обслуживания — на весь объём | 147 000 ₽ |
| Вклад после переменных затрат | 1 491 000 ₽ |
| Аренда и содержание помещения | 380 000 ₽ |
| Тренеры, администраторы и уборка с начислениями | 670 000 ₽ |
| Продвижение, программы и обслуживание оборудования | 160 000 ₽ |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 181 000 ₽ |
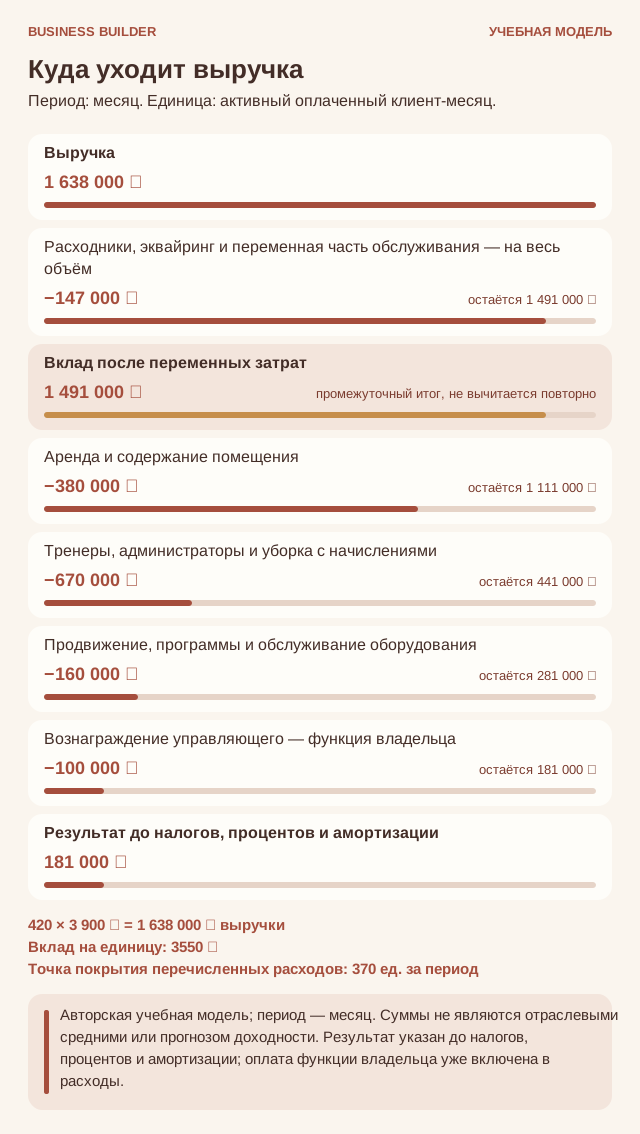
Учебная экономика: фитнес-клуб. Выручка 1 638 000 ₽, вклад 1 491 000 ₽, операционный результат 181 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 3 550 ₽ после переменных затрат: 3 900 ₽ − 350 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 1 310 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 181 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 100 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 370 единиц за период: 1 310 000 ₽ / 3 550 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 600 единицам; порог занимает примерно 62% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 420 | 336 | 420 |
| Выручка | 1 638 000 ₽ | 1 310 400 ₽ | 1 638 000 ₽ |
| Переменные / производственные затраты | 147 000 ₽ | 117 600 ₽ | 161 700 ₽ |
| Постоянные расходы | 1 310 000 ₽ | 1 310 000 ₽ | 1 310 000 ₽ |
| Результат до налогов, процентов и амортизации | 181 000 ₽ | -117 200 ₽ | 166 300 ₽ |
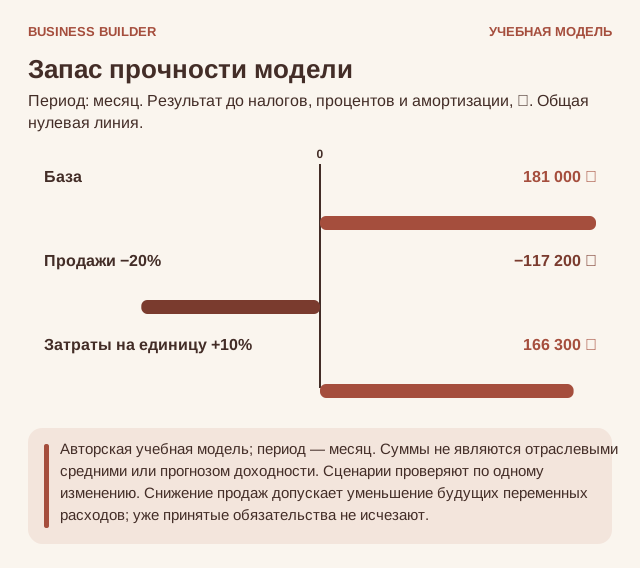
Сценарии для бизнеса «фитнес-клуб»: База: 181 000 ₽; Продажи −20%: -117 200 ₽; Затраты на единицу +10%: 166 300 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 336 единиц результат становится -117 200 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит 166 300 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит 17 200 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Подготовка помещения и оборудование | 7 800 000 ₽ |
| Запуск, проектирование и предпусковые расходы | 600 000 ₽ |
| Возвратный арендный депозит | 380 000 ₽ |
| Оборотный резерв | 2 200 000 ₽ |
| Всего по учебному сценарию | 10 980 000 ₽ |
Итого в сценарии требуется 10 980 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
Поступления от длинных карт и выручка за предоставленный месяц доступа различаются. Отдельно ведите обязательства по ещё не оказанным услугам, возвраты и деньги на обслуживание проданного доступа.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 3 550 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Перед запуском проведите несколько платных пробных занятий на законно используемой готовой площадке: это позволит проверить аудиторию и расписание без полного ремонта собственного зала. Такой тест не доказывает экономику большого клуба, но показывает, приходят ли люди повторно и за что платят.
Для постоянного помещения установите три контрольные точки: техническая пригодность до аренды, подтверждённый спрос до основной закупки и бюджет слабого периода до массовой предпродажи. Первые недели оценивайте не только по новым картам: измеряйте загрузку по часам, возвращаемость новичков и количество обращений, которые команда умеет закрыть без вас.
Что в этом бизнесе действительно стоит построить
Сильный клуб помогает людям встраивать движение в обычную жизнь. Владельцу тоже нужна такая встроенная система: расписание контроля, запас денег, ответственные за безопасность и работающий порядок замены. Тогда вы сможете радоваться тому, что посетитель впервые подтянулся, а не только тому, что сегодня никто не звонил по поводу душа.
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Спрос и формат | До выбора помещения |
| 02 | Помещение и оборудование | До аренды и закупки |
| 03 | Безопасное открытие смены | Каждая смена |
| 04 | Продажа абонемента | Каждая продажа |
| 05 | Первое посещение | Первый визит клиента |
| 06 | Загрузка и расписание | Еженедельно |
| 07 | Тренеры и замены | До выхода и при изменении команды |
| 08 | Отказ, жалоба и инцидент | При каждом обращении |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Спрос и формат
Когда: До выбора помещения. Ответственный: Основатель.
Объект / заказ / период: ____________________ Дата: __________
- Определить район, основной сегмент и время посещений.
- Поговорить с будущими клиентами о причинах выбора и ухода из клубов.
- Проверить готовность оплатить пробное занятие, а не только оставить лайк.
- Сопоставить предложения конкурентов по полному составу тарифа.
- Разделить зал, группы и персональные занятия в модели выручки.
- Определить допустимый бюджет проверки и условие остановки.
- Записать, какие обещания клуб сознательно не даёт.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Помещение и оборудование
Когда: До аренды и закупки. Ответственный: Основатель и профильные специалисты.
Объект / заказ / период: ____________________ Дата: __________
- Проверить допустимость использования и договорные ограничения.
- Получить техническую оценку нагрузок, вентиляции и инженерных систем.
- Проверить доступ, проходы, эвакуацию и санитарные условия.
- Согласовать режим работы и риски шума для соседей.
- Утвердить расстановку и обслуживание оборудования.
- Оценить полную стоимость подготовки, депозит и условия выхода.
- Не подписывать без решения критичных технических вопросов.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Безопасное открытие смены
Когда: Каждая смена. Ответственный: Дежурный администратор.
Объект / заказ / период: ____________________ Дата: __________
- Осмотреть зал, раздевалки, душевые и проходы.
- Проверить видимое состояние оборудования по рабочей инструкции.
- Изолировать неисправное оборудование и зарегистрировать заявку.
- Проверить чистоту, расходники и готовность уборки.
- Подтвердить выход тренеров и порядок замены.
- Проверить доступность ответственного при экстренной ситуации.
- Отметить время проверки и разрешение на открытие.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Продажа абонемента
Когда: Каждая продажа. Ответственный: Администратор.
Объект / заказ / период: ____________________ Дата: __________
- Объяснить срок, часы доступа и включённые услуги.
- Показать ограничения записи и загрузку популярных групп.
- Согласовать правила заморозки, отказа и рассмотрения возврата.
- Проверить оплату и выдать предусмотренные документы.
- Записать дату начала и объём будущих обязательств.
- Получить только необходимые данные и требуемые согласия.
- Предложить понятный первый визит без обещаний медицинского результата.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Первое посещение
Когда: Первый визит клиента. Ответственный: Администратор и тренер.
Объект / заказ / период: ____________________ Дата: __________
- Показать маршрут, раздевалку и правила зала.
- Уточнить запрос и направить медицинские вопросы специалисту.
- Объяснить безопасное использование в пределах компетенции тренера.
- Помочь записаться на подходящий формат занятия.
- Проверить, что клиент знает, к кому обращаться.
- Зафиксировать договорённости без лишних чувствительных сведений.
- Согласовать допустимый способ обратной связи после визита.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Загрузка и расписание
Когда: Еженедельно. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Посчитать посещения по часам и дням.
- Проверить очереди и отказы из-за заполненных групп.
- Сопоставить проданные карты с фактическими привычками посещений.
- Оценить стоимость дополнительной смены или занятия.
- Предложить изменение и проверить понятность условий для клиентов.
- Отдельно оценить новичков, постоянных клиентов и персональные занятия.
- Назначить дату проверки эффекта изменения.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Тренеры и замены
Когда: До выхода и при изменении команды. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- Проверить квалификацию и границы компетенции сотрудника.
- Согласовать оплату, расписание и порядок передачи занятий.
- Закрепить стандарты вводного занятия и общения.
- Определить владельца клиентской записи и правила доступа.
- Подготовить резерв для болезни и срочной отмены.
- Объяснить порядок сообщения о неисправности или травме.
- Проверить замену на реальном рабочем сценарии.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Отказ, жалоба и инцидент
Когда: При каждом обращении. Ответственный: Управляющий.
Объект / заказ / период: ____________________ Дата: __________
- При угрозе безопасности остановить опасную деятельность и вызвать помощь.
- Зафиксировать факты и обязательства по абонементу.
- Назначить ответственного и время следующего ответа.
- Проверить расчёт возврата по применимым условиям и требованиям.
- Не подменять фактические расходы произвольным штрафом.
- Подтвердить закрытие обращения и обновить доступ при необходимости.
- Внести профилактическое действие в журнал решений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: активный оплаченный клиент-месяц; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: расходники, эквайринг и переменная часть обслуживания.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: активный оплаченный клиент-месяц. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 420 | |
| Средняя фактическая цена | 3 900 ₽ | |
| Выручка после возвратов | 1 638 000 ₽ | |
| Расходники, эквайринг и переменная часть обслуживания | 147 000 ₽ | |
| Вклад после переменных расходов | 1 491 000 ₽ | |
| Аренда и содержание помещения | 380 000 ₽ | |
| Тренеры, администраторы и уборка с начислениями | 670 000 ₽ | |
| Продвижение, программы и обслуживание оборудования | 160 000 ₽ | |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ | |
| Результат до налогов, процентов и амортизации | 181 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Роспотребнадзор. Можно ли вернуть деньги за абонемент в фитнес-зал? 10.12.2024. Права потребителя при отказе от услуг.
[2] Роскомнадзор. Портал персональных данных: уведомление об обработке персональных данных.