
Абонемент ещё действует. Клиент уже ушёл
Как проверять риски фитнес-клуба: непрожитый абонемент, пиковую загрузку и зависимость от тренера
Время чтения: 13 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам небольшого районного клуба с тренажёрным залом и групповыми занятиями, без бассейна.
Содержание
Клуб продал годовые карты и получил крупную сумму. При этом вечером к оборудованию очередь, а многие новички уже несколько недель не приходят. На счёте деньги, в договорной базе клиенты, но будущие продления и качество услуги начинают ухудшаться.
Разберём районный клуб без бассейна. Здесь важно различать продажу карты, оказание услуги и регулярное использование клуба. Отсутствующий посетитель ещё может оставаться вашим клиентом по договору, но переставать видеть смысл в следующей покупке.
Границы сценария: Небольшой районный фитнес-клуб без бассейна: тренажёрный зал и групповые занятия. Модель месяца работы, а не поступлений от годовых карт.
Сначала разберём, откуда берутся деньги
Единица расчёта — активный оплаченный клиент-месяц. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 420 |
| Средняя цена одной единицы | 3 900 ₽ |
| Выручка: количество × цена | 1 638 000 ₽ |
| Расходники, эквайринг и переменная часть обслуживания | 147 000 ₽ |
| Всего переменных расходов | 147 000 ₽ |
| Остаётся на постоянные расходы и результат | 1 491 000 ₽ |
| Аренда и содержание помещения | 380 000 ₽ |
| Тренеры, администраторы и уборка с начислениями | 670 000 ₽ |
| Продвижение, программы и обслуживание оборудования | 160 000 ₽ |
| Вознаграждение управляющего — функция владельца | 100 000 ₽ |
| Всего постоянных расходов | 1 310 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 181 000 ₽ |
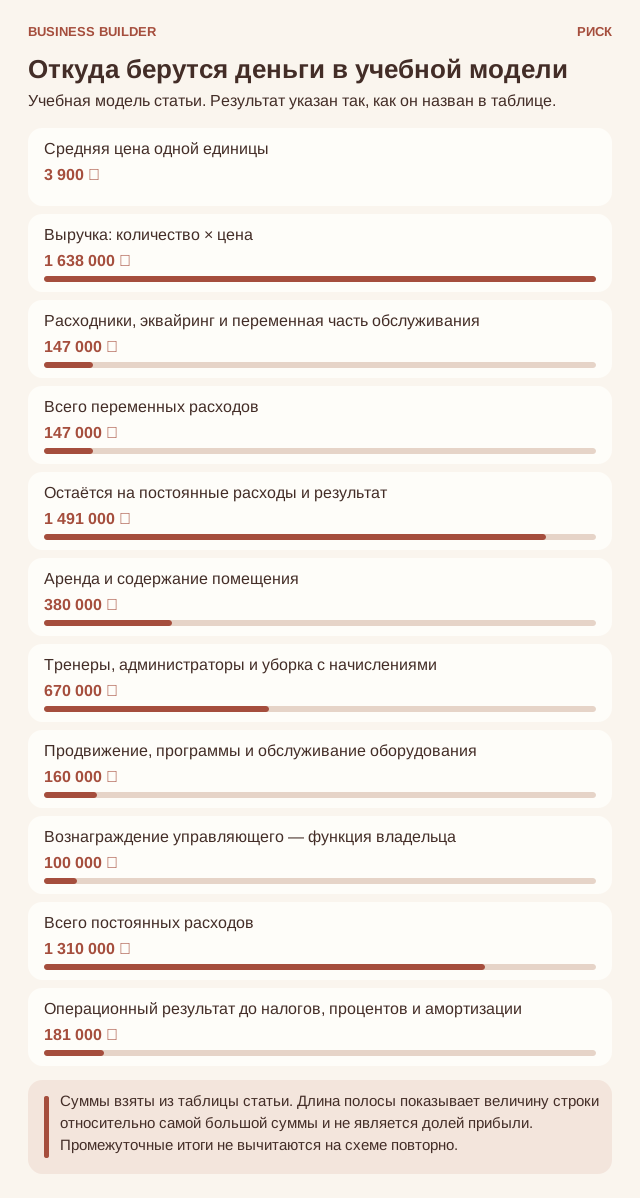
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 1 638 000 ₽. Из них 147 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 1 491 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 1 310 000 ₽. Только после этого получаем 181 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 350 ₽. Поэтому вклад равен 3 900 ₽ − 350 ₽ = 3 550 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 1 310 000 ₽ на вклад 3 550 ₽. Получается 369,01 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 370. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 100 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему деньги за годовую карту ещё нужно заработать
Продажи длинных абонементов дают деньги сейчас, но обслуживание продолжается потом. В управленческой модели полезно распределять стоимость карты по периоду предоставления доступа и отдельно видеть остаток обязательств. Конкретный бухгалтерский и налоговый порядок проверяют с бухгалтером. Полную сумму на счёте нельзя автоматически считать свободными деньгами на второй клуб.
Предусмотрите понятный порядок отказа и возврата. Роспотребнадзор разъясняет право потребителя отказаться от услуг с учётом фактически понесённых исполнителем расходов; заранее придуманный штраф не становится таким расходом только из-за названия. Условия конкретного договора и расчёт возврата требуют проверки. Спорить о них после эмоционального звонка гораздо дороже, чем объяснить до оплаты.
Покупатель заплатил за возможность пользоваться клубом в будущем. Помещение, персонал и оборудование должны быть доступны весь согласованный период. Поэтому поступление денег сегодня не означает, что всю сумму можно забрать владельцу.
Для управленческого анализа отдельно показывают предоставленную за месяц услугу и денежные поступления за будущие месяцы. Порядок учёта и расчётов при прекращении договора уточняют профессионально. Важно сохранить реестр действующих обязательств: кому, какой доступ и до какой даты обещан. Новые продажи не должны быть единственным источником денег для выполнения старых обещаний.
Как средняя загрузка скрывает неудобный вечер
Представим, что в зале одновременно комфортно занимаются сорок человек. Это учебное допущение, не норматив. Оно ничего не говорит о допустимом количестве проданных карт без данных о частоте и времени посещений. Двести клиентов с одинаковым расписанием способны создать больше очередей, чем четыреста с разными привычками.
С самого начала собирайте посещения по часам, загрузку групп и время ожидания популярных зон. Ограничения объясняйте до продажи. Запись на занятия, разные тарифы и дополнительные смены могут разгрузить вечер, но сначала проверьте реакцию клиентов. Нельзя лечить переполненность простым добавлением абонементов: касса обрадуется раньше, чем зал.
Предположим, утром в клубе десять человек, вечером — восемьдесят. Среднее значение не объясняет, почему вечером клиент не может записаться на занятие или найти свободное оборудование. Утренние места не заменяют вечерние человеку, который до шести на работе.
Смотрите загрузку по часам, зонам и форматам. Записывайте не только пришедших, но и неудачные попытки записи, ожидание и жалобы. Если заполнена конкретная зона, проверьте расписание, длительность занятий и движение людей. Безопасную вместимость нельзя повышать ради плана продаж. Дополнительная карта должна соответствовать реальной возможности предоставить обещанную услугу.
Почему отсутствие визитов — ранний сигнал, а не обвинение
Когда человек купил карту и исчез, рекламная кампания формально завершилась успешно. Бизнесу от этого мало радости: клиент не получил привычки приходить и вряд ли станет рекомендовать клуб. Предложите понятное первое занятие, проверьте, удалось ли разобраться с записью, и договоритесь о ненавязчивой поддержке. Отсутствие посещений — повод уточнить препятствие, а не пристыдить человека.
Смотрите на повторные посещения, продления и причины ухода по отдельным группам клиентов. Не смешивайте недавних новичков и людей, чья карта закончилась. Приятный общий процент может скрывать провал вечерних групп или неудобство первого месяца. Контактные данные и сведения о человеке храните с ограничением доступа и в соответствии с применимыми требованиями.
Новичок может не вернуться, потому что не понял, с чего начать, не нашёл удобное время или столкнулся с неприятным опытом. Пропуск не доказывает лень и не даёт оснований делать выводы о здоровье человека.
Выберите группу новых клиентов, пришедших в один месяц, и посмотрите их следующие шаги. Был ли первый визит, нашёлся ли подходящий формат, произошёл ли повтор? Ответственный сотрудник предлагает помощь по допустимому каналу и учитывает отказ от общения, заморозку и известные обращения. Польза контакта — решённое препятствие и удобное возвращение, а не обязанность клиента оправдаться.
Как зависимость от тренера превращается в зависимость бизнеса
Люди могут приходить к конкретному тренеру. Это сильная сторона продукта, пока вся жизнь клуба не зависит от одного человека. Согласуйте программу вводного занятия, правила общения, замену на случай отсутствия и порядок передачи информации о тренировочных ограничениях. Медицинские вопросы должны оставаться у квалифицированных специалистов, а обещания гарантированного похудения — вне рекламной презентации.
У персональных занятий своя экономика. Когда часть платежа получает тренер, клубу остаётся не весь чек. В договорённостях нужно определить, кто принимает оплату, кому принадлежит клиентская запись и как обсуждается продолжение работы при уходе сотрудника. Удерживать посетителя удобством и качеством надёжнее, чем внезапно запрещать ему разговаривать с любимым тренером.
Сильный тренер может быть важной причиной выбора клуба. Проблема возникает, когда его отсутствие делает невозможным весь обещанный формат. Подготовленная замена — не любой свободный сотрудник, а человек с подходящей квалификацией и пониманием программы.
Запишите, что клуб обеспечивает независимо от фамилии: порядок записи, подходящий уровень занятия, ограничения, обратную связь и решение жалоб. Замены лучше проверять в согласованном обычном графике, а не впервые в день болезни. Одновременно учитывайте обслуживание оборудования и уборку: качество клуба состоит из всей услуги, а не только таланта ведущего.
Разберём ситуацию от первого сигнала до решения
Средняя загрузка клуба невысока, поэтому менеджер предлагает массовую скидку. Однако жалобы приходят именно от вечерних посетителей. Сначала руководитель строит картину по часам: где возникают очереди, какие занятия недоступны и какие обещания уже даны по действующим картам.
Затем он отделяет предложение для свободного времени от продажи ещё одного вечернего доступа. Одновременно проверяет будущие обязательства по предоплатам. Решение может заключаться в изменении расписания, отдельном дневном пилоте или ограничении конкретного тарифа. Его проверяют по доступности занятий и повторным визитам, а не только по выручке недели акции.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 181 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 131 860 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 166 300 ₽ |
| На 10% меньше продаж, пока переменные расходы ещё можно отменить | 31 900 ₽ |
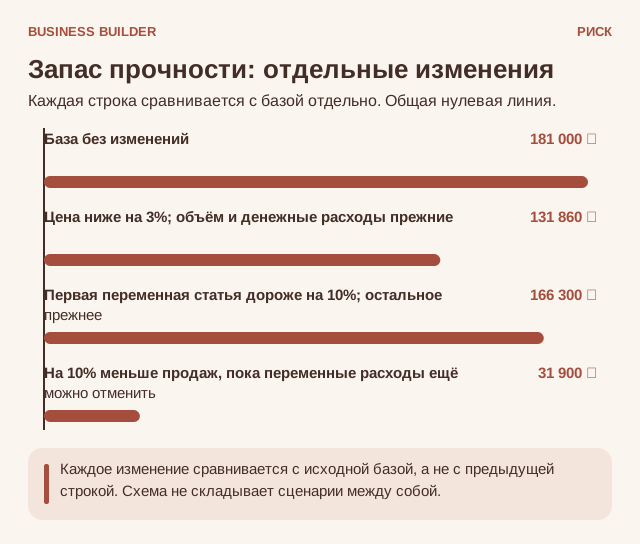
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 49 140 ₽ выручки при прежнем количестве продаж. Поэтому 181 000 ₽ − 49 140 ₽ = 131 860 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Расходники, эквайринг и переменная часть обслуживания»: десять процентов от 147 000 ₽ — это 14 700 ₽. Новый результат: 181 000 ₽ − 14 700 ₽ = 166 300 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
В последней строке предполагается, что снижение объёма известно заранее и все относящиеся к отсутствующим продажам переменные расходы можно предотвратить. Если смена уже оплачена, реклама потрачена или заказ сделан, такая экономия не возникает автоматически. Сначала выясните, какие выплаты действительно исчезнут, и только затем пересчитывайте результат.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится 117 160 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Следующий визит новичка
Выберите клиентов с одинаковой датой начала наблюдения и подходящим сроком повторения. Из 30 новичков вернулись 18 — 60%. До вывода уточните причины отсутствия и условия расписания. Число не является оценкой характера посетителей.
Доступность в пике
По выбранным вечерним часам фиксируйте ожидание, заполнение и отказы записи. Утреннее свободное время учитывайте отдельно. Улучшение среднего дня не должно скрывать ухудшение самого востребованного времени.
Продление карт
Считайте продливших среди тех, у кого закончился срок и наступил момент решения. Действующие карты с ещё не наступившим окончанием не включают в число отказавшихся от продления.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Продажа длинных карт улучшает сегодняшнее поступление, но оставляет расходы будущих месяцев. В денежном календаре показывают, сколько действующих услуг ещё предстоит предоставить, какие выплаты неизбежны и какие расчёты могут возникнуть при прекращении договоров.
Перед инвестициями в новый зал или адрес отдельно определяют деньги, необходимые для уже принятых обязательств. Перевод этой суммы на свой резервный счёт не является расходом; это способ не потратить её по ошибке. Реальные выплаты затем учитываются один раз.
Граница, которую нельзя пересекать ради плана
Безопасную вместимость, квалификацию сотрудников и пригодность оборудования нельзя изменять финансовым планом. Условия договоров и возвратов проверяют профессионально; в статье нет универсальной суммы удержания при отказе клиента.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Разделить поступления за будущие месяцы и результат уже оказанной услуги.
- Сверить обязательства по действующим картам, заморозкам и незакрытым обращениям.
- Проверить загрузку по часам и зонам, включая неудачные попытки записи.
- Разобрать путь новичков, которые перестали приходить, не предполагая заранее причину.
- Проверить квалификацию и готовность замен ключевым тренерам.
- Убедиться, что неисправное оборудование не остаётся доступным ради выручки.
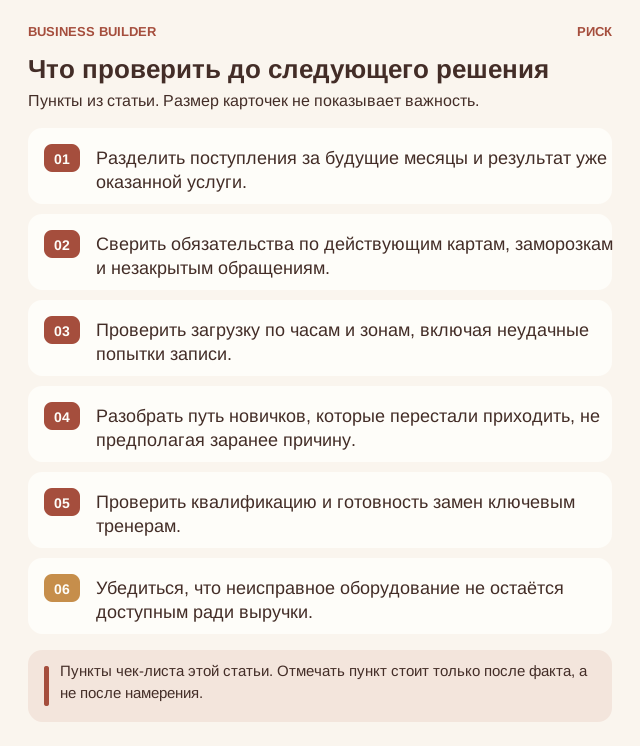
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 181 000 ₽ − 49 140 ₽ − 14 700 ₽ = 117 160 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: Роспотребнадзор. Возврат денег за неиспользованный абонемент в фитнес-клуб; Health and Safety Executive. Maintenance of work equipment; NIST Manufacturing Extension Partnership. Lean and Process Improvement.