
Прибыль плавает в бассейне. Деньги уже закончились
Как проверять риски форелевой фермы: воду, учёт рыбы, корм и деньги цикла
Время чтения: 15 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам небольшой наземной фермы, которые выращивают закупленную молодь радужной форели до товарного размера.
Содержание
До продажи рыбы остался месяц, и расчёт обещает положительный результат. Но корм надо купить сегодня, часть поголовья растёт медленнее, а покупатель перенёс приёмку. Возникает неприятное открытие: будущая прибыль не является деньгами, которыми можно сейчас оплатить счёт.
В этой статье рассматривается выращивание закупленной молоди до товарного размера, без собственного инкубатора. Важно различать гибель рыбы, задержку роста и задержку продажи. В первом случае потерян будущий продукт, во втором и третьем рыба может оставаться живым активом, но требует времени, мощности и дополнительных денег.
Границы сценария: Выращивание закупленной молоди радужной форели до товарного размера на небольшой наземной ферме. Расчёт дан на завершённый производственный цикл, а не на календарный месяц; собственный инкубатор не включён.
Сначала разберём, откуда берутся деньги
Единица расчёта — кг реализованной рыбы за цикл. Период — завершённый производственный цикл. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 12 000 |
| Средняя цена одной единицы | 680 ₽ |
| Выручка: количество × цена | 8 160 000 ₽ |
| Молодь и корм в пересчёте на реализованный килограмм | 3 360 000 ₽ |
| Энергия, вода, ветеринарное сопровождение и реализация | 1 440 000 ₽ |
| Всего переменных расходов | 4 800 000 ₽ |
| Остаётся на постоянные расходы и результат | 3 360 000 ₽ |
| Персонал за цикл, включая начисления | 1 450 000 ₽ |
| Площадка, обслуживание и мониторинг за цикл | 850 000 ₽ |
| Условная оплата управления владельцем за цикл | 720 000 ₽ |
| Всего постоянных расходов | 3 020 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 340 000 ₽ |
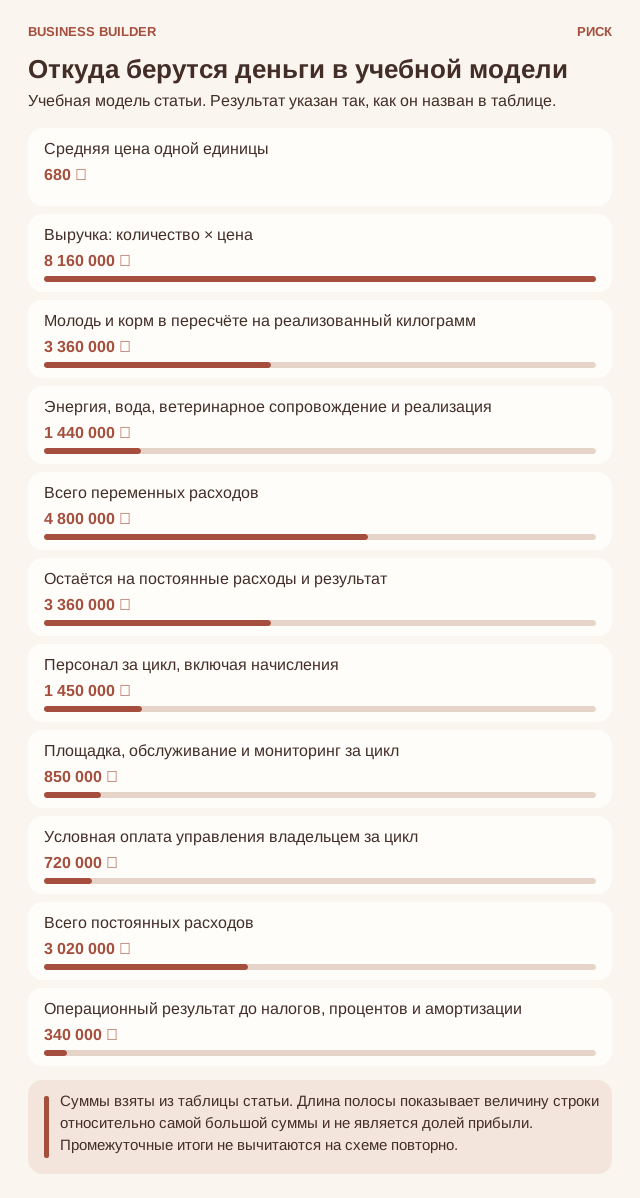
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 8 160 000 ₽. Из них 4 800 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 3 360 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 3 020 000 ₽. Только после этого получаем 340 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 400 ₽. Поэтому вклад равен 680 ₽ − 400 ₽ = 280 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 3 020 000 ₽ на вклад 280 ₽. Получается 10785,71 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 10 786. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 720 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему сбой воды и питания нельзя считать обычной задержкой
Ферма начинается с проверки источника воды и выбранной технологии. Проточная схема, садки и установка замкнутого водоснабжения — разные проекты с разными ограничениями. Доступ к водоёму не означает, что можно просто поставить там садки; скважина не подтверждает пригодность воды; замкнутый цикл не отменяет расходов на энергию, обслуживание и контроль.
До покупки участка и бассейнов нужны технолог и специалисты по инженерии, оценка воды в значимые сезоны и проверка правового основания использования площадки и ресурсов. Материалы FAO описывают зависимость выращивания форели от качества воды, температуры, кислорода и организации производственного цикла. Для реальной фермы рабочие пределы определяют по проекту, возрасту рыбы и условиям хозяйства. Одно удачное измерение в прохладный день не заменяет понимания того, что произойдёт в жару, при маловодье или отключении питания.
В магазине отсутствие электричества иногда означает временно закрытую кассу. На ферме тот же сбой может затронуть условия жизни рыбы. Поэтому резерв — это не только купленное устройство, но и проверенная последовательность действий: кто заметит отклонение, кто получит сигнал, кто приедет и как подтвердит восстановление.
Владелец вместе со специалистами составляет перечень критичных элементов именно своей системы. Нельзя назначать общие безопасные значения температуры или кислорода по чужому примеру. Проверку оборудования и резервирования проводят без опасных опытов над поголовьем. Если основной и резервный каналы зависят от одного источника питания или одного недоступного человека, независимого резерва фактически нет.
Как ошибка в учёте рыбы превращается в ошибку продажи
Молодь поступает сегодня, а продажа товарной рыбы случится позже. Между этими событиями вы оплачиваете корм, электричество, людей и обслуживание. Даже если всё идёт по плану, на счёте может долго не быть поступлений. Поэтому ферма особенно плохо переносит расчёт «первую партию купим, а дальше она себя прокормит».
Спланируйте цикл от заселения до полной реализации: размер и происхождение молоди, режим сопровождения, контроль роста, сортировки, ожидаемые потери и требования покупателя к товарной навеске. Срок и выживаемость здесь — проверяемые предположения, а не обещания продавца оборудования. В расчёте ниже используем условный завершённый цикл. Делить его результат на двенадцать и выдавать за стабильную ежемесячную прибыль нельзя без календаря реальных партий, расходов и отгрузок.
Биомасса — общая масса живой рыбы. Допустим, в группе числится 1 000 рыб со средней массой 400 граммов. Расчётная биомасса — 400 килограммов. Но если часть рыбы выбыла или среднюю массу оценили неверно, будущий объём продажи тоже окажется ошибочным. Эти числа приведены только для объяснения арифметики.
Учёт ведут по отдельным производственным группам: поступление молоди, перемещения, выбытие, измерения и предполагаемый срок продажи. Метод измерений определяет специалист. Важно сохранять происхождение числа: фактическое измерение это или оценка. Если документ обещает покупателю 400 килограммов, а реальное состояние неизвестно, дополнительная реклама лишь увеличивает разрыв между обещанием и возможностью фермы.
Почему расход корма нельзя оценивать по одному красивому числу
Корм — не просто мешки на складе. Его расход нужно связывать с приростом живой массы, составом партии, потерями и условиями содержания. Если записывать только закупки, будет непонятно, вызван ли рост затрат подорожанием корма, перерасходом, изменением размера рыбы или ошибкой учёта.
С технологом согласуйте расчёт коэффициента конверсии корма: сколько корма использовано на соответствующий прирост биомассы. Учитывайте перемещения и выбытия, чтобы сравнение периодов оставалось осмысленным. Универсального хорошего числа для любой фермы здесь не назначаем. В управленческой таблице полезнее объяснённое отклонение на своей партии, чем чужой рекорд из презентации. Если показатель ухудшается, сначала проверяют данные и условия, а не автоматически сокращают кормление ради красивой себестоимости.
Кормовой коэффициент связывает использованный корм с приростом массы рыбы. Для начала нужно договориться, что считать кормом: закупку на склад или фактически выданное количество. Закупка может остаться в запасе, поэтому сравнение её с приростом за ту же неделю даст неверный вывод.
Рыбовод и человек, ведущий учёт, сверяют одинаковые группы и периоды. Отдельно рассматривают цену корма, количество использованного корма, прирост и выбытие. Если показатель ухудшился, сначала проверяют данные и условия. Сокращать кормление ради красивой себестоимости без профессионального решения нельзя: можно уменьшить сегодняшний расход и одновременно испортить будущий результат. Финансовая таблица показывает вопрос для проверки, но не назначает технологическое действие.
Почему месяц задержки меняет деньги всего цикла
Покупатель хочет забрать определённый объём к празднику. Вы смотрите на бассейны и мысленно соглашаетесь: рыбы много. Но количество голов, текущая биомасса и объём товарного размера — разные показатели. Если часть партии не доросла, общей красивой цифры недостаточно, чтобы выполнить заказ.
Ведите учёт по партиям: поступившие головы и масса, корм, контрольные взвешивания, перемещения, потери и отгрузки. Биомасса — оценка запаса живой рыбы, а не признанная выручка. В учебной проверке сравните два решения: продать часть раньше с меньшей навеской или продолжать выращивание. Второе может повысить цену партии, но потребует дополнительного корма, места и времени и сохранит биологический риск. Выбирать следует по полному дополнительному результату, а не по желанию дождаться самого красивого размера.
Рыба, которую пока не купили, продолжает занимать систему и требует обслуживания. Это не тот же случай, что уже потерянное поголовье. Для живой рыбы оценивают возможную будущую продажу и расходы ожидания; для утраченной — невосстановимую потерю с учётом уже понесённых затрат.
В денежном календаре указывают даты оплаты молоди, корма, труда, энергии и реализации. Затем сдвигают продажу на возможный срок задержки и добавляют именно те расходы, которые возникнут за это время. Деление прибыли цикла на количество месяцев не решает задачу: средняя сумма не показывает, в какой день закончится доступный остаток денег.
Разберём ситуацию от первого сигнала до решения
Покупатель перенёс приёмку, а оценка товарной массы оказалась завышенной. Руководитель предлагает просто сдвинуть выручку в таблице. Этого недостаточно: рыбовод должен уточнить пригодный к продаже объём и состояние оставшейся рыбы, коммерческий сотрудник — новую подтверждённую дату, а финансовый ответственный — расходы ожидания.
Следующее решение принимают после проверки допустимой нагрузки и денег. Возможны разные варианты: другой покупатель, частичная реализация, изменение следующего запуска. Каждый оценивают внутри безопасной технологии и действующих обязательств. В карточке решения отдельно записывают живую непроданную рыбу и фактические потери. Через согласованный срок проверяют не только наличие нового обещания, но и исполнение продажи.
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 340 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 95 200 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 4 000 ₽ |
| 20% планируемой продажи безвозвратно потеряно после затрат | -1 292 000 ₽ |
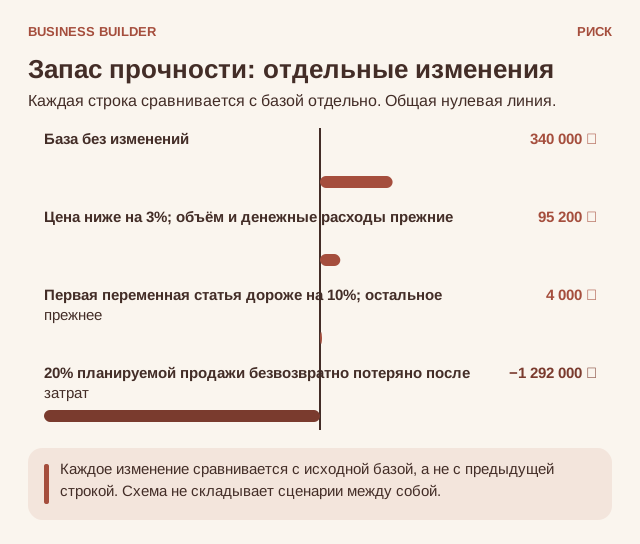
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 244 800 ₽ выручки при прежнем количестве продаж. Поэтому 340 000 ₽ − 244 800 ₽ = 95 200 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Молодь и корм в пересчёте на реализованный килограмм»: десять процентов от 3 360 000 ₽ — это 336 000 ₽. Новый результат: 340 000 ₽ − 336 000 ₽ = 4 000 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
Для последней строки специально предполагается, что соответствующий продукт безвозвратно утрачен, все затраты базового сценария уже понесены или не могут быть отменены, а возмещения нет. Поэтому уменьшается выручка, но расходы в примере остаются. Это дополнительная потеря сверх заложенных в базе обычных потерь. Пригодный непроданный запас и живая непроданная рыба — другие ситуации: актив ещё существует, а расходы ожидания и будущую продажу считают отдельно.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится -240 800 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Сохранность группы
Сверяют исходное количество, перемещения и выбытие за один период. Рыба, переведённая в другой бассейн, не является потерянной. Для каждого уменьшения количества нужна причина и запись, иначе нельзя правильно оценить ни корм, ни будущую продажу.
Готовый к продаже объём
Сравнивают фактически подтверждённую массу согласованного размера с тем, что обещано покупателю. Средний вес всей группы не заменяет распределения по размерам: часть рыбы может ещё не подходить условиям заказа.
Наименьший остаток денег
Из календаря поступлений и выплат находят день с самым низким доступным остатком. Если он отрицателен, требуется заранее подтверждённое покрытие. Хороший итог цикла не устраняет отрицательный остаток внутри него.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Для фермы нужен календарь всего производственного цикла, а не только следующего месяца. Сначала оплачивают молодь и инфраструктуру, затем длительное время — выращивание, и лишь после этого получают основную выручку. Поэтому отдельный месяц без продаж может быть нормальной стадией, но только при заранее обеспеченном финансировании.
В календаре показывают базовый сценарий и задержку реализации. Живая рыба остаётся активом, однако этот актив нельзя использовать вместо банковского перевода поставщику корма. Запас денег рассчитывают по датам обязательств; его размер не равен условной «подушке на три месяца» без связи с реальным циклом.
Граница, которую нельзя пересекать ради плана
Нагрузку системы, режимы содержания, диагностику и действия при угрозе поголовью определяют рыбовод, ветеринарный специалист и инженер в пределах своей компетенции. Учебные финансовые числа не являются параметрами безопасного выращивания.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Сверить движение и измерения каждой производственной группы, отдельно пометив фактические данные и оценки.
- Проверить, кто получает технический сигнал ночью и кто заменяет недоступного дежурного.
- Разделить закупку корма, остаток на складе и фактическую выдачу по группам.
- Уточнить спецификацию и дату ближайшей продажи, не принимая устный интерес за подтверждённую приёмку.
- Пересчитать дополнительные расходы при задержке продажи, не стирая уже оплаченные затраты.
- Получить профессиональное решение по любому отклонению условий содержания до изменения нагрузки.
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 340 000 ₽ − 244 800 ₽ − 336 000 ₽ = -240 800 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: FAO. Small-scale rainbow trout farming, Technical Paper 561, 2011; NIST Manufacturing Extension Partnership. Lean and Process Improvement; Health and Safety Executive. Maintenance of work equipment.