
Рыба пахнет дымом, деньги — обороткой
Как устроить бизнес: коптильный цех для рыбы, процессы, расходы и проверка идеи
Время чтения: 22 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Start — тем, кто проверяет этот формат до больших вложений. System — тем, кто уже ведёт похожий процесс и хочет сверить экономику, нагрузку и следующий шаг.
Содержание
Сначала всё выглядит почти празднично: блестящая рыба на решётке, аромат дыма, аккуратная упаковка с вашим названием. Знакомые пробуют и говорят, что такое точно нужно продавать. В этот момент особенно легко решить, что самое сложное уже сделано: вкус найден, покупатели существуют, осталось приобрести коптильню побольше.
Потом магазин просит привезти партию в семь утра, оплатить обещает после реализации, а поставщик сырья хочет деньги сегодня. Технолог сообщает, что выход готового продукта оказался ниже расчётного. Упаковщик спрашивает, какую дату ставить на этикетке, и выясняется, что красивый шрифт вы согласовали, а порядок выпуска партии — нет. Так начинается не домашнее копчение в увеличенном масштабе, а пищевое производство с продажами, документами и деньгами, застывшими между холодильником и кассой покупателя.
Границы сценария: Небольшой цех горячего копчения: две позиции, продажи местным магазинам и по предварительным заказам. Собственная ферма и ресторан в модель не входят.
Первым покупателем коптильни должен стать ваш расчёт
Начните не с оборудования, а с продукта и канала. Магазину у дома может быть удобна фасованная рыба понятного веса, ресторану — стабильные порции и поставка к определённому часу, частному покупателю — набор к выходным. Эти заказы по-разному упаковываются, оплачиваются и доставляются. Универсальный ассортимент на старте заставит финансировать сразу несколько ещё не проверенных бизнесов.
В нашей модели оставим две позиции и два канала. До аренды цеха проведём разговоры с закупщиками: какой объём они действительно берут, как часто, какие документы проверяют, кто оплачивает непроданный остаток. Фраза «интересно, приносите» ещё не заказ. Результат разговора — согласованный тест с количеством, ценой, датой и условиями оплаты. Для легальной пробной партии можно рассмотреть контрактное производство у подходящего действующего предприятия; проверка спроса не освобождает от требований к пищевой продукции.
Сто килограммов сырья не станут ста килограммами продаж
В закупке вы видите вес поступившей рыбы, в реализации — вес продукта, который прошёл обработку, контроль и упаковку. Между ними находятся разделка, технологические потери, брак и непроданные остатки. Если стоимость сырья делить на исходный вес, а сравнивать с ценой готового килограмма, таблица будет радовать больше, чем расчётный счёт.
Для каждой партии заведите материальный баланс: сколько приняли, передали в обработку, получили годного продукта, списали и отгрузили. В учебном примере из 100 кг сырья получилось 72 кг товарной продукции. Это не норматив выхода: его устанавливают по вашей рыбе, рецептуре и процессу. При закупочной цене 340 ₽ сырьё в одном готовом килограмме уже стоит около 472 ₽, ещё до упаковки и доставки. Технолог становится человеком, который объясняет не только вкус, но и значительную часть экономики.
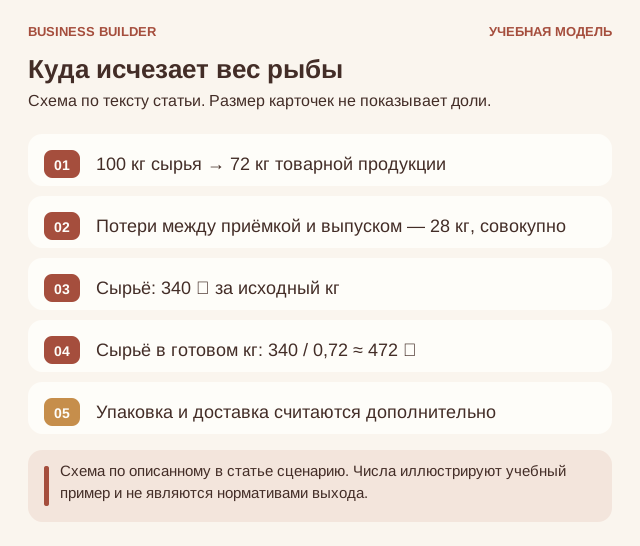
Куда исчезает вес рыбы: 100 кг сырья → 72 кг товарной продукции, Потери между приёмкой и выпуском, Сырьё: 340 ₽ за исходный кг, Сырьё в готовом кг: 340 / 0,72 ≈ 472 ₽. Схема по описанному в статье сценарию. Числа иллюстрируют учебный пример и не являются нормативами выхода.
Срок годности нельзя назначить из вежливости к магазину
Закупщику удобно, чтобы продукт хранился дольше. Владельцу тоже: меньше возвратов и проще доставка. Но срок годности, условия хранения и безопасность технологии не появляются от общего желания сторон. Их обосновывают для конкретного продукта и упаковки; упаковка под вакуумом сама по себе не превращает рыбу в товар с произвольным сроком хранения.
Для рыбной продукции действуют профильный технический регламент и общие требования к безопасности пищевого производства. До запуска нужно определить применимую оценку соответствия, прослеживаемость сырья и готовой продукции, производственный контроль и процедуры на принципах ХАССП. [1, 2] В этой статье нет рецептуры безопасного копчения: режимы утверждает профильный специалист. Предпринимательская задача — обеспечить исполнение и записи, а не заменить технолога роликом из интернета.
Цех начинается с маршрута рыбы, а не с красивой стены
Представьте обычное утро. Приехало сырьё, вчерашняя партия ожидает отгрузки, сотрудник моет инвентарь, курьер уже стоит у двери. Если всем нужен один стол и один проход, производство конфликтует само с собой ещё до первой серьёзной загрузки. Дешёвое помещение может оказаться дорогим способом ежедневно обходить неудобную планировку.
До договора аренды покажите технологу схему потоков: приёмка, хранение сырья, подготовка, обработка, охлаждение, упаковка, готовая продукция, отходы и санитарная обработка. Отдельно проверьте инженерные возможности, вентиляцию, воду, канализацию и допустимость размещения производства. В смете должны появиться не только камера и весы, но и подготовка помещения, контрольные приборы, обслуживание и резервные решения. Коптильня не умеет компенсировать отсутствие пригодной площадки.
Самый красивый заказ может оказаться самым неудобным
Предположим, небольшая сеть предлагает сразу забирать половину выпуска. Хочется согласиться: загрузка обеспечена, можно выдохнуть. Затем выясняется, что доставка нужна в несколько точек, упаковка индивидуальная, расчёт через месяц, а возвраты почти полностью остаются на вас. Большой заказ не обязательно плох; просто его нужно считать как отдельный продукт со своей себестоимостью обслуживания.
Сопоставляйте не только цену килограмма, но и вклад заказа после упаковки, маршрута, отсрочки и ожидаемых возвратов. Ограничьте кредитный лимит покупателя и заранее решите, когда новая отгрузка приостанавливается. Самому себе такое правило особенно полезно: постоянному клиенту всегда хочется дать ещё немного времени. Рыба уже уехала, зарплата уже начислена, а ваша доброжелательность пока не принимается поставщиком в оплату следующей партии.
Холодильник станет частью отдела продаж
Клиент получает не рыбу в тот момент, когда она красиво выходит из камеры, а продукт после хранения, погрузки и дороги. Поэтому обещание качества продолжается за дверью цеха. Полезно проверить пробную доставку целиком: сколько длится маршрут, как контролируются условия, кто принимает товар и что происходит при отказе магазина.
В учебном сценарии одна точка переносит приёмку на несколько часов. Решение определяется допустимыми условиями и документированной процедурой, а не надеждой «там же недалеко». Возвратную партию отделяют от доступной к продаже до оценки; её нельзя автоматически снова положить на полку. Записывайте причину каждого возврата. Избыточная поставка, повреждение упаковки и нарушение условий доставки требуют разных исправлений, хотя в финансовом отчёте все выглядят как неприятный минус.
Жалобу на продукт не стоит начинать с защиты репутации
Покупатель сообщает о необычном запахе. Первое желание — объяснить особенности копчения. Рабочий порядок начинается иначе: идентифицировать партию, уточнить обстоятельства, остановить дальнейшее распространение подозрительного товара и привлечь ответственного за безопасность. При возможном вреде здоровью приоритетом становятся люди и необходимые профильные действия, а не спор о возврате денег.
Для этого в учёте должны связываться сырьё, дата производства, сотрудники, контроль и получатели. Полезный учебный тест: выберите одну партию и попробуйте быстро установить, куда она ушла. Если ответ хранится в четырёх личных переписках, прослеживаемость пока держится на хорошей памяти. Возможность отозвать конкретный продукт — не признание плохого качества, а часть готовности управлять пищевым бизнесом.
Вы научитесь ценить скучную повторяемость
На домашней дегустации небольшое отличие вкуса воспринимается как авторская находка. Магазин обычно хочет снова получить тот продукт, который уже продал покупателю. Поэтому рецептура, параметры сырья, выход, фасовка и порядок контроля становятся общим языком команды. Сотрудник должен понимать, что считать отклонением и кому сообщать, даже когда владелец не отвечает на телефон.
Смотрите на долю принятой с первого раза продукции, списания, повторные заказы, просроченную дебиторскую задолженность и часы владельца. Рост выпуска без улучшения этих показателей способен просто ускорить накопление проблем. Хорошая смена — та, после которой известны остатки, закрыты записи, подготовлена следующая поставка и никто не предлагает догадаться, что лежит в немаркированном контейнере.
Посчитаем бизнес, а не красивую выручку
Возьмём учебный месяц. Все числа ниже заданы для обучения: это не средние цены, не смета поставщика и не обещание заработка. Сценарий: Небольшой цех горячего копчения: две позиции, продажи местным магазинам и по предварительным заказам. Собственная ферма и ресторан в модель не входят. Единица расчёта — кг проданной готовой рыбы. Её важно сохранить во всех строках: количество произведённого, оплаченного и окончательно проданного может различаться.
Модель использует условные цены без НДС. Это математическое допущение, а не утверждение о праве конкретного бизнеса работать без НДС. Налоги, проценты по финансированию и амортизация здесь не рассчитаны. Перед практическим использованием бухгалтер должен привести выручку и расходы к согласованной налоговой базе. Оплата команды в допущениях включает соответствующие начисления, а управленческая функция владельца оценена отдельно.
| Статья | Учебная сумма |
|---|---|
| Количество реализованных единиц | 1 800 |
| Средняя цена единицы | 950 ₽ |
| Выручка: количество × цена | 1 710 000 ₽ |
| Сырьё с учётом выхода и плановых потерь — на весь объём | 846 000 ₽ |
| Упаковка, энергия партии и доставка — на весь объём | 216 000 ₽ |
| Вклад после переменных затрат | 648 000 ₽ |
| Помещение и базовые коммунальные расходы | 110 000 ₽ |
| Команда, включая начисления работодателя | 270 000 ₽ |
| Продажи, контроль, обслуживание и учёт | 90 000 ₽ |
| Условная оплата управленческой работы владельца | 80 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 98 000 ₽ |
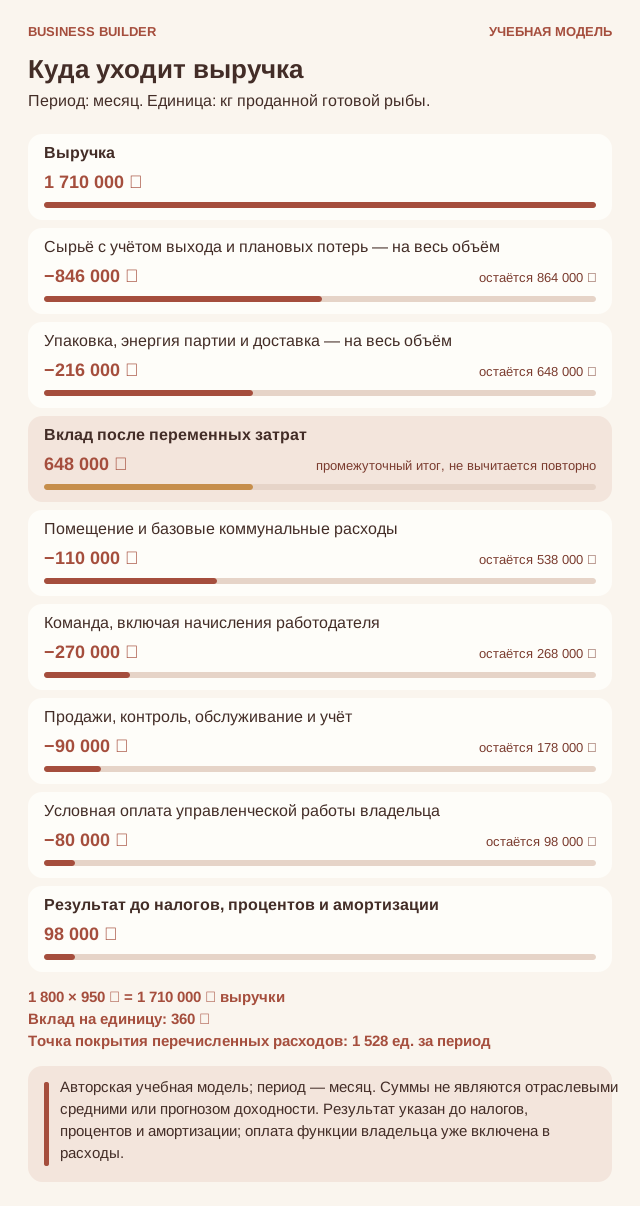
Учебная экономика: коптильный цех для рыбы. Выручка 1 710 000 ₽, вклад 648 000 ₽, операционный результат 98 000 ₽ за месяц. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Результат указан до налогов, процентов и амортизации; оплата функции владельца уже включена в расходы.
Одна реализованная единица оставляет 360 ₽ после переменных затрат: 950 ₽ − 590 ₽. Этот вклад ещё не является прибылью — сначала из него покрываются 550 000 ₽ постоянных расходов за рассматриваемый период. При базовом объёме остаётся 98 000 ₽. Даже положительный результат не показывает сумму, которую можно целиком забрать из бизнеса: впереди могут быть налоги, закупка, обслуживание долга и обязательства по уже полученным авансам.
В постоянных расходах есть 80 000 ₽ за функцию руководителя. Если эту работу выполняете вы, сумма показывает стоимость вашего труда, а не дополнительную пассивную прибыль. Когда фактической выплаты нет, банковский остаток будет выше, но экономическая потребность в управлении не исчезнет. При делегировании реальная стоимость замены может отличаться; её нужно получить из предложений и проверить на рабочей нагрузке.
Расчётная точка покрытия перечисленных расходов — 1 528 единиц за период: 550 000 ₽ / 360 ₽, с округлением вверх. В нашем сценарии условная рабочая мощность равна 2 400 единицам; порог занимает примерно 64% этой мощности. Это не отраслевой норматив и не разрешение на такую нагрузку. Мощность нужно подтвердить конкретным графиком, безопасностью, оборудованием и людьми. Если реальная мощность ниже порога, одной рекламы недостаточно: придётся менять цену, формат или структуру затрат.
Что произойдёт, если план не сбудется
| Показатель | База | Продажи −20% | Затраты на единицу +10% |
|---|---|---|---|
| Реализованный объём | 1 800 | 1 440 | 1 800 |
| Выручка | 1 710 000 ₽ | 1 368 000 ₽ | 1 710 000 ₽ |
| Переменные / производственные затраты | 1 062 000 ₽ | 849 600 ₽ | 1 168 200 ₽ |
| Постоянные расходы | 550 000 ₽ | 550 000 ₽ | 550 000 ₽ |
| Результат до налогов, процентов и амортизации | 98 000 ₽ | -31 600 ₽ | -8 200 ₽ |
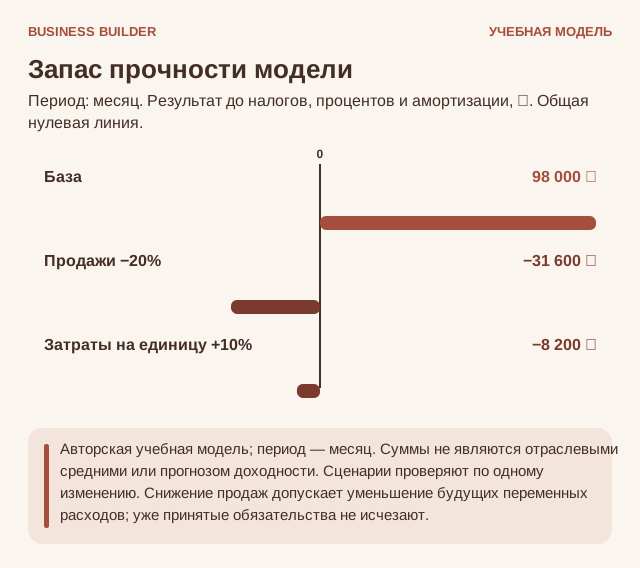
Сценарии для бизнеса «коптильный цех для рыбы»: База: 98 000 ₽; Продажи −20%: -31 600 ₽; Затраты на единицу +10%: -8 200 ₽. Авторская учебная модель; период — месяц. Суммы не являются отраслевыми средними или прогнозом доходности. Сценарии проверяют по одному изменению. Снижение продаж допускает уменьшение будущих переменных расходов; уже принятые обязательства не исчезают.
При снижении продаж до 1 440 единиц результат становится -31 600 ₽. Здесь предполагается, что объём закупки или сдельной работы можно заранее уменьшить вместе с будущим выпуском. Уже закупленное, произведённое или оплаченное не исчезает задним числом. Если сокращение невозможно, слабый денежный сценарий будет хуже: сохраните фактические обязательства и пересчитайте его отдельно.
Если переменные затраты на единицу вырастут на 10% при прежнем объёме, результат составит -8 200 ₽. Ещё один тест — скидка 10% без роста продаж: она оставит -73 000 ₽. Скидка уменьшает всю цену, а не только вашу прибыль. Поэтому обещание «сделаем чуть дешевле и точно продадим» сначала проверяют арифметикой, а затем ограниченным экспериментом. Эти сценарии не являются вероятностным прогнозом; они показывают чувствительность выбранных допущений.
Сколько денег нужно до устойчивой работы
| Стартовое денежное обязательство | Условная сумма |
|---|---|
| Оснащение и подготовка цеха | 2 800 000 ₽ |
| Подготовка продукта, испытания и запуск | 300 000 ₽ |
| Возвратные депозиты | 150 000 ₽ |
| Оборотные деньги и резерв | 1 100 000 ₽ |
| Всего по учебному сценарию | 4 350 000 ₽ |
Итого в сценарии требуется 4 350 000 ₽, но эти деньги имеют разную природу. Оборудование и улучшения не равны текущим расходам одного месяца; возвратный арендный депозит не относится к текущим расходам; товарный запас становится себестоимостью по мере реализации или списания. Резерв пока остаётся деньгами бизнеса. Если вы просто перевели его на другой свой счёт, совокупная сумма денег не уменьшилась.
Соберите несколько реальных предложений на ключевые позиции и проверьте состав каждого: доставка, монтаж, подключение, обучение, расходники, обслуживание и условия гарантии могут быть отдельными строками. Для помещения учитывайте срок подготовки, платежи до открытия и стоимость выхода. План без этих обязательств показывает цену красивого старта, но не цену возможности дойти до рабочего режима.
Не называйте отношением стартовых вложений к одному удачному результату гарантированный срок окупаемости. Для этого нужен календарный поток денег с периодом разгона, сезонностью, налогами, заменой активов, финансированием и возможной стоимостью выхода. При убытке денежный запас сокращается; при прибыли он тоже может сокращаться, если рост требует большего оборотного капитала. Оба случая должны быть видны до решения о расширении.
Деньги и обязательства: отдельный календарь
В модели реализованы все 1 800 кг годного выпуска. Непроданные остатки не считаются выручкой. При отсрочке магазинам деньги могут поступить позже; потребность в финансировании закупок рассчитывается отдельным платёжным календарём.
Составьте платёжный план хотя бы на ближайшие недели, а для длинного цикла — на весь цикл с детализацией критичных дат. В каждой строке укажите начало периода, подтверждённые поступления, обязательные выплаты и остаток. Не включайте неподписанный заказ в гарантированные деньги. Отдельно пометьте авансы клиентов, возвратные суммы, долг поставщикам и расходы, которые нельзя отменить.
Затем задайте неприятный, но полезный вопрос: что произойдёт, если ближайшее ожидаемое поступление сдвинется, а платежи останутся на месте? Необходимый резерв определяется максимальным разрывом конкретного календаря и выбранным запасом устойчивости, а не универсальным советом держать несколько процентов выручки. Погашение основного долга уменьшает деньги, но не совпадает по смыслу с операционным расходом; проценты и тело кредита показывайте раздельно.
Решение до следующего вложения
Проверьте четыре вопроса на собственных данных. Подтверждает ли платный спрос объём, достаточный для покрытия расходов? Удерживается ли вклад около заложенных 360 ₽ на единицу после всех фактических потерь и переделок? Может ли команда выполнить этот объём без нарушения качества и безопасности? Хватает ли денег до поступления оплаты? Положительный ответ на один вопрос не заменяет остальные.
Зафиксируйте критерий продолжения письменно: какой результат проверяете, сколько готовы потратить, кто собирает данные и в какой момент принимаете решение. Вариантами могут быть повторить формат, сузить предложение, изменить цену, передать работу или остановить направление. Отказ от неработающего сценария после ограниченного теста — такой же предпринимательский результат, как решение расти. Важно, чтобы это был выбор по фактам, а не попытка оправдать уже купленное оборудование.
Как проверить идею до следующего большого обязательства
Первый этап — проверить два продукта и несколько реальных покупателей без обязательства немедленно строить полный цех. Соберите условия поставок, оцените пригодную производственную площадку, просчитайте материальный баланс и получите заключения профильных специалистов по выбранному формату. Лимит подготовительных расходов установите до заказов оборудования.
Следующий этап — несколько контролируемых партий с полной себестоимостью, отгрузкой и обратной связью. Измеряйте не только количество проданных килограммов, но и срок получения денег, реальный выход и возвраты. Затем повторите тот же цикл без постоянного ручного вмешательства владельца. Масштабирование имеет смысл, когда повторяется не только вкус, но и положительный вклад партии. Покупка большей камеры — следствие доказанной потребности, а не способ убедить себя, что дело стало серьёзным.
Что в этом бизнесе действительно стоит построить
Коптильный цех подходит человеку, которому интересны продукт, дисциплина производства и отношения с покупателями. Здесь приятно видеть, что ваши товары заказывают снова, и постепенно превращать удачную рецептуру в устойчивое качество. Но бизнес потребует выдерживать паузы между расходами и поступлениями, спокойно списывать то, что нельзя продавать, и не путать загрузку оборудования с результатом.
Хорошая цель первого периода — научиться выпускать ограниченный ассортимент без сюрпризов для клиента и собственного бюджета. Когда партия имеет понятную историю, цена покрывает реальную работу, а покупатель платит по согласованным условиям, появляется основание расти. До этого цеху полезнее точные весы и ясные договорённости, чем торжественная надпись «производственные мощности увеличены».
РАБОЧИЕ ИНСТРУМЕНТЫ
12 проверок, которые можно передать команде
Сделайте копию листа на заказ, объект, смену или период. Отмечайте пункт только после проверки. Неприменимое помечайте «Н/П» с пояснением. Для незакрытого действия указывайте ответственного и срок. Авторские управленческие шаблоны не заменяют обязательные отраслевые документы, технологические инструкции и профессиональную проверку безопасности.
| № | Инструмент | Когда |
|---|---|---|
| 01 | Проверить покупателей до вложений | До аренды и покупки оборудования |
| 02 | Проверить производственную площадку | До подписания договора |
| 03 | Подготовить технологию и выпуск | До первой коммерческой партии |
| 04 | Принять сырьё | При каждой поставке |
| 05 | Провести и учесть партию | При каждом выпуске |
| 06 | Подготовить отгрузку | Перед каждым рейсом |
| 07 | Разобрать возврат или подозрение на небезопасность | Немедленно при обращении |
| 08 | Проверить оплату и повторный заказ | Еженедельно |
| 09 | Проверить экономику единицы | Перед запуском, изменением цены или существенных затрат |
| 10 | Платёжный план и резерв | До крупных обязательств и далее по рабочему календарю |
| 11 | Закрыть финансовый итог месяца | После завершения месяца и сверки документов |
| 12 | Решение: повторять, менять или расширять | После пилота и перед следующим существенным вложением |
Формы в конце документа: А — паспорт процесса и контакты; Б — результат и движение денег (два листа одной формы); В — журнал отклонений и следующий эксперимент.
ЧЕК-ЛИСТ 01
Проверить покупателей до вложений
Когда: До аренды и покупки оборудования. Ответственный: Владелец / продажи.
Объект / заказ / период: ____________________ Дата: __________
- Определить два продукта, фасовку и конкретные типы покупателей.
- Записать предложения сопоставимых поставщиков с условиями доставки и оплаты.
- Провести разговоры с закупщиками и записать фактические возражения.
- Согласовать тестовую поставку: количество, цена, день, приёмка и документы.
- Проверить условия возврата непроданного товара и предел отсрочки.
- Посчитать вклад тестового заказа после доставки и упаковки.
- Зафиксировать решение о пилоте и предел допустимых потерь.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 02
Проверить производственную площадку
Когда: До подписания договора. Ответственный: Владелец / технолог.
Объект / заказ / период: ____________________ Дата: __________
- Подтвердить возможность размещения выбранного пищевого производства.
- Нанести на план маршруты сырья, готового продукта, персонала и отходов.
- Проверить мощности, воду, канализацию, вентиляцию и холодильное хозяйство.
- Проверить разделение необходимых операций и санитарную обработку.
- Получить смету подготовки и обслуживания, а не только цену камеры.
- Согласовать доступ, погрузку, аварийные контакты и обязанности арендодателя.
- Не заключать необратимые обязательства при нерешённых критичных требованиях.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 03
Подготовить технологию и выпуск
Когда: До первой коммерческой партии. Ответственный: Технолог / ответственный за безопасность.
Объект / заказ / период: ____________________ Дата: __________
- Определить применимые документы и процедуры оценки соответствия продукта.
- Утвердить рецептуру и технологическую инструкцию для конкретного сырья.
- Обосновать сроки годности и условия хранения выбранной упаковки.
- Назначить контрольные точки, допустимые значения и действия при отклонении.
- Подготовить маркировку, код партии и связанные записи прослеживаемости.
- Обучить исполнителей и проверить выполнение на пробной партии.
- Разрешить выпуск только после закрытия критичных замечаний.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 04
Принять сырьё
Когда: При каждой поставке. Ответственный: Приёмщик / технолог.
Объект / заказ / период: ____________________ Дата: __________
- Сверить поставщика, вид рыбы, количество и сопроводительные сведения.
- Проверить состояние упаковки и контролируемые условия перевозки.
- Измерить предусмотренные входным контролем показатели и записать результат.
- Проверить сроки и возможность переработки в утверждённом графике.
- Отделить несоответствующее сырьё и не передавать его в производство.
- Связать входящую партию с местом хранения и будущими производственными записями.
- Зафиксировать расхождения и получить решение ответственного.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 05
Провести и учесть партию
Когда: При каждом выпуске. Ответственный: Начальник смены / технолог.
Объект / заказ / период: ____________________ Дата: __________
- Записать сырьё, фактический входной вес и номер партии.
- Проверить готовность оборудования и назначенные контрольные приборы.
- Выполнить утверждённые операции без самовольной замены режимов.
- Зафиксировать контролируемые параметры и все отклонения.
- Взвесить годный выход, отходы, брак и остатки отдельно.
- Проверить упаковку, маркировку и решение о допуске к продаже.
- Передать смену с понятными остатками и незавершёнными действиями.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 06
Подготовить отгрузку
Когда: Перед каждым рейсом. Ответственный: Склад / логистика.
Объект / заказ / период: ____________________ Дата: __________
- Сверить заказ, фасовку, цену и согласованное время приёмки.
- Выбрать допущенные партии с достаточным остаточным сроком годности.
- Проверить транспорт и поддержание необходимых условий доставки.
- Подготовить применимые сопроводительные документы и контакты получателя.
- Зафиксировать количество, партии и ответственного за передачу.
- Согласовать действия при задержке или отказе покупателя.
- Получить подтверждение приёмки и передать сведения в расчёты.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 07
Разобрать возврат или подозрение на небезопасность
Когда: Немедленно при обращении. Ответственный: Ответственный за безопасность / владелец.
Объект / заказ / период: ____________________ Дата: __________
- Установить продукт, номер партии, получателя и факты обращения.
- Оценить угрозу людям и подключить необходимые профильные службы.
- Изолировать подозрительный остаток и остановить его дальнейшую отгрузку.
- Восстановить происхождение партии и список получателей.
- Принять документированное решение о проверке, изъятии или отзыве.
- Не возвращать спорный продукт в продажу без разрешённой процедуры.
- Закрыть расчёты и внедрить профилактическое действие.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 08
Проверить оплату и повторный заказ
Когда: Еженедельно. Ответственный: Продажи / учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить отгрузки, приёмку, возвраты и оплаченные суммы по покупателям.
- Выделить просроченные долги, а не только общий объём продаж.
- Проверить кредитные лимиты перед следующей поставкой.
- Оценить вклад каждого маршрута с учётом возвратов и мелких заказов.
- Получить подтверждение следующего заказа до планирования выпуска.
- Пересмотреть ассортимент по фактическому выкупу, а не по просьбам попробовать.
- Зафиксировать, кто и когда закрывает каждое расхождение.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 09
Проверить экономику единицы
Когда: Перед запуском, изменением цены или существенных затрат. Ответственный: Владелец / финансовый ответственный.
Объект / заказ / период: ____________________ Дата: __________
- Зафиксировать единицу: кг проданной готовой рыбы; не смешивать её с другой единицей продажи.
- Взять фактическую цену после согласованных скидок и возвратов.
- Проверить состав переменных расходов: сырьё с учётом выхода и плановых потерь; упаковка, энергия партии и доставка.
- Отдельно учесть постоянные расходы, управленческую роль и необходимые начисления.
- Рассчитать вклад и точку покрытия; сопоставить её с подтверждённой безопасной мощностью.
- Проверить слабый спрос, рост затрат и скидку без ожидаемого роста продаж.
- Согласовать налоговую базу с бухгалтером; не выдавать результат до налогов за чистую прибыль.
- Записать версию расчёта, источник каждого допущения и решение по цене.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 10
Платёжный план и резерв
Когда: До крупных обязательств и далее по рабочему календарю. Ответственный: Владелец / ответственный за деньги.
Объект / заказ / период: ____________________ Дата: __________
- Сверить фактический доступный остаток по счетам и кассе.
- Отделить клиентские авансы, возвратные суммы и деньги под уже принятые обязательства.
- Внести подтверждённые поступления и сроки обязательных выплат.
- Отдельно показать закупку запасов, оборудование, налоги, проценты и основной долг.
- Проверить задержку ожидаемой оплаты при сохранении обязательных расходов.
- Оценить максимальный денежный разрыв и согласовать резерв.
- Не считать перевод между своими счетами новым расходом или выручкой.
- Назначить действие, если остаток опускается ниже установленной границы.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 11
Закрыть финансовый итог месяца
Когда: После завершения месяца и сверки документов. Ответственный: Владелец / управленческий учёт.
Объект / заказ / период: ____________________ Дата: __________
- Сверить реализованный объём, отмены, возвраты и подтверждённую выручку.
- Проверить связанные расходы без повторного вычитания комиссий и списаний.
- Разделить стоимость проданной части, запасы и незавершённую работу там, где они есть.
- Учесть фактические часы владельца, подмены и бесплатную помощь.
- Рассчитать операционный результат отдельно от движения денег.
- Проверить налоги, кредитные обязательства и будущие клиентские услуги.
- Объяснить отклонение от плана и отделить разовый эффект от повторяемого.
- Записать конкретное решение на следующий период.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
ЧЕК-ЛИСТ 12
Решение: повторять, менять или расширять
Когда: После пилота и перед следующим существенным вложением. Ответственный: Основатель и ответственные за качество и деньги.
Объект / заказ / период: ____________________ Дата: __________
- Проверить повторный платный спрос, а не только интерес и комплименты.
- Подтвердить полный вклад после труда, потерь и исправлений.
- Проверить качество и безопасность при планируемой нагрузке.
- Убедиться, что обычный процесс не держится на постоянном личном спасении владельцем.
- Оценить зависимость от одного клиента, сотрудника, поставщика или площадки.
- Пересчитать деньги до нового объёма и возможный выход из обязательств.
- Выбрать одно изменение и заранее определить показатель и срок проверки.
- Зафиксировать решение и допустимую потерю; не расширяться только ради возврата прошлых вложений.
Готово, когда: критичные пункты проверены, результат подтверждён, незакрытые действия получили ответственного и срок.
| Что осталось сделать | Кто | Срок |
|---|---|---|
| ____________________________ | ____________ | ________ |
РАБОЧАЯ ФОРМА А
Паспорт процесса и контакты
Сохраните актуальную копию у тех, кто действительно выполняет работу. Клиенту передавайте только необходимые сведения; служебные доступы и чувствительные данные в открытую инструкцию не входят.
Бизнес / объект: __________________________________________________
Версия и дата обновления: __________________________________________________
Основной покупатель и сценарий: __________________________________________________
Единица продажи: __________________________________________________
Граница обещанного результата: __________________________________________________
Рабочая мощность и её подтверждение: __________________________________________________
Критерий остановки небезопасной работы: __________________________________________________
Где хранятся задания, документы и инструкции: __________________________________________________
Кто принимает итоговый результат: __________________________________________________
| Роль | Основной контакт | Резерв | Доступность |
|---|---|---|---|
| Управление | |||
| Клиентское общение | |||
| Выполнение / производство | |||
| Контроль качества | |||
| Поставка / обслуживание | |||
| Деньги и документы | |||
| Экстренная помощь по ситуации |
Основной исполнитель подтвердил роль: __________. Резерв подтвердил возможность подмены: __________. Проверка инструкций на реальном сценарии проведена: __________.
Границы и передача
Что сотрудник решает самостоятельно: ____________________________________Что требует согласования: ______________________________________________Кому и в какой срок передаётся отклонение: ________________________________Как проверяется закрытие: ______________________________________________
РАБОЧАЯ ФОРМА Б / 1
План и факт результата
Бизнес / объект: ____________________ Период: ____________________Единица расчёта: кг проданной готовой рыбы. Ответственный: ____________________
| Показатель | Учебный план | Ваш факт |
|---|---|---|
| Реализованный объём | 1 800 | |
| Средняя фактическая цена | 950 ₽ | |
| Выручка после возвратов | 1 710 000 ₽ | |
| Сырьё с учётом выхода и плановых потерь | 846 000 ₽ | |
| Упаковка, энергия партии и доставка | 216 000 ₽ | |
| Вклад после переменных расходов | 648 000 ₽ | |
| Помещение и базовые коммунальные расходы | 110 000 ₽ | |
| Команда, включая начисления работодателя | 270 000 ₽ | |
| Продажи, контроль, обслуживание и учёт | 90 000 ₽ | |
| Условная оплата управленческой работы владельца | 80 000 ₽ | |
| Результат до налогов, процентов и амортизации | 98 000 ₽ | |
| Налоги по фактическому режиму | уточнить | |
| Проценты по финансированию | уточнить | |
| Амортизация / износ по выбранной модели учёта | уточнить | |
| Итог с учётом выбранной базы | рассчитать |
Учебные значения перепишите под свою модель. Амортизацию не прибавляйте к покупке оборудования как повторную денежную выплату: результат и движение денег — разные отчёты. Ставки и состав налогов здесь намеренно не предзаполнены.
Главное отклонение и причина: __________________________________________Часы владельца / стоимость замены: ______________________________________Решение и дата проверки: ______________________________________________
РАБОЧАЯ ФОРМА Б / 2
Деньги и ещё не исполненные обязательства
Период: ____________________ Ответственный: ____________________
| Показатель | Сумма, ₽ |
|---|---|
| Остаток денег на начало | |
| Фактические поступления покупателей | |
| Из них авансы будущих периодов — справочно | |
| Возвратные обеспечительные платежи — отдельно | |
| Возвраты покупателям | |
| Выплаты по текущей деятельности | |
| Закупка запасов / авансы поставщикам | |
| Налоги | |
| Проценты по кредиту | |
| Погашение основного долга | |
| Покупка и обновление оборудования | |
| Изъятия владельца | |
| Остаток после фактических выплат | |
| Из остатка: резерв и неоплаченные обязательства | |
| Доступно владельцу после проверки обязательств |
Избегайте двойного учёта: если закупка уже включена в текущие выплаты, не повторяйте её второй строкой. Возвратные поступления и возвраты сверяются отдельным остатком. Внутренний перевод в резерв не меняет общую сумму денег.
| Ближайшая дата | Подтверждённое поступление | Обязательная выплата | Остаток / действие |
|---|---|---|---|
Минимальный допустимый остаток: __________. Действие при разрыве: ____________________
РАБОЧАЯ ФОРМА В
Журнал отклонений и решений
Одна строка — одна проверяемая задача. Записывайте наблюдение, а не характеристику человека. «Качество плохое» не помогает; конкретное несоответствие, действие и способ проверки помогают.
Бизнес / период: ____________________ Ответственный: ____________________
| Наблюдение и источник | Действие / бюджет | Кто | Срок | Как проверить |
|---|---|---|---|---|
| Учебный пример: обещанный срок не подтверждён исполнителем | Проверять доступность до подтверждения заказа | Управляющий | До следующей продажи | Проверить несколько новых заказов |
Приоритет проверки
Сначала — безопасность, доступ и существенное неисполнение обещанного. Затем — повторяющиеся ошибки и денежные потери. После этого — удобство и оформление. Одна критическая проблема важнее большого числа пожеланий к декору.
Карточка следующего эксперимента
Гипотеза: __________________________________________________
Что меняем и что сохраняем неизменным: __________________________________________________
Показатель и исходное значение: __________________________________________________
Бюджет / допустимая потеря: __________________________________________________
Срок и ответственный: __________________________________________________
Условие продолжения / остановки: __________________________________________________
Закрыто: ____ В работе: ____ Просрочено: ____Что изменить в инструкции: ______________________________________________Что сохранить в продукте: ______________________________________________
ИСТОЧНИКИ И ГРАНИЦЫ МОДЕЛИ
Что проверено, а что задано для обучения
Рассказ, управленческие решения, учебные суммы и формы разработаны для этой серии. Они не являются статистикой рынка, инвестиционной рекомендацией или готовым технологическим регламентом. Числа предназначены для проверки логики; перед запуском их заменяют реальными предложениями, экспериментами и документами конкретного проекта.
Ссылки ниже относятся к внешним фактам и обязательным вопросам, помеченным в тексте номерами. Официальные страницы могут обновляться. Перед практическим действием сверяйте действующую редакцию, юрисдикцию, категорию продукта и фактический вид деятельности. Там, где статья предлагает профессиональную проверку, она не утверждает, что полный перечень требований уже исчерпан.
[1] Евразийская экономическая комиссия. ТР ЕАЭС 040/2016 «О безопасности рыбы и рыбной продукции». Официальная карточка документа и изменений.
[2] Евразийская экономическая комиссия. ТР ТС 021/2011 «О безопасности пищевой продукции». Официальная карточка документа и изменений.
[3] Роспотребнадзор. ХАССП на предприятиях общественного питания: процедуры управления безопасностью и отличие от добровольной сертификации.