
Дым рассеялся, недостача осталась
Как находить потери коптильного цеха: выход партии, безопасность и оплату магазинов
Время чтения: 15 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Владельцам небольшого цеха горячего копчения, которые продают магазинам и по предварительным заказам.
Содержание
Магазин заказал рыбу, цех её приготовил, машина отвезла коробки. Кажется, продажа состоялась. Через неделю магазин сообщает, что часть товара не продалась, а ещё две коробки при приёмке оказались повреждены. Владелец уже закупил сырьё для следующей поставки и теперь не понимает, почему хороший заказ оставил его без денег. Это учебная ситуация, в которой проблема находится сразу в нескольких местах: в планировании, документах, условиях оплаты и работе с остатками.
Разберём небольшой цех горячего копчения с двумя основными продуктами. Нас интересует не рецепт приготовления, а организация бизнеса: как заметить потерю, установить её причину и не повторить ту же ошибку на следующей партии.
Границы сценария: Небольшой цех горячего копчения: две позиции, продажи местным магазинам и по предварительным заказам. Собственная ферма и ресторан в модель не входят.
Сначала разберём, откуда берутся деньги
Единица расчёта — кг проданной готовой рыбы. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 1 800 |
| Средняя цена одной единицы | 950 ₽ |
| Выручка: количество × цена | 1 710 000 ₽ |
| Сырьё с учётом выхода и плановых потерь | 846 000 ₽ |
| Упаковка, энергия партии и доставка | 216 000 ₽ |
| Всего переменных расходов | 1 062 000 ₽ |
| Остаётся на постоянные расходы и результат | 648 000 ₽ |
| Помещение и базовые коммунальные расходы | 110 000 ₽ |
| Команда, включая начисления работодателя | 270 000 ₽ |
| Продажи, контроль, обслуживание и учёт | 90 000 ₽ |
| Условная оплата управленческой работы владельца | 80 000 ₽ |
| Всего постоянных расходов | 550 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 98 000 ₽ |
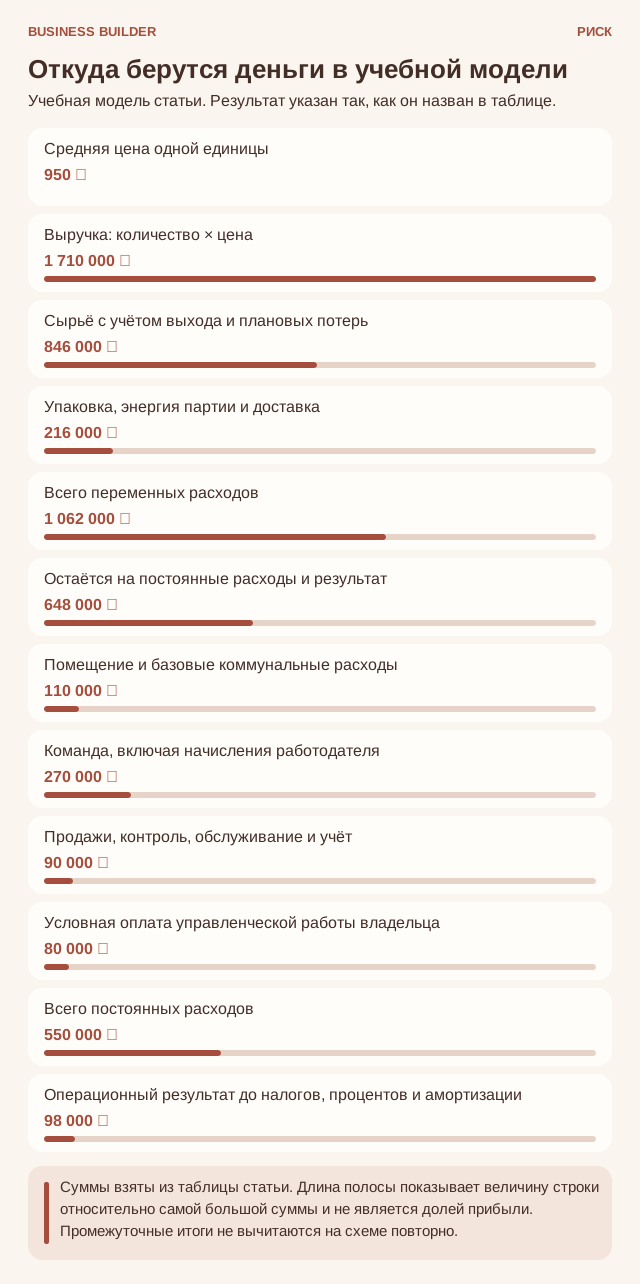
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 1 710 000 ₽. Из них 1 062 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 648 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 550 000 ₽. Только после этого получаем 98 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 590 ₽. Поэтому вклад равен 950 ₽ − 590 ₽ = 360 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 550 000 ₽ на вклад 360 ₽. Получается 1527,78 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 1 528. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 80 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Почему закупленный килограмм не равен проданному
В закупке вы видите вес поступившей рыбы, в реализации — вес продукта, который прошёл обработку, контроль и упаковку. Между ними находятся разделка, технологические потери, брак и непроданные остатки. Если стоимость сырья делить на исходный вес, а сравнивать с ценой готового килограмма, таблица будет радовать больше, чем расчётный счёт.
Для каждой партии заведите материальный баланс: сколько приняли, передали в обработку, получили годного продукта, списали и отгрузили. В учебном примере из 100 кг сырья получилось 72 кг товарной продукции. Это не норматив выхода: его устанавливают по вашей рыбе, рецептуре и процессу. При закупочной цене 340 ₽ сырьё в одном готовом килограмме уже стоит около 472 ₽, ещё до упаковки и доставки. Технолог становится человеком, который объясняет не только вкус, но и значительную часть экономики.
Представим, что из 100 килограммов одинакового сырья обычно получают 72 килограмма готового продукта, а сегодня — 66. Эти числа учебные, не технологическая норма. Сначала нужно узнать, где возникли недостающие шесть килограммов: при разделке, обработке, браковке или взвешивании. Если записан только общий результат, владелец не поймёт, что исправлять.
Ответственный за смену сопоставляет три записи: сколько сырья приняли, сколько пригодного продукта получили и сколько затем продали. Потери изготовления и непроданный остаток ведутся раздельно. Пригодная рыба, оставшаяся в холодильнике, ещё не является испорченной; но она уже связывает деньги и требует решения о продаже. Сравнивают один вид рыбы, одинаковую разделку и похожие партии. Иначе различие в сырье будет ошибочно принято за небрежность сотрудника.
Что делать, когда безопасность партии под вопросом
Закупщику удобно, чтобы продукт хранился дольше. Владельцу тоже: меньше возвратов и проще доставка. Но срок годности, условия хранения и безопасность технологии не появляются от общего желания сторон. Их обосновывают для конкретного продукта и упаковки; упаковка под вакуумом сама по себе не превращает рыбу в товар с произвольным сроком хранения.
Для рыбной продукции действуют профильный технический регламент и общие требования к безопасности пищевого производства. До запуска нужно определить применимую оценку соответствия, прослеживаемость сырья и готовой продукции, производственный контроль и процедуры на принципах ХАССП. В этой статье нет рецептуры безопасного копчения: режимы утверждает профильный специалист. Предпринимательская задача — обеспечить исполнение и записи, а не заменить технолога роликом из интернета.
Слово «прослеживаемость» означает возможность восстановить путь конкретной партии: от какого поставщика пришла рыба, когда её обработали, кто разрешил выпуск и каким покупателям её отгрузили. Для этого каждой партии присваивают свой номер. Его связывают с записями производства и документами поставки.
Если возникло сомнение в условиях хранения, сотрудник не должен сам решать, что продукт можно быстрее распродать. Он отделяет затронутый товар от разрешённого к продаже и сообщает ответственному за безопасность производства. Дальнейшее решение принимает компетентный специалист по утверждённому порядку. Для владельца это означает заранее предусмотреть возможность остановки, контакт специалиста и деньги на последствия. Скидка снижает цену, но не устраняет опасность продукта. Точные режимы приготовления и хранения эта статья не назначает.
Как отличить неоплаченный счёт от спорной поставки
Предположим, небольшая сеть предлагает сразу забирать половину выпуска. Хочется согласиться: загрузка обеспечена, можно выдохнуть. Затем выясняется, что доставка нужна в несколько точек, упаковка индивидуальная, расчёт через месяц, а возвраты почти полностью остаются на вас. Большой заказ не обязательно плох; просто его нужно считать как отдельный продукт со своей себестоимостью обслуживания.
Сопоставляйте не только цену килограмма, но и вклад заказа после упаковки, маршрута, отсрочки и ожидаемых возвратов. Ограничьте кредитный лимит покупателя и заранее решите, когда новая отгрузка приостанавливается. Самому себе такое правило особенно полезно: постоянному клиенту всегда хочется дать ещё немного времени. Рыба уже уехала, зарплата уже начислена, а ваша доброжелательность пока не принимается поставщиком в оплату следующей партии.
Приёмка — момент, когда магазин проверяет, что ему привезли: количество, состояние упаковки, документы и другие согласованные условия. Магазин может признать поставку полностью, принять её с замечаниями или оспорить часть. Поэтому фраза «клиент не платит» ещё не объясняет причину.
Менеджер берёт заказ, накладную, подтверждение приёмки и сведения об оплате. Если все стороны согласны с поставкой, но срок прошёл, это обычная задержка платежа. Если магазин сообщает о недостаче, сначала надо проверить документы и факты. Спорную сумму не объявляют доказанным долгом только потому, что она стоит в программе. При этом отдельно проверяют, что происходит с бесспорной частью оплаты. Коммерческие условия и порядок разбирательства должны соответствовать договору.
Почему переполненный холодильник — не признак успеха
Клиент получает не рыбу в тот момент, когда она красиво выходит из камеры, а продукт после хранения, погрузки и дороги. Поэтому обещание качества продолжается за дверью цеха. Полезно проверить пробную доставку целиком: сколько длится маршрут, как контролируются условия, кто принимает товар и что происходит при отказе магазина.
В учебном сценарии одна точка переносит приёмку на несколько часов. Решение определяется допустимыми условиями и документированной процедурой, а не надеждой «там же недалеко». Возвратную партию отделяют от доступной к продаже до оценки; её нельзя автоматически снова положить на полку. Записывайте причину каждого возврата. Избыточная поставка, повреждение упаковки и нарушение условий доставки требуют разных исправлений, хотя в финансовом отчёте все выглядят как неприятный минус.
Планировщик видит три числа: подтверждённые заказы, уже готовый пригодный остаток и выпуск, который ещё предстоит сделать. Если магазины подтвердили 80 килограммов, а на складе уже есть 30 подходящих, новый выпуск планируют с учётом этих 30. Нельзя сначала приготовить 80, а затем вспоминать про старую партию.
Каждый непроданный остаток получает понятную причину: покупатель изменил заказ, выпуск оказался больше согласованного, товар не подошёл каналу или поставка задержалась. Это помогает выбрать действие. Ошибку количества исправляют изменением плана; проблему приёмки — работой с условиями передачи; сомнение в качестве — профессиональной проверкой. Общая запись «списали рыбу» не даёт следующей смене никакой инструкции.
Разберём ситуацию от первого сигнала до решения
Магазин попросил следующую поставку вдвое больше прежней, хотя предыдущий счёт ещё не закрыт. Начальник смены уже добавил заказ в план. Первое действие владельца — уточнить, принят ли новый заказ окончательно и какие обязательства уже возникли. Нельзя молча отменить договорённость, но нельзя и выдавать пожелание покупателя за подтверждённый заказ.
Затем менеджер получает сведения об остатке предыдущей партии, приёмке и оплате. Технолог подтверждает допустимость хранения и дальнейшей работы с продуктом. Финансовый ответственный показывает, хватит ли денег на сырьё, даже если оплата задержится. Решение фиксируют письменно: согласованный объём, дата, сумма, условия оплаты и кто разрешил выпуск. Завершённым разбор считается после проверки фактической поставки и платежа, а не после слов «всё обсудили».
Проверим запас прочности на трёх отдельных изменениях
| Изменение относительно базы | Результат |
|---|---|
| База без изменений | 98 000 ₽ |
| Цена ниже на 3%; объём и денежные расходы прежние | 46 700 ₽ |
| Первая переменная статья дороже на 10%; остальное прежнее | 13 400 ₽ |
| 5% планируемой продажи безвозвратно потеряно после затрат | 12 500 ₽ |
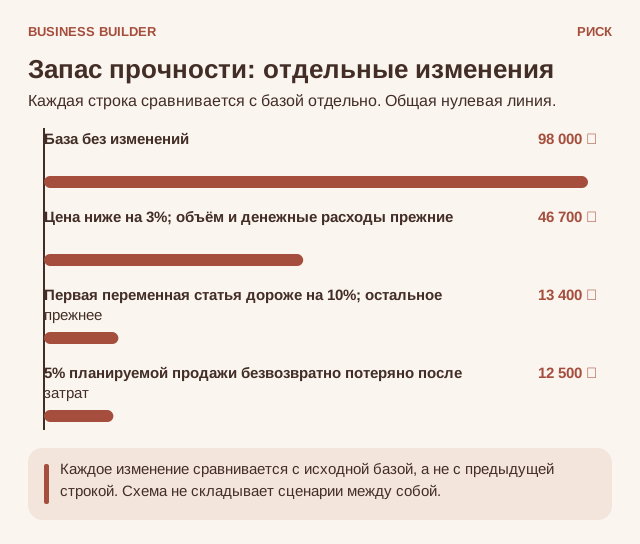
Запас прочности: отдельные изменения. Каждое изменение сравнивается с исходной базой, а не с предыдущей строкой. Схема не складывает сценарии между собой.
Цена ниже на 3% означает потерю 51 300 ₽ выручки при прежнем количестве продаж. Поэтому 98 000 ₽ − 51 300 ₽ = 46 700 ₽. В этом отдельном расчёте денежные расходы на единицу сохранены. Если комиссия зависит от цены, её реальное изменение нужно учесть отдельно; спрос от снижения цены здесь также не предполагается выросшим.
Во втором изменении дорожает только статья «Сырьё с учётом выхода и плановых потерь»: десять процентов от 846 000 ₽ — это 84 600 ₽. Новый результат: 98 000 ₽ − 84 600 ₽ = 13 400 ₽. Остальные строки не увеличены: это важно, чтобы не приписать одному изменению лишние расходы.
Для последней строки специально предполагается, что соответствующий продукт безвозвратно утрачен, все затраты базового сценария уже понесены или не могут быть отменены, а возмещения нет. Поэтому уменьшается выручка, но расходы в примере остаются. Это дополнительная потеря сверх заложенных в базе обычных потерь. Пригодный непроданный запас и живая непроданная рыба — другие ситуации: актив ещё существует, а расходы ожидания и будущую продажу считают отдельно.
Строки таблицы независимы: каждую сравнивают с исходной базой, а не с предыдущей строкой. Если одновременно снизить цену на 3% и увеличить первую переменную статью на 10%, получится -37 900 ₽. Такой расчёт помогает увидеть сочетание рисков, но не сообщает, насколько вероятно каждое событие.
Какие показатели смотреть и что они означают
Пригодный выход
Измеряют, сколько готового пригодного продукта получилось из одинакового сырья. Из 100 кг получили 72 кг — выход 72%. Это пример вычисления, а не рекомендуемая норма. При отклонении сначала проверяют сырьё и записи по операциям, а не обвиняют смену.
Продажа конкретной партии
Из 70 кг пригодного выпуска окончательно продали 60 кг: продано около 85,7%. Остальные 10 кг нужно найти и определить их состояние. Продажу, пригодный остаток и списание показывают отдельно: каждое требует своего решения.
Просроченная оплата
Считают подтверждённые суммы, срок оплаты которых уже прошёл. Счёт с невыясненной претензией показывают отдельно. Сравнивать лучше одинаковые условия оплаты и одинаковых покупателей: иначе изменение клиентского состава будет выглядеть как улучшение работы менеджера.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Деньги на сырьё могут уйти в понедельник, а магазин заплатит только через несколько недель. Всё это время цех продолжает оплачивать работников, помещение и следующую закупку. Деньги, временно занятые в сырье, готовой рыбе и неоплаченных поставках, называются оборотными средствами: они нужны, чтобы работа не остановилась между расходом и поступлением.
Составьте календарь по реальным датам. Напротив каждого поступления укажите, подтверждена ли приёмка и насколько надёжна дата. Отдельно проверьте сценарий задержки крупнейшего покупателя. Полный холодильник не поможет оплатить завтрашнюю зарплату, пока продукт не продан и деньги не получены.
Граница, которую нельзя пересекать ради плана
При сомнениях в безопасности, условиях хранения или происхождении партии её выпуск и продажу приостанавливают до компетентного решения. Управленческий расчёт не заменяет технолога и обязательные требования к пищевому производству.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Сверить входной вес, пригодный выпуск и продажи одной партии; каждому расхождению записать отдельную причину.
- Проверить, можно ли по номеру партии найти сырьё, разрешение выпуска, остаток и всех получателей.
- Сопоставить замечания магазина при приёмке с суммой счёта, прежде чем требовать полный платёж.
- Отделить готовый пригодный остаток от товара, который нельзя продавать до решения специалиста.
- Проверить, что следующий выпуск основан на подтверждённых заказах, а не на устном интересе покупателя.
- Назначить человека, который действует при задержке машины, отсутствии оплаты или недоступности руководителя.
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Выберите одну проблему из статьи и заполните обе формы. Затем рассчитайте одновременное снижение цены на 3% и удорожание первой переменной статьи на 10%, сохранив остальные условия. Объясните отдельно, какие действия вы предпримете до следующего обещания клиенту.
Проверка арифметики: 98 000 ₽ − 51 300 ₽ − 84 600 ₽ = -37 900 ₽. Сильный ответ не ограничивается числом: он называет проверяемую причину, безопасное действие, ответственного и способ проверки. Увеличение продаж не является готовым решением, пока неизвестно, почему прежние продажи перестали давать результат.
Основания и дальнейшая проверка
Внешние материалы и ограничения: ЕЭК. О безопасности рыбы и рыбной продукции, ТР ЕАЭС 040/2016; ЕЭК. О безопасности пищевой продукции, ТР ТС 021/2011; NIST Manufacturing Extension Partnership. Lean and Process Improvement.