
Больше рыбы — ещё не больше бизнеса
Как увеличивать коптильный цех через узкое место, маршрут покупателя и отдельный канал
Время чтения: 17 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Владельцам цеха, которые уже продают рыбу и думают о большем объёме, втором магазине или новом канале.
Содержание
Владелец коптильного цеха получил предложение поставлять рыбу ещё в пять магазинов. Первое желание — купить дополнительную коптильню. Но прежде полезно проследить обычную партию: сколько времени она ждёт охлаждения, упаковки, оформления и машины. Возможно, коптильня справляется, а отгрузку задерживают совсем другие операции.
Ростом будем считать увеличение проданного пригодного продукта и денег, которые остаются после дополнительных расходов. Выпуск ради заполненного холодильника к этой цели не относится. Поэтому сначала выясним, где можно увеличить полезный результат, а затем решим, нужны ли новое оборудование и люди.
Границы сценария: Небольшой цех горячего копчения: две позиции, продажи местным магазинам и по предварительным заказам. Собственная ферма и ресторан в модель не входят.
Сначала разберём, откуда берутся деньги
Единица расчёта — кг проданной готовой рыбы. Период — месяц. Считаем именно такой результат, а не количество заявок, произведённых заготовок или обещаний. Цифры ниже заданы для обучения.
| Что считаем | Учебная сумма |
|---|---|
| Количество реализованных единиц | 1 800 |
| Средняя цена одной единицы | 950 ₽ |
| Выручка: количество × цена | 1 710 000 ₽ |
| Сырьё с учётом выхода и плановых потерь | 846 000 ₽ |
| Упаковка, энергия партии и доставка | 216 000 ₽ |
| Всего переменных расходов | 1 062 000 ₽ |
| Остаётся на постоянные расходы и результат | 648 000 ₽ |
| Помещение и базовые коммунальные расходы | 110 000 ₽ |
| Команда, включая начисления работодателя | 270 000 ₽ |
| Продажи, контроль, обслуживание и учёт | 90 000 ₽ |
| Условная оплата управленческой работы владельца | 80 000 ₽ |
| Всего постоянных расходов | 550 000 ₽ |
| Операционный результат до налогов, процентов и амортизации | 98 000 ₽ |
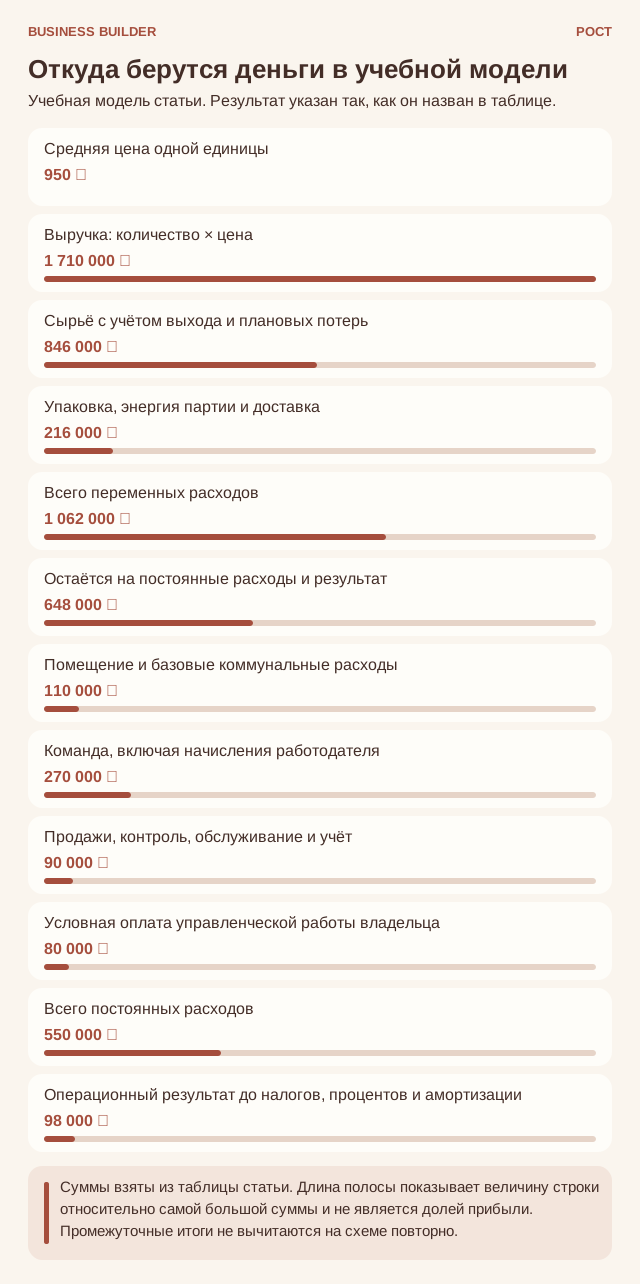
Откуда берутся деньги в учебной модели. Суммы взяты из таблицы статьи. Длина полосы показывает величину строки относительно самой большой суммы и не является долей прибыли. Промежуточные итоги не вычитаются на схеме повторно.
Пройдём расчёт по шагам. Продажи дают 1 710 000 ₽. Из них 1 062 000 ₽ относятся к переменной части по условиям этой модели. После её вычитания остаётся 648 000 ₽. Но это ещё не заработок владельца: из остатка оплачиваются предусмотренные постоянные расходы 550 000 ₽. Только после этого получаем 98 000 ₽ результата.
В пересчёте на одну продажу переменные расходы составляют 590 ₽. Поэтому вклад равен 950 ₽ − 590 ₽ = 360 ₽. Слово «вклад» здесь означает, сколько одна продажа помогает оплатить общие расходы, а после их покрытия — получить положительный результат.
Чтобы покрыть постоянные расходы, нужно разделить 550 000 ₽ на вклад 360 ₽. Получается 1527,78 расчётной единицы. Это точка безубыточности в рамках указанных расходов: при таком объёме результат близок к нулю. Для неделимых заказов берут целое число вверх — 1 528. Килограммы и оплаченные часы могут учитываться дробно по правилам конкретной модели.
Это не обещание, что любая дополнительная продажа автоматически принесёт указанный вклад. Если ради неё потребуется новая смена, другой тариф доставки или скидка, расходы и цену пересчитывают. Величины «постоянные» и «переменные» описывают условия учебного сценария, а не вечные свойства расходов. При падении спроса уже оплаченный ресурс может оказаться невозвратным.
Оплата управленческой функции владельца уже включена: 80 000 ₽. Её нельзя вычитать второй раз. В результате ещё нет налогов, процентов по финансированию и амортизации — постепенного отнесения стоимости длительно используемого оборудования на периоды работы. Покупка оборудования целиком влияет на деньги при оплате, но не превращается целиком в расход одного обычного месяца. Погашение основного долга тоже показывают отдельно от процентов.
База не является заключением об освобождении от НДС или о подходящем налоговом режиме. Для реального предприятия цену и расходы нужно привести к одной налоговой основе с бухгалтером. Резерв на будущую замену — ещё не оплаченный расход: перевод на собственный резервный счёт не уменьшает общую сумму денег бизнеса. Когда расход действительно оплачен, его не списывают повторно под другим названием.
Найдите операцию, перед которой собирается очередь
Представьте обычное утро. Приехало сырьё, вчерашняя партия ожидает отгрузки, сотрудник моет инвентарь, курьер уже стоит у двери. Если всем нужен один стол и один проход, производство конфликтует само с собой ещё до первой серьёзной загрузки. Дешёвое помещение может оказаться дорогим способом ежедневно обходить неудобную планировку.
До договора аренды покажите технологу схему потоков: приёмка, хранение сырья, подготовка, обработка, охлаждение, упаковка, готовая продукция, отходы и санитарная обработка. Отдельно проверьте инженерные возможности, вентиляцию, воду, канализацию и допустимость размещения производства. В смете должны появиться не только камера и весы, но и подготовка помещения, контрольные приборы, обслуживание и резервные решения. Коптильня не умеет компенсировать отсутствие пригодной площадки.
Нарисуйте путь партии обычными словами: подготовили сырьё, обработали, охладили, упаковали, разрешили выпуск, передали машине. Возле каждого перехода запишите время начала и окончания, включая ожидание. Если рыба три часа ждёт упаковки, ускорение копчения лишь увеличит эту очередь.
Затем проверьте причину задержки. Возможно, упаковщик занят другой задачей, этикетки печатают только при владельце или машина приезжает не к моменту готовности. Уберите одно подтверждённое препятствие и сравните несколько похожих смен. Важен не рекорд отдельной машины, а количество правильно завершённых и принятых покупателями поставок. Именно такой взгляд на весь путь продукта лежит в основе анализа потока; технические решения для конкретного цеха оцениваются отдельно.
Добавляйте покупателей к работающему маршруту
Начните не с оборудования, а с продукта и канала. Магазину у дома может быть удобна фасованная рыба понятного веса, ресторану — стабильные порции и поставка к определённому часу, частному покупателю — набор к выходным. Эти заказы по-разному упаковываются, оплачиваются и доставляются. Универсальный ассортимент на старте заставит финансировать сразу несколько ещё не проверенных бизнесов.
В нашей модели оставим две позиции и два канала. До аренды цеха проведём разговоры с закупщиками: какой объём они действительно берут, как часто, какие документы проверяют, кто оплачивает непроданный остаток. Фраза «интересно, приносите» ещё не заказ. Результат разговора — согласованный тест с количеством, ценой, датой и условиями оплаты. Для легальной пробной партии можно рассмотреть контрактное производство у подходящего действующего предприятия; проверка спроса не освобождает от требований к пищевой продукции.
Пять магазинов рядом могут быть удобнее двух в противоположных концах города. Причина проста: машина делает меньше лишних километров, а водитель тратит меньше времени между небольшими заказами. Но близость адресов сама по себе не доказывает выгоду — нужны подходящие окна приёмки и подтверждённые объёмы.
Для проверки выберите один район и один день поставки. Посчитайте не только выручку, но и затраты поездки, время ожидания, возвраты и срок получения оплаты. После нескольких повторов станет видно, достаточно ли заказов для устойчивого маршрута. Дальняя поставка тоже может быть выгодной, но должна оплатить свою дополнительную работу. Не переносите на неё результат короткого соседского рейса.
Передавайте работу вместе с понятным результатом
На домашней дегустации небольшое отличие вкуса воспринимается как авторская находка. Магазин обычно хочет снова получить тот продукт, который уже продал покупателю. Поэтому рецептура, параметры сырья, выход, фасовка и порядок контроля становятся общим языком команды. Сотрудник должен понимать, что считать отклонением и кому сообщать, даже когда владелец не отвечает на телефон.
Смотрите на долю принятой с первого раза продукции, списания, повторные заказы, просроченную дебиторскую задолженность и часы владельца. Рост выпуска без улучшения этих показателей способен просто ускорить накопление проблем. Хорошая смена — та, после которой известны остатки, закрыты записи, подготовлена следующая поставка и никто не предлагает догадаться, что лежит в немаркированном контейнере.
Просьба «проследить за отгрузкой» слишком неопределённа для нового сотрудника. Ему нужны конкретные условия готовности: нужная партия разрешена, количество совпало с заказом, документы приложены, покупатель подтвердил время, машина подходит для перевозки. Если хотя бы одно условие не выполнено, известно, кому звонить и что нельзя обещать самостоятельно.
Проверка передачи проста: подготовленный заместитель ведёт обычную смену, а владелец не подсказывает каждый шаг. Все затруднения записываются. Если человек ошибся из-за отсутствующей информации, исправляют не только его действие, но и сам порядок работы. Рост становится возможен, когда правильная поставка не зависит от того, помнит ли основатель все договорённости наизусть.
Считайте новый канал отдельно от старого
Предположим, небольшая сеть предлагает сразу забирать половину выпуска. Хочется согласиться: загрузка обеспечена, можно выдохнуть. Затем выясняется, что доставка нужна в несколько точек, упаковка индивидуальная, расчёт через месяц, а возвраты почти полностью остаются на вас. Большой заказ не обязательно плох; просто его нужно считать как отдельный продукт со своей себестоимостью обслуживания.
Сопоставляйте не только цену килограмма, но и вклад заказа после упаковки, маршрута, отсрочки и ожидаемых возвратов. Ограничьте кредитный лимит покупателя и заранее решите, когда новая отгрузка приостанавливается. Самому себе такое правило особенно полезно: постоянному клиенту всегда хочется дать ещё немного времени. Рыба уже уехала, зарплата уже начислена, а ваша доброжелательность пока не принимается поставщиком в оплату следующей партии.
Один магазин покупает небольшие партии и платит сразу, другой обещает большой объём, но просит доставку, отсрочку и особую упаковку. Цена за килограмм может совпадать, а заработок и потребность в деньгах — нет. Отсрочка означает, что цех сначала оплачивает сырьё и работу, а платёж магазина получает позже.
Перед согласием составьте отдельный расчёт: новая выручка, сырьё, упаковка, доставка, обработка возвратов и дополнительная работа менеджера. Рядом нужен календарь денег до первой оплаты. Только после этого сравнивают договор с другими возможностями. Большой заказ полезен не размером числа в накладной, а тем, что его можно безопасно выполнить и получить положительный результат.
Посчитаем расширение как отдельный проект
Теперь добавим новое учебное условие: дополнительный маршрут с двумя действующими продуктами. Оно не входило в исходную статью. Предполагаем 360 дополнительных расчётных единиц за тот же период и 90 000 ₽ новых постоянных расходов. Цену и переменные расходы одной единицы пока сохраняем, чтобы отдельно увидеть влияние дополнительного объёма и новой нагрузки.
| Расчёт расширения | Учебная сумма |
|---|---|
| Дополнительный объём | 360 |
| Вклад одной дополнительной продажи | 360 ₽ |
| Вклад всего нового объёма | 129 600 ₽ |
| Новые постоянные расходы за период | 90 000 ₽ |
| Дополнительный операционный результат | 39 600 ₽ |
| Результат при половине нового объёма | -25 200 ₽ |
| Разовые капитальные вложения | 600 000 ₽ |
| Дополнительные оборотные средства | 260 000 ₽ |
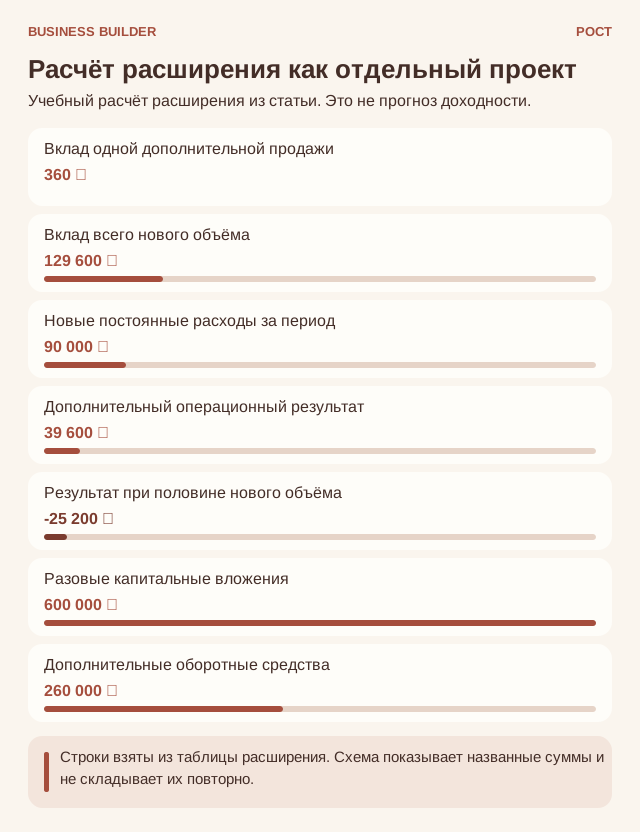
Расчёт расширения как отдельный проект. Строки взяты из таблицы расширения. Схема показывает названные суммы и не складывает их повторно.
Новый объём приносит 360 × 360 ₽ = 129 600 ₽ вклада. Из него нужно оплатить новую постоянную нагрузку 90 000 ₽. Остаётся 39 600 ₽. Это результат расширения, а не всего предприятия. Его полезно видеть отдельно, чтобы действующий бизнес не скрывал неудачу нового направления.
Для покрытия одной только новой постоянной нагрузки нужно 90 000 ₽ / 360 ₽ = 250,00 дополнительных единицы. Для неделимых заказов это не менее 250. Теперь предположим, что получилось только половина ожидаемого нового объёма: результат расширения станет -25 200 ₽, хотя предприятие вместе со старым направлением показало бы 72 800 ₽. Общий плюс поэтому ещё не доказывает, что новый проект удачен.
В реальном решении отдельно проверьте, какие продажи действительно новые. Если прежний клиент просто перешёл на другое предложение, нельзя посчитать его покупку дважды. Также нужно вычесть потерянный вклад старых заказов, если новая работа заняла их время, помещение или людей. В учебной таблице такое вытеснение принято равным нулю только для прозрачности первого расчёта.
Кроме расходов периода потребуются 600 000 ₽ капитальных вложений и 260 000 ₽ дополнительных оборотных средств. Вместе это 860 000 ₽ по двум указанным компонентам. Капитальные вложения создают длительно используемый ресурс, а оборотные средства помогают оплатить работу до поступлений. Обе суммы требуют денег, но не являются одним и тем же текущим расходом.
Операционный плюс ещё нельзя делить на вложения и обещать срок окупаемости. Нужны даты запуска, налоги, финансирование, обслуживание и замены, слабые периоды и возможная стоимость продажи оборудования. Сначала проверьте спрос небольшим опытом, затем способность выполнить работу и только после этого — необратимые вложения. У эксперимента заранее должны быть предел расходов и условие остановки.
Что именно можно автоматизировать
Ниже описаны желаемые процессы, а не обещания конкретной программы. Сначала зафиксируйте данные, обычное действие и работу с ошибкой. Только после этого выбирайте подходящий инструмент. Наличие функции в сервисе ещё не доказывает, что она приносит деньги.
Напоминание магазину об оплате — с проверкой причины задержки
В карточке поставки хранят номер счёта, покупателя, принятую сумму, срок оплаты и уже полученные платежи. Программа каждый день проверяет, наступил ли срок и осталась ли подтверждённая неоплаченная сумма. Если всё понятно и претензий нет, она готовит напоминание или отправляет его по утверждённым правилам.
Но представим, что магазин сообщил о недостаче двух коробок. Сотрудник отмечает спор в карточке, и автоматические требования по спорной сумме приостанавливаются. Менеджер сверяет заказ, документы перевозки, подтверждение приёмки и объяснения сторон. После согласованного решения обновляет сумму и дату, сохраняет основание изменения. Программа не должна самостоятельно определять, кто прав.
Чтобы понять пользу системы, сравните похожие поставки одним и тем же магазинам с одинаковой отсрочкой. Например, раньше вовремя оплатили 15 из 20 счетов, после изменения — 18 из 20. Это учебная иллюстрация, не доказательство причинности: могли измениться обстоятельства покупателей. Дополнительно сравните сумму просрочки, число ошибочных напоминаний и время менеджера. Сто отправленных сообщений сами по себе ничего не говорят о полученных деньгах.
План выпуска, который учитывает уже готовую рыбу
Каждый подтверждённый заказ связывают с датой поставки и конкретным продуктом. Из складского учёта программа получает пригодный свободный остаток. Остаток, который уже обещан другому магазину или заблокирован до проверки, не считается свободным. На этой основе система предлагает план нового выпуска, а ответственный сотрудник подтверждает его.
Если количество партии неизвестно или нет разрешения на её продажу, программа должна показать проблему, а не заменить неизвестное нулём или считать всю рыбу доступной. Сотрудник проверяет фактический остаток и документы. При недоступности программы смена использует согласованный резервный журнал; после восстановления записи сверяют, чтобы один заказ не попал в выпуск дважды.
Сравнивайте одинаковые продукты за несколько циклов: сколько приготовили без подтверждённого спроса, сколько не успели продать и сколько заказов выполнили вовремя. Сокращение ручного ввода полезно, но главный результат — меньше необоснованного выпуска без ухудшения безопасности и надёжности поставок.
При внедрении проверьте права доступа, журнал действий, повторную доставку одного и того же события и резервный ручной порядок. Например, повторное сообщение об оплате не должно создавать второй заказ. Высвобождённые минуты не приравнивайте сразу к экономии зарплаты: денежный эффект появляется, когда реально исчезла выплата или свободное время принесло дополнительный оплаченный результат.
Какие показатели смотреть и что они означают
Пригодный выход
Измеряют, сколько готового пригодного продукта получилось из одинакового сырья. Из 100 кг получили 72 кг — выход 72%. Это пример вычисления, а не рекомендуемая норма. При отклонении сначала проверяют сырьё и записи по операциям, а не обвиняют смену.
Продажа конкретной партии
Из 70 кг пригодного выпуска окончательно продали 60 кг: продано около 85,7%. Остальные 10 кг нужно найти и определить их состояние. Продажу, пригодный остаток и списание показывают отдельно: каждое требует своего решения.
Просроченная оплата
Считают подтверждённые суммы, срок оплаты которых уже прошёл. Счёт с невыясненной претензией показывают отдельно. Сравнивать лучше одинаковые условия оплаты и одинаковых покупателей: иначе изменение клиентского состава будет выглядеть как улучшение работы менеджера.
Сначала проверьте, кого и что включили в расчёт. При нулевом количестве наблюдений процент не вычисляют. Для сравнения выбирайте одинаковые услуги, условия и сроки; сезон, изменение цены или состава клиентов может объяснять разницу без связи с последним действием.
Почему прибыль и деньги нужно проверять отдельно
Деньги на сырьё могут уйти в понедельник, а магазин заплатит только через несколько недель. Всё это время цех продолжает оплачивать работников, помещение и следующую закупку. Деньги, временно занятые в сырье, готовой рыбе и неоплаченных поставках, называются оборотными средствами: они нужны, чтобы работа не остановилась между расходом и поступлением.
Составьте календарь по реальным датам. Напротив каждого поступления укажите, подтверждена ли приёмка и насколько надёжна дата. Отдельно проверьте сценарий задержки крупнейшего покупателя. Полный холодильник не поможет оплатить завтрашнюю зарплату, пока продукт не продан и деньги не получены.
Граница, которую нельзя пересекать ради плана
При сомнениях в безопасности, условиях хранения или происхождении партии её выпуск и продажу приостанавливают до компетентного решения. Управленческий расчёт не заменяет технолога и обязательные требования к пищевому производству.
Чек-лист: что проверить на своём предприятии
Отмечайте пункт только после получения факта. В маленькой компании несколько ролей может выполнять владелец, но сами задачи всё равно нужно различать: обещать клиенту, выполнить работу, проверить результат и сверить деньги — не одно действие.
- Записать ожидание на каждом участке и выбрать одно препятствие, которое действительно задерживает завершённую поставку.
- Проверить дополнительный маршрут на небольшом подтверждённом объёме до покупки нового оборудования.
- Посчитать новый договор вместе с доставкой, возвратами и деньгами до получения оплаты.
- Убедиться, что упаковка, хранение и транспорт выдержат увеличение выпуска, а не только сама коптильня.
- Провести смену с подготовленным заместителем и устранить места, где ему пришлось искать ответы у владельца.
- Оценить автоматизацию по уменьшению потерь и своевременной оплате, а не по числу уведомлений.
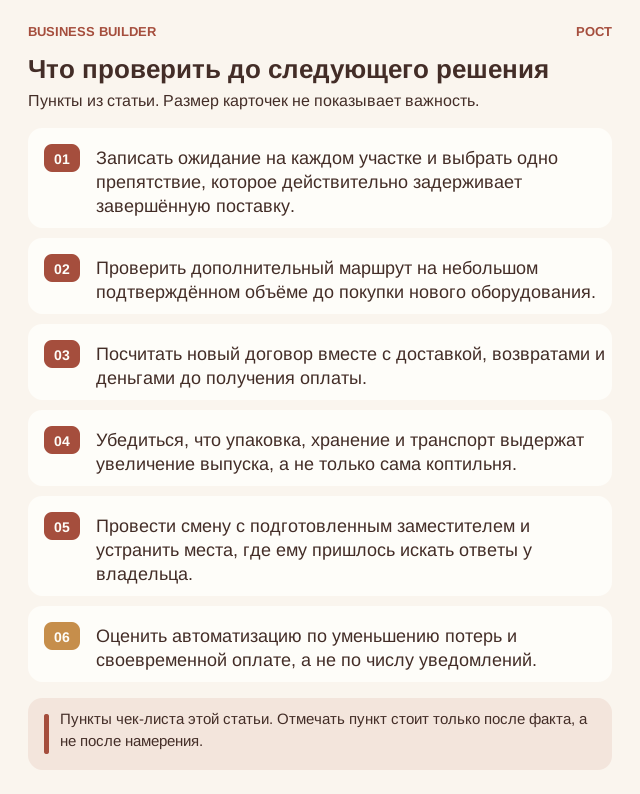
Что проверить до следующего решения. Пункты чек-листа этой статьи. Отмечать пункт стоит только после факта, а не после намерения.
После проверки выберите одну незавершённую задачу. Запишите имя ответственного, дату и то, что будет предъявлено как результат: например, сверенная поставка, принятый этап, подтверждённый маршрут или восстановленная копия файла. Фраза «держать на контроле» без этих уточнений не задаёт работу.
Рабочая форма А. Карточка решения
| Что записать | Как заполнить, чтобы другой человек понял |
|---|---|
| Наблюдение | Что конкретно произошло, с каким заказом или группой и в какую дату. Отделите факт от предположения о причине.Ваш ответ: ______________________________ |
| Подтверждение | Где лежат документы, записи, измерения или объяснения сторон. Если сведения пока не получены, укажите, кто и когда их проверит.Ваш ответ: ______________________________ |
| Действие | Что меняем или приостанавливаем, кто отвечает и какое согласование требуется.Ваш ответ: ______________________________ |
| Деньги и обязательства | Что уже оплачено, что ещё предстоит оплатить и какие обязательства остаются перед клиентами.Ваш ответ: ______________________________ |
| Проверка результата | Какое наблюдение и в какую дату покажет, что решение помогло. Отдельно назовите условие, при котором его пересмотрят.Ваш ответ: ______________________________ |
Рабочая форма Б. Календарь денег и исполнения
Выберите период, включающий все существенные будущие обязательства. Для фермы это может быть весь цикл выращивания, для школы — поток до завершения обещанной поддержки. Поступление с неподтверждённой датой не приравнивайте к доступным деньгам.
| Дата и обязательство | Поступление / выплата | Что подтверждает дату и кто проверяет |
|---|---|---|
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
| ________________ | ________________ | ________________________________ |
Доступные деньги на начало: __________. Наименьший ожидаемый остаток: __________. Обязательства, ещё не включённые в выплаты: __________. Источник покрытия нехватки: __________. Не вычитайте одну и ту же обязанность сначала из доступного остатка, а затем ещё раз из выплат.
Задание для ученика и проверка решения
Предложите небольшой тест роста до полного вложения. Запишите, что должно измениться, сколько можно потратить, какие данные нужны и когда тест будет остановлен. Затем пересчитайте расширение при половине нового объёма и назовите процесс, который можно автоматизировать без передачи программе неподходящего решения.
Проверка арифметики: 180 × 360 ₽ − 90 000 ₽ = -25 200 ₽. Дополнительно нужно объяснить, какие клиенты действительно новые, какой ресурс выполнит работу и где взять деньги до оплаты. Сильный ответ может рекомендовать не расширяться: важно обосновать решение, а не обязательно выбрать рост.
Основания и дальнейшая проверка
Внешние материалы и ограничения: ЕЭК. О безопасности рыбы и рыбной продукции, ТР ЕАЭС 040/2016; ЕЭК. О безопасности пищевой продукции, ТР ТС 021/2011; NIST Manufacturing Extension Partnership. Lean and Process Improvement.