
Общие расходы в стоимости услуг
Как распределять общие расходы между услугами
Время чтения: 4 мин
Подходит для уровня: SYSTEM · Система
Кому подойдёт. Фрилансерам с несколькими услугами и новичкам, которые уже получают разные типы заказов.
Содержание
Кому подойдёт: фрилансерам с несколькими услугами и новичкам, которые уже получают разные типы заказов. Категории System и Start после первых продаж.
Вы оказываете две услуги: короткие консультации и большие проекты. За сервисы, связь и рабочее место платите общую сумму. Если разделить её поровну между всеми заказами, маленькая консультация получит столько же расходов, сколько месячный проект. Если распределить по выручке, дорогая услуга возьмёт на себя большую часть независимо от использования ресурсов.
Любое распределение отвечает на определённый вопрос и опирается на допущение. Полезно выбрать понятное правило, сохранить видимость общих затрат и не принимать спорную оценку за природное свойство услуги.
Сначала отделите прямые расходы
Если сервис куплен только для одного проекта, расход обычно можно связать с этим проектом напрямую. То же относится к конкретному подрядчику, материалам или поездке. Не стоит сначала складывать их в общий котёл, а затем распределять между всеми услугами.
Общими остаются ресурсы, которые поддерживают несколько направлений: бухгалтерское обслуживание, часть программ, управление, аренда. Некоторые из них зависят от числа операций, другие почти не меняются в текущем диапазоне работы.
«Общий» и «постоянный» — не синонимы. Расход может относиться к нескольким услугам и при этом увеличиваться вместе с числом действий. А отдельная услуга может иметь собственный фиксированный ежемесячный расход.
Определите цель расчёта
Для проверки бизнеса в целом можно вычесть общие расходы из суммарного результата всех направлений. Распределять каждую тысячу между услугами для этого не обязательно.
Распределение полезно, когда вы сравниваете варианты предложения, оцениваете полную нагрузку продукта или проверяете цену на устойчивом объёме. Но для решения «взять ли ещё один заказ сегодня» важны прежде всего расходы, которые действительно изменятся из-за него.
Если общий сервис уже оплачен и новый заказ не увеличит платёж, условная доля этого сервиса в заказе не является дополнительной выплатой. При этом в долгосрочной модели все услуги вместе всё равно должны обеспечивать покрытие общих расходов.
Выберите связь с использованием ресурса
Для общего инструмента может подойти число пользователей или проектов, для координации — время управления, для обработки документов — число операций. Если причинную связь установить сложно, допустимо простое приближение, но его нужно обозначить.
В подходе activity-based costing затраты связывают с видами деятельности и факторами, которые вызывают их потребление. Для небольшого бизнеса это ориентир: не использовать один случайный показатель для всех расходов.
Не усложняйте учёт больше, чем требует решение. Если общая сумма невелика и выбор не меняется при разных способах распределения, подробная система может стоить дороже полученной пользы.
Сравните два варианта на примере
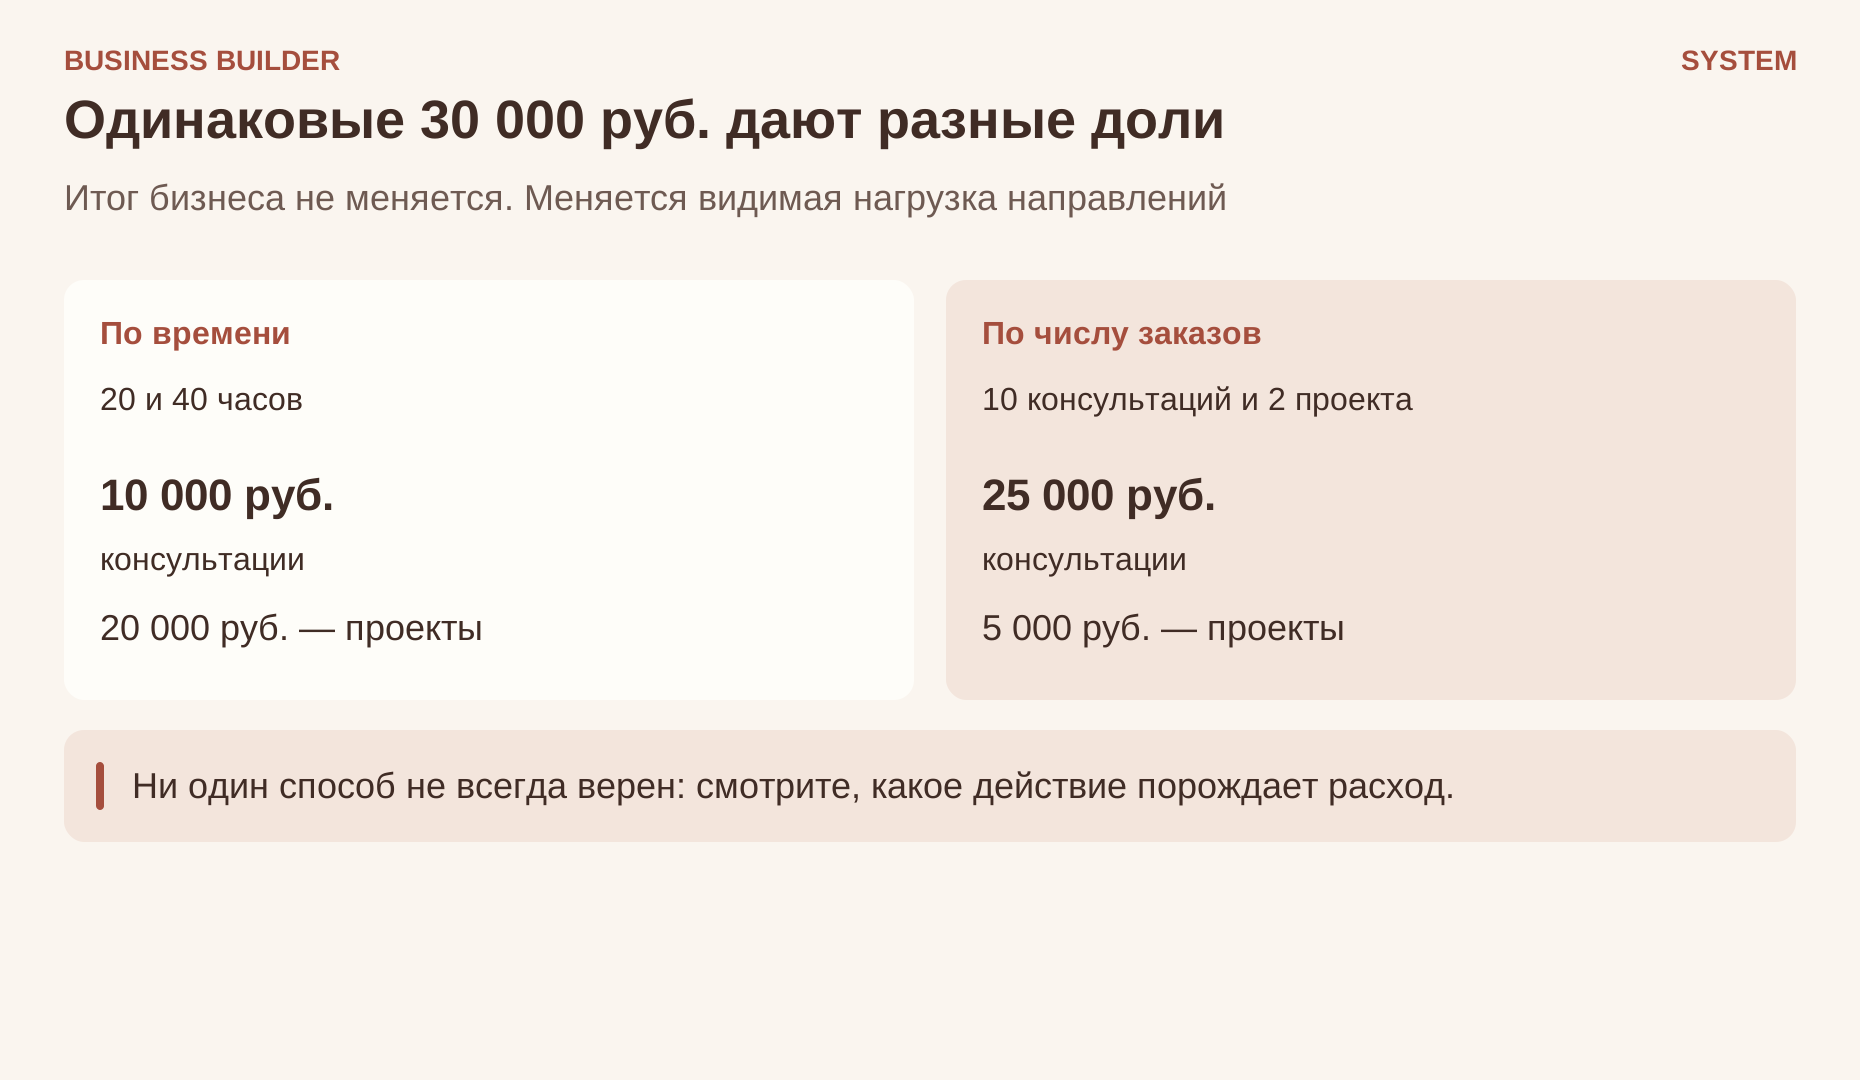
Предположим, общие расходы за месяц — 30 000 ₽. Консультации заняли двадцать часов, проекты — сорок. При распределении по времени на консультации приходится 10 000 ₽, на проекты — 20 000 ₽.
Но консультаций было десять, а проектов два. Если распределить ту же сумму по числу заказов, консультации получат 25 000 ₽ расходов, проекты — 5 000 ₽. Итог по бизнесу не изменился, а видимая прибыльность направлений стала другой.
| Основа распределения 30 000 ₽ | Консультации | Проекты |
|---|---|---|
| По времени работы 20 и 40 часов | 10 000 ₽ | 20 000 ₽ |
| По числу заказов 10 и 2 | 25 000 ₽ | 5 000 ₽ |
Этот пример показывает не то, что один метод всегда правильный. Нужно спросить, какие действия порождают расход. Если основная нагрузка — оформление каждого заказа, число операций может быть полезнее часов. Если расход связан с длительностью использования рабочего места, логика будет другой.
| Основа | Консультации | Проекты |
|---|---|---|
| Время: 20 и 40 часов | 10 000 ₽ | 20 000 ₽ |
| Заказы: 10 и 2 | 25 000 ₽ | 5 000 ₽ |
Сумма общих расходов одна и та же, 30 000 ₽. Итог бизнеса не меняется. Ни один способ не всегда верен.
Не прячьте простой в цене отдельного заказа
В слабый месяц общие расходы делятся на меньшее число работ, и условная себестоимость единицы растёт. Это реальная проблема покрытия затрат, но не всегда признак того, что каждый заказ стал требовать больше ресурсов.
Полезно отдельно показать плановую основу распределения и не покрытую фактическим объёмом часть расходов. Например, вы рассчитывали продать шестьдесят часов, а продали тридцать. Неиспользованная мощность должна быть видна как проблема загрузки, а не растворяться в удвоенной оценке каждого часа.
Для выбора нового бюджета проверьте, насколько реалистичен плановый объём. Нельзя бесконечно сохранять привлекательную себестоимость, распределяя расходы на продажи, которых стабильно нет.
Проверяйте решение об отказе от услуги
Услуга может выглядеть убыточной после распределения общих расходов и всё же приносить положительный вклад в их покрытие. Если вы уберёте её, а аренда и сервисы останутся, общий результат бизнеса может ухудшиться.
Перед отказом сравните будущие варианты: какие доходы исчезнут, какие расходы действительно сократятся и чем будет занято освободившееся время. Общий принцип анализа различающихся будущих затрат помогает избежать решения по одной условной доле.
Для начала выберите три крупнейших общих расхода, назначьте каждому понятную основу и проверьте, меняется ли вывод при альтернативном разумном распределении. Если меняется сильно, не принимайте решение только по итоговой строке таблицы. Разберите использование ресурса подробнее и сохраните расчёт бизнеса целиком.