
Оценка стартовых вложений диапазоном
Как оценить стартовые вложения без ложной точности
Время чтения: 4 мин
Подходит для уровня: START · Запуск
Кому подойдёт. Предприниматели, которые оценивают запуск бизнеса или нового направления до крупных обязательств.
Содержание
Таблица с итогом 487 350 рублей выглядит убедительно. Но если половина строк взята «примерно», точность до рубля создаёт ложное ощущение определённости. Помещение ещё не выбрано, оборудование не согласовано, срок первых продаж неизвестен. В такой ситуации полезнее объяснённый диапазон, чем красивое одиночное число.
Оценка стартовых вложений должна отвечать на три вопроса: какие деньги потребуются до устойчивого поступления оплат, от чего зависит сумма и что можно уточнить до необратимого решения. Это рабочая модель запуска, которая постепенно становится точнее.
Опишите минимальный работоспособный запуск
Сначала определите, какой результат вы собираетесь продавать, кому и в каком объёме. Запуск домашней мастерской под заказы и открытие помещения со свободным посещением требуют разного состава вложений. Пока формат не выбран, единый бюджет будет смешивать несовместимые варианты.
Разделите необходимое для первого исполнения, необходимое при росте объёма и желательные улучшения. В первую группу входят не только оборудование и материалы, но и условия, без которых нельзя законно и качественно выполнить заказ. Отложить красивую вывеску иногда возможно; обязательное разрешение или безопасную организацию работы — нет.
При этом минимальный запуск не должен держаться на действиях, которые невозможно повторять. Если первые заказы требуют постоянно занимать чужое оборудование без согласованных условий, эту зависимость нужно назвать и оценить заранее.
Разложите денежную потребность по времени
Отдельно покажите приобретения и подготовку, стартовый запас, обеспечительные платежи и расходы периода до достаточных поступлений. Возвратный депозит не обязательно является расходом в учётном смысле, но деньги на его внесение всё равно нужны. Покупка оборудования тоже отличается от текущих расходов, хотя уменьшает доступный остаток сразу.
Для каждой суммы укажите дату платежа. Предоплата, окончательный расчёт и доставка могут приходиться на разные недели. Если в бюджете уже стоит полная стоимость оборудования, не добавляйте его аванс второй раз как отдельную потребность.
Business.gov.au рекомендует при расчёте старта различать активы и расходы и явно обозначать оценочные суммы. Для собственного решения к этому полезно добавить источник цены, срок её действия и событие, после которого потребуется пересчёт.
Отмечайте качество каждой оценки
У строки может быть разная опора: действующее предложение поставщика, сравнение нескольких аналогов, расчёт по единице объёма или пока только предположение. Не скрывайте эту разницу одинаковым оформлением. Рядом запишите, что входит в сумму: налог, доставка, установка, обучение, расходные материалы.
Для неизвестных величин задайте диапазон и объяснение. Например, стоимость подготовки помещения зависит от состояния электрики; нижняя и верхняя оценки соответствуют разным подтверждаемым вариантам работ. Произвольное «плюс двадцать процентов на всякий случай» не заменяет такого разбора.
Уточняйте сначала строки, которые одновременно сильно влияют на бюджет и плохо известны. Проверка стоимости одного ключевого оборудования может быть полезнее точного подсчёта всех канцелярских мелочей. После получения новых данных сохраняйте предыдущую версию, чтобы видеть причину изменения итога.
Посчитайте диапазон без обещания статистической точности
Учебный пример небольшого запуска: оборудование оценивается в 120–160 тысяч рублей, подготовка — в 20–40 тысяч, стартовые материалы — в 30–50 тысяч. До достаточных поступлений потребуется от двух до четырёх месяцев по 20 тысяч обязательных выплат. Для простоты в этом периоде новые поступления в модели не учитываются.
Нижняя сумма равна 210 тысячам: 120 + 20 + 30 + 40. Верхняя — 330 тысячам: 160 + 40 + 50 + 80. Это диапазон выбранных допущений, а не доказанный интервал с заданной вероятностью. Он также не включает ещё не выявленные обязательства.
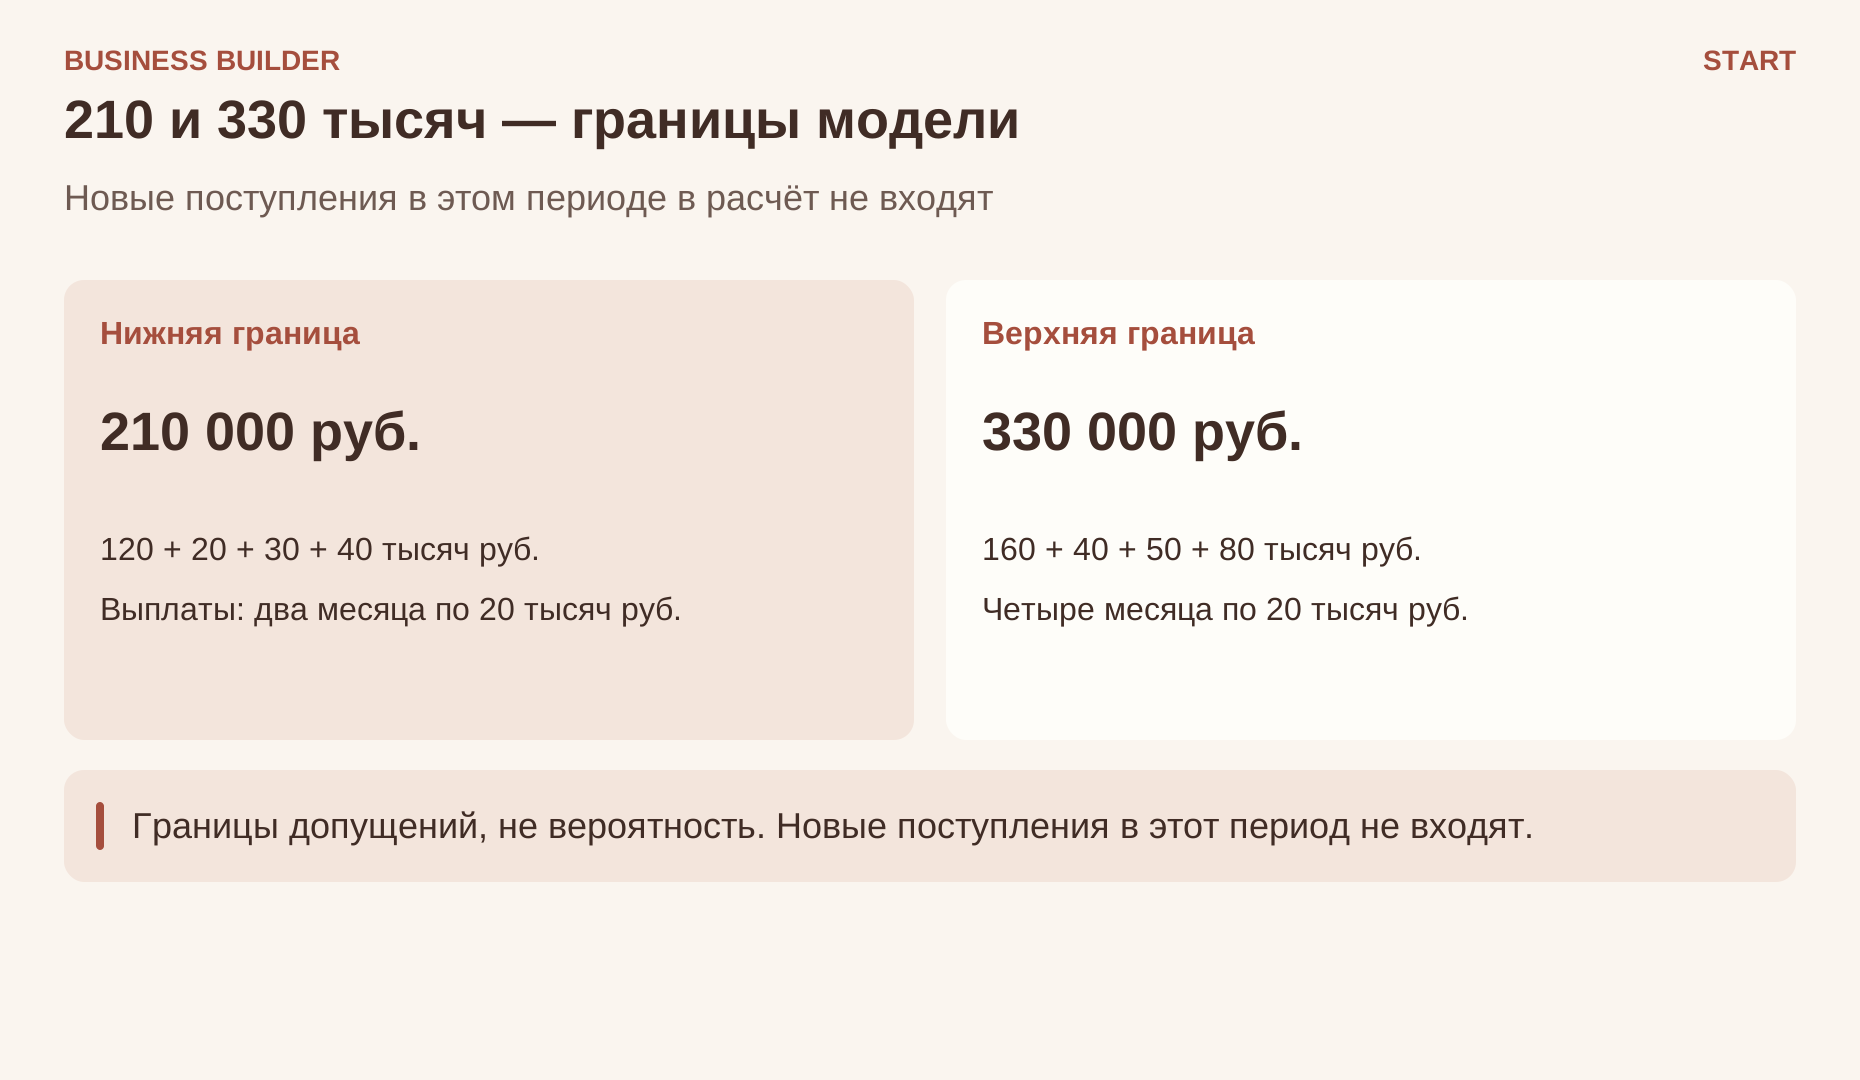
- Диапазон
- Нижняя граница 210 000: 120 + 20 + 30 + 40 тысяч. Верхняя 330 000: 160 + 40 + 50 + 80 тысяч. Это границы допущений, не вероятность. Поступления в периоде не входят.
Проверьте совместимость вариантов. Более дорогое готовое помещение иногда сокращает время подготовки, а дешёвое оборудование требует дополнительных работ. Простое сложение всех минимумов может описывать ситуацию, которой не существует. Поэтому полезно собрать два-три целостных сценария запуска и указать зависимости между строками.
Определите последовательность обязательств
Разделите запуск на этапы: получение исходных данных, ограниченная проверка спроса, подтверждение условий, затем крупные закупки. Для каждого этапа установите сумму, которую можно потратить, и факт, необходимый для следующего решения. Само желание «уже начать» не является подтверждением спроса или пригодности помещения.
Укажите, какие расходы обратимы, какие частично возвращаются, а какие окончательно теряются при остановке. Не приравнивайте цену перепродажи оборудования к гарантированному возврату: продажа может занять время и потребовать скидки. Это влияет на допустимый размер первого шага.
Резерв на отдельный неблагоприятный сценарий покажите дополнительно и проверьте пересечения. Если задержка запуска уже включена в четыре месяца выплат, нельзя ещё раз полностью включить ту же задержку в резерв без объяснения.
Практическое задание
Составьте список вложений для одного конкретного формата запуска. Для каждой крупной строки укажите диапазон, источник, дату платежа и степень подтверждения. Соберите два совместимых сценария и выберите три уточнения, которые сильнее всего сузят неопределённость до первого крупного обязательства.