
Рост продаж с увеличением убытка
Как выявить причины роста убытка при увеличении продаж
Время чтения: 4 мин
Подходит для уровня: GROW · Рост
Кому подойдёт. Фрилансерам с растущим потоком заказов и новичкам после первых продаж, которые собираются увеличивать объём.
Содержание
Кому подойдёт: фрилансерам с растущим потоком заказов и новичкам после первых продаж, которые собираются увеличивать объём. Категории System и Start.
Заявок стало больше, календарь заполнен, выручка выросла. При этом денег остаётся меньше, а работать приходится по вечерам. Легко решить, что нужно ещё немного увеличить продажи и тогда всё наладится. Но иногда каждый новый заказ усиливает проблему.
Рост полезно оценивать через то, что происходит с затратами, доступной мощностью и деньгами. Одна выручка не показывает, улучшает ли дополнительная работа положение бизнеса.
Проверьте вклад дополнительного заказа
Начните с затрат, которые возникают при его выполнении: материалы, сдельная работа, комиссии и другие связанные расходы. Разница между выручкой и переменными затратами даёт вклад в покрытие постоянных расходов. Этот принцип рассматривается в анализе маржинального дохода.
В учебном примере услуга продаётся за 10 000 ₽, а связанные с каждым заказом денежные затраты составляют 11 000 ₽. Каждый дополнительный заказ уменьшает результат на 1 000 ₽ ещё до общих расходов. Рост числа заказов с десяти до двадцати увеличит этот минус с 10 000 до 20 000 ₽.
Если вы работаете своими руками, отдельно оцените собственное время. Денежный остаток может быть положительным, но слишком маленьким для выбранного вознаграждения за труд. Тогда рост способен увеличить деньги на счёте и одновременно закрепить работу с неприемлемой для вас нагрузкой.
Посмотрите на скачок постоянных расходов
Даже положительный вклад заказа не гарантирует улучшения при любом объёме. До определённого количества вы справляетесь сами, а затем требуется помощник, новое рабочее место или более дорогая инфраструктура.
Предположим, каждый заказ приносит 4 000 ₽ после переменных расходов. При десяти заказах общий вклад — 40 000 ₽, постоянные расходы — 20 000 ₽, результат — 20 000 ₽ до налогов и других неучтённых статей.
При двенадцати заказах вклад вырастает до 48 000 ₽, но для такого объёма нужно увеличить постоянные расходы до 35 000 ₽. Результат снижается до 13 000 ₽. Бизнес продаёт больше, а получает меньше. При дальнейшем объёме новая мощность может окупиться, но этот объём ещё нужно получить и выполнить.
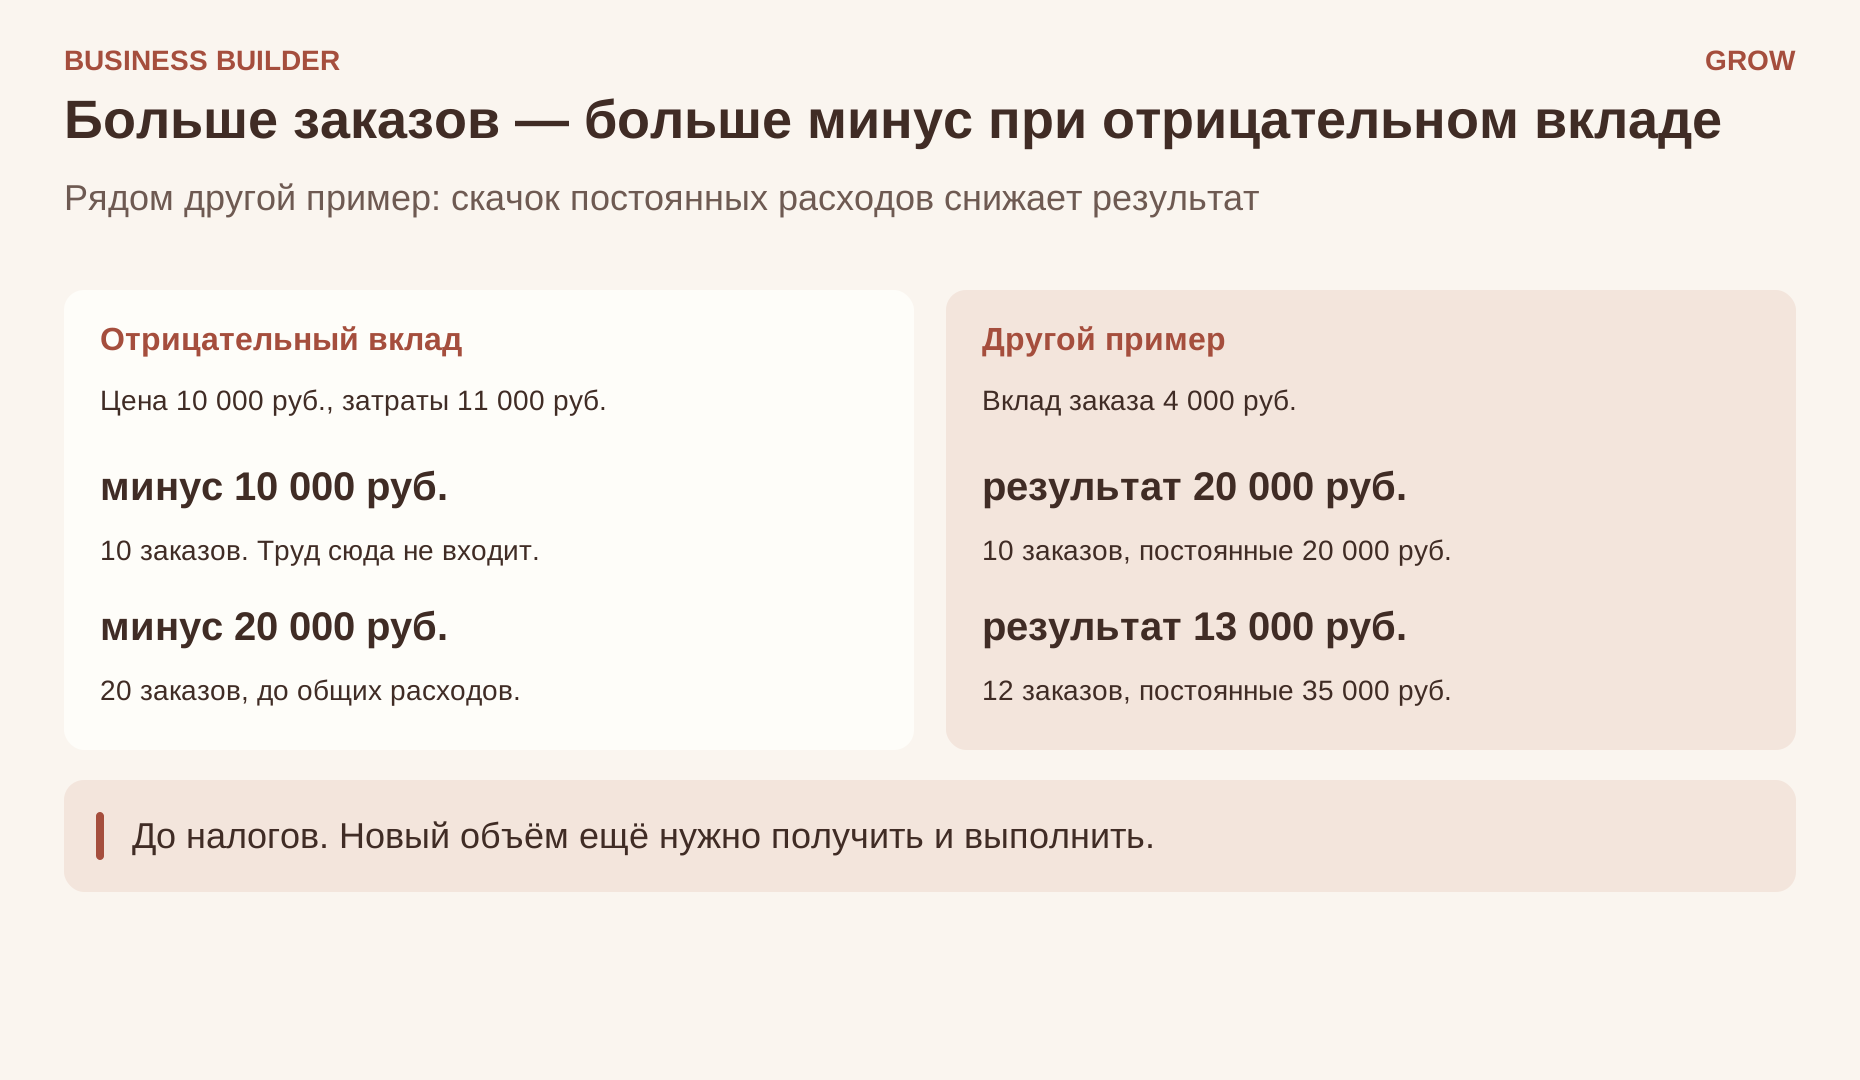
- Отрицательный вклад
- Цена 10 000 ₽, затраты заказа 11 000 ₽. 10 заказов дают минус 10 000 ₽, 20 заказов — минус 20 000 ₽ до общих расходов. Собственный труд сюда не входит.
- Скачок постоянных расходов
- Вклад 4 000 ₽. При 10 заказах результат 20 000 ₽ при постоянных 20 000 ₽. При 12 заказах вклад 48 000 ₽, постоянные 35 000 ₽, результат 13 000 ₽.
Это два разных примера, до налогов. Новый объём ещё нужно получить и выполнить.
В управленческом учёте постоянство расходов рассматривают в определённом диапазоне деятельности. Выход за его пределы может менять саму структуру затрат.
Проверьте состав продаж
Общая выручка может расти за счёт менее выгодных услуг. Например, стандартные проекты постепенно вытесняются индивидуальными, для которых нужны дополнительные встречи и переделки. Средняя цена увеличивается, но труд растёт быстрее.
Разделите продажи на несколько действительно разных типов. Для каждого посмотрите выручку, прямые расходы, часы и обычные последствия после сдачи. Не нужно создавать десятки категорий: достаточно увидеть направление, которое меняет общую картину.
Если дорогой заказ занимает весь ограниченный ресурс, сравните его с доступной альтернативой. Но не считайте потерей выручку, которую вы лишь надеялись получить. Для выбора важны реальные возможности и ограничения.
Найдите расходы перегрузки
Когда работы слишком много, возникают ускоренные закупки, срочные подрядчики, дополнительные исправления и потери на переключениях. Необязательно каждый эффект можно точно оценить заранее. Но их фактические проявления стоит записывать.
Например, в обычном режиме проверка занимает час. При перегрузке её пропускают, после чего исправление у клиента требует пяти часов и участия ещё одного человека. В отчёте вы видите рост выручки, а стоимость такого режима скрыта в поздней поддержке.
Если ограничение находится в финальной проверке владельца, увеличение числа исполнителей может только увеличить очередь. В этой ситуации сначала нужна работа с процессом, а не дополнительный поток заказов.
Отделите убыток от денежного разрыва
Рост может быть экономически выгодным и всё же требовать больше денег заранее. Материалы и подрядчики оплачиваются сейчас, клиент — через месяц. Тогда проблема в финансировании оборота, а не обязательно в убыточности заказов.
Возможна и обратная ситуация: предоплаты создают ощущение денежного благополучия, хотя будущие расходы по заказам превысят их цену. Поэтому проверяйте одновременно экономику выполненной работы и календарь обязательств.
Не пытайтесь закрывать устойчивый убыток новыми авансами без изменения модели. Это увеличивает объём работы, которую предстоит выполнить на недостаточные средства.
Определите условие следующего роста
Вместо цели «продать на 30% больше» сформулируйте проверку: какие заказы будем брать, какая нагрузка допустима, какие расходы возникнут и сколько денег понадобится до оплаты.
Если модель ухудшается из-за конкретной услуги, можно изменить цену или состав. Если из-за скачка мощности — проверить более постепенное расширение. Если из-за перегрузки — ограничить параллельную работу и устранить задержки.
Возьмите план следующего месяца и добавьте сценарий с несколькими дополнительными заказами. Пересчитайте не только выручку, но и все изменяющиеся расходы, часы и даты денег. Рост стоит продолжать в тех условиях, где понятен его вклад в устойчивость бизнеса.